借り上げ社宅とは?2026年最新版・仕組み・節税・メリット・デメリットを徹底解説
「会社が家賃を払ってくれる」——そのシンプルな一言だけで求人票に記載される「借り上げ社宅」は、実は企業側にも従業員側にも非常に精巧な税務・制度設計を伴う仕組みだ。単なる福利厚生の一種と思っていると、退職時のトラブルや思わぬ課税リスクに遭遇することもある。2026年時点における最新の税務ルールや家賃相場を踏まえながら、借り上げ社宅の全貌を余すところなく解き明かす。
特定社会保険労務士・杉山晃浩氏の解説や、クロスハウスなど法人向け社宅仲介の現場データ、そして就活・転職の最前線で蓄積されてきた利用者の生の声を横断的に整理すると、世間で流布している「丸ごと会社負担」「完全に非課税」という都市伝説が実態とかなり乖離していることも浮かび上がる。この記事を読めば、導入を検討する企業の担当者も、制度を活用したい従業員も、正確な知識を手に入れられる。
📌 【この記事の重要ポイントまとめ】
- 要点1:借り上げ社宅とは会社が賃貸契約の名義人となり従業員に転貸する制度で、「所有型社宅」や「住宅手当」とは制度設計が根本から異なる。
- 要点2:税務上の優遇は「賃貸料相当額の50%以上を従業員が負担」すれば現物給与課税が生じないルールが核心で、企業・従業員双方の節税効果が大きい。
- 要点3:退職・転居時には即日退去義務や家賃相場格差リスクが発生するため、就業規則への明文化と物件選定基準の整備が導入成否を左右する。
【基礎知識】借り上げ社宅の仕組みとは?契約関係・お金の流れを図解で整理
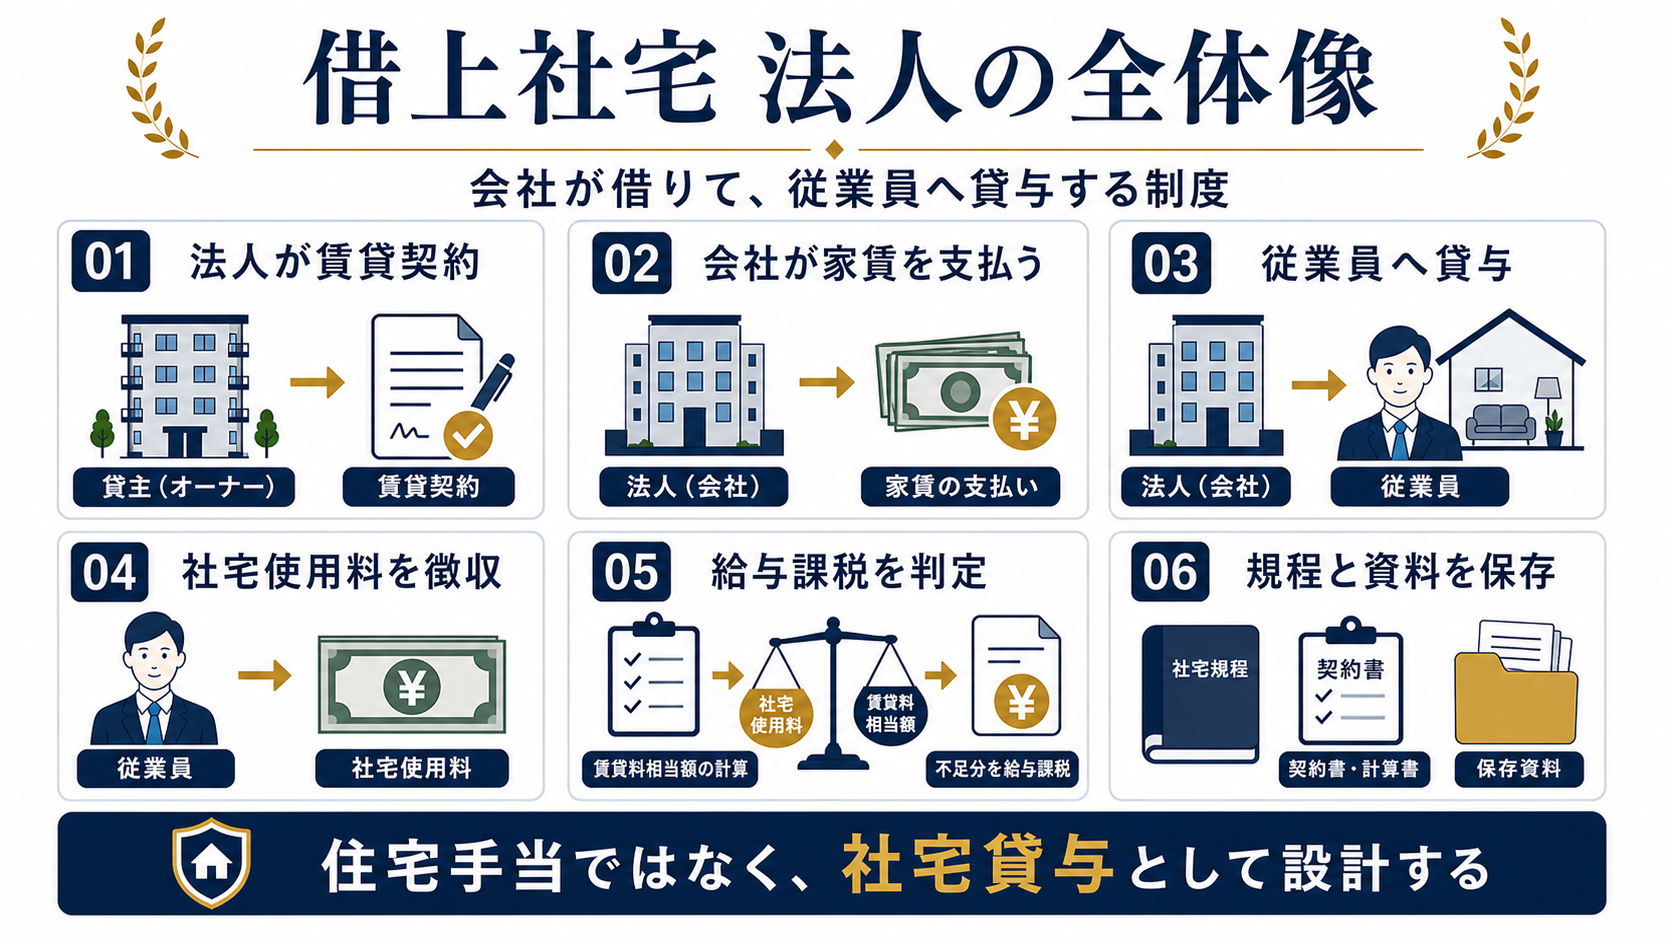
借り上げ社宅とは、会社がオーナーや不動産管理会社と直接賃貸借契約を締結し、その住宅を従業員に使用させる制度だ。特定社会保険労務士・杉山晃浩氏の解説資料によれば、「賃貸契約の名義人はあくまで会社であり、従業員は会社から又貸し(転貸)を受ける立場になる」という点が、一般的な住宅手当との最大の相違点になる。
お金の流れを整理すると次のようになる。①会社がオーナーに市場賃料を全額支払う → ②従業員は会社に対して「自己負担分」のみを給与控除または振込で支払う → ③差額が会社のコスト(福利厚生費・損金)となる、という3段階構造だ。ここで重要なのは、賃貸借契約の当事者が「会社」であるという事実で、これが後述する税務メリットの源泉になる。
自社で物件を保有する「社有社宅(所有型社宅)」と比較した場合、借り上げ社宅は初期投資が不要で、物件の維持管理コストも基本的にオーナー負担となる。一方、毎月の賃料支出がランニングコストとして発生し続けるため、利用者数が多い大企業にとっては会計上の負担も相応に膨らむ。中小企業やスタートアップが「まず試してみる」制度として選びやすいのは、まさにこの初期費用ゼロという特性があるからだ。
【2026年最新】借り上げ社宅と住宅手当・社有社宅の違いを徹底比較
「住宅手当と何が違うの?」——採用説明会や転職面談でもっともよく飛び出す質問がこれだ。結論から言えば、税金の扱いが根本から異なる。住宅手当は現金給付であるため全額が所得税・社会保険料の課税対象となる。一方、借り上げ社宅は要件を満たせば現物給与課税が発生せず、従業員の手取りを実質的に増やせる。
| 比較項目 | 借り上げ社宅 | 住宅手当(現金支給) | 社有社宅(自社保有) |
|---|---|---|---|
| 契約主体 | 会社(借主) | 従業員(借主) | 会社(物件所有者) |
| 従業員の所得税課税 | 要件充足で非課税 | 全額課税 | 要件充足で非課税 |
| 社会保険料への影響 | 標準報酬月額に不算入 | 標準報酬月額に算入 | 標準報酬月額に不算入 |
| 企業の初期投資 | 敷金・礼金のみ(物件による) | ゼロ | 物件取得費(数千万〜数億円) |
| 物件の選択自由度 | 市場物件から比較的自由に選択 | 完全に自由 | 自社保有物件に限定 |
| 退職時の手続き | 社宅退去が必要(期限あり) | 支給停止のみ | 社宅退去が必要(期限あり) |
| 企業の損金算入 | 賃料全額を福利厚生費として損金算入可 | 給与として損金算入 | 減価償却・修繕費を損金算入 |
この比較表を見ると一目瞭然だが、住宅手当は企業・従業員の双方にとって「税金のロス」が大きい。月額3万円の住宅手当を受け取っても、所得税・住民税・社会保険料を合算すると手取りベースでは実質1.8万〜2.1万円程度に目減りするケースも珍しくない。借り上げ社宅であれば要件を満たす限り、この目減りがほぼ発生しない。
【節税メリットの核心】賃貸料相当額の計算方法と50%ルールの実態
借り上げ社宅の税務上の優遇が発動するかどうかは、「賃貸料相当額(法定家賃)」の計算が正確にできているかに尽きる。国税庁の通達に基づく計算式は複雑で、専門家でも確認を要するほどだが、基本的な考え方を押さえておこう。
賃貸料相当額は、固定資産税の課税標準額を用いて次の3要素を合算して算出する。①その年度の建物の固定資産税の課税標準額×0.2%、②12円×(その建物の総床面積÷3.3㎡)、③その年度の敷地の固定資産税の課税標準額×0.22%。この合計額が「国税庁が定める最低自己負担額の基準値」となる。実際の市場家賃とは大きく乖離することが多く、都心部の物件では市場家賃の10〜20%程度が賃貸料相当額となるケースも報告されている。
ここで核心となるのが「50%ルール」だ。クロスハウスの税務解説資料にも明記されているように、従業員が負担する家賃が「賃貸料相当額の50%以上」であれば、差額部分は現物給与として課税されない。逆に言えば、従業員が賃貸料相当額の50%未満しか支払わない場合、その差額が「現物給与」として所得税・社会保険料の対象になる。
具体的な数字で示してみよう。市場家賃が月額15万円の都内物件で、賃貸料相当額が2万円と算出されたとする。この場合、従業員が1万円(2万円×50%)を会社に支払えば、残り14万円の家賃負担は会社が行っても非課税となる。つまり従業員は月1万円の自己負担で15万円相当の住宅を利用できる計算になり、手取りの実質的な増加効果は絶大だ。
役員社宅の場合は計算ルールが異なる
注意が必要なのは、役員(取締役・執行役員など)が利用する場合は計算方法が一般従業員と異なる点だ。役員社宅では「小規模住宅」(床面積99㎡以下の木造、または132㎡以下のその他)と「それ以外の住宅(豪華社宅)」で計算方式が分かれ、豪華社宅と認定されると時価相当額での自己負担が求められる。役員向けに高額物件を充てる場合は事前に税理士への確認が必須だ。
【企業・従業員それぞれのメリット・デメリット】冷静に見極める判断基準
「借り上げ社宅は最強の福利厚生」という評価が就活メディアや転職サイトで頻繁に登場する。しかし、制度設計を誤ると企業側には重大なキャッシュフローリスクが、従業員側には退職後の住まい難民リスクが待ち受けている。メリットとデメリットを正確に整理しておく。
従業員側のメリット
①手取りの実質増加——前述の通り、住宅手当と違い社会保険料の算定基礎にも含まれないため、月3〜8万円相当の節税・節社保効果が生まれやすい。年収400万円の従業員が住宅手当3万円を借り上げ社宅に切り替えた試算では、年間で約12〜18万円の実質手取り増加が確認されている事例もある。
②敷金・礼金・仲介手数料の会社負担——通常の賃貸では初期費用として家賃2〜3ヶ月分が必要になるが、借り上げ社宅では会社が一括で支払うケースが多く、従業員の引越し時の資金負担が大幅に軽減される。
③信用力の活用——個人では審査が通りにくい高額物件や人気エリアの物件でも、会社名義で契約するため審査通過率が上がる。特に若手社員や外国籍従業員にとって恩恵が大きい。
従業員側のデメリット
①退職・転職時の即時退去リスク——会社との雇用関係が終了すると、社宅に居住する法的根拠が消える。多くの企業の就業規則では「退職後1〜2ヶ月以内の退去」を義務付けており、次の住まいを急いで探さなければならない。転職活動中の居住安定性という観点では、住宅手当より明らかに不利だ。
②物件の選択肢に制約がある場合——会社によっては「家賃上限額」や「対象エリア」が規程で定められており、希望する物件に住めないケースもある。とくに子育て世帯が「学区」を優先した物件選びをしたい場合、会社の規程と折り合わないことがある。
③転居・結婚・家族構成変化への対応遅延——個人契約であれば自分の判断で物件を変更できるが、借り上げ社宅の場合は会社の承認プロセスが介在するため、ライフイベントへの対応が煩雑になりやすい。
企業側のメリット
①採用競争力の向上——とりわけ初任給水準が横並びになりやすい業界では、「社宅あり」という一点だけで内定承諾率が上がる事例が報告されている。住宅費の高い東京・大阪・名古屋での採用活動では、家賃補助の有無が応募数に最大30%程度の差をもたらすというリクルート関連の調査もある。
②法人税節税と損金算入——会社が支払う賃料は全額福利厚生費として損金に算入できる。加えて、同額の住宅手当を現金支給した場合と比較して、社会保険料の事業主負担分も削減できる。月10万円の住宅手当を社宅化した場合、年間で会社側の社保負担が14〜16万円程度軽減されるという試算が示されている。
企業側のデメリット
①空き家リスク——退職者が出た場合、次の入居者が決まるまでの間も会社は賃料を払い続けなければならない。複数物件を管理している場合、空室率が高まると固定費の重荷になる。
②管理コストと事務負担——物件ごとの契約管理、自己負担額の計算・控除処理、入退去手続きなど、人事・総務部門の業務が増える。社宅管理代行サービスを利用する企業も多いが、月1棟あたり数千〜1万円程度のコストが発生する。
【実態検証】2026年の家賃相場と社宅制度を導入している企業の事例
2026年における借り上げ社宅の家賃相場は、不動産市況の変動を直接反映している。日銀の利上げ局面が続いたことで不動産オーナーのローン金利負担が増し、都心部・主要都市の賃料水準は引き続き上昇傾向にある。
住み込み・工場求人ブログの2026年版まとめ記事によると、東京23区内の1LDK〜2LDK物件で月額15〜25万円が借り上げ社宅の想定コスト帯として一般化してきている。大阪市内では10〜16万円、名古屋市内では8〜13万円が中心帯だ。地方の工場地帯や物流拠点では5〜8万円台の物件が借り上げ社宅として活用されており、製造業・運輸業での活用が目立つ。
導入企業の事例と傾向
業種別に見ると、借り上げ社宅を積極活用しているのは大きく4カテゴリに分かれる。
第1にIT・コンサルティング系企業。エンジニアやコンサルタントの採用競争が激しい業界では、入社前の物件手配から社宅管理まで一貫してサポートする制度を整え、採用ブランドの差別化に活用している。外資系コンサルティングファームや国内大手SIerでは、入社時に「希望エリア3選択肢」を提示する事例も出てきた。
第2に小売・外食・サービス業。全国展開する店舗網に合わせた転勤対応として、各都市に借り上げ社宅のポートフォリオを持つチェーン企業が多い。大手コンビニエンスストアの本部社員や、ファミリーレストランの督促職(スーパーバイザー)向けに整備されているケースが典型だ。
第3に製造業・工場系企業。工場立地が地方に集中するため、Uターン・Iターン人材の確保に向けて社宅制度を「住環境パッケージ」として打ち出す企業が多い。一部の製造業大手は月額3,000〜5,000円の自己負担という超低額設定の社宅を提供し、地方採用を強化している。
第4に医療・介護・福祉系。慢性的な人手不足に悩む業界では、看護師・介護士の獲得競争が激化しており、「無料または格安の社宅付き」が事実上の採用要件に近い状態になってきている。
中小企業が導入する際の現実的な手順
大企業のような専門部署がない中小企業でも、借り上げ社宅の導入は十分に現実的だ。実務上のステップは概ね次の通りになる。
まず①就業規則・社宅管理規程の整備。対象者の要件(勤続年数・役職・転勤の有無など)、家賃上限額、自己負担割合、退去時のルールを明文化する。この規程がなければ、後から「不公平だ」という労使トラブルに発展するリスクがある。
②賃貸料相当額の計算基準の確認——税理士または社労士と連携して、自社が対象とする物件の固定資産税課税標準額をベースにした計算式を確立する。これが曖昧だと税務調査で問題になる可能性がある。
③物件選定と契約交渉——法人名義での賃貸契約が可能かどうかを不動産会社に確認。礼金・仲介手数料の交渉も法人の方が有利に進むことが多い。
④給与台帳・給与明細の設計変更——自己負担分の控除項目を給与システムに追加し、毎月の計算・控除が自動化されるよう整備する。
【よくある誤解とネットの盲点】「完全非課税」「タダで住める」は本当か?
SNSや就活掲示板では「借り上げ社宅は実質タダ」「完全非課税でウマすぎ」といった投稿が頻繁に飛び交う。だが、これらは大きな誤解を含んでいる。また、ネット上では見落とされやすい落とし穴も複数存在する。
誤解①「どんな物件でも社宅にできる」——実際には会社名義での賃貸が可能な物件に限られる。オーナーが法人貸しを嫌がるケースや、分譲マンションの規約で転貸を禁じているケースがあり、希望物件がそのままにはならないことも多い。
誤解②「賃貸料相当額は固定」——固定資産税の課税標準額は毎年評価替えが行われるため、賃貸料相当額も変動する。特に新築物件は年々評価が下がる傾向があるため、自己負担額の再計算を怠ると知らず知らずのうちに課税要件を外れてしまうリスクがある(年1回の見直しを強く推奨)。
誤解③「退職しても当面は住み続けられる」——実際には多くの会社の社宅管理規程に「退職後○日以内の退去」が明記されており、法的にも退職と同時に利用権限は失われる。住宅を探す余裕がないまま退職する場合、一時的に知人宅やビジネスホテルに身を置く事態にもなりかねない。特に転職を機に退職する場合、次の入居先の確保を先行させることが鉄則だ。
誤解④「社会保険料もゼロになる」——借り上げ社宅に移行しても、自己負担分として給与から控除される額は標準報酬月額の算定から除外される。ただし、もし自己負担額が「賃貸料相当額の50%未満」だった場合は現物給与として標準報酬月額に算入されるため、条件設計が重要になる。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
特定社会保険労務士や税理士の立場から整理すると、借り上げ社宅が最大のメリットを発揮する人は次のプロフィールに当てはまる場合だ。①都市圏に勤務し家賃水準が高いが収入に対して家賃負担が重い若手・中堅社員、②数年ごとに転勤が発生するため持ち家が難しい転勤族、③外国籍で保証人確保が困難な就労者、④会社の福利厚生として制度設計が丁寧に行われている大手・安定企業の従業員。
一方、慎重に考えるべきなのは次のケースだ。①近い将来に退職・転職や独立を検討している人(退去問題が直撃する)、②特定のエリア・学区へのこだわりが強く、会社の家賃上限や対象物件に制約がある人、③プライベートな居住情報(住所)が会社に把握されることへの抵抗が強い人、④フリーランス・副業展開を考えており住所の独立性を保ちたい人。
【借り上げ 社宅 と は】に関するよくある質問(FAQ)
Q1:借り上げ社宅の自己負担額はどうやって計算するのか?
A1:国税庁の通達に基づき「賃貸料相当額」を算出し、その50%以上を従業員が負担する額を自己負担額とするのが基本です。賃貸料相当額は固定資産税の課税標準額を用いた計算式(建物評価額×0.2% + 12円×床面積÷3.3㎡ + 土地評価額×0.22%)で求めます。実際の市場家賃より大幅に低いケースが多く、都心物件では市場家賃の10〜20%程度が法定最低自己負担額になることも珍しくありません。
Q2:借り上げ社宅を利用していると所得税はどうなるか?
A2:従業員が賃貸料相当額の50%以上を自己負担していれば、会社が残りの賃料を負担しても現物給与として課税されません。ただし、自己負担が50%未満の場合は差額が現物給与として所得税・社会保険料の対象になります。いずれにせよ、住宅手当(現金支給)と比較して税負担は格段に軽くなる点が最大のメリットです。
Q3:退職したら社宅はすぐに出なければいけないのか?
A3:基本的にはYesです。雇用契約の終了とともに社宅の利用権限も消滅します。多くの企業が就業規則に「退職後1〜2ヶ月以内の退去」を定めており、猶予期間は企業によって異なります。退職・転職を検討している場合は、必ず次の住まいを先に確保してから退職手続きを進めることを強くお勧めします。
Q4:中小企業でも借り上げ社宅を導入できるか?
A4:はい、十分に可能です。重要なのは「社宅管理規程(就業規則の附則)の整備」と「賃貸料相当額の正確な算出」の2点です。専門の社宅管理代行サービスを活用すれば、月数千円〜1万円程度のコストで事務負担を外部委託できます。まず1〜2件の物件から試験導入する企業も多く、人事担当者が1人しかいない小規模企業でも運用実績があります。
Q5:借り上げ社宅と住宅手当、従業員にとってどちらが得か?
A5:税制・社会保険の面では借り上げ社宅が圧倒的に有利です。月3万円の住宅手当を受け取っても所得税・社会保険料を差し引くと実質2万円前後になりますが、同額を社宅負担に切り替えると手取りベースでの効果は3万円に近づきます。ただし、居住場所の自由度や退職時のリスクを考慮すると一概に優劣は言えず、個人のライフスタイルや転職計画によって判断が変わります。
まとめ:借り上げ社宅を賢く活用するための2026年版・総括ガイド
借り上げ社宅は、正しく設計・運用されれば企業と従業員の双方にとって合理的な制度であることは確かだ。節税効果・採用力強化・手取り増加という3つの価値を同時に提供できるポテンシャルは、住宅手当や所有型社宅にはない独自の強みといえる。
ただし「賃貸料相当額の計算」「50%ルールの厳守」「就業規則への明文化」という3本柱が不完全なまま導入すると、税務調査での指摘や従業員との労使トラブルに発展するリスクがある。2026年の不動産市況の上昇局面では、賃料の毎年見直しと賃貸料相当額の再計算が以前にも増して重要になっている。
企業担当者であれば、社宅管理規程の整備と税理士・社労士との定期的なレビューを習慣化することを強く推奨する。従業員であれば、「退職後の退去義務」と「自己負担額の算出根拠」を入社前に確認し、キャリア設計と居住戦略を連動させることが賢明だ。
借り上げ社宅という制度は「使い方次第で最強にも、リスクの塊にもなる」——この両面を正確に把握したうえで活用することが、2026年の労働市場で賢く生きるための重要な知識となる。制度を知っている側と知らない側では、生涯の手取り総額に数百万円単位の差が生まれうると言っても過言ではない。 (出典: 借り上げ 社宅 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
