出産手当金の完全ガイド2026|損しない受給術と落とし穴を徹底解説
「産休に入ったのに、手当金がいつ振り込まれるかわからない」「パートでも貰えるの?」——そんな声が、ネット上の相談フォーラムや職場の休憩スペースで今もあとを絶たない。出産手当金は、健康保険に加入する女性労働者が産前産後の休業期間中に受け取れる所得補償給付金だ。制度の骨格は長くほぼ変わっていないように見えるが、2025〜2026年にかけた標準報酬月額の見直しや申請書式の改定など、細部で見逃せない変化が積み重なっている。知らないまま手続きを進めると、数万円単位で手取りが変わることもある。本記事ではその全貌を、最新の制度情報と現場の実態を踏まえて余すところなく解説する。
特に共働き世帯が一般化した2026年において、出産手当金は家計防衛の最前線に立つ制度だ。育児休業給付金との違い、退職後の受給可否、確定申告での扱いまで——複合的な疑問を持つ読者こそ、この記事を最後まで読んでほしい。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産手当金は産前42日・産後56日(多胎は産前98日)を対象に、標準報酬月額の約3分の2が支給される健康保険の給付制度で、非課税扱いのため確定申告は原則不要。
- 要点2:2026年時点でパートタイム労働者も健康保険に加入していれば対象となり、退職後でも条件を満たせば受給継続が可能——知らずに権利を失うケースが後を絶たない。
- 要点3:出産育児一時金(50万円)とは目的・支給元・計算方法がまったく異なる別制度であり、両方を正しく併用することが「損しない出産」の鍵となる。
【制度の基本】出産手当金とは何か——その本質と2026年の位置づけ
出産手当金は、健康保険法第102条を根拠とする所得補償給付だ。協会けんぽや各健康保険組合が運営し、被保険者が出産のために会社を休み、その期間に給与が支払われない場合に発動する。厚生労働省の公式解説によれば、「出産手当金とは、出産に伴う休業補償についてを指します」とシンプルに定義されているが、実態は読み解くべき条件が幾層にも重なる複雑な制度だ。
対象となる「出産」の定義も見逃せない。健康保険上の出産は単に生産(出産)だけでなく、妊娠85日(4か月)以後の死産、流産、人工妊娠中絶も含まれる。これは協会けんぽの公式資料が明示している事実であり、悲しいながら流産を経験した被保険者も正当な受給権を持つ点は、もっと広く知られるべきだろう。
2026年の社会状況を踏まえると、共働き世帯の割合が専業主婦世帯を大きく上回り、女性の就業継続率が過去最高水準にある。その結果、出産手当金の対象者数も増加傾向にある。一方で、多様な雇用形態(パートタイム・契約社員・派遣など)の広がりにより、「自分は対象になるのか」という疑問が複雑化しているのも現実だ。
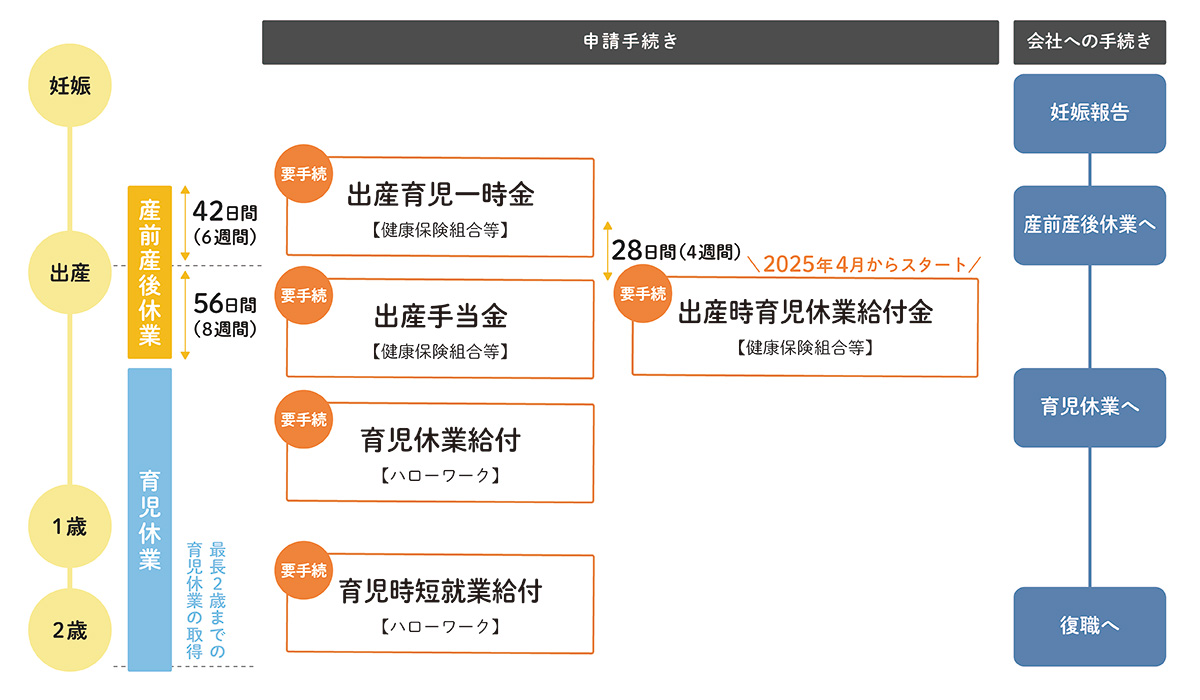
【2026年最新】受給条件と資格——「貰えると思っていたのに」を防ぐために
出産手当金を受け取るための条件は、大きく3つに整理できる。
① 健康保険の被保険者であること
協会けんぽ、健康保険組合、共済組合のいずれかに加入していることが前提だ。国民健康保険(自営業・フリーランス等)の加入者には出産手当金は支給されない。この点は依然として多くの人が誤解している。
② 産前産後休業期間中に実際に仕事を休んでいること
休業しているにもかかわらず、給与が全額支払われている場合は手当金は支給されない(一部支払いの場合は差額分が支給される)。
③ 支給対象期間の範囲内であること
協会けんぽの公式情報によると、出産日(実際の出産が予定日後の場合は出産予定日)以前42日(多胎妊娠の場合は98日)から、出産の翌日以後56日目までの範囲が対象だ。つまり単胎の場合で最長98日間、多胎の場合は最長154日間が支給対象となる。
パートタイム労働者については、勤務先の健康保険に被保険者として加入していれば対象となる。2022年10月・2024年10月と段階的に拡大された社会保険の適用拡大(週20時間以上・月額賃金8.8万円以上等)により、2026年時点ではより多くのパート・短時間労働者が対象に入っている。しかし自分の加入状況を確認せずに「貰えるはず」と思い込むのは危険だ。健康保険証の種類を今一度確認してほしい。
【計算方法を完全解説】標準報酬月額から手取り額を正確に把握する
出産手当金の計算式は、シンプルながら理解できていない人が多い。基本式は以下のとおりだ。
支給日額=標準報酬月額 ÷ 30日 × 2/3
支給総額=支給日額 × 支給日数(最大98日または154日)
標準報酬月額は、毎年4〜6月の給与をもとに算定される等級区分だ。基本給だけでなく、通勤手当・住宅手当・残業代なども含む「報酬月額」から決定される。2025年4月の制度改正では、下限等級の見直しが行われており(32万円基準の調整等)、低賃金層の支給額に影響が出ている。
具体的な試算例を見てみよう。標準報酬月額が30万円の場合:
- 支給日額:300,000 ÷ 30 × 2/3 = 6,667円
- 単胎(98日間)の総額:6,667 × 98 ≒ 約65万3千円
- 多胎(154日間)の総額:6,667 × 154 ≒ 約102万6千円
月給が20万円の場合:
- 支給日額:200,000 ÷ 30 × 2/3 ≒ 4,444円
- 単胎(98日間)の総額:4,444 × 98 ≒ 約43万5千円
なお、産前休業の開始タイミングに注意が必要だ。出産が予定日より遅れた場合、予定日以前42日から出産日まで(+予定日後56日まで)が対象となるため、実際の支給日数が98日を超えることがある。反対に早産の場合、産前分は短くなる。「産前産後休業と出産手当金の支給期間」は、カレンダーで具体的に書き出して確認することを強く勧める。
| 項目 | 出産手当金 | 出産育児一時金 | 育児休業給付金 |
|---|---|---|---|
| 目的 | 産休中の所得補償 | 出産費用の補助 | 育休中の所得補償 |
| 根拠法 | 健康保険法 | 健康保険法 | 雇用保険法 |
| 支給元 | 健康保険(協会けんぽ等) | 健康保険(協会けんぽ等) | 雇用保険(ハローワーク経由) |
| 支給額の目安 | 標準報酬月額の約67%×日数 | 一律50万円(2023〜) | 休業前賃金日額の67〜80% |
| 対象期間 | 産前42日+産後56日 | 出産1回につき1回 | 育休取得期間中(最大2年) |
| 課税区分 | 非課税 | 非課税 | 非課税 |
| 申請方法 | 健康保険出産手当金申請書(事業主証明欄あり) | 直接支払制度(産院経由)が主流 | 育児休業給付金支給申請書(会社経由) |
| 国保加入者 | ❌ 対象外 | ✅ 対象(国保の場合「出産育児一時金」として支給) | ✅ 雇用保険加入が条件 |

【申請手続きの実態】健康保険出産手当金申請書の正しい使い方
手続きの流れを知らずに「産後の疲れた状態で書類と格闘した」という声はSNS上でも珍しくない。申請の基本ステップを整理しよう。
STEP 1:申請書の取得
協会けんぽ加入の場合、「健康保険出産手当金支給申請書」を協会けんぽの都道府県支部または公式ウェブサイトからダウンロードする。健康保険組合によって書式が異なる場合があるため、自分の加入組合を確認することが先決だ。
STEP 2:医師・助産師の証明欄の記入
申請書には、出産した医療機関(産院)の医師または助産師による証明欄がある。入院中または退院時に記入を依頼しておくとスムーズだ。退院後に改めてお願いするのは手間と時間がかかる。
STEP 3:事業主(会社)の証明欄の記入
休業期間に給与が支払われていないこと・支払われた場合の金額を事業主が証明する。総務・人事部門に早めに依頼しておこう。産前休業の開始後、産後分と合わせて2回に分けて申請するか、まとめて申請するかは会社と相談して決める。
STEP 4:協会けんぽへ提出・審査・振込
書類が揃ったら所轄の協会けんぽ支部に提出する(事業主経由が一般的)。審査期間は通常20〜40日程度かかる。支払い時期は申請から約1〜2か月後と見ておくべきだろう。「出産手当金がいつもらえるのか」という疑問は多いが、提出後すぐには振り込まれない点を覚えておいてほしい。
産後の体と心が万全ではない時期に手続きを進めるのは、心理的にも体力的にも負担が大きい。厚生労働省の働く女性の心とからだの応援サイトでも、この点に関する解説ページが設けられており、申請書の記載例なども参照できる。事前にダウンロードして夫や家族と分担することを強く推奨する。
【落とし穴と誤解】退職後の受給・確定申告・パートの盲点を一気に解消
ここが本記事の核心であり、最も読者が損をしやすいポイントだ。SNSや知恵袋でも頻繁に議論される論点を、正確な情報と合わせて解説する。
退職後も出産手当金は受け取れるか?
「退職したら権利が消える」と誤解している人が多いが、条件を満たせば退職後も継続受給ができる。具体的な継続要件は以下の2点だ:
- 退職日まで継続して1年以上の健康保険加入期間がある
- 退職日に出産手当金を受給中か、受給できる状態(産前42日以内)にある
ただし、退職日当日に有給休暇を取得して「出勤した扱い」にすることは要注意だ。退職日に就労していると判断されると、その日の手当金が支給されず、資格喪失後の継続給付自体が受けられなくなるケースがある。退職日の設定は会社と慎重に協議すべきだ。
確定申告は不要か——課税対象かどうかの正確な答え
結論から言う。出産手当金は所得税の課税対象外(非課税)であり、確定申告の収入として申告する必要はない。健康保険の給付金は原則として非課税であり、この点は育児休業給付金も同様だ。ただし産休・育休中に副業収入がある場合などは別途確定申告が必要になる場合があり、混同しないよう注意してほしい。
パートタイム労働者が陥りやすい落とし穴
パートで健康保険に加入していても、産休に入るタイミングで「雇用期間が終了する」という状況が発生することがある。契約更新がなされなかった場合、産休期間中の被保険者資格が失われ、手当金が受け取れなくなるリスクがある。雇用形態にかかわらず、産前休業開始前に雇用継続の確認を書面で行うことが自衛策として重要だ。
育児休業給付金との期間の重複に要注意
産後56日目までは出産手当金の対象期間だが、育児休業は産後57日目から取得できる。つまり両者が重複することは原則ない設計だ。ただし産後8週間(56日)を超えて育休が始まる前に出勤した場合など、実務上の特殊ケースは会社や協会けんぽに確認すべきだ。「出産手当金と育児休業給付金は別の制度であり、窓口も違う」という基本認識の欠如が、申請漏れの一因となっている。

【実態検証】共働き夫婦の活用術と利用者のリアルな声
2026年現在、共働き夫婦が出産手当金を最大限に活用するためには、「制度をいかに家計戦略に組み込むか」という視点が欠かせない。
産前42日前から産休を取ることができるが、体の状態が許すなら出産予定日ギリギリまで働いて標準報酬月額の等級を高く維持するという戦略もある。一方、心身の負担を考えれば無理に出勤し続けることに疑問を呈する産院の医師も多い。夫婦の価値観と体力を加味した現実的な選択が求められる。
ある30代の共働き会社員の女性(IT企業勤務)はXへの投稿でこう語っていた。「産休前に標準報酬月額が反映されるタイミングを調べて、月給の上がった4月以降に産休を設定した。たった1等級の違いで手当の総額が5万円以上変わった」——こうした実践的な工夫が、知識のある人とない人の間に生む差は無視できない。
知恵袋やSNSを見ると、「申請書を会社に渡したまま音沙汰がなくて不安」「産後に書類をどこに提出すればいいかわからなかった」といったコメントが散見される。これらの声が示すのは、制度そのものの問題ではなく、会社の担当者と本人の間での情報共有不足という構造的な課題だ。産前のうちに人事・総務部門と手続きフローを確認し、メールで記録を残しておくことが後のトラブル防止に直結する。
【プロの結論】制度を味方につけるための判断基準
社会保険労務士の実務観点から整理すると、出産手当金の「勝ち組」と「損する人」の境界線は非常に明確だ。
最大限活用できる人:
- 会社員・公務員として健康保険に継続加入している
- 産前42日前から確実に休業届を出している
- 産後も復職予定があり育休と連続取得を計画している
- 申請書類を事前に揃え、産院・会社・健保との三者間でコミュニケーションが取れている
要注意・見直しが必要な人:
- 国民健康保険(フリーランス・自営業)のみに加入している
- 退職を予定しているが退職日の設定を誤りそうな人
- パートで健康保険の加入状況が不明確な人
- 副業収入があり確定申告との兼ね合いを整理していない人
出産に関わる給付金制度は、設計思想として「申請した人だけが得をする」仕組みになっている。国が自動的に振り込んでくれるわけではない。この現実を直視し、妊娠が判明した段階で制度の確認に動くことが、もっとも合理的な家計防衛だ。
【一般に知られていない盲点】ネットに流通する誤解とその真相
ネット上には不正確な情報も多く流通している。代表的な誤解を一気に解消しておく。
誤解①「夫の扶養に入っていても妻が手当金を貰える」
夫の健康保険の「扶養家族」として加入している場合、妻自身が被保険者ではないため出産手当金は受給できない。妻が自分の勤め先の健康保険に加入していることが絶対条件だ。
誤解②「出産育児一時金は50万円もらえるから手当金は要らない」
両者はまったく別の制度だ。出産育児一時金は「出産費用の補填」、出産手当金は「産休中の生活費補償」であり、重複して受け取ることができる。どちらか一方ではなく、両方を確実に申請することが正解だ。
誤解③「産後56日で手当金は終わる、育休に入ったら別の手続きは不要」
育児休業給付金は雇用保険に基づく別制度であり、ハローワーク(会社経由)への申請が必要だ。産後56日=出産手当金が終わり、産後57日目〜=育休の育児休業給付金という切り替えを会社担当者と確実に連携する必要がある。
誤解④「標準報酬月額は毎月の手取り額から計算する」
標準報酬月額は社会保険料控除前の報酬総額(交通費・各種手当含む)をもとにした等級制の金額だ。手取り額とは異なる。毎年9月に送付される「標準報酬月額通知」や給与明細の健保欄で確認できる。
【出産 手当 金】に関するよくある質問(FAQ)
Q1:出産手当金はいつから申請できますか?支払いはいつになりますか?
A1:産前休業開始後から申請可能ですが、多くの場合は産後56日の休業終了後にまとめて1回申請するか、産前分・産後分の2回に分けて申請します。書類提出から支給(振込)まで、おおよそ1〜2か月かかるのが実際のところです。産後の家計が苦しい時期に間に合わせるためにも、産前のうちに書類一式を準備し始めることをお勧めします。
Q2:パートタイムで週3日勤務ですが、出産手当金をもらえますか?
A2:勤務先の健康保険(協会けんぽ・健保組合)に被保険者として加入していれば、パートタイムでも受給できます。2022年・2024年の社会保険適用拡大で対象者が増えていますが、週20時間以上・月額賃金8.8万円以上などの条件を満たして加入しているかどうかを健康保険証で確認してください。国民健康保険にしか入っていない場合は対象外です。
Q3:出産手当金は夫の確定申告や年末調整に影響しますか?
A3:妻が受け取る出産手当金は所得税法上の非課税所得であり、妻自身の所得として合算されません。ただし、産休・育休中は妻の年収が大幅に下がるため、夫の年末調整で配偶者控除・配偶者特別控除の適用が受けられる可能性があります。妻の年間合計所得(給与収入換算で133万円以下が目安)を確認し、会社の年末調整担当に申し出ることで節税メリットが生まれる場合があります。
Q4:多胎(双子)の場合、産前休業はいつから?手当金の総額は?
A4:多胎妊娠の場合は産前休業が出産予定日の98日前から始まり、産後56日と合わせて最長154日間が支給対象です。標準報酬月額30万円であれば総額概算で約102万円(6,667円×154日)となります。
Q5:産休中に会社から一部賃金が支払われた場合はどうなりますか?
A5:業務手当等が支払われた場合、「支給日額 > 1日の賃金額」であれば差額分の出産手当金が支給されます。「支給日額 ≤ 1日の賃金額」の場合は手当金は支給されません。健康保険の担当窓口に具体的な金額を伝えて確認することが確実です。
まとめ:2026年版・損しないための判断基準と今後の動向
出産手当金は、知っているかどうかで数十万円単位の差がつく制度だ。協会けんぽの公式情報と厚生労働省の最新通知を踏まえると、2026年時点での制度運用は「より広い労働者層をカバーする方向」に確実に動いている。社会保険の適用拡大が続く流れの中で、パートタイム労働者や短時間就労者が受給対象になるケースは今後さらに増えるとみられる。
重要ポイントをもう一度整理する。出産手当金は健康保険の被保険者であることが大前提で、産前42日(多胎98日)・産後56日の最長98日(多胎154日)間、標準報酬月額の約3分の2が支給される。申請には「健康保険出産手当金支給申請書」を医師・事業主の証明とともに提出する必要があり、支払いまでには1〜2か月の審査期間がある。出産育児一時金(50万円一律)とは別制度であり、育児休業給付金(雇用保険)とも完全に異なる窓口・制度だ。そして課税されないため確定申告は原則不要だが、配偶者控除の適用可否は別途確認する価値がある。
女性が安心して出産・育児に専念できる社会の実現は、制度の充実と同時に「使い方を知っている人が増えること」で加速する。本記事が、読者一人ひとりの権利を確実に行使するための一助となれば幸いだ。妊娠がわかった今日から、ぜひ動き出してほしい。 (出典: 出産 手当 金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
