遺族厚生年金はいくら?年収別早見表と2026年法改正の落とし穴
家計を支える配偶者に万が一の事態が起きた際、残された遺族の生活を支える最後の砦となるのが公的年金の遺族給付です。しかし、いざというときに「毎月いくら口座に振り込まれるのか」「夫が亡くなった後の生活水準を維持できるのか」を正確に把握できている人は決して多くありません。公的年金制度の複雑な仕組みに加え、制度改正の議論が相次ぐなかで、将来への不安を募らせる声は後を絶ちません。
遺族厚生年金は、亡くなった配偶者の生前の収入や加入期間、さらには残された遺族の就業状況や年齢によって受給額が劇的に変化します。受給額の計算式や受給期間をめぐっては誤解も多く、老後の生活設計を根底から狂わせるケースも散見されます。2026年の制度改革を踏まえた最新動向から、知っておかなければ後悔する受給条件の落とし穴まで、現場の取材データと年金機構の規定をもとに徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:遺族厚生年金の基本受給額は亡くなった配偶者の老齢厚生年金(報酬比例部分)の4分の3であり、平均年収や加入月数により大きく変動します。
- 要点2:65歳以降は「自身の老齢厚生年金が優先支給され、遺族厚生年金は差額のみ」となる併給調整や、中高齢寡婦加算の打ち切りによる収入急減リスクが存在します。
- 要点3:2026年の法改正議論では「子のない配偶者に対する5年有期給付の見直し」や男女差の是正が進められており、従来の専業主婦モデルを前提とした生活設計の見直しが急務です。
【年収別早見表】遺族厚生年金は将来いくらもらえる?金額を分ける決定的要因
遺族厚生年金で受け取れる金額は、亡くなった人が会社員や公務員として勤務していた期間の「平均年収(平均標準報酬額)」と「厚生年金の加入月数」によって算出されます。基本的な計算方法は、亡くなった配偶者が受け取るはずだった老齢厚生年金の報酬比例部分の4分の3です。もし厚生年金の加入期間が25年(300月)に満たない若い世代が亡くなった場合でも、救済措置として一律300月加入したものとみなして計算される短期要件の特例が適用されます。
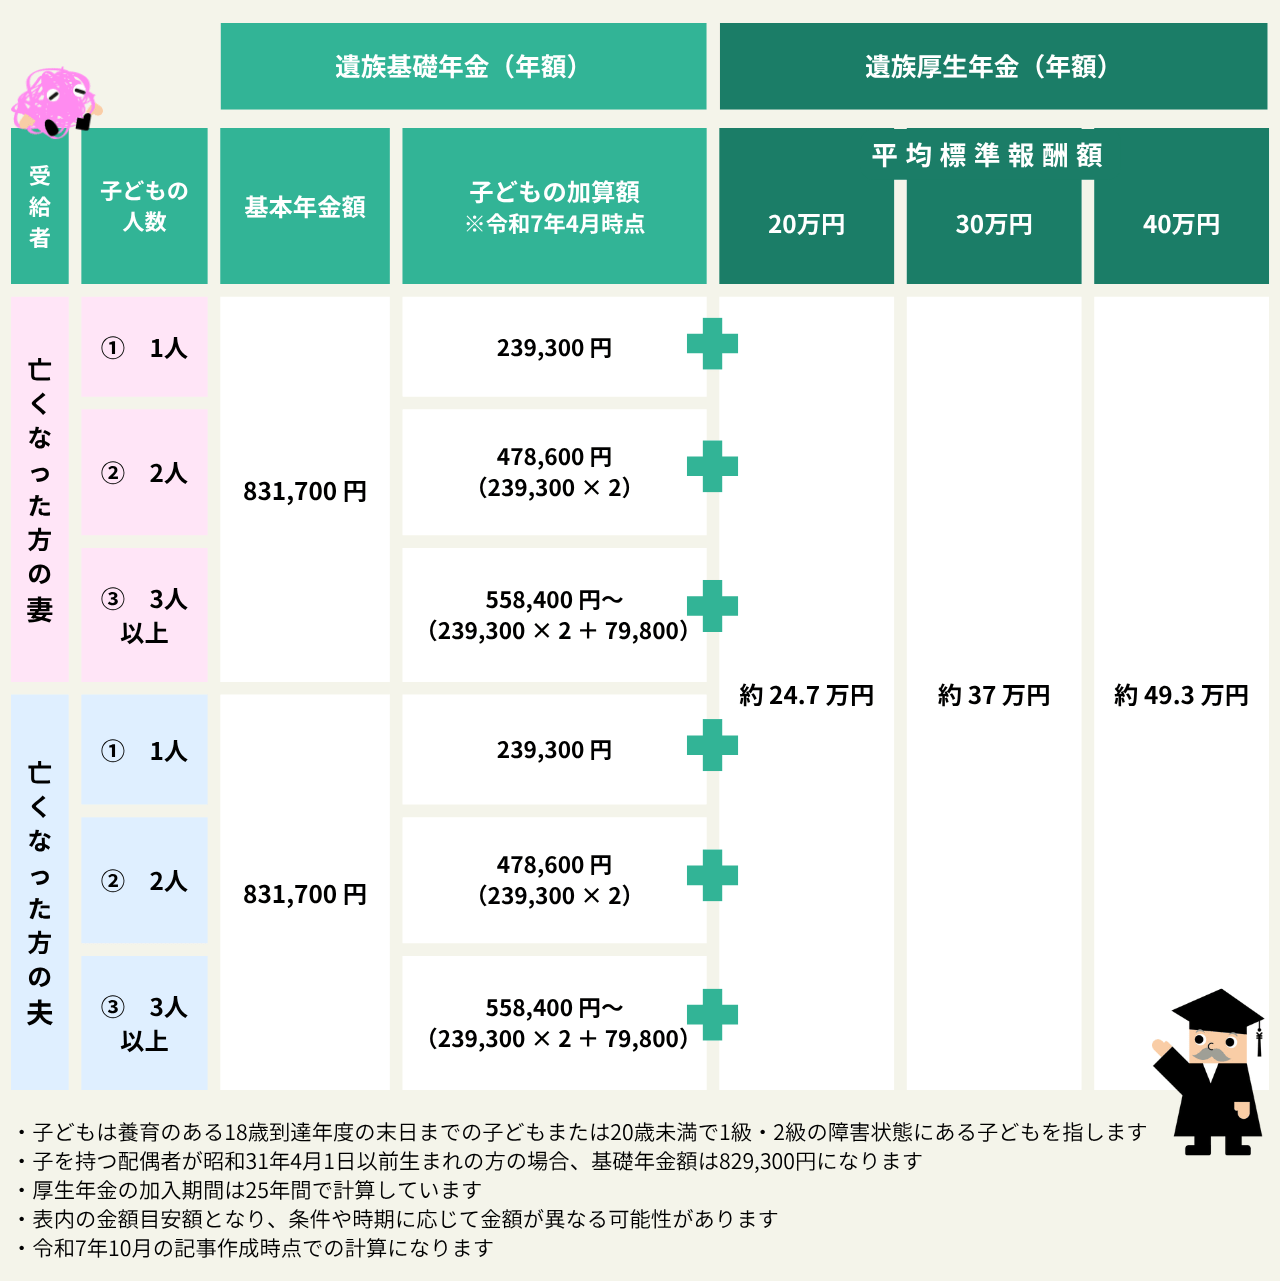
実際の支給額が年収や家族構成によってどう変わるのか、厚生年金加入期間を300月(短期要件または25年加入)と仮定した遺族厚生年金の年収別早見表を以下に整理しました。子どもの有無によって、1階部分である遺族基礎年金が上乗せされるかどうかが決定的な受給額の分かれ目となります。
| 生前の平均年収 | 遺族厚生年金(年額目安) | 子1人あり(基礎年金加算後) | 受給額の特徴と家計の注意点 |
|---|---|---|---|
| 300万円 | 約30.8万円(月額約2.5万円) | 約135.8万円(月額約11.3万円) | 単体では月2万円台。住宅ローン団信や自己資金の備えが不可欠。 |
| 500万円 | 約51.4万円(月額約4.3万円) | 約156.4万円(月額約13.0万円) | 会社員の平均的水準。子が自立した後の収入減に備える必要がある。 |
| 700万円 | 約71.9万円(月額約6.0万円) | 約176.9万円(月額約14.7万円) | 厚生年金のみで月6万円台。中高齢寡婦加算の対象期間なら約11万円。 |
| 900万円 | 約86.3万円(月額約7.2万円) | 約191.3万円(月額約15.9万円) | 標準報酬月額の上限に近づくため、年収に対する給付比率は頭打ちとなる。 |
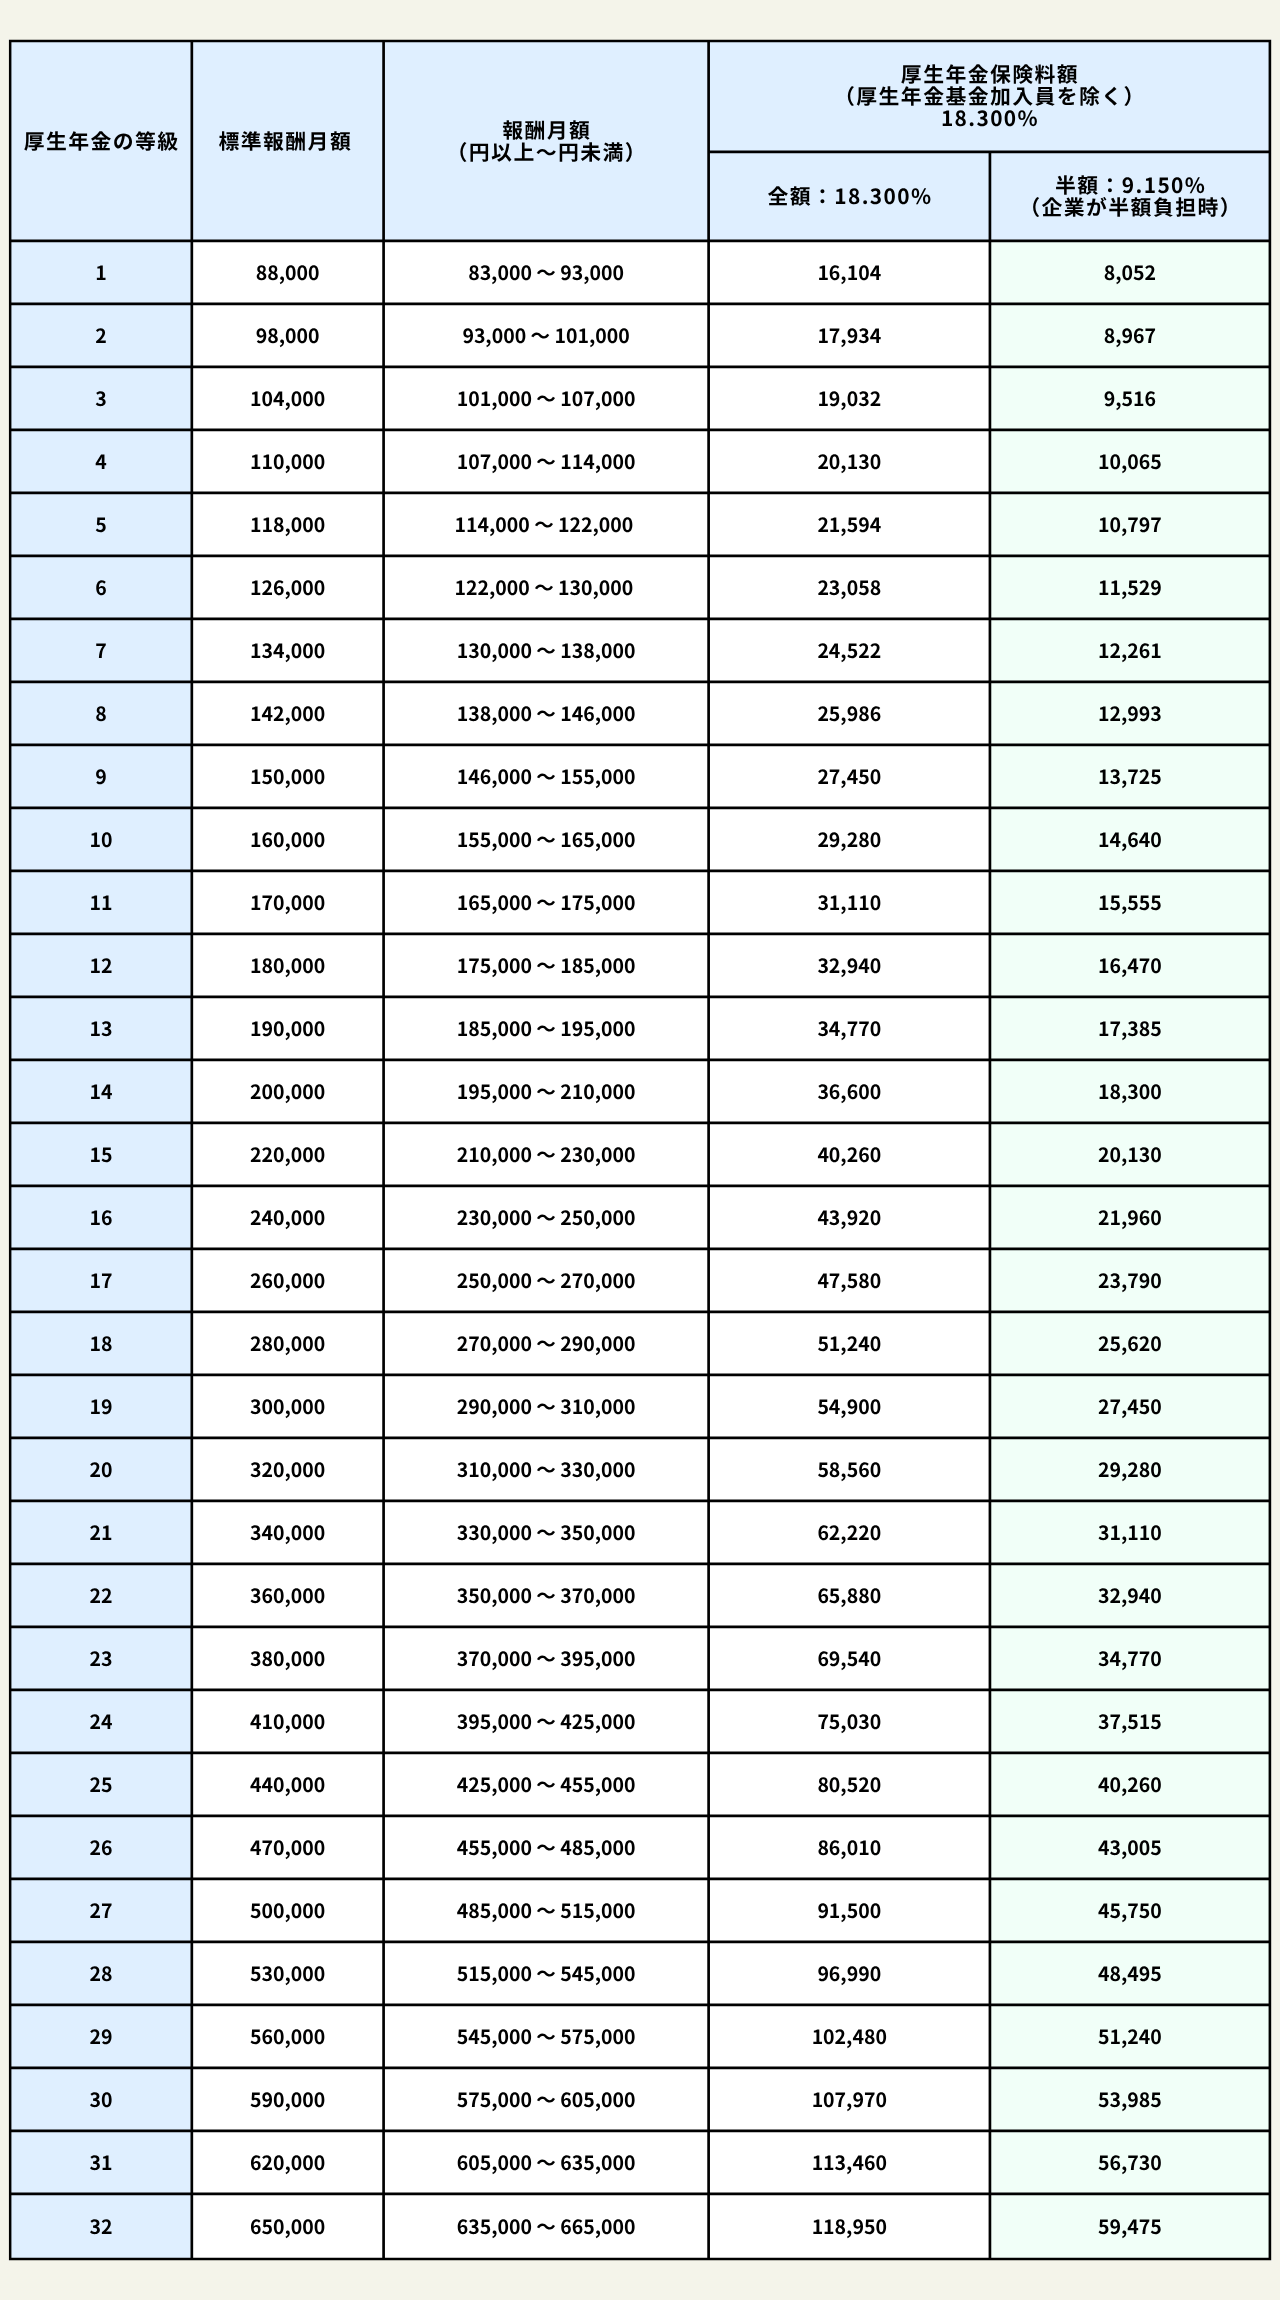
算出の根拠となる遺族厚生年金の計算方法は、「平均標準報酬額 × 5.481 / 1000 × 被保険者月数 × 3/4」という算式に基づいています。上表を見て明らかなように、夫が死亡した際の妻の受給額は、生前の夫の手取り収入と比べると大幅に目減りします。平均年収が700万円の高所得世帯であっても、遺族厚生年金単体では年間約72万円(月額6万円程度)に過ぎず、遺族基礎年金や加算給付が途切れた途端に生活の困窮に直面するリスクが数字の上からも浮き彫りになります。
遺族基礎年金との決定的な違い|受給資格と「子の有無」が生む埋められない格差
遺族年金を正しく理解するうえで外せないのが、1階部分の「遺族基礎年金」と2階部分の「遺族厚生年金」の違いです。公的年金は2階建て構造をとっていますが、遺族給付においては受給資格のハードルに明確な格差が設けられています。
日本年金機構の給付基準において、遺族基礎年金を受け取れる対象者は「死亡した人によって生計を維持されていた子のある配偶者」または「子」に厳格に限定されています。ここで定義される「子」とは、18歳になった年度の3月31日までの未婚の子(障害等級1級・2級の場合は20歳未満)を指します。基準額は満額で年間約81.6万円であり、第1子・第2子に対して各約23.4万円が加算されます。
一方、2階部分の遺族厚生年金は、子どもの有無にかかわらず生計を維持されていた配偶者などに支給されます。つまり、末子が高校を卒業した瞬間に1階部分の遺族基礎年金(年間100万円以上)の支給は完全に打ち切られ、残されるのは2階の遺族厚生年金のみとなります。現場のファイナンシャルプランナーへの相談でも「子どもが高校を卒業した途端、年金機構からの振込額が半分以下になり家計がショートした」という悲鳴が頻繁に寄せられており、この給付の崖をあらかじめ見越しておくことが極めて重要です。
知っておくべき「中高齢寡婦加算」の条件と突然訪れる収入急減の落とし穴
遺族基礎年金の受給権を失った、あるいは子どもがいない妻に対して、その激変を緩和する目的で用意されているのが「中高齢寡婦加算」です。支給額は年額約61.2万円(月額約5.1万円)であり、要件を満たす妻の遺族厚生年金に上乗せして支給されます。
しかし、中高齢寡婦加算の金額と条件には厳格な縛りがあります。主な要件は以下の2点に集約されます。
- 夫が死亡した時点で、40歳以上65歳未満の子のない妻であること
- 子のある妻として遺族基礎年金を受給していたが、子が18歳を迎えて遺族基礎年金が支給停止された時点で40歳以上65歳未満であること
ここで多くの遺族が直面するのが、65歳の誕生日を迎えた瞬間に訪れる「加算の完全消滅」という制度の落とし穴です。中高齢寡婦加算は65歳に達すると支給が終了します。昭和31年4月1日以前に生まれた人には「経過的寡婦加算」という引き継ぎ措置がありますが、昭和31年4月2日以降に生まれた世代には経過的寡婦加算は実質的に適用されません。65歳以降は妻自身の老齢基礎年金が受給開始となるため「国からの給付が相殺される」形となり、期待していたほど手取り年金が増えないという現実が待ち受けています。
65歳以降の「併給調整」と共働き夫婦のリアル|自分の年金をもらうと損をする?
近年、特に相談が増加しているのが共働き夫婦の遺族年金問題です。「夫婦ともに厚生年金保険料を真面目に納めてきたのだから、夫が亡くなったら夫の遺族年金と自分の老齢年金の両方を全額もらえるはずだ」という誤解が根強く残っていますが、公的年金には「1人1年金の原則」と遺族厚生年金と自分の年金の併給調整ルールが存在します。
65歳以上の配偶者が受給する場合、法律によって以下の厳格な優先順位が定められています。
- まず、妻自身の「老齢厚生年金」が全額支給される。
- 夫の死亡に伴う遺族厚生年金の額が、妻自身の老齢厚生年金を上回っている場合のみ、その「差額」が遺族厚生年金として上乗せ支給される。
共働きで妻も正社員として定年まで勤め上げ、自身の老齢厚生年金が月額8万円、夫の遺族厚生年金の計算上の目安が月額7万円だった場合、支給される遺族厚生年金は「0円」になります。妻が受け取れるのは自身の老齢年金のみとなり、夫の厚生年金保険料の掛け金は実質的に家族に還元されません。
「真面目に共働きをして社会保険料を払い続けた人ほど遺族給付の恩恵を受けられない」という不公平感は、SNSや年金相談の現場でも強い不満として噴出しています。共働き世帯のシミュレーションにおいては、夫死亡後に遺族厚生年金をアテにするのではなく、各自のキャリアに応じた老齢厚生年金の手取りベースで老後収支を試算しておく姿勢が欠かせません。
【2026年法改正】「5年有期給付」見直し経緯と男女格差是正がもたらす激変
社会保障審議会年金部会を中心に進められてきた2026年に向けた公的年金制度改革において、国民的な議論の的となったのが遺族年金の見直しです。焦点となったのは、昭和30年代に設計された「夫が稼ぎ、妻が家を守る」という画一的な性別役割分担を前提とした制度設計と、現代の共働き社会との決定的な乖離でした。
厚生労働省の検討会で示された見直しの骨子は、「子のない配偶者に対する給付の5年有期化」の対象拡大です。現行法規では、夫死亡時に30歳未満で子のない妻にのみ適用されていた「5年間限定の支給」という制限を、20代から50代までの子のない配偶者全体へと段階的に引き上げる案が提示され、世論の大きな賛否を呼びました。「自立支援という名目の給付削減ではないか」「非正規雇用で働く中高年女性の困窮を招く」といった批判が相次いだ経緯があります。
一方で、現行法に残る露骨な男女格差の是正も改革の柱となっています。現行制度では、妻を亡くした夫が遺族厚生年金を受け取るには「死亡当時55歳以上(受給開始は60歳)」という極めて厳しい年齢要件が課されていましたが、これを妻側の要件と平準化する方向で激変緩和措置(経過措置)を設けた移行期間が議論されています。2026年以降の受給にあたっては、自身が新制度の対象となるのか、従来の既得権が保護される経過措置の枠内にあるのかを冷静に見極める必要があります。

税金・再婚・手続きの実態|非課税の恩恵と権利を失う「失権事由」の現場ルール
遺族年金を受け取るにあたって、家計管理と法的手続きの面で絶対に押さえておくべき実務上のルールが2点あります。それが「税金上の優遇」と「受給権の失権事由」です。
非課税所得の扱いと確定申告の要否
公的年金のうち、通常の老齢年金は「雑所得」として課税対象となり、所得税や住民税が天引きされます。しかし、遺族厚生年金および遺族基礎年金は法律上「非課税所得」と定められています。どれだけ多額の遺族年金を受け取っていても所得税や住民税は一切課されず、遺族年金のみで生活している場合は確定申告の義務も発生しません。ただし、パート収入や生命保険の一時金、自身の老齢年金など他の課税所得がある場合には、それらの所得に応じた確定申告や税金の計算が別途必要になるため混同は禁物です。
再婚による失権と不正受給のリスク
遺族厚生年金の受給権は、受給者が再婚した時点で法律上消滅します。ここで極めて注意すべきは、戸籍上の婚姻届を出さない「事実婚・内縁関係」であっても失権事由に該当するという点です。日本年金機構の監査において、住民票の同一世帯化や生計を一にしている実態が確認された場合、受給権の喪失手続きを怠っていた期間の年金はすべて不正受給とみなされ、数年分に及ぶ一括返還請求(過誤払金返還)命令が下される実例が後を絶ちません。
日本年金機構への請求手続きの流れ
遺族給付は、配偶者が亡くなっても自動的には口座に振り込まれません。遺族自身が管轄の年金事務所へ出向き、日本年金機構に対する遺族給付の請求手続きを自ら行う必要があります。必要書類は多岐にわたり、年金請求書をはじめ、亡くなった人の年金手帳・基礎年金番号通知書、死亡診断書のコピー、戸籍謄本(記載事項証明書)、世帯全員の住民票、死亡者との生計同一関係を証明する所得証明書や非課税証明書などが求められます。書類の不備による差し戻しを防ぐためにも、事前に年金事務所の相談窓口を予約して必要書類の事前確認を行うのが確実です。
【プロの結論】昭和型モデルの終焉と「自立した生活設計」の判断基準
遺族年金制度の変遷を家族社会学の視点から捉え直すと、国が「遺族の生活を死ぬまで丸抱えする昭和の専業主婦保護モデル」から、男女を問わず「一定期間の所得保障を行いつつ、個人の就労による自立を促す欧米型モデル」へと大きく舵を切っている現実が浮き彫りになります。配偶者の厚生年金給付に過度に依存するライフプランは、もはや構造的な破綻リスクを孕んでいます。
遺族年金を生活設計の主軸に据えてよいのは「すでに住宅ローンを完済し、十分な自己資金や死亡保険を備えているシニア世代」に限られます。現役世代や共働き世帯においては、遺族年金はあくまで「生活再建までのつなぎ資金」と冷徹に割り切り、自身の手取り収入の確保、個人年金やiDeCo・NISAを活用した自助努力による資産形成を並行して進めることが、将来の制度改変に振り回されない唯一の自己防衛策となります。
【遺族厚生年金の金額早見表】に関するよくある質問(FAQ)
Q1:夫が亡くなったとき、遺族厚生年金はいつからいつまで口座に振り込まれますか?
A1:請求手続きが完了してから概ね3〜4ヶ月後に初回の振込が開始されます。受給権が発生した月の翌月分から支給対象となり、偶数月の15日に前月・前々月の2ヶ月分が振り込まれます。受給期間は、受給者の年齢や子どもの有無によって異なります。30歳未満で子のない妻は原則5年間の有期給付ですが、要件を満たす30歳以上の妻であれば原則として生涯(終身)受給可能です。ただし、再婚した場合や本人が死亡した場合は受給権を失います。
Q2:遺族厚生年金を受給しながらパートや正社員で働いて収入を得ると、年金は減額されますか?
A2:遺族厚生年金には、老齢厚生年金に適用されるような「在職老齢年金による支給停止の仕組み」はありません。いくら働いて高い給与を得ていても、遺族厚生年金そのものが給与の多寡によって減額・支給停止されることはありません。ただし、自身の厚生年金に加入して将来老齢年金を受け取る年齢(65歳)に達した際は、前述の併給調整によって遺族厚生年金の一部または全部が差額支給となる点に留意が必要です。
Q3:自営業の夫(国民年金のみ加入)が死亡した場合、遺族厚生年金はもらえますか?
A3:自営業者やフリーランスなど第1号被保険者のみに加入していた夫が死亡した場合、2階部分の遺族厚生年金は1円も支給されません。要件を満たす18歳以下の子がいる場合に限り1階部分の「遺族基礎年金」が支給されます。子がいない妻の場合、一定の条件を満たせば「寡婦年金」または「死亡一時金」が支給されるのみとなるため、会社員家庭と比較して公的保障の手薄さを民間の生命保険や共済で手厚く補填しておく必要があります。
まとめ:今後の動向と失敗しないための判断基準
遺族厚生年金の支給額は、生前の平均年収や加入月数、そして残された家族の就業形態や年齢要件によって大きく左右されます。「夫の年収が高かったから安心」と思い込んでいても、子どもの独立や65歳到達による中高齢寡婦加算の打ち切り、さらには自身の老齢年金との併給調整によって、手取り額が想定を大きく下回るケースは珍しくありません。
さらに2026年に向けた公的年金の法改正議論は、遺族給付の有期化や男女公平化という方向性を明確に示しています。過去の当たり前が通用しなくなる時代において重要なのは、現在の公的年金の受給見込額を日本年金機構のねんきん定期便などで正確に把握し、制度の隙間を自前で埋める準備を進めることです。万が一の事態が起きる前に、家族で給付の現実とリスクに向き合い、地に足の着いたライフプランを再構築することが求められています。 (出典: 遺族 厚生 年金 金額 早見 表(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
