繰り上げとは?前倒しとの違いや入試・年金・ローンの落とし穴まで徹底解説
日常生活からビジネス、さらには人生の重大な岐路に至るまで、私たちは頻繁に「繰り上げ」という言葉を耳にします。高校・大学受験の「繰り上げ合格」、マイホーム購入後の「住宅ローン繰り上げ返済」、老後資金を巡る「年金繰り上げ受給」、さらには駅伝の「繰り上げスタート」や選挙の「繰り上げ当選」まで、その使われ方は多岐にわたります。しかし、日常会話で混同されがちな「前倒し」との明確な使い分けや、制度としての厳密な仕組み、そして選択に伴う重大なリスクを正確に把握できている人は決して多くありません。
特に金利環境や社会保障制度の転換期を迎えている現在、安易な判断で繰り上げ返済や年金の早期受給を選択し、後から「こんなはずではなかった」と後悔する事例が後を絶ちません。制度上の「順位や期日の前倒し」には、必ず相応の対価や制約が伴います。本稿では、言葉本来の定義やビジネスにおける正しい使い方から、受験・金融・社会保障の現場で起きている生々しい現実、そして後悔しないための判断基準まで、第一線の取材データと客観的エビデンスを交えて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「繰り上げ」は規則や順位など客観的枠組みに基づいて時期・順序を早める行為であり、単に予定を自主的に早める「前倒し」とは文脈とニュアンスが明確に異なる。
- 要点2:入試の繰り上げ合格は3月下旬まで電話連絡の警戒が必要であり、住宅ローン返済や年金受給の繰り上げには手元資金の枯渇や生涯減額という不可逆なリスクが潜む。
- 要点3:目先の金利軽減や早期の現金受給にとらわれず、自身の健康状態や余剰資金、心理的バウンダリー(境界線)を見極めた冷静な損益分岐点の計算が不可欠である。
【言葉の基本】「繰り上げ」の辞書的意味と前倒しとの決定的な違い
日本語の語源や辞書的定義を紐解くと、「繰り上げ(くりあげ)」には主に3つの意味領域が存在します。1つ目は「期日や時間、順番を予定よりも前に進めること」、2つ目は「順位や序列が下位にあったものが、欠員や失格などの事由によって上位に浮上すること」、そして3つ目は算数における「桁の繰り上がり」や端数をまとめて整える処理です。明治23年(1890年)の落語速記本『鉄拐』にも「時間も成丈(なるた)け繰上げて」という台詞が見られるように、近代以前から日本の口語表現として深く定着してきました。
現代のビジネスや公式な場において、最も多くの人が頭を悩ませるのが前倒しとの違いです。どちらも「予定を早くする」という点では共通しているように見えますが、両者の間には決定的な概念の隔たりが存在します。
端的に言えば、「繰り上げ」は公式な規則・制度・外部要因によって順序や期日が変更される場合に用いられます。対する「前倒し」は、プロジェクトの納期を早く仕上げるなど、主体的・自主的な努力によってスケジュールを先行させる場合に用いるのが通例です。例えば、定例会議の開始時間を1時間早める公式決定は「開始時刻の繰り上げ」ですが、来週着手予定だった資料作成を今日から始める行為は「作業の前倒し」と表現するのが適切です。
誤用を避けるために、ビジネスシーンでそのまま使える繰り上げの正しい使い方と例文を押さえておきましょう。
【正しい使用例】
・「悪天候による公共交通機関の乱れが予想されるため、本日の役員会議の開催時刻を13時から11時へと繰り上げます」
・「予算執行の公的スケジュールに基づき、助成金の申請締め切り期日が1週間繰り上げられました」
・「上位候補者の辞退に伴い、次点者が正式に委員長へと繰り上げとなりました」
このように、客観的な正当性や手続き上のルールを伴う場面で「繰り上げ」を用いることで、文書や発言の信頼性を大きく高めることができます。

【受験・選挙・スポーツ】合格発表や箱根駅伝に見る繰り上げの仕組み
「繰り上げ」という言葉が最も強烈な感情を伴って響くのが、人生の勝負所である入試や公職選挙、そして過酷なスポーツ競技の舞台です。
補欠合格と繰り上げ合格の違い|電話連絡のリアルと連絡時期
大学受験や中学受験のシーズンになると、SNSや掲示板で当落線上の受験生が一喜一憂するのが合格発表の現場です。まず厳密に区別すべきは、補欠合格と繰り上げ合格の違いです。補欠合格とは「現時点で正規合格者の定員には達していないが、辞退者が出た場合に優先的に入学を許可する候補者リストに入った状態」を指し、この段階では法的な合格資格を有していません。これに対し、繰り上げ合格(追加合格)は、上位者の入学辞退によって実際に定員の空きが生じ、「正式に合格者として認められた状態」を意味します。
現場取材で見えてくる切実な実態が、繰り上げ合格連絡時期の長期化と不確実性です。多くの私立大学では2月中旬の第1次手続き締め切り以降から徐々に動き出しますが、真のピークは国公立大学の前期日程手続き後(3月中旬)から後期日程発表直後(3月25日前後)、さらには年度末の3月31日ギリギリにまで及びます。
関係者の証言や合格者の手記によると、通知方法はウェブ照会システムだけでなく、繰り上げ合格電話連絡が突如として直接かかってくるケースが少なくありません。出願書類に記載した自宅や保護者の携帯電話宛てに非通知や見知らぬ市外局番から着信が入り、「今この場で入学の意思があるか」の即断を求められる現場もあります。「他校の入学金を納入した直後に本命校から電話が入り、家族会議が深夜まで紛糾した」という受験生の生々しい手記は枚挙にいとまがありません。連絡が取れなければ即座に次の候補者へ権利が移行する大学も存在するため、3月末日までは着信拒否設定の解除を含め、細心の警戒が求められます。
繰り上げ当選の仕組みと駅伝の繰り上げスタート条件
一方、国政選挙や地方選挙における繰り上げ当選の仕組みは、公職選挙法第95条の2や第112条などに厳格に規定されています。当選人が任期開始前に死亡・辞退した場合や、連座制の適用・選挙違反によって当選無効となった場合、あるいは比例代表の議員が辞職・離党に伴い議席を失った場合に、次点(法定得票数以上を獲得した上位落選者)の候補者が資格を得て議員となります。個人の思惑ではなく、有権者の投じた一票を死票にしないための公的な法制度です。
また、新春の風物詩である箱根駅伝(東京箱根間往復大学駅伝競走)で見られる繰り上げスタート条件は、大会運営の安全確保と一般道路の交通規制解除という社会的要求から生まれた冷徹なルールです。往路ではトップ通過から10分以上、復路では20分以上のタイム差が生じた場合、前走者が中継所に到着する前であっても、母校の襷(たすき)ではなく大会本部が用意した白黄の繰り上げ襷をかけて強制的にスタートが切られます。現場の号泣するランナーと無情に鳴り響くピストルの音は、規律と組織防衛のために個人の思いが切り離される「繰り上げ」の非情さを象徴しています。
【住宅ローン】繰り上げ返済シミュレーションと金利上昇期に潜む意外な罠
個人の資産形成において最も実利的な関心を集めるのが、住宅ローンの返済期間を縮める、あるいは毎月の返済額を圧縮する繰り上げ返済です。金融機関の窓口やポータルサイトでは毎日のように繰り上げ返済シミュレーションが試算されていますが、歴史的な低金利時代が終焉を迎え、金利のある世界へと回帰した現代の経済環境においては、従来の常識が通用しなくなっています。
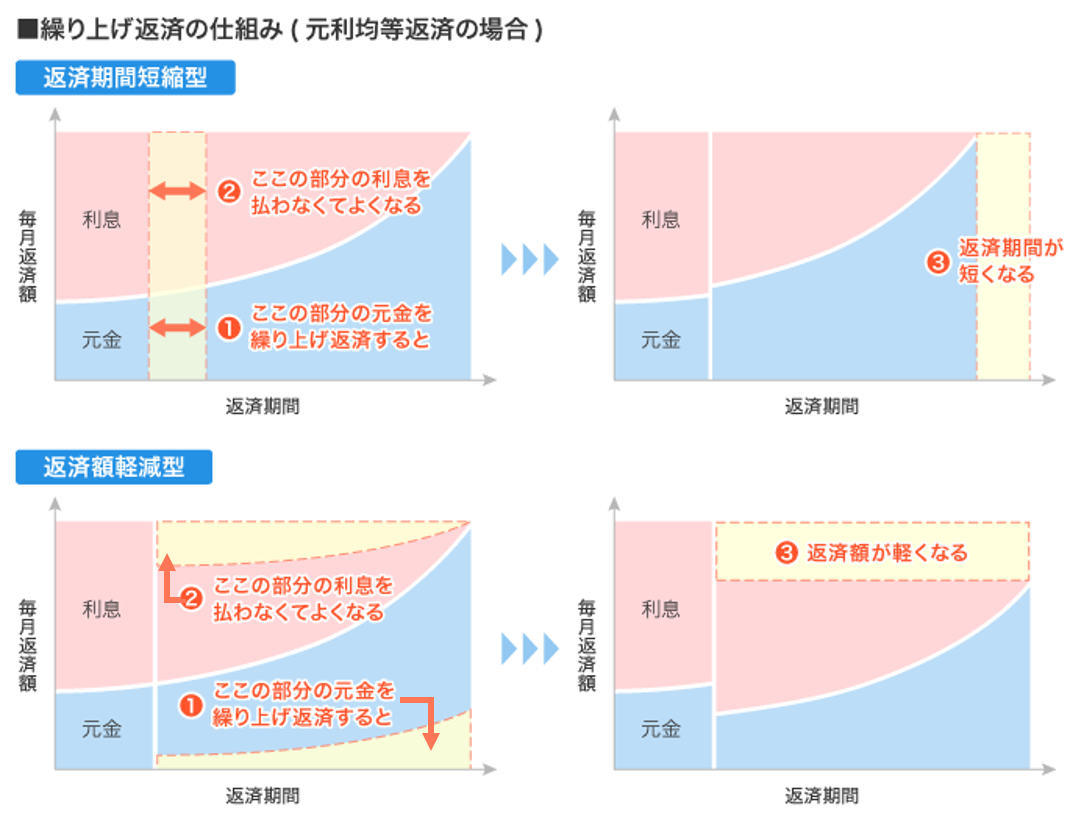
繰り上げ返済には、毎回の返済額を変えずに借入期間を前倒しで短縮する「期間短縮型」と、返済期間はそのままに毎月の負担を軽減する「返済額軽減型」の2種類があります。利息軽減効果の面では「期間短縮型」が圧倒的に有利であり、元本を早期に減らすことで将来支払うはずだった膨大な利息を合法的に消滅させることができます。
しかし、金融アナリストやFP(ファイナンシャルプランナー)が近年強く警鐘を鳴らしているのが、見落とされがちな住宅ローン繰り上げ返済デメリットです。
最大の落とし穴は、「手元資金の不可逆な固定化」にあります。手元の現金を一度ローンの元本返済に充ててしまうと、後から急激なインフレ、勤務先の業績悪化による収入減、あるいは家族の重病など突発的な危機が発生しても、金融機関からその現金を無条件で引き出すことはできません。再度の借り入れ(教育ローンやフリーローン)を利用しようとすれば、住宅ローンよりもはるかに高い年3%〜10%超の金利が課されることになり、トータルで大赤字に転落する危険性があります。
さらに、住宅ローン控除(減税)の適用期間中に無理な繰り上げ返済を行い、年末借入残高を過度に減らしてしまうと、本来受けられるはずだった所得税・住民税の還付枠を自ら放棄することになりかねません。手元の余裕資金をすべて繰り上げ返済に注ぎ込む行為は、心理的な安らぎを得る代償として、家計の防衛体力を致命的に弱体化させる諸刃の剣なのです。

【2026年最新】年金繰り上げ受給の落とし穴と減額率のリアル
少子高齢化と社会保障給付の持続可能性が叫ばれる中、シニア世代の関心を集め続けているのが公的年金の受給開始時期です。原則65歳からの受給開始を60歳から前倒しできる制度ですが、実態を精査せずに申請書を提出した結果、取り返しのつかない不利益を被る受給者が後を絶ちません。
現在の制度設計を正確に把握する上で基準となるのが、年金繰り上げ受給減額率です。2022年(令和4年)4月の法改正によって、1962年(昭和37年)4月2日以降に生まれた人の減額率は「月あたり0.4%」(法改正前の月0.5%から緩和)へと改定されました。仮に最短の60歳0か月で受給を開始した場合、60か月×0.4%となり、受給額は最大24%永久に減額されます。
制度改革が進められた繰り上げ受給2026年最新制度の環境下でも、この「一度決定した減額率は一生涯変わらない」という大原則は揺るぎません。多くの人が陥る年金繰り上げ受給の落とし穴として、以下の3点が挙げられます。
1つ目は、障害年金や遺族年金との併給制限です。繰り上げ受給を請求した後に重い病気や事故で障害等級に該当する状態になっても、事後重症による障害基礎年金を請求することが法律上不可能になります。万が一のセーフティネットを自ら切り落とすリスクは極めて甚大です。
2つ目は、国民年金の任意加入ができなくなる点です。過去に未納期間や保険料免除期間があり、満額の老齢基礎年金を受給できない人が後から追納して受給額を満額に近づける手段が完全に断たれます。
3つ目は、税金・社会保険料の負担比率と平均余命の罠です。厚生労働省の統計データが示す通り、日本人男性の平均寿命は81歳を超え、女性は87歳を超えています。60歳で24%減額された年金を受け取り続けた場合、65歳受給開始の人と生涯累計受給額が逆転する損益分岐点は、およそ80歳10か月前後に訪れます。現代の平均余命まで生きれば、繰り上げ受給を選択した人の方が確実に累計受給額で数百万円単位の損失を被る計算になります。
【徹底比較】各分野における「繰り上げ」の条件・メリット・デメリット
ここまで見てきたように、「繰り上げ」という同一の言葉であっても、適用される分野によってその構造や成否を分けるメカニズムは全く異なります。各主要分野の数値データと特徴を客観的に比較・整理しました。
| 適用分野 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 大学・高校入試(合格) | 辞退枠発生に伴う順次繰り上げ。連絡は3月中旬〜末日に集中。 | 正規定員の数%〜10%前後が追加枠となるケースが多い。 | 吉報である一方、併願先への納付金(約20〜30万円)が返金されない二重出費リスクあり。 |
| 住宅ローン(返済) | 期間短縮型と返済額軽減型。100万円単位の内入れが一般的。 | 手数料はネット手続きで無料〜数千円、窓口では数万円。 | 金利上昇局面では有効な防衛策だが、生活防衛資金(最低半年分の生活費)の確保が絶対条件。 |
| 公的年金(受給) | 月0.4%減額(最大60か月で24%減)。生涯にわたり減額率が固定。 | 受給開始は60歳〜64歳11か月。損益分岐点は約80歳10か月。 | 長寿リスクを考慮すると原則として非推奨。健康上の懸念や事業引退など個別事由がない限り慎重に。 |
| 公職選挙(当選) | 公職選挙法に基づく欠員補充。有効投票数の規定割合以上の次点者。 | 欠員発生から一定期間(議員任期満了前など)内に実施。 | 民主主義のコストを抑えつつ民意を反映させる極めて合理的かつ厳格な制度。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
公的データや理論上のシミュレーションだけでは見えてこないのが、現場で当事者が直面する生々しい現実です。SNS、大手コミュニティサイト、知恵袋、当事者の手記から浮かび上がるリアルな告白を検証します。
都内の私立大学を受験したある保護者の手記には、次のような葛藤が綴られています。
「3月28日の午後、すでに滑り止めの大学に下宿の手付金と入学金計80万円を振り込み、家具の配送手配を終えた段階で、第一志望群の大学から『追加合格となりました』と電話が入りました。歓喜と同時に、捨て金になる数十万円の出費に血の気が引きました。電話口で『明日正午までに手続き書類を速達で送れますか』と迫られ、親子でパニックに陥りながら郵便局へ走った記憶は一生忘れられません」
また、住宅ローンの繰り上げ返済に熱中した50代会社員の男性は、ネットの相談掲示板でこう後悔を打ち明けています。
「『借金は悪だ、一刻も早く返すべきだ』という強迫観念から、ボーナスが出るたびに百万円単位で繰り上げ返済に注ぎ込み、35年ローンを12年で完済しました。ところがその翌年、勤務先で早期退職勧奨が始まり、私自身もうつ病を患って休職。手元には築年数の経った家と、わずか数十万円の普通預金しか残っていませんでした。家を担保に金を借りようにも無職では審査が通らない。金利数パーセントを惜しんで現金を捨てた自分の愚かさを呪いました」
これらの告白が浮き彫りにしているのは、「繰り上げ」という行為が単なる事務処理ではなく、個人のライフプランや精神状態を根底から揺さぶる劇的な意思決定であるという厳然たる事実です。
一般に知られていない盲点とネットの誤解
インターネット上の言説には、一面的な事実だけを切り取った誤解や都市伝説が数多く氾濫しています。特に拡散されやすい誤った言説の真相を客観的に是正します。
誤解1:「繰り上げ合格は裏口や寄付金で優遇される」という噂の真実
補欠合格からの繰り上げについて、一部の掲示板等で「大学OBの推薦や多額の寄付金が影響する」といった噂が囁かれることがありますが、現在の入試制度においてこれは完全な虚構です。文部科学省の厳格な指導と不正入試再発防止策のもと、繰り上げの順番は試験の総合得点順に厳密にデータ管理されています。欠員が出た枠に対し、あらかじめ定められた順位名簿の上位から順に機械的に連絡が行われるため、主観的な情実が介入する余地はありません。
誤解2:「年金の繰り上げ受給は早くもらった者勝ち」という短絡的思考
「年金崩壊が近いから、もらえるものは60歳から早くもらっておくのが一番得だ」という言説がSNSで散見されます。しかしこれは、インフレ(物価上昇)リスクと長寿リスクを完全に無視した危険な誤解です。公的年金は物価や賃金の変動に応じて改定される「実質的な終身保険」としての機能を持ちます。減額された低年金のまま90歳、100歳まで長生きした場合、民間保険や個人貯蓄でその目減り分を補填し続けることは極めて困難です。年金繰り上げ受給は「目先の現金獲得」と引き換えに、「超高齢期の生活防衛力」を永久に削る行為であることを忘れてはなりません。
【プロの結論】行動経済学とライフプランから導く「選ぶべき人・避けるべき人」
人間には、将来得られる大きな利益よりも「目の前にある小さな利益やすぐに手に入る確実性」を過大に評価してしまう心理的バイアス(行動経済学で言う「現在バイアス」や「損失回避傾向」)が存在します。「借金を一刻も早くゼロにして安心したい」「年金を早くもらって自由になりたい」という衝動は、この心理的バウンダリーの崩れから生じる典型例です。
感情に流されず、制度のメリットを最大限に活かしつつ致命的なリスクを回避するために、プロの視点から「選ぶべき人」と「慎重になるべき人」の明確な判断基準を提示します。
住宅ローン繰り上げ返済の判断基準
【選ぶべき人】
・病気や失職に備えた生活防衛資金(最低でも生活費の1年分以上)が普通預金として確保できている人
・適用されている金利が固定金利等で高く、安全資産運用の利回りを確実に上回っている人
・定年退職が数年後に迫り、退職金に頼らず現役中に負債を完済して老後の固定費を劇的に下げたい人
【おすすめできない人】
・子どもが今後大学に進学するなど、数年以内に大規模な教育費支出を控えている世帯
・住宅ローン減税の控除期間(10年〜13年)がまだ数年以上残っている人
・手元の現預金残高が300万円未満など、予期せぬトラブルに対応できるバッファーが薄い人
年金繰り上げ受給の判断基準
【選ぶべき人】
・健康上の理由や持病により、医師の所見等からも平均余命まで生きることが客観的に難しいと判断される人
・60歳以降の完全リタイアに伴い無収入となり、繰り上げ受給をしなければ日々の生活困窮に陥る人
・すでに十分な個人資産(不動産収入や株式配当など)を保有しており、公的年金を満額残す必要性が極めて低い人
【おすすめできない人】
・60歳以降も再雇用やフリーランスとして働き、一定水準以上の給与収入や事業収入が見込める人(在職老齢年金の支給停止にかかるリスクがあるため)
・家系的に長寿傾向があり、80歳以降の健康寿命に自信がある人
・万が一の際の障害基礎年金の受給資格を強固に残しておきたい人
【繰り上げ と は】に関するよくある質問(FAQ)
Q1:「繰り上げ」と「前倒し」の英語表現にはどのような違いがありますか?
A1:英語でも両者のニュアンスは明確に異なります。予定や期日を前倒し・繰り上げる場合、一般的な「前倒し(日程を早める)」には「bring forward」や「move up」が用いられます。一方、会議やイベントの時間を繰り上げる際には「advance the schedule」などが使われます。また、入試や順位の「繰り上げ合格」は「admitted from the waiting list」、「繰り上げ当選」は「elected due to a vacancy」と表現され、空き枠(リスト)から引き上げられる文脈が明確に区別されます。
Q2:入試の繰り上げ合格の電話に出られなかった場合、即失格になりますか?
A2:大学の方針によって対応が分かれます。多くの大学では一度つながらなくても数時間後に再架電するか、保護者の緊急連絡先へ電話を入れてくれます。しかし、3月28日〜31日などの最終局面では、定員充足を急ぐため「指定時間(例:1時間以内)までに折り返しがない場合は辞退とみなし次点者へ移行する」と募集要項に明記している大学もあります。不在着信に気付いたら即座に折り返せるよう、登録番号の着信履歴には常に気を配る必要があります。
Q3:住宅ローンの繰り上げ返済は、10万円などの少額でも効果はありますか?
A3:大きな効果があります。インターネットバンキングを利用すれば手数料無料で1円や1万円単位から繰り上げ返済ができる金融機関が主流です。特に返済初期であれば、元本が多いため、わずか10万円の内入れであっても数万円単位の将来利息を確実に削減できます。手元の生活防衛資金を脅かさない範囲で、少額ずつこまめに返済期間を縮める方法は、リスクの低い極めて堅実なアプローチです。
Q4:年金を一度繰り上げて受け取り始めた後、途中で取り消すことは可能ですか?
A4:一切不可能です。公的年金の繰り上げ請求書を年金事務所に提出し受理された時点で、その決定は法的に確定します。「思ったより生活費が余ったから65歳受給開始に戻したい」「減額を取り消したい」という申請は法律上認められていません。一生涯減額された金額を受け取り続けることになるため、申請前のシミュレーションが極めて重要です。
まとめ:目先の利益に惑わされず制度の本質を見抜く判断基準
「繰り上げ」という言葉は、期日や順序を前に動かすというシンプルな動作を指す一方で、その背後には厳格な法律、組織の規律、そして金融や人生の不可逆なトレードオフが張り巡らされています。
受験における繰り上げ合格は、最後まで諦めずに努力を重ねた者への正当な権利行使であり、迅速な情報把握と即断力が求められます。その一方で、住宅ローンの繰り上げ返済や公的年金の繰り上げ受給は、自らの意思で将来の選択肢を狭める可能性を孕んだ「重大な財務戦略」です。目先の借金消滅や早期の現金給付という甘美な誘惑に囚われ、手元資金の流動性や超高齢期の防衛力を犠牲にしては本末転倒と言わざるを得ません。
不確実性が高まり続けるこれからの社会において不可欠なのは、「前倒し」との本質的な違いを理解する知性と、制度の裏に隠された落とし穴を客観的に見抜く冷静なリテラシーです。提示された選択肢の利点だけでなく、手放すことになるリスクを天秤にかけ、自身のライフステージに最も適した最適解を導き出してください。 (出典: 繰り上げ と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
