JA共済の自動車保険は本当に安い?事故対応の真相と損保との違いを検証
物価高や自動車関連コストの上昇が続く中、家計の固定費を少しでも抑えようと自動車保険の見直しを進めるドライバーが増加しています。その中で、必ずといってよいほど比較検討のテーブルに上がるのが、JA共済が展開する自動車共済「クルマスター」です。民間の大手損保やダイレクト型(通販型)保険に比べて掛金が割安とされる一方で、インターネット上では「事故対応が遅い」「示談交渉で不利になるのではないか」といった真偽不明のネガティブな風評も散見されます。
果たして、JA共済の自動車保険は噂どおりに安いのか、そして万が一の際の事故対応力は信頼に足る水準にあるのでしょうか。株式会社と協同組合という組織構造の根本的な相違点から、過失割合をめぐる交渉の実態、等級引き継ぎの落とし穴まで、2026年現在の最新事情と取材データをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:JA自動車共済クルマスターは非営利の相互扶助組織のため営利マージンが乗らず、多くの年齢層や車両タイプで割安な掛金水準を実現している。
- 要点2:ネット上で囁かれる「事故対応が不安」という評判は過去の窓口対応の印象や伝聞が多く、現在は全国約300か所の専任損害調査拠点と24時間365日の事故受付体制が確立されている。
- 要点3:一般の損害保険会社との間で無事故のノンフリート等級は原則そのまま引き継ぎ可能であり、農家以外の一般ドライバーも「准組合員」などの簡単な手続きで問題なく加入できる。
【2026年最新】JA自動車共済クルマスターの基本構造と一般任意保険との決定的な違い
私たちが普段「自動車保険」と総称しているサービスには、民間の損害保険会社が提供する「損害保険」と、農業協同組合(JA)などが提供する「自動車共済」の2種類が存在します。JA共済の主力商品である「JA自動車共済クルマスター」は、法律上の位置づけからガバナンスの構造に至るまで、一般の任意保険とは明確に異なる設計思想を持っています。
最大の相違点は、運営主体の法的根拠と目的にあります。民間損保は「保険業法」に基づき金融庁の監督を受け、株主への利益配当を目指す株式会社として運営されています。対してJA共済は、「農業協同組合法」を根拠法とし、農林水産省の監督下に置かれる非営利の協同組織です。利益の最大化ではなく、組合員同士が困ったときに助け合う「相互扶助」を事業の原点としています。
この組織形態の違いは、制度面において以下の実質的な差異を生み出しています。
- 用語の違い:損保における「保険料」は共済では「掛金」、「保険金」は「共済金」、「契約者」は「ご契約者・共済契約者」と呼ばれます。
- 破綻時のセーフティネット:民間損保は経営破綻時に「損害保険契約者保護機構」の補償対象となりますが、JA共済は対象外です。ただし、JA共済は独自の広域支援体制と潤沢な準備金を保有しており、健全性を示すソルベンシー・マージン比率は健全性の基準である200%を大幅に超える数値を維持しています。
- 加入資格の柔軟性:農業従事者専用という誤認が根強いものの、実際にはJA共済の組合員以外加入条件として、少額(地域により1,000円〜数千円程度)の出資金を納めて「准組合員」になるか、出資金すら不要な「員外利用」の手続きを取ることで、会社員や自営業者でも一切の制限なく契約できます。
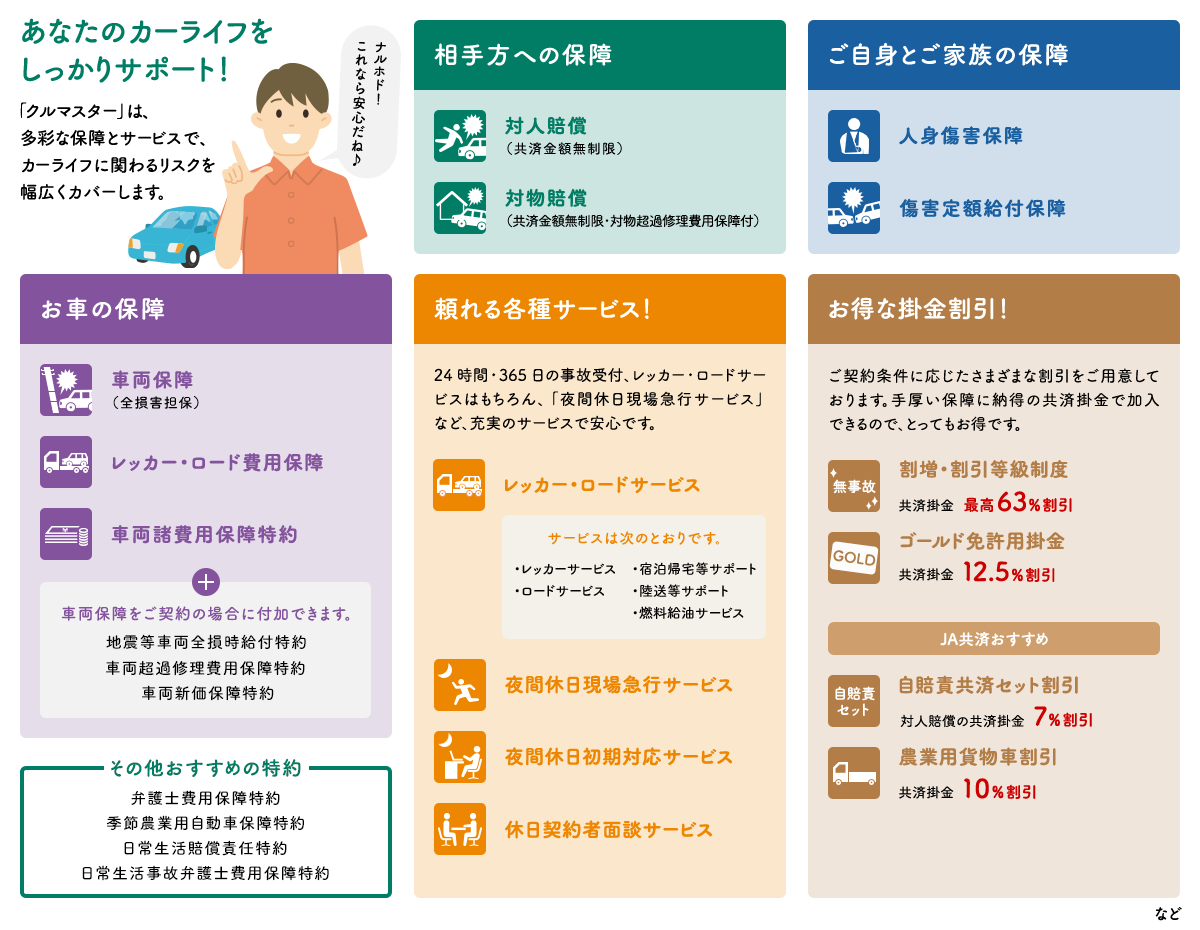
JA共済自動車保険が安い理由とは?見積もりシミュレーションと掛金のからくり
競合他社と比較した際、多くのユーザーが実感するのが「掛金の割安感」です。JA共済の自動車保険が安い理由には、非営利組織特有の財務構造と、長年培われた地域密着のインフラが寄与しています。
第一に、株主配当を捻出する必要がないため、事業経費(付加掛金)を抑えた料率設計が可能です。第二に、全国に張り巡らされた既存のJA支所店舗を営業拠点として活用できるため、莫大なテレビCM費や新規の店舗展開コストを掛金に転嫁せずに済みます。
実際に「JA自動車共済の見積もりシミュレーション」を試算してみると、特に30代〜50代のファミリー層や、軽トラック、ワンボックスカーなどを複数台所有する家庭において、大手代理店型損保より年間で2万円〜4万円以上抑えられるケースが珍しくありません。また、年齢条件の設定(21歳以上、26歳以上、35歳以上補償など)や、運転者を家族限定にする特約、安全運転サポート車(ASV)割引などを組み合わせることで、掛金の圧縮幅はさらに広がります。
加えて、「JA共済車両保険の補償内容」についても、衝突や盗難、水害までカバーする「一般型」と、自損事故を除外して掛金を抑える「エコノミー型」が選択可能です。自家用乗用車だけでなく、農業用作業車や商用バン、軽自動車など、多様な車種を1つの窓口で包括して管理できる点も家計全体のコストダウンにつながっています。
【徹底比較】JA自動車共済と大手損保・ダイレクト型自動車保険の性能データ対照表
実際の保障性能やサービス水準において、JA共済は民間各社とどのように競合しているのでしょうか。代理店型メガ損保およびネット専業のダイレクト型損保との客観的な比較データを下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年間掛金・保険料水準(40代・20等級例) | 車両保険付きで約40,000円〜55,000円 | 代理店型:65,000円前後 通販型:35,000円〜45,000円 | 通販型最安帯には及ばないが、対面代理店型より確実に割安。コストパフォーマンスは極めて優秀。 |
| 対人・対物賠償保障 | 無制限設定が標準、示談代行サービス付 | 無制限設定が業界標準 | 大手損保と同等。対物超過修理費用補償特約なども選択可能で不足なし。 |
| 事故受付体制・初動対応 | 24時間365日受付 専任損調拠点:全国約300か所 | 24時間365日受付・初期対応専任デスク配備 | コールセンターと専任部署の連携が進み、かつて指摘された平日昼間のみの遅延は解消傾向。 |
| 等級引き継ぎの互換性 | 損保各社・主要共済と1〜20等級を完全継承 | 日本損害保険協会加盟各社間での等級交換 | 他社からの乗り換え・他社への再乗り換えともに等級が無駄にならない安心設計。 |
| ロードサービス | レッカーけん引(無料距離制限あり)、落輪引き上げ、バッテリー上がり等対応 | 各社自動付帯(無料レッカー50〜100km超) | 基本機能は網羅。遠方トラブル時の帰宅費用・宿泊費用サポートの規約は要確認。 |

【実態検証】利用者の生の声と現場目線で見えたリアル|事故対応の真相と示談交渉
SNSや口コミ掲示板で「JA共済自動車保険の評判」をリサーチすると、称賛と批判が二極化している光景が目に留まります。実際の事故経験者や関係者の証言を突き合わせると、「JA共済事故対応の真相」には組織特有のシステム構造が深く関わっている事実が浮かび上がってきます。
ネット上に投稿されるリアルな声の傾向
「JA共済自動車保険ネットの反応」を丹念に拾い上げると、満足層と不満層の間には以下のようなコントラストが存在します。
「追突事故に遭った際、担当者が即日相手側の保険会社と連絡を取ってくれ、過失割合ゼロの交渉もスムーズに片付いた。地元の支所に行けば顔見知りの職員が書類の書き方まで丁寧に手伝ってくれた」(40代・自営業・利用歴8年)
「相手がJA共済だったが、専任担当者からの連絡が平日の昼過ぎに1本入るだけで、こちらの主張に対する折り返しが遅いと感じた。示談交渉のテンポが損保と比べてワンテンポ遅れる印象を持った」(30代・会社員・被害者側)
過失割合の算定と示談交渉のメカニズム
一部のネットコミュニティでは「JA共済は示談交渉で弱気になり過失割合で負ける」「共済側が強硬すぎて話がまとまらない」という相反する噂が飛び交います。しかし、「JA共済の示談交渉と過失割合」の算出実務において、共済独自の恣意的なルールが適用されることは一切ありません。
過失割合は、民間損保と同様に別冊判例タイムズなどの法曹界標準テキストに掲載された過去の裁判例・過失相殺基準に基づいて機械的かつ論理的に算定されます。交渉が難航するケースの多くは、ドライブレコーダーの映像がない状態で当事者双方の主張が食い違っている場合や、現場の窓口職員と本部の事故専任担当(損害調査員)との連絡ルートで情報伝達にタイムラグが生じた場合に起きています。
担当者による交渉力の個人差をカバーするためにも、契約時には必ず「弁護士費用特約」を付帯させておくことがリスク回避の鉄則です。万が一過失割合で納得がいかない事態に直面しても、弁護士を介して毅然とした対応を進められます。
一般に知られていない盲点とネットの誤解|「農家専用」という神話を解体する
JA共済を巡っては、長年刷り込まれた固定観念からくる誤解がネット上に数多く放置されています。契約を検討するにあたり、解消しておくべき3大誤解を解剖します。
誤解1:「農業を営んでいないと契約できない、あるいは手続きが極めて面倒」
これは完全な誤解です。前述の通り、地域を問わず一般会社員でも即日加入できます。窓口やWeb試算から手続きを進める際、所定の出資金(1口1,000円〜数千円が一般的)を一度預けるだけで「准組合員」の資格を得られ、正組合員と全く同じ保障を受けられます。なお、この出資金は将来的に引っ越し等で脱退する際には原則として返還されます。
誤解2:「共済から一般損保へ、あるいは損保から共済へ等級は引き継げない」
自動車保険の乗り換えで最も恐れられるのが等級のリセットですが、「JA自動車共済の等級引き継ぎ」は、損害保険料率算出機構のネットワークを通じて国内の主要民間損保(東京海上日動、損保ジャパン、三井住友海上、あいおいニッセイ同和、各社ダイレクト損保)および主要共済(全労済・こくみん共済coop等)と双方向で相互連携しています。前契約で積み上げた15等級や20等級はそのまま引き継がれ、事故歴に伴う「事故あり係数適用期間」も正確に継承されます。
誤解3:「ダイレクト型保険に比べてWeb対応が一切できない」
かつては対面窓口や外務員(ライフアドバイザー・LA)の訪問が基本でしたが、現在はWebサイト上での見積もりシミュレーションや資料請求、オンラインでの手続き導線も段階的に強化されています。完全ペーパーレスを志向するネット専業損保と比べると対面前提の業務設計が残るものの、「すべてを対面で丸投げしたい層」と「Webで手軽に比較したい層」の双方に対応できるハイブリッドな体制へとシフトしています。
JA共済自動車共済のデメリットと注意点|契約前に知るべき5つのハードル
コストパフォーマンスに優れるクルマスターですが、契約後に後悔しないためには固有の弱点を事前に把握しておく必要があります。「JA共済自動車共済のデメリットと注意点」として、以下の5点は見落とせません。
- ネット通販専業の最安プランには及ばないケースがある:走行距離が年間3,000km以下で、ゴールド免許を保持する30〜40代の単身者などの場合、走行距離連動型を採用する外資系・国内ダイレクト型損保のほうが掛金を安く抑えられることがあります。
- 損害保険契約者保護機構のセーフティネット対象外:万が一の経営難に際して法的な保護機構の傘外にある点は、純粋な制度比較上の留意点です(健全性指標自体は高い水準にあります)。
- 窓口担当者(各単協職員)の専門知識のバラつき:事故専任部署のプロは高度な知見を持っていますが、最初の窓口となる地域JAの一般職員によって、自動車保険の約款や特約知識に若干のスキルの差が見られる場合があります。
- ロードサービスの付帯内容:無料のレッカー牽引距離や、事故・故障発生時の宿泊・帰宅費用サポートの適用条件が、ロードサービス専業付帯を売りにする一部の民間損保と比べて条件が細かく設定されている場合があります。契約のしおりでの確認が不可欠です。
- 割戻金の変動:共済の特徴である「割戻金(事業年度ごとの剰余金還元)」は、運用成績や共済金支払い実績によって変動し、近年はゼロまたはごく少額となる年度も増えているため、割戻金を見込んだ過度な皮算用は避けるべきです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や組織行動論の観点から自動車保険の選択プロセスを分析すると、多くのドライバーは「目先の掛金の安さ」と「有事の際の安心感」のトレードオフにおいて、認知バイアスに陥りがちです。大手ブランドのテレビCMに過剰な安心感を見出す「利用可能性ヒューリスティック」や、逆に共済という言葉だけで事故対応を不安視する偏見がその典型です。
合理的な判断を下すための明確な分岐点は、自身の「生活圏」「保有台数」「コミュニケーションの選好」にあります。
▼JA共済を積極的に選ぶべき人:
- 地方・郊外在住で、自宅近くにJAのリアル店舗が存在する。
- 一家で複数台(普通車、軽自動車、軽トラなど)を所有しており、まとめて管理・割引適用を受けたい。
- 万が一の際に、顔の見えないコールセンターだけでなく、近隣窓口で直接相談できる物理的拠点の安心感を重視する。
- 代理店型損保の手厚い補償を求めつつ、年間数万円の維持費削減を実現したい。
▼ダイレクト型損保など他社を優先検討すべき人:
- 年間の走行距離が極端に短く、完全Web完結・アプリ完結のスマートな管理を最優先したい。
- 出資金の納入手続きや協同組合という枠組みに心理的な抵抗感がある。
- 対面対応を一切不要とし、純粋な最低価格のみを1円単位で徹底追求したい。
【ja 共済 自動車 保険】に関するよくある質問(FAQ)
Q1:JA共済の自動車保険は、農家や農業関係者でなくても本当に加入できますか?
A1:問題なく加入できます。日本国内にお住まいの方であれば、最寄りのJA窓口で「准組合員」の加入手続き(1口1,000円〜数千円程度の出資金の預け入れ。脱退時に原則返還)を行うか、一定の範囲内で員外利用制度を利用することで、誰でも民間損保と全く同様に契約が可能です。
Q2:事故現場への駆けつけサービスや示談代行は付いていますか?
A2:法律上認められている対人・対物事故における「示談代行サービス」は標準で付帯しています。また、事故時の初期対応や現場急行、レッカー手配を行うサポート体制も24時間365日整っています。ただし、自身に過失が一切ない「もらい事故(過失割合ゼロ)」の場合は法律上示談代行ができないため、弁護士費用特約を活用して弁護士へ依頼する形となります。
Q3:一般損保からJA共済に乗り換える場合、現在の等級は引き継がれますか?
A3:はい、引き継がれます。JA共済は日本損害保険協会加盟の損害保険各社や他主要共済との間で等級情報交換を行っているため、現在の等級(無事故実績)をそのままスライドさせて契約できます。他社への再乗り換え時も同様に等級証明書を発行することで引き継ぎが可能です。
Q4:万が一JA共済が破綻した場合、契約はどうなりますか?
A4:JA共済は民間損保を対象とする「損害保険契約者保護機構」には加入していません。しかし、農業協同組合法に基づき、共済契約者を保護するための相互救済制度や十分な責任準備金の積み立てが義務付けられており、健全性の目安となるソルベンシー・マージン比率も極めて高い安全水準を保っています。
まとめ:2026年における自動車保険選びの最適解
JA共済の自動車共済「クルマスター」は、ネット上で誇張されがちな「事故対応の劣悪さ」というステレオタイプとは異なり、現代的な専任損害調査体制と高い資力を備えた極めて実効的な保障商品です。非営利組織ならではの良心的な掛金設定と、大手損保に比肩する充実した特約ラインナップは、家計防衛を真剣に考える生活者にとって力強い選択肢となります。
一方で、ライフスタイルや走行環境によってはネット専業損保のほうがトータルコストや利便性で勝るケースも確実に存在します。重要なのは、根拠のない風評に惑わされることなく、複数社での見積もりシミュレーションを比較した上で、自身と家族のカーライフに最も合致した保障を選択することです。 (出典: ja 共済 自動車 保険(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
