全東信の決済端末が突如停止!破産とリース契約の罠を徹底追及
2026年7月6日、クレジットカード決済代行大手の「株式会社全東信」が、大阪地方裁判所へ自己破産を申請し、破産手続開始決定を受けました。負債総額は約1,200億円規模に達し、決済業界において今年最大級の経営破綻として経済界に激震が走っています。全国の飲食店、美容室、小売店など数万店舗に及ぶ加盟店では、営業中に突然クレジットカードが通らなくなる決済障害が多発し、店頭での顧客対応や未入金売上を巡って現場は大混乱に陥っています。
これまで店舗経営者のコミュニティでは、「決済手数料の安さや無料キャンペーンを強調する営業電話が怪しい」「リース契約の解約を申し出たら法外な違約金を請求された」といった不穏な評判が囁かれていました。今回の経営破綻によって、代理店網を駆使した営業活動と、その陰に隠されていた長期高額リース契約の構造的歪みが白日の下に晒される形となりました。本稿では、全東信の決済端末を巡るトラブルの実態、契約のからくり、そして被害を受けた店舗が今直ちに講じるべき実践的対策を徹底追及します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年7月6日の破産手続開始決定により全東信の決済サービスは完全停止。端末の電源が入っても決済は実行できず、他社サービスへの端末流用も一切不可能。
- 要点2:「手数料最安・端末実質無料」を謳った代理店営業の裏で、5年〜7年に及ぶ解約不能な高額信販リースが結ばれており、破産後もリース代金請求が続く二重の被害構造が存在。
- 要点3:被害店舗は端末の即時使用停止、最後に入金された日以降の未入金売上の保全と債権届出、信販会社への支払停止抗弁の手続き、そして安全な新決済端末への緊急切り替えが急務。
【2026年最新】負債1,200億円の衝撃|株式会社全東信の破綻と加盟店の混乱
報道各社の取材データおよび帝国データバンク等の信用調査資料によると、株式会社全東信は長年にわたりCAT端末や据置型・モバイル型のマルチ決済端末を中小事業者向けに展開してきました。しかし、急速に進むキャッシュレス市場の競争激化、大手決済プラットフォーマーによる手数料引き下げ圧力、さらに独自の資金繰り悪化が重なり、2026年7月6日、大阪地裁より破産手続開始決定を受ける事態に至りました。
この破綻により、全東信が提供していた決済ゲートウェイは即日遮断されました。店頭では「通信エラー」「決済受付不可」のエラーコードが端末画面に表示され、来店客のスワイプやタッチ決済が一切処理できないトラブルが全国規模で発生しています。特に深刻なのが、直近の売上金の未入金問題です。破産手続き開始決定以降、全東信名義の銀行口座は凍結されており、破産管財人の管理下に置かれています。加盟店が自店舗のアカウント画面で確認できる確定売上であっても、通常の締め日サイクルで口座へ振り込まれる見込みは極めて低く、債権届出を通じた配当を待つ長期的な法的手続きを強いられることになります。
手数料の安さや無料キャンペーンの裏側|解約トラブルと違約金の真相
「全東信の決済端末は本当に安心なのか?」という疑問に対し、ネット上の口コミや知恵袋、SNS上では以前から数多くの告発が寄せられていました。その火種となっていたのが、巧妙に設計された「長期リース契約」の仕組みです。
加盟店オーナーへの取材から浮かび上がった典型的な営業手口は、電話勧誘や飛び込み営業によるアプローチでした。「地域の光回線切り替えに伴い、最新のキャッシュレス決済端末を無償提供できる」「他社よりもクレジットカード決済手数料を引き下げ、実質コストゼロで導入できる」といった甘言が並びます。多くの多忙な経営者は「端末本体が無料になるサービス」と認識したまま契約書に捺印してしまいます。
しかし、実際に結ばれていた書類の正体は、決済代行サービス契約とは別に切り離された、信販会社(リース会社)との「動産設備リース契約」でした。月額料金は1万円から2万円程度に設定されているものの、契約期間は法定耐用年数を大きく超える5年(60回)から7年(84回)。総支払額は100万円から150万円という、市販の端末価格(数万円程度)からは乖離した高額設定になっていたのです。
さらに加盟店を苦しめたのが、解約と違約金に関する厳格な制約です。店舗の閉店や他社決済への乗り換えを理由に「全東信のリース契約を解約したい」と申し出ても、リース会社からは「動産リースは中途解約が原則認められない」「解約する場合は残存リース料全額を一括弁済金(違約金)として支払う必要がある」と拒絶される事態が多発。店舗側が「全東信の営業マンから無料と聞いていた」と抗弁しても、契約名義が第三者である信販会社宛てになっているため、水掛け論に持ち込まれ泣き寝入りするケースが後を絶ちませんでした。
【データ比較】全東信の旧態契約と2026年最新キャッシュレス端末の決定打
なぜこれほど多くの店舗が全東信のスキームに巻き込まれたのか。2026年現在のオープンなキャッシュレス決済サービス(Square、Airペイ、STORES決済、スマレジなど)の市場相場と、全東信の契約構造を比較すると、その異常性が数値データから浮き彫りになります。
| 比較項目 | 全東信の端末契約モデル | 2026年最新のクラウド決済水準 | 専門家の見解・リスク評価 |
|---|---|---|---|
| 契約形態 | 信販会社を介した5〜7年の長期分割リース | 月額利用契約+機器買い切りまたは無償貸与 | 信販リースは中途解約不可。倒産時も債権が残り極めて危険。 |
| 端末費用総額 | 約80万〜150万円(月額1万〜2万円×60〜84回) | 0円〜49,800円前後(買切型) | 実勢価格の数十倍。過剰な中間マージンが上乗せされている。 |
| 決済手数料 | 見かけ上2.5〜3.2%(固定費負担で実質高騰) | 一律2.48%〜3.24%(透明性の高い料率) | 端末の固定費がかさむため、実質的な店舗負担率は跳ね上がる。 |
| 審査スピード・基準 | 代理店経由+信販会社の与信審査(数週間) | オンライン完結(最短即日〜3営業日) | 全東信は店舗の信用力を使って信販枠を組ませる構造だった。 |
| 解約条件・違約金 | 中途解約不可(残余期間分のリース料全額請求) | いつでも解約可能・解約違約金0円が標準 | 現代のSaaS型決済において年単位の拘束や違約金は時代遅れ。 |

【実態検証】利用者の生の声と代理店営業がもたらした現場の傷痕
経済産業省や消費生活センター、ならびに加盟店被害者のコミュニティに集まる一次証言からは、現場の凄惨な実態が生々しく伝わってきます。
都内で個人居酒屋を営む店主の手記には、次のような生々しい証言が記されています。「電話口では『地域振興の新しいマルチ決済端末のモニター募集』と案内された。店舗にやってきた営業担当者は、他社の決済手数料を目の前で計算し、『月々の決済手数料が浮いた分で端末代は実質相殺され、一切損は出ない』と熱弁していた。全東信のCAT端末の使い方の説明もそこそこに、分厚い契約書の署名欄に次々と押印を求められた。破産した今、端末はただの文鎮になり、手元には信販会社からの月々1万6,000円、残り4年分の請求書だけが残されている」。
この手口を支えていたのが「全東信の代理店制度の仕組み」です。一次代理店・二次代理店が介在し、端末1台を長期リースで成約させるごとに、信販会社から代理店側へ数十万円単位の高額なインセンティブ前払金が支払われていました。そのため、営業担当者は目先の成約手数料を獲得するため、リスクやリース契約である事実を極力隠蔽し、「無料」「乗り換えキャンペーン」という言葉を過剰に用いて中小事業者を誘引し続けたのです。
一般に知られていない盲点とネットの誤解|端末の流用・返却は可能か
全東信の破産劇を受け、インターネット上では誤った情報や危険な憶測が飛び交っています。事業者が二次被害を回避するために押さえておくべき「決定的な事実」を整理します。
誤解1:全東信の決済端末を他社サービスで再利用(交換流用)できる?
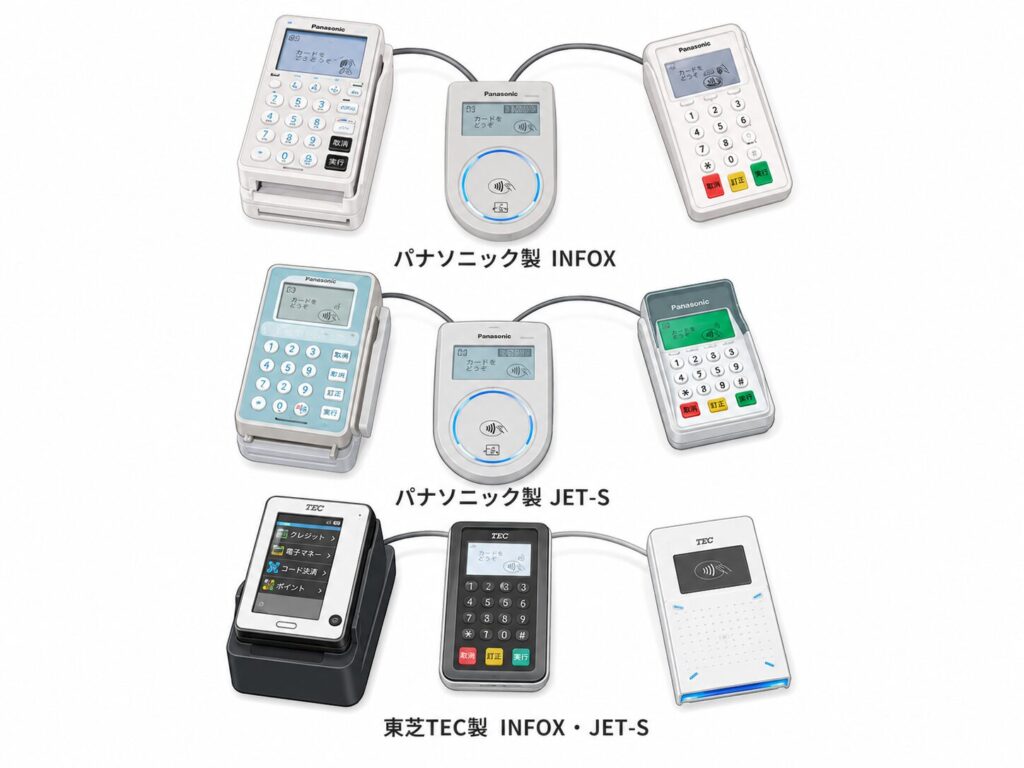
「端末の機械自体は正常に動くのだから、ファームウェアを書き換えたり他社の決済代行に契約変更すればそのまま使えるのではないか」という疑問を持つオーナーが少なくありません。しかし、結論から言えば流用は一切不可能です。決済端末の内部には、各決済センターやアクワイアラー(カード会社)と直結する固有のセキュリティ暗号化鍵(マスターキー)や専用プログラムが物理チップレベルで組み込まれています。外部から他社アプリを導入したり設定を変更することは国際セキュリティ基準(PCI DSS)上も遮断されており、他社へ乗り換える際は新たな決済端末をゼロから導入するしか方法はありません。
誤解2:全東信が破産したため、端末リース料の引き落としも自動的に消滅する?
極めて危険な思い込みが「サービスが使えなくなったのだから、リース代金も支払う必要はないはずだ」という判断です。前述の通り、リース契約の契約相手は全東信ではなく独立した「信販会社・リース会社」です。法的には「物件の売買・賃貸借」として成立しており、決済機能が停止したとしても、信販会社側は「機器自体の所有権を提供しているため支払い義務がある」と主張してきます。自らの独断で銀行口座の引き落としを一方的に停止すると、信用情報機関(CICやJICC)に金融事故情報(ブラックリスト)として登録され、店舗の運転資金借入や事業用クレジットカードの利用が差し止められる恐れがあります。
【プロの結論】「リース商法」に中小事業者が嵌る構造的力学と防衛の鉄則
全東信の問題は、単なる一企業の倒産事件にとどまりません。これは昭和・平成の時代から形を変えて繰り返されてきた、電話回線・コピー機・ホームページ制作などを巡る「情報格差を突いた悪質OA機器リース商法」が、現代のキャッシュレス決済市場に転生した構造犯罪的な側面を持っています。
事業者が自衛のために知るべき教訓は、「決済端末に長期信販リースを適用する業者は100%疑う」という絶対のバウンダリー(境界線)を引くことです。決済ハードウェアはスマートフォンのように3〜4年で技術革新が進み、通信規格やセキュリティ要件も目まぐるしく変化します。5年以上の長期リースで固定化すること自体がビジネスモデルとして致命的に破綻しているのです。
今契約を検討している事業者のための明確な判断基準
- 即座に契約を拒否すべき条件:信販会社の審査を伴う契約、月額数万円×5年以上の拘束、中途解約不可の条項があるもの、営業電話や飛び込みで「実質無料」を強調してくる業者。
- 安心して選べる条件:端末代金が一括買切(数万円以内)または初期無償提供、月額固定費0円、解約違約金が一切発生しないクラウド型サービス(Square、Airペイ、STORES等)。
【緊急対策マニュアル】全東信端末の加盟店が今すぐ行うべき4つの行動手順
全東信の決済端末を導入しており、現在被害に直面している店舗オーナーは、感情的な混乱を抑え、次の手順で機械的かつ迅速に行動を起こしてください。
- 全東信端末の物理的停止と店頭アナウンスの切り替え
端末の電源を直ちにオフにし、レジカウンターから撤去してください。電源が入った状態で来店客にカードを提示させてもエラーとなり、無用なクレームを招きます。当面は「現金決済」または「PayPayなどの直接契約QRコード決済」のみで運用する旨を店頭POPで明示します。 - 未入金売上明細の保全と破産管財人への届出準備
端末や管理画面から、直近の確定売上データ、取引ログ、締め日明細をすべて印刷またはPDFで保存してください。特に「最後に入金が確認できた日」から「端末停止時」までの未受取金額を正確に集計します。今後、大阪地方裁判所および破産管財人から加盟店宛てに「破産債権届出書」が送付されてくるため、証拠書類を添付して提出します(※配当率は極めて低くなる可能性があります)。 - 信販会社に対する「支払停止の抗弁書」の検討と専門窓口への相談
端末が使用不能になった事実を理由に、信販会社に対して割賦販売法や民法上の同時履行の抗弁等に基づく支払停止を申し立てる手続きを検討します。自己判断で引き落としを止めるのではなく、弁護士(日本弁護士連合会の法律相談など)、商工会議所の相談窓口、または経済産業省の消費経済・特定商取引関連窓口へ速やかに相談してください。 - 審査が早い代替キャッシュレス決済端末の緊急手配
店舗の売上機会損失を最小限に抑えるため、即日〜数日でアカウントが開設できる最新のクラウド決済代行へ速やかに申し込みを行います。現在、AirペイやSquareなどは全東信の破綻に伴う乗り換え特設相談窓口を設けており、端末の無償提供キャンペーンや超短期導入プランを提供しています。
【全東信 端末】に関するよくある質問(FAQ)
Q1:全東信の決済端末は、現在も電源を入れれば使える可能性はありますか?
A1:一切使えません。2026年7月6日の破産手続開始に伴い、全東信が運営する中継サーバーおよびカード会社との通信ゲートウェイが完全に遮断されました。端末が通電して液晶画面が点灯しても、カード読み取り時に通信エラーとなり、決済処理は成立しません。
Q2:全東信が破産したのに、信販会社からリース料金が引き落とされ続けています。止められますか?
A2:無断で銀行口座の残高をゼロにして引き落としを拒絶することは推奨されません。リース会社側は別法人であるため、信用情報機関に延滞登録(事故情報)を行ってくるリスクがあります。「端末提供事業者の破産により機器の利用目的が達成できなくなった」旨を記載した支払停止の抗弁書を信販会社宛てに内容証明郵便等で送付し、法的な対抗措置を講じた上で交渉を進める必要があります。必ず専門の弁護士や公的相談窓口の指導を仰いでください。
Q3:最後に決済処理した売上金は、今後振り込まれるのでしょうか?
A3:通常のサイクルで全額が振り込まれる可能性は極めて低いと言わざるを得ません。全東信の口座資産は破産財団に組み入れられており、加盟店の売上金債権は「一般破産債権」として扱われます。破産管財人による資産換価手続きを経て、数ヶ月から1年以上後に数%程度の配当として一部が分配されるか、配当ゼロで終結するケースが一般的です。
Q4:他社に乗り換える際、全東信の端末をそのまま流用して設定変更できますか?
A4:不可能です。端末内部には全東信専用のセキュリティキーやプログラムが書き込まれており、他社の決済代行会社(リクルート、Square等)がその端末を流用して決済処理を行うことは安全基準上認められていません。他社へ移行する場合は、そのサービスが指定する専用の新型端末を新たに導入する必要があります。
まとめ:全東信の破綻が残した教訓と今後の決済選び
株式会社全東信の経営破綻は、甘い言葉で結ばせる長期信販リース商法の脆さとリスクを、最悪の形で証明することとなりました。「決済手数料が安くなる」「端末が無償になる」という言葉の裏には、事業者自身が全責任を負わされる拘束力と莫大なコストが隠されていました。
キャッシュレス決済は、現代の店舗運営にとって不可欠な社会インフラです。だからこそ、契約内容の透明性、いつでも解約できる柔軟性、そしてハードウェアと役務提供が一体となった健全なサービス基盤を見極めるリテラシーが、今すべての事業者に求められています。被害を受けた事業者は直ちに被害拡大の防止措置を完了させ、健全で安全な店舗基盤の再構築へと歩みを進めてください。 (出典: 全 東信 端末(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
