額面とは?手取りとの違いや引かれる内訳・計算方法をプロが解説
就職や転職、あるいは毎月の給与明細を手にした際、「求人票に書いてあった月給より、口座に振り込まれた金額が明らかに少ない」と違和感を覚えた経験を持つ人は少なくありません。このギャップを生み出している根源が、給与における「額面(がくめん)」と「手取り」の違いです。会社から支払われる名目上の報酬と、私たちが実際に自由に使える現金との間には、法律に基づいた複数の天引きが存在しています。
2026年を迎え、社会保険料の適用拡大や「子ども・子育て支援金」の導入をはじめとする社会保障・税制の改定が進む中、額面と手取りの乖離は一段とシビアな生活課題となっています。給与明細の「額面とは」一体何を指し、なぜ満額を受け取ることができないのか。本稿では、引かれる税金・社会保険料の正確な内訳から手元に残る金額の算出方法、求人票を見る際の落とし穴まで、現場の最新データをもとに分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面とは各種手当を含めた会社からの「総支給額」であり、銀行口座に実際に振り込まれる「手取り」とは明確に異なる。
- 要点2:額面月収からは健康保険・厚生年金・雇用保険などの「社会保険料」と、所得税・住民税の「税金」が強制的に天引きされる。
- 要点3:手取りは額面の約75〜85%(約8割)が相場。2026年の制度改定を踏まえ、求人票や年収交渉では名目値ではなく実質手取額の把握が不可欠である。
【給与明細の真実】「額面とは」何を指す?手取りとの決定的な違い
給与明細を開いたとき、最も大きな数字として記載されているのが「総支給額」であり、これがビジネスや日常生活で額面と呼ばれる金額の正体です。元来、経済や金融の文脈において額面(Face value)とは、債券や紙幣、切手などの券面に印字された名目上の価値を指します。給与においても同様で、「雇用契約上、会社が支払うと定めた金銭の総額」を意味します。
ここで多くの人が混同しやすいのが、「基本給」と「額面」の違いです。基本給は給与の土台となる固定給であり、基本給そのものが額面になるわけではありません。額面は、基本給に対して残業手当、通勤手当、役職手当、住宅手当、家族手当など、会社から支給されるあらゆる諸手当をすべて合算した金額になります。
一方の「手取り」は、差引支給額として明細に印字される金額であり、額面から法定控除(税金や社会保険料)を天引きした後に、個人の銀行口座へ実際に着金する金額を指します。つまり、「額面=会社が払ったコストの総額」「手取り=労働者が自由に使える可処分所得」という構図が成り立っています。

【リアルな内訳】額面月収から引かれるもの一覧|税金と社会保険料の正体
なぜ額面通りの給与を手にすることができないのか。その理由は、法律によって企業に義務付けられている給与天引き(源泉徴収および特別徴収)にあります。給与明細の「控除の部」に並ぶ項目は、大きく分けて「社会保険料控除」と「税金」の2つのカテゴリーで構成されています。
労働者の手元に届く前に差し引かれる主な項目と役割は次の通りです。
- 健康保険料:病気や怪我をした際の医療費自己負担を3割に抑えるための保険料。原則として会社と従業員が折半で負担します。
- 介護保険料:40歳以上の国民に加入義務が生じる介護給付のための費用。
- 厚生年金保険料:老齢年金や障害年金、遺族年金の原資となる積立金。全額面月収に対して高率で課され、これも労使折半です。
- 雇用保険料:失業時の給付や育児休業給付金を支える制度。業種ごとに定められた料率が天引きされます。
- 子ども・子育て支援金:2026年度から本格稼働する医療保険料に上乗せして徴収される新たな公的負担。
- 所得税:その月の給与額と扶養親族の数に応じて概算計算され、会社が国へ代理納付する国税(年末調整で過不足が清算されます)。
- 住民税:前年の課税所得に基づいて算出され、地方自治体へ納付する地方税。社会人2年目の6月から徴収が始まります。
会社独自の制度によっては、これらに加えて労働組合費、財形貯蓄、社員食堂の利用代金、社宅費用などが控除されるケースもありますが、公的に手取りを大きく圧縮している主因は、社会保険料と税金の2大要素です。
【2026年最新シミュレーション】額面年収早見表と手取り約8割の理由
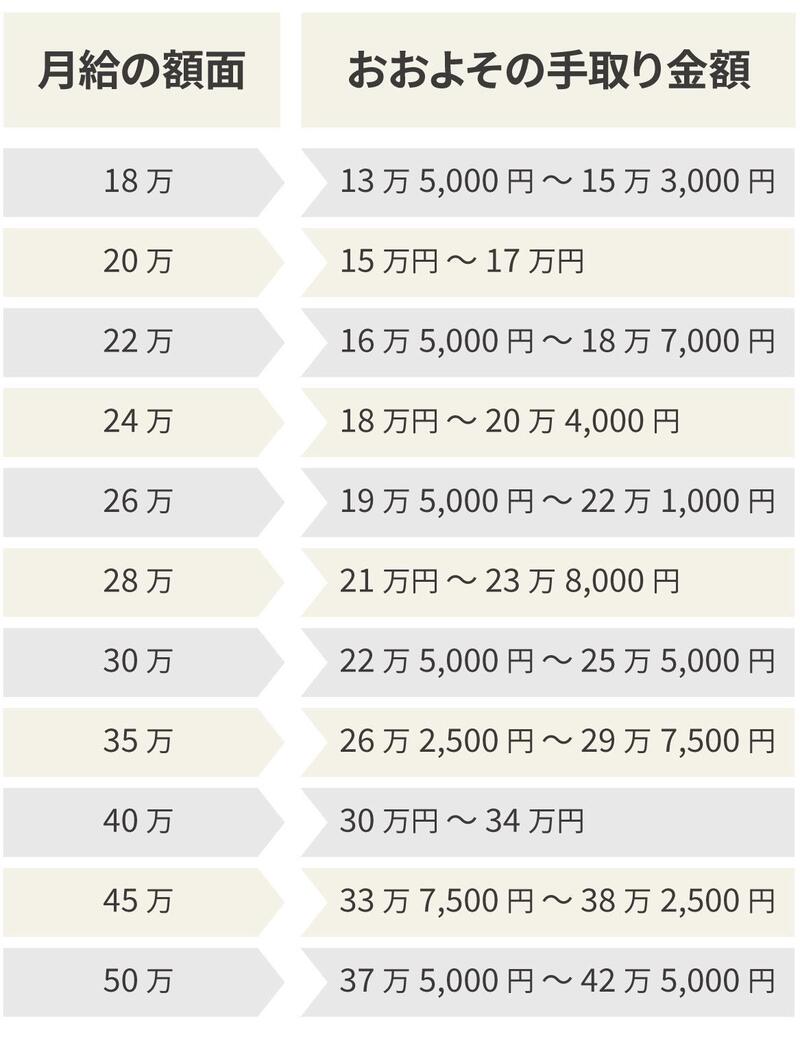
額面から天引きされる金額の総割合は、年収水準や配偶者・扶養親族の有無によって変動しますが、単身者の場合、おおむね額面の約75%〜85%が手取りになります。「手取りは約8割」と言われる根拠は、社会保険料(合計約14〜15%)に所得税・住民税(約5〜15%)が加わり、合計控除額が額面の15〜25%程度に収まるケースがボリュームゾーンを占めるためです。
日本の所得税は所得が高くなるほど税率が跳ね上がる「累進課税制度」を採用しているため、額面年収が増加するほど天引き割合が大きくなり、手取り率(可処分所得の割合)は徐々に低下します。以下は、独身(扶養親族なし)会社員を想定した年収別の手取り目安データです。
| 額面年収 | 推定手取り年収(手取り月収目安) | 年間天引き総額(社会保険+税) | 手取り率・実態分析 |
|---|---|---|---|
| 300万円 | 約240万円(月約20万円) | 約60万円 | 手取り率 約80%。税率は最低水準だが社会保険料の負担感が強い。 |
| 400万円 | 約315万〜320万円(月約26万円) | 約80万〜85万円 | 手取り率 約79%。平均給与層で最もボリュームの多い階層。 |
| 500万円 | 約390万〜400万円(月約33万円) | 約100万〜110万円 | 手取り率 約78%。年間の天引き額が100万円の大台を突破する。 |
| 600万円 | 約460万〜470万円(月約38万円) | 約130万〜140万円 | 手取り率 約77%。所得税率が10%から20%の枠へ本格突入。 |
| 800万円 | 約590万〜610万円(月約50万円) | 約190万〜210万円 | 手取り率 約75%。厚生年金の上限到達等もあるが所得税負担が急増。 |
| 1,000万円 | 約720万〜740万円(月約60万円) | 約260万〜280万円 | 手取り率 約72〜74%。額面は二桁だが手取りは700万円台前半に留まる。 |
簡易的な手取り計算方法としては、「額面金額 × 0.8」で見積もると生活設計の大きなズレを防ぐことができます。年収700万円を超えてくると税負担の傾斜が急になり、手取り率は0.75掛け、年収1,000万円を超えると0.7掛け前後に近づく点に注意が必要です。
【実態検証】求人票の額面表記の罠と現場で起きる「手取りショック」のリアル
転職市場や新卒採用の現場で毎年のように起きているのが、「手取りショック」と呼ばれる深刻な落胆です。SNSや知恵袋等のコミュニティ上でも、「求人票に月給30万円と書かれていたのに、口座には23万円ちょっとしか振り込まれず、家賃の支払いが想定以上に苦しい」「年収500万円で転職したはずが、税金で削られて前職と生活水準がほとんど変わらない」といった切実な声が絶えません。
求人メディアや転職サイトに記載されている「月給」や「モデル年収」は、法律上および慣例上、100%額面表示です。求人企業が手取り金額で記載することは原則としてありません。労働者ごとの扶養家族の有無、前年の所得(住民税の額)、住んでいる自治体によって控除額が異なるためです。
さらに現場で注意すべきは、「固定残業代(みなし残業代)」の存在です。例えば「月給35万円(固定残業手当45時間分を含む)」と記載されていた場合、その35万円は各種手当が満載された額面金額です。手取りに換算すれば約27万円前後になる上、45時間分の残業代が既に埋め込まれているため、過酷な労働に対して追加の割増賃金が支払われないケースも珍しくありません。求人票を確認する際は、単に額面の数字を見るのではなく、「基本給がいくらで、どんな手当が加算されているのか」を分解して精査するリテラシーが求められます。
一般に知られていない盲点とネットの誤解|「額面を上げる」ことの副作用
「額面年収が上がれば、それだけ生活は豊かになる」という常識にも、制度上の盲点が存在します。日本の税制と社会保障制度は、額面収入の増加に対して複雑な階段状の負担増を設けているためです。
代表的な誤解が、「年収が少し上がったせいで、税率が上がって手取りが減った」というものです。所得税は超過累進税率であるため、税率が上がった部分にのみ高い税率が適用される仕組みになっており、所得税単体で手取りの逆転現象が起きることは基本的にありません。
しかし、行政サービスや各種控除の所得制限が絡むと、実質的な逆転現象や著しい不公平感が発生します。児童手当の特例給付打ち切り、高校授業料の実質無償化の対象外判定、医療費の窓口負担割合の引き上げ(2割・3割負担への移行)など、額面年収を基準にした線引きが多数存在します。額面が50万円アップした結果、年間数十万円規模の公的助成を失い、家計の純余力がかえって悪化するという現象は、特に年収800万〜1,200万円前後の子育て世帯において深刻な課題として議論されています。
【プロの結論】額面と手取りのギャップに振り回されないキャリア・家計防衛基準
労働契約やマネープランを検討する際、名目上の額面だけに注目する姿勢は極めて危険です。家計防衛と賢いキャリア形成のために、以下の判断基準を徹底してください。
- 額面を見るべき場面:将来受け取る「厚生年金」の給付水準、失業時の「基本手当(失業保険)」、育児休業給付金、傷病手当金などの算出基準を確認するとき。これらはすべて額面(標準報酬月額など)を元に算出されるため、額面が高いほど万一のセーフティネットは手厚くなります。
- 手取りを見るべき場面:家賃の選定(適正水準は手取りの25〜30%以内)、住宅ローンの返済比率、日々の生活費や固定費の予算管理。生活設計を額面ベースで組むと、ほぼ確実に破綻します。
- 今すぐ活用すべき対抗策:2026年の制度改定下において実質手取りを守るには、iDeCo(個人型確定拠出年金)や企業型DCなどの「全額所得控除」制度、ふるさと納税(住民税の前払い・返礼品受取)の活用が必須のアクションとなります。
【額面 と は】に関するよくある質問(FAQ)
Q1:給与明細の「総支給額」と「額面」は完全に同じ意味ですか?
A1:実務上、完全に同じ意味として使われます。給与明細のフォーマットには「額面」という単語は印刷されておらず、「総支給額」または「支給合計」と記載されている項目が額面そのものです。
Q2:求人票に「月給25万円」と書いてある場合、手取りはいくらになりますか?
A2:年齢や扶養家族の有無で多少前後しますが、単身者の場合、手取りはおよそ19万5,000円〜20万5,000円程度になります。おおむね5万円前後は社会保険料と税金として天引きされると見込んでおくのが確実です。
Q3:新入社員の1年目は手取りが多いと聞きましたが本当ですか?
A3:本当です。前年の所得に対して課税される「住民税」が社会人1年目はかからないためです。2年目の6月以降から住民税の天引きが開始されるため、昇給していたとしても「1年目より手取りが減った」と感じる人が多く発生します。
Q4:ボーナス(賞与)の額面からも毎月の給料と同じように引かれますか?
A4:ボーナスからも毎月の給料と全く同様に、健康保険料、厚生年金保険料、雇用保険料、所得税が天引きされます。賞与に対する社会保険料率は月給とほぼ同率であり、ボーナスの手取りもやはり額面の約75〜80%程度になります。
まとめ:数字の「名目」に惑わされず手元に残る実質価値を見極める
給与明細の「額面」は、会社が従業員の労働に対して支払った価値の全体像を示す重要な数字です。しかし、私たちが毎日の暮らしを営み、将来の資産を築いていく上で真に向き合うべき現実は、銀行口座に着金する「手取り」に他なりません。
税金や社会保険料は社会を維持するための不可欠なコストである一方、2026年現在の日本において公的負担率は高止まりを続けています。転職時の条件提示や昇給の通知を受けた際は、額面の数字だけで一喜一憂せず、そのうち何割が手元に残り、何が控除されているのかを冷静に見つめ直す姿勢が求められます。額面と手取りの構造を正しく把握し、制度を味方につけた賢い生活防衛を実践していきましょう。 (出典: 額面 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
