法人とは?個人事業主との違いや法人化の年収目安を徹底解説【2026年最新】
ビジネスを立ち上げる際、あるいはフリーランスとしての活動が軌道に乗った際、必ず直面するのが「法人化」という選択肢です。日々の経済ニュースや商取引で当たり前のように使われる「法人」という言葉ですが、その法律上の本質や、個人事業主との構造的な違いを正確に把握できている人は決して多くありません。
インボイス制度の完全定着や電子帳簿保存法の浸透を経た現在、事業体の法的な枠組み選びは、単なる体裁の問題ではなく、手元に残るキャッシュや取引先からの信用に直結する死活問題となっています。知らずに個人事業主を続けて税負担で損をするケースもあれば、焦って法人化して社会保険料や維持コストに押し潰されるケースも後を絶ちません。本稿では、法人の基礎概念から税金計算、設立実務、損益分岐点となる年収の目安まで、取材現場のファクトに基づいて網羅的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法人は法律によって「人」と同じ権利能力を認められた組織であり、個人の財産や責任から完全に切り離された別個の存在である。
- 要点2:法人成りの損益分岐点は「課税所得800万円前後」が一般的な基準だが、社会保険料の負担増と法人住民税均等割(年7万円〜)の固定費を合算したシミュレーションが不可欠である。
- 要点3:株式会社と合同会社の選択は信用力とコストのトレードオフであり、資本金は1円でも法的に設立可能だが、実務上の口座開設や信用面では100万〜300万円程度が安全圏である。
【法的定義】法人格の意味と特徴|なぜ法律上「人」として扱われるのか
法律用語としての「法人」とは、生身の人間(自然人)ではないものの、法律によって権利能力(権利を持ち、義務を負う主体となる資格)を与えられた組織を指します。民法や会社法をはじめとする法体系において、事業や資産管理を行うための法的な「器」として設計されています。
法人格が存在することで、代表者個人の名義ではなく、組織名義で銀行口座を開設し、不動産を契約し、雇用契約を結び、訴訟の当事者になることが認められます。取材に応じた企業法務に詳しい弁護士は、「法人格の本質は、事業活動から生じる権利と責任を創業者個人の生計から法的に隔絶させる防護壁にある」と指摘します。万一会社が多額の負債を抱えて倒産した場合でも、出資者は原則として出資額の限度でしか責任を負わない「間接有限責任」が担保されるのが最大の特徴です(※個人保証をつけている場合を除く)。
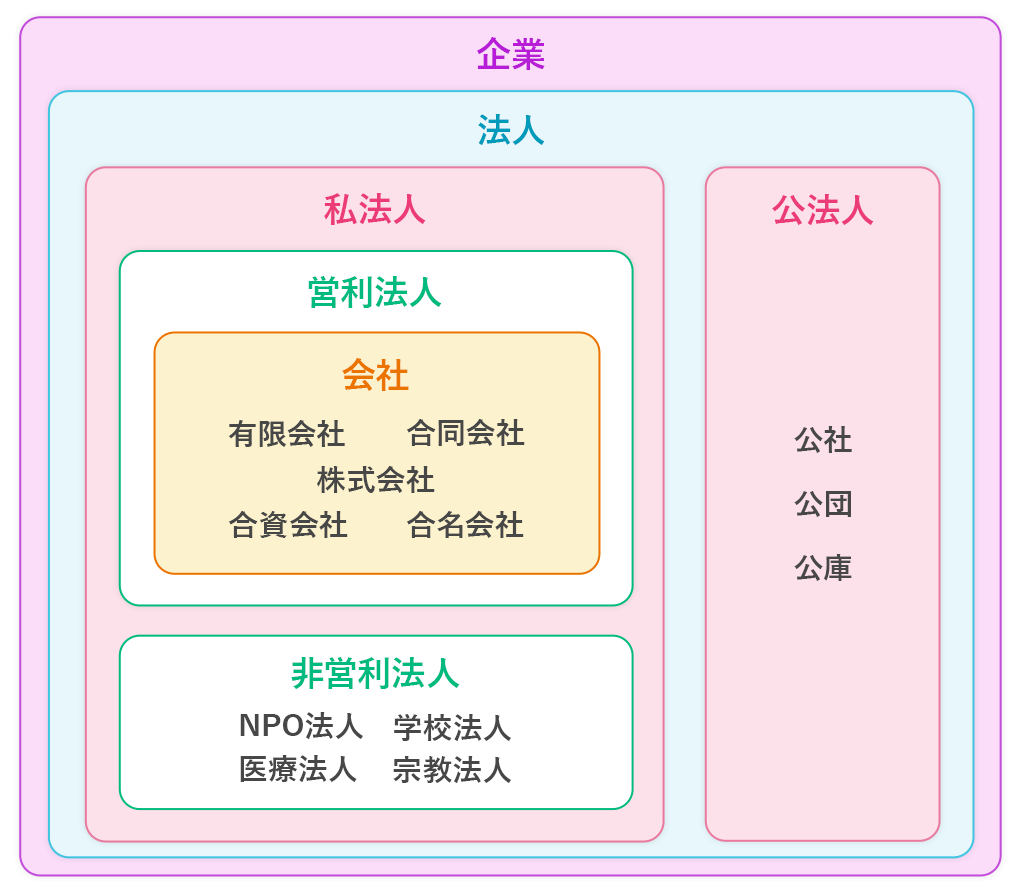
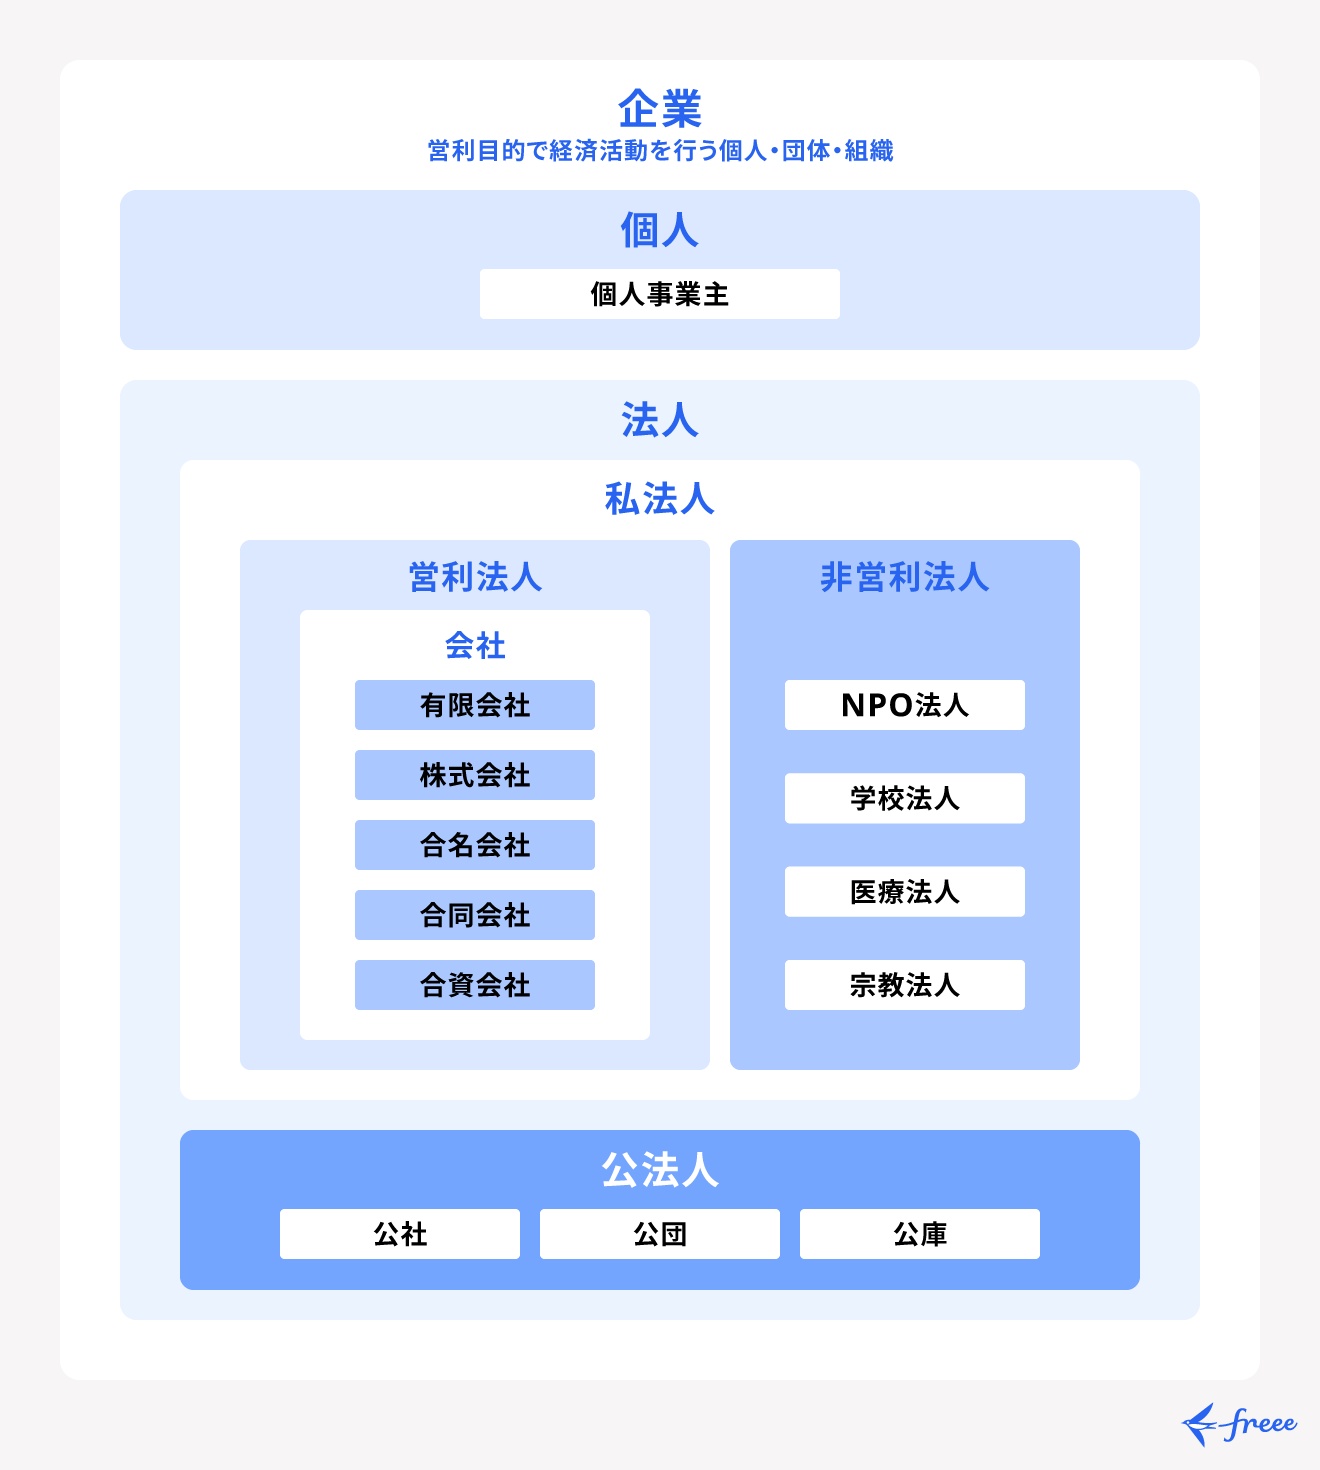
日本国内に存在する法人は、設立目的や根拠法によって多岐にわたります。主な法人の種類一覧は次の通りです。
- 営利法人(利益を上げて出資者に配当することを目的とする組織):
- 株式会社:所有(株主)と経営(取締役)が分離された、最も普及している会社形態。
- 持分会社(合同会社・合名会社・合資会社):出資者が自ら経営を行う会社形態。特に合同会社(LLC)は設立費用が安く、設立件数が急増しています。
- 非営利法人(利益の配当を行わず、特定の活動目的のために運営される組織):
- 一般社団法人・一般財団法人:公益目的に限らず、事業目的に制限なく設立可能な非営利法人。
- 特定非営利活動法人(NPO法人):社会貢献活動を行うことを目的とし、所轄庁の認証を受けて設立される法人。
- 学校法人・社会福祉法人・宗教法人:特定の特別法に基づいて認可される公益性の極めて高い法人。
【徹底比較】個人事業主と法人の違い|税金・責任・信用をデータで見る
個人事業主として活動を続けるか、法人を設立するかという決断は、事業の成長スピードや財務構造を大きく左右します。国税庁や法務省の公表データ、および税務実務の現場知見を統合した比較が以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 設立コスト | 個人:0円(開業届のみ) 株式会社:約20万〜25万円 合同会社:約6万〜10万円 | 登録免許税(株式15万円/合同6万円)、定款認証代(株式のみ約3万〜5万円) | 電子定款の普及で印紙税4万円は浮くが、株式会社は公証人の定款認証手数料が依然必須。 |
| 適用税率構造 | 個人:超過累進税率(5%〜45%+住民税10%) 法人:比例税率(法人税実効税率 約23%〜34%) | 所得が一定額を超えると法人税率の方が低くなる逆転現象が発生 | 高所得になるほど法人の税負担が有利。所得分散や役員給与控除の併用が決め手。 |
| 赤字の繰越期間 | 個人(青色申告):最大3年間 法人(青色申告):最大10年間 | 過去の赤字を将来の黒字と相殺して税金を圧縮できる期間 | 初期投資が大きく黒字化に年数を要するビジネスモデルでは、法人の10年繰越が強力。 |
| 社会保険の加入義務 | 個人:常時5人未満の雇用なら任意 法人:代表者1人でも強制加入義務あり | 健康保険・厚生年金保険料を会社と個人で約15%ずつ(計約30%)折半負担 | 法人化最大の落とし穴。利益が少ない時期は毎月の社会保険料負担が資金繰りを直撃。 |
| 負債に対する責任 | 個人:無限責任(全私財を差し押さえ対象) 法人:有限責任(出資額の範囲内のみ) | 事業上の債務に対する法律上の返済義務範囲 | 金融機関からの融資で代表者個人保証(経営者保証)を外す動きが進み、有限責任の恩恵が向上。 |
よくある疑問として「資本金はいくらから必要か」という点があります。2006年の新会社法施行以降、法的には「資本金1円」から会社設立が可能です。しかし、金融機関の法人口座開設審査や日本政策金融公庫の創業融資現場において、資本金1円の法人は実体性に疑義を持たれやすく、審査落ちのリスクが極めて高くなります。取材先の信用調査機関関係者によれば、「実務上、初期運転資金の3〜6ヶ月分に相当する100万〜300万円程度を用意するのが健全な信用のスタートライン」とされています。
【税金の実態】法人税の仕組みと計算・役員報酬の決め方で手残りが変わる
法人の税務は、個人の確定申告と根本的に異なります。個人事業主は「収入 − 経費 − 各種所得控除」に対して所得税と住民税が課されますが、法人の場合は法人の事業年度ごとに「益金 − 損金 = 所得金額」を算出し、そこに法人税率を乗じて計算します。
中小法人(資本金1億円以下)の場合、所得800万円以下の部分には軽減税率(本則15%)が適用され、800万円を超える部分には23.2%の税率が適用されます。ここに法人住民税や法人事業税、特別法人事業税を合算した実質的な税負担割合を「法人実効税率」と呼び、おおむね23%〜34%前後で推移します。
法人の節税において最も中核となるのが役員報酬の決め方です。代表者自身の給料(役員報酬)は、会社の経費(損金)に算入できますが、税法上の厳格なルールが存在します。
- 定期同額給与の原則:毎月支払う役員報酬の額は原則として年間を通じて同額でなければなりません。「今月は儲かったから役員報酬を増やし、赤字の月は減らす」といった恣意的な利益操作は禁止されており、期首から原則3ヶ月以内に確定した金額を1年間支給し続ける必要があります。このルールから外れた増額分は損金不算入となり、法人税が二重に課される致命的なミスにつながります。
- 給与所得控除の活用:役員報酬として個人が受け取った給料には、個人の所得税計算において「給与所得控除」が適用されます。会社側では損金算入され、個人側では控除を受けられるため、同一の事業利益であっても、個人事業主の事業所得よりトータルの課税対象額を合法的に圧縮できます。
- 社会保険料とのシーソー関係:役員報酬を高額に設定しすぎると、個人の所得税・住民税が跳ね上がるだけでなく、労使折半で納める健康保険・厚生年金の保険料も最高等級に達します。役員報酬と会社に残す法人所得のバランスをシミュレーションすることが、手残りキャッシュを最大化する絶対条件です。
【損益分岐点】法人成りの年収目安はいくらか?インボイス制度下のリアルな判断基準
一般的に、個人事業主が法人へと移行する(法人成りする)損益分岐点は「年間の課税所得(売上から経費と各種控除を引いた額)が800万円前後」と語られてきました。この水準を超えると、個人の所得税率(超過累進税率で所得695万円超〜900万円以下は23%、900万円超は33%+一律住民税10%)が、法人の中小企業実効税率(約23%〜34%)を上回り始めるためです。
しかし、近年の制度変化を踏まえると、単純な「所得800万円」という物差しだけでは判断を誤ります。以下の要素を加味した総合的な判断が求められます。
- 売上高1,000万円超と消費税免税ルール: 従来は「個人事業主で売上1,000万円を超えた2年後に法人成りし、新設法人としてさらに最大2年間免税事業者になる」というスキームが定番でした。しかし、適格請求書等保存方式(インボイス制度)の完全施行により、BtoB(企業間取引)でインボイス発行が取引継続の前提となっている場合、売上規模にかかわらず設立初年度から課税事業者を選択せざるを得ないケースが大半となっています。
- 年間維持コストの固定費化: 法人は、事業が赤字であっても地方自治体に納める「法人住民税均等割」が毎年最低でも約7万円発生します。また、決算・申告書の作成は極めて複雑なため、税理士への決算報酬(年間約30万〜50万円前後)が事実上の固定費として発生します。
- 取引先からの信用要求(資本金の壁・法人縛り): 大手企業や官庁との取引では、「個人事業主とは直接口座を開かない」という調達基準を設けている先が少なくありません。たとえ所得が500万円前後であっても、法人化しなければ大型案件を受注できないビジネスモデルであれば、コストを払ってでも即座に法人成りする合理性があります。
【実務完全ガイド】法人設立手続きの流れと2026年最新の行政手続き
現在、法人の設立実務はデジタル庁が推進する「法人設立ワンストップサービス」や各種クラウド会社設立ツールの定着により、以前に比べて大幅に簡素化されています。大まかな手続きの流れは以下の5ステップです。
- 基本事項の決定: 商号(会社名)、本店所在地、事業目的、出資金(資本金)、発起人、役員構成、事業年度(決算月)を決定します。特に事業目的は、将来的に許認可が必要な業種(飲食業、古物商、労働者派遣業など)を含む場合、適切な文言を盛り込んでおく必要があります。
- 定款の作成と認証: 会社の根本規則である「定款」を作成します。合同会社の場合は公証役場での認証が不要ですが、株式会社の場合は公証人による定款認証が必須となります。現在主流となっている電子定款を利用すれば、従来紙の定款にかかっていた収入印紙代4万円がゼロになります。
- 資本金の払い込み: 定款認証完了後、発起人の個人銀行口座に資本金を振り込み、その通帳コピーまたはWEB通帳の画面キャプチャを「払込証明書」として綴じ込みます(会社設立前のため、会社名義の口座はまだ存在しないためです)。
- 法務局への登記申請: 本店所在地を管轄する法務局へ登記申請書類を提出します(オンライン申請も可能)。登記申請を行った日が正式な「会社設立日」となります。書類に不備がなければ、通常1週間から10日程度で登記が完了し、登記事項証明書(登記簿謄本)と印鑑証明書が取得できるようになります。
- 税務署・年金事務所・自治体への各種届出: 登記完了後、税務署へ「法人設立届出書」「青色申告の承認申請書」「給与支払事務所等の開設届出書」などを提出します。また、代表者1人の会社であっても、管轄の年金事務所へ「健康保険・厚生年金保険新規適用届」を提出する社会保険の加入義務が発生します。従業員を雇用する場合は労働基準監督署やハローワークへの届出も必須です。

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の情報では「法人化=成功・節税」というポジティブな側面ばかりが強調されがちですが、独立系起業家や税理士の取材現場からは、生々しい悲鳴や想定外の苦悩も聞こえてきます。
「月収が上がってきたので勢いで法人化したが、最大の誤算は社会保険料だった」と語るのは、都内でWebマーケティング事業を営む30代の代表です。「個人のときは国民健康保険と国民年金で月数万円程度だったのが、役員報酬を月60万円に設定したところ、会社負担分と個人負担分を合わせて毎月約18万円近くが社会保険料として自動的に消えていく。さらに赤字の期でも均等割7万円と税理士報酬が容赦なく請求され、キャッシュフローの圧迫感は個人の比ではない」と実情を打ち明けます。
一方で、法人化によって決定的なブレイクスルーを果たした事例も確実に存在します。IT受託開発を行う元フリーランスの男性は、次のように証言しています。「フリーランス時代は下請け止まりで単価交渉も買い叩かれがちだったが、株式会社にした途端、東証上場企業から直請けの受託開発コンペに呼んでもらえるようになった。取引口座を開設するコンプライアンス審査(与信チェック)は、個人事業主のままでは門前払いだった。設立初年度にかかった約30万円の登記費用は、最初の直取引案件の利益で一瞬で回収できた」
社会学や組織論の観点から分析すると、法人化とは「事業主個人の人格と事業体の境界線(心理的・経済的バウンダリー)を物理的に分離する装置」と言えます。個人の財布と事業の財布が混然一体となりがちな個人事業主に対し、法人は「会社のお金はたとえ100円であっても社長個人の私金ではない」という厳格な規律を課します。このガバナンスと公私混同の抑止こそが、外部のステークホルダーに対する信用の源泉となっているのです。
一般に知られていない盲点とネットの誤解
法人化を巡っては、インターネットやSNS上で誤った言説が流布し、安易な設立によってトラブルに巻き込まれるケースが後を絶ちません。現場取材で判明した代表的な3つの誤解を正します。
- 誤解1:「1円起業できるから資本金1円で十分」という罠
法律上、資本金1円で登記は通りますが、実務上は極めて危険です。会社設立直後は売上が入金される前であっても、名刺作成、ドメイン取得、登記費用、各種備品などで数十万円の経費が先行して発生します。資本金1円の場合、初日でお金が底をつき、決算書上は「代表者からの借入金」で賄うことになり、即座に債務超過のような見栄えになります。何より主要メガバンクや信用金庫での法人口座開設審査において、マネーロンダリング防止の観点から資本金極小のペーパーカンパニーと疑われ、口座開設を拒絶される事例が多発しています。 - 誤解2:「合同会社(LLC)は株式会社より社会的地位が劣る」という偏見
合同会社は設立費用が安く(登録免許税6万円、公証人認証不要)、役員の任期更新(重任登記)の費用もかからない合理的な形態です。かつては「怪しい」と見られることもありましたが、現在ではApple Japan、Amazon Japan、Googleなどの巨大外資系企業の日本法人も合同会社を選択しています。出資比率に関わらず利益配分を自由に設計できる柔軟性もあり、上場(株式公開)を目指す場合や、古く保守的な業界と直接取引する場合を除き、合同会社であることを理由に事業が不利になる場面は劇的に減少しています。 - 誤解3:「法人にすればあらゆる生活費を経費にできる」という脱税まがいの幻想
SNSの「インフルエンサー税務」などで、私生活の家賃や飲食費を全額経費化できるかのように語る投稿が見受けられますが、これは完全な誤謬です。税務調査において、事業との直接的な関連性(業務遂行上の必要性)が証明できない私的支出は容赦なく否認され、重加算税や役員賞与認定(損金不算入+個人の給与課税)という過酷なペナルティが科されます。社宅制度や旅費規程など、法的に整備された枠組みを適法に運用して初めて合法的な節税が成立します。
【プロの結論】法人化をおすすめできる人・慎重になるべき人の判断基準
以上の制度構造、現場データ、実務リスクを総合的に勘案した、後悔しないための明確な判断基準を提示します。
【法人化を強く推奨できる人の条件】
- 年間の課税所得が安定して800万円を超えており、今後も急激な業績悪化のリスクが低い人。
- 取引先が中堅・大手企業であり、法人格(特に株式会社)が取引開始や口座開設の必須要件となっている人。
- 将来的に従業員を雇用し、事業を組織として拡大していく青写真を描いている人。
- 利益を個人の生活費として浪費せず、会社内に内部留保して設備投資や事業展開に再投資したい人。
【現時点では個人事業主にとどまり、慎重になるべき人の条件】
- 年間の課税所得が500万円未満で、収入の月次変動が激しいクリエイターやフリーランス。
- 取引相手が一般消費者(BtoC)中心、あるいは個人事業主同士の取引で、法人格の信用が売上に直結しない業態。
- 毎月の社会保険料負担(会社折半分を含む)や、赤字でも発生する法人住民税・税理士費用を払い続けるキャッシュの余裕がない人。
- 経理や領収書の管理が苦手で、会社の資金と個人の生活費を明確に分離して帳簿をつける管理耐性がない人。
【法人とは】に関するよくある質問(FAQ)
Q1:資本金はいくら用意するのが最も適切ですか?
A1:法的には1円から設立可能ですが、実務上は100万円〜300万円程度を強く推奨します。法人の銀行口座開設審査において資本金額は「事業への本気度と実体性」を測る最重要指標の一つであり、初期運転資金(固定費の3ヶ月分程度)をカバーできる資本金を設定しておくことが、金融機関や取引先からの信用獲得において最も安全です。
Q2:代表者1人だけの「ひとり社長」でも社会保険への加入は必須ですか?
A2:はい、法律上強制加入となります。健康保険法および厚生年金保険法において、法人は従業員の有無にかかわらず、代表者1人のみであっても社会保険の適用事業所となります。役員報酬がゼロ円の場合を除き、未加入のまま放置すると年金事務所から指導を受け、最大2年間遡って保険料を追徴されるリスクがあります。
Q3:株式会社と合同会社、どちらを選ぶべきですか?
A3:将来的に外部からの出資受け入れや株式上場(IPO)を目指す場合、あるいは伝統的な大企業とのBtoB取引が主軸となる場合は、圧倒的な知名度と信用を持つ株式会社が適しています。一方、少人数で独立した事業を営み、設立初期費用を10万円台に抑えたい場合や、役員の任期更新コスト(2〜10年ごとの登記費用)を省きたい場合は合同会社が極めて合理的な選択肢となります。
まとめ:今後の動向と失敗しないための判断基準
「法人とは何か」という問いに対する法的な答えは「権利と義務の主体となる法的な人格」ですが、ビジネス実務における答えは「信用と節税のメリットを享受する代わりに、厳格な情報開示・社会保険負担・会計責任を引き受ける契約関係」と言えます。
行政手続きのデジタル化が進んだことで、設立自体のハードルは劇的に下がりました。しかし、設立が容易になったからこそ、「作ること」を目的にしてはいけません。法人という器を維持するためには、毎年の均等割、厳格な役員報酬ルール、そして決して軽くはない社会保険料の支払いが義務として課され続けます。
自らの現在のステージ、年間課税所得の推移、取引先が求めている属性を冷静に天秤にかけ、形式的な法人化に踊らされることなく、事業実態に最も即した法的一歩を踏み出すことが肝要です。 (出典: 法人 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
