年金定期便で受給額が少なすぎる真相!50歳未満と以上のカラクリ
誕生月に日本年金機構から届く「ねんきん定期便」。親展のシールをめくり、印字された金額を見て「これだけしか貰えないのか」と青ざめた経験を持つ人は少なくありません。現役世代のSNS上でも「毎月あんなに社会保険料を引かれているのに、受給見込額が年額数十万円だった」「これでは到底老後を暮らせない」といった悲鳴や誤解が後を絶ちません。
しかし、その数字を鵜呑みにして絶望するのは早計です。ねんきん定期便には、読者の年齢によって「これまでの加入実績」を記しているケースと「将来の見込額」を記しているケースという、仕組み上の大きな分水嶺が存在します。記載額の背景にある計算のカラクリや確認すべき急所を知らないと、将来設計を見誤るだけでなく、万が一の記録漏れを見過ごして将来大きな損失を被るリスクすらあります。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満に届く通知は「これまでの実績額」に過ぎず、50歳以上の「将来の見込額」とは計算ロジックが根本から異なる。
- 要点2:35歳・45歳・59歳の「節目年齢」には封書が届き、全期間の厚生年金加入記録を細部まで点検する必要がある。
- 要点3:2026年現在の制度改正動向を踏まえ、ペーパーレスの電子版や試算シミュレーションを併用することが安心への近道となる。
【愕然の真相】「受給額が少なすぎる」と嘆く前に知るべき年齢別の計算ルール
ハガキを開いた瞬間に受給予定額の低さに衝撃を受ける人の大半は、49歳以下の現役世代です。日本年金機構が送付するねんきん定期便は、受給開始年齢に近づく「50歳」を境に、記載されている金額の算出根拠が完全に切り替わります。
50歳未満の通知書に並んでいる数字は、将来もらえる予測金額ではありません。「作成日時点までに納付した保険料だけで計算した年金額」です。20歳から働き始めて30歳を迎えた人であれば、わずか10年分の加入実績に基づく老齢基礎年金と老齢厚生年金の合計額しか記載されません。20代・30代の記載額が年額20万〜40万円程度(月額わずか2万〜3万円)にしかならないのは、制度設計上当たり前の仕様なのです。
一方、50歳以上の通知書に記載される金額は「ねんきん定期便50歳以上の見込額」であり、現在の加入条件(標準報酬月額や年金種別)が60歳まで継続すると仮定した「65歳受給開始時点の見込額」へと変わります。この年齢ごとの表示仕様の違いこそが、ネット上で「年金受給額が少ない理由」として最も多く見られる勘違いの正体です。額面を直視して将来を悲観する前に、まずは自身の年齢と計算方式の整合性を確認しなければなりません。
年金定期便の見方を完全解説|ハガキと封書のチェックポイント
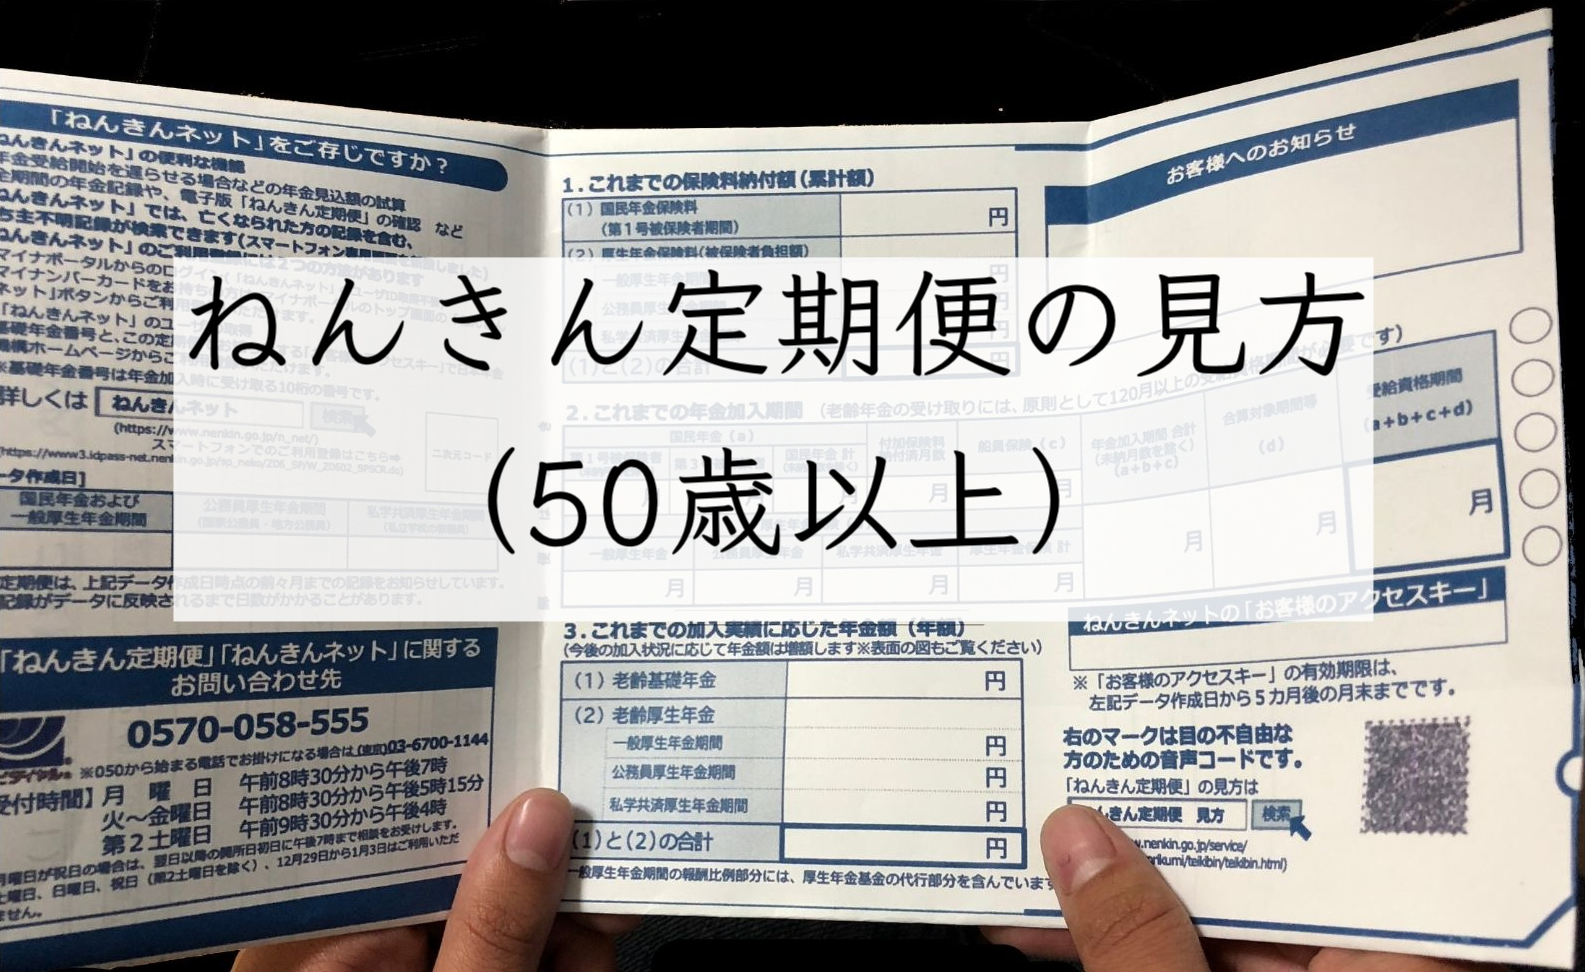
ねんきん定期便は毎年誕生月に送られてきますが、毎年同じ形状で届くわけではありません。通常年は圧着ハガキですが、節目年齢(35歳・45歳・59歳)を迎えた年だけは、日本年金機構から青い封書で届きます。この2つの形態を見極め、確認すべき項目を整理しておくことが肝要です。
通常年のハガキ版で真っ先に見るべきは、「これまでの年金加入期間」と「納付済みの月数」です。会社員や公務員として厚生年金に加入していた月数と、自営業や学生として国民年金を納付した月数が合算され、受給資格期間(原則10年=120カ月以上)を満たしているかを確認します。直近1年間の月別状況欄では、勤務先が正しく厚生年金保険料を納入しているか、標準報酬月額に不自然な引き下げがないかを照合します。
一方、節目年齢の封書には「全履歴」が網羅された一覧表が同封されています。過去の転職履歴、結婚による氏名変更や種別変更(第3号被保険者期間など)、企業の統廃合期における厚生年金加入記録の脱落がないか、1行ずつ入念に突き合わせる作業が不可欠です。万が一未統合の記録が見つかった場合は、放置すると本来もらえるはずの年金が永久に消滅しかねません。
【徹底比較】年齢・形式で何が違う?ねんきん定期便の表示データ一覧
定期便の記載項目は、受取人の状況によって複雑に枝分かれしています。年代や到達フェーズごとの違いを一目で把握できるよう、客観的な比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 50歳未満の記載金額 | 作成時点までの「実績額」のみを反映 | 30歳平均:年額約25万〜35万円前後 | 将来の確定額ではないため、金額の少なさに動揺する必要は一切ない。 |
| 50歳以上の記載金額 | 60歳まで同一収入が継続する前提の「見込額」 | 会社員平均:年額約170万〜220万円前後 | 役職定年による給与ダウンや早期退職があると、記載額より減額する罠に注意。 |
| 節目年齢(35・45・59歳) | 封書にて年金加入開始からの「全記録」を送付 | 確認対象月数:最大400〜480カ月分 | 転職や独立の経験がある人は最重要。消えた年金問題の再発防止に不可欠。 |
| 受給資格期間の判定 | 受給に必要な最低納付期間:120カ月(10年) | 満額受給には480カ月(40年)の全納が必要 | 未納・免除期間がある場合、追納制度(10年以内)の活用判断基準となる。 |
【実態検証】利用者の生の声と現場目線で見えたリアルな落とし穴
相談現場やSNSのリアルな声を集約すると、ねんきん定期便をめぐって多くの加入者が同じ落とし穴にはまっている実態が浮き彫りになります。
特に50代の会社員から頻出するのが、「55歳の定期便を見て老後資金を計算していたが、役職定年で基本給が4割下がったら見込額が下がってしまった」というケースです。前述の通り、50歳以上の見込額は「現在の給与水準が60歳まで据え置かれる前提」で試算されています。大企業を中心に広がる50代半ばの役職定年、シニア再雇用による年収低下、あるいは脱サラして個人事業主になった場合、定期便に記載された金額通りの受給は望めません。
また、子育て期に専業主婦(主夫)だった期間の種別変更手続きが漏れており、国民年金が未納扱いになっていた事例も散見されます。「夫が手続きしてくれていると思い込んでいた」というケースは非常に多く、封書が届いた節目年齢で初めて判明して青ざめる当事者が少なくありません。紙面上の数字を信じ切るのではなく、前提条件の危うさを疑う視点が求められます。
一般に知られていない盲点とネットの誤解|2026年最新年金制度改正のインパクト
ネット上の言説で散見される「年金制度はいずれ破綻するから払うだけ無駄」「額面から税金が引かれない手取り額だと思っていた」といった思い込みには、重大な誤解が含まれています。
まず、ねんきん定期便に印字されている見込額は「額面(税引前)」です。実際の年金支給時には、所得税・住民税、国民健康保険料(または後期高齢者医療保険料)、介護保険料が原則として天引き(特別徴収)されます。世帯状況や居住地域にもよるものの、実際の「手取り額」は額面の約85%〜90%程度に目減りする計算をあらかじめ織り込んでおかなければ、老後の生活収支は破綻を招きます。
さらに注目すべきは、議論が進展している2026年最新年金制度改正の潮流です。短時間労働者への厚生年金適用拡大の強化や、受給開始時期の上限引き上げ(75歳受給開始による最大84%増額の選択肢定着)など、制度の枠組みは激動しています。従来の「65歳で満額受給」という固定観念にとらわれず、最新の制度改定が自身の加入月数や受給額に与える影響を把握することが必須となります。
情報収集の遅れを防ぐ有効策が、「ねんきん定期便電子版切り替え」です。郵送ハガキを待たずとも、政府の年金ポータル「ねんきんネットログイン」を経由すれば、マイナポータル連携によってスマートフォンから24時間いつでも最新データを確認できます。さらに「年金見込額の試算シミュレーション」を活用すれば、「62歳でリタイアした場合」「70歳まで繰り下げた場合」など、自身の就労シナリオに合わせたリアルな受給額を瞬時に可視化できます。
【プロの結論】電子版を活用すべき人・郵送ハガキを残すべき人の特徴
デジタル化が進む現在、電子版への移行には明確な向き不向きが存在します。
【電子版に切り替えるべき人】
転職回数が多い人、副業やフリーランスなど多様な働き方を実践している人、将来の繰り下げ受給を綿密にシミュレーションしたい人です。電子版であればPDFで過去全期間の履歴をいつでもダウンロードでき、年収変動に応じた受給額の再試算も数分で完了します。また、住所変更に伴うハガキの不達や個人情報紛失のリスクも排除できます。
【紙のハガキ郵送を残すべき人】
デジタルツールの操作やマイナンバーカードの暗証番号管理に不安がある人、年に一度手元に郵便物が届かないと確認を完全に忘れてしまう人です。無理に電子版へ移行した結果、ログインを放置して記録確認を数年間怠る事態に陥るくらいであれば、年1回強制的に自宅ポストへ届く紙ハガキを点検する運用のほうが安全です。
年金定期便いつ届くか&紛失時の年金定期便の再発行手続き
年金定期便いつ届くかという疑問に対する明確な答えは、「誕生月の前月に日本年金機構から発送され、誕生月の中旬〜下旬にかけて自宅ポストへ投函される」です(※1日生まれの人は誕生月の前々月に発送)。もし誕生月を過ぎても届かない場合、転居届の未提出による宛所不明での返送や、未納記録の確認中である可能性が考えられます。
万が一紛失してしまった場合や届かない場合でも、焦る必要はありません。年金定期便の再発行手続きは極めて簡潔です。「ねんきん定期便・ねんきん特別便専用ダイヤル」への電話連絡、あるいは最寄りの年金事務所の窓口で申請すれば、通常1〜2週間程度で再発行された書類が郵送されます。急ぎで記録を確認したい場合は、基礎年金番号を用意した上で「ねんきんネット」へ新規登録・ログインすれば、再発行を待たずにブラウザ上ですぐに全履歴を閲覧できます。
【年金定期便】に関するよくある質問(FAQ)
Q1:50歳未満ですが、将来実際に受け取れる額を今すぐ知る方法はありますか?
A1:ハガキの額面ではなく、「ねんきんネット」の試算機能をご活用ください。現在の年収が60歳まで続くと仮定した試算や、将来の働き方を変えた場合の試算が簡単に行えます。
Q2:過去の職歴が一部抜けている気がします。どう対処すべきですか?
A2:節目年齢で届く封書に同封された「年金加入記録回答票」に記入して返送するか、当時の雇用保険被保険者証や給料明細を持参の上、年金事務所へ調査をご依頼ください。
Q3:電子版に切り替えた後、やっぱり紙のハガキに戻すことは可能ですか?
A3:可能です。「ねんきんネット」の郵送希望設定画面からいつでも郵送再開の手続きが行えます。
Q4:定期便の記載金額から、老後資金の不足分をどう逆算すればいいですか?
A4:50歳以上の見込額(手取り想定で約85%)から、想定される老後の月間支出(総務省家計調査等の平均値)を差し引き、不足する月額に平均余命の月数を掛けることで、準備すべき自助努力の資金規模が明確になります。
まとめ:今後の動向と失敗しないための判断基準
ねんきん定期便は、単なる「公的機関からの通知書」ではありません。記載された金額の裏にある算出ルールを正しく理解し、人生の選択肢を広げるための重要な羅針盤です。
50歳未満であれば「過去の積み上げ」として冷静に受け止め、50歳以上であれば「条件付きの見込額」として役職定年等のリスクを織り込む。そして節目年齢には必ず全履歴を照合し、必要に応じて電子版の試算シミュレーションを駆使する——このサイクルを確立することが、不条理な損失を防ぐ最大の防壁となります。年に一度手元に届くハガキをただの紙切れで終わらせず、賢固な老後基盤を築くための第一歩として活用してください。 (出典: 年金 定期 便(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
