手取り18万の生活実態を徹底解剖!家賃目安と貯金できる限界ライン
毎月の給与明細を開いた瞬間、「額面は18万円あるのに、なぜか手元に残る金額が少なすぎる」と頭を抱える若手社会人は少なくありません。物価高や社会保険料の負担が増加傾向にある2026年現在、可処分所得の目減りは生活設計に直結する死活問題です。
一口に「18万」と言っても、「額面が18万円(手取り約14万円)」なのか、それとも「手取りで18万円(額面約23万円)」なのかによって、生活水準や貯金額のハードルは根底から覆ります。本稿では、最新の社会保障制度を踏まえたリアルな控除内訳から、一人暮らしを破綻させない家賃設定・生活費シミュレーションまでを徹底的に可視化します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面18万円の手取り額は約14.2万〜14.5万円、手取り18万円を確保するには額面約22.5万〜23.5万円が必要。
- 要点2:手取り18万円の一人暮らしにおける適正家賃は管理費込みで「5.5万〜6万円」、月2万〜3万円の貯金が現実的な防衛ライン。
- 要点3:2年目以降の住民税課税や固定費の膨張を放置すると家計は圧迫されるため、固定費の徹底見直しと先取り貯金が不可欠。
【2026年最新】額面18万の手取り額はいくら?税金と社会保険料のリアルな控除額
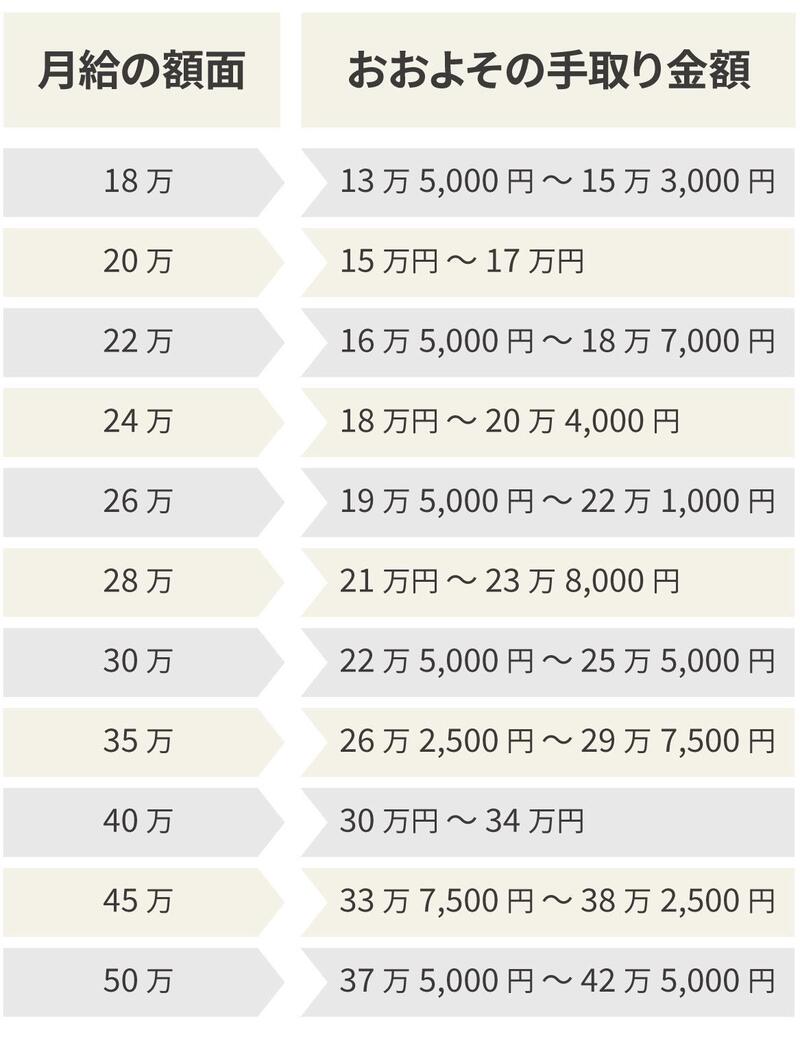
給与計算の基本として、会社から支給される総支給額(額面)から、社会保険料と税金が自動的に天引きされます。額面18万の手取りは、独身・扶養親族なしの場合でおよそ14万2,000円〜14万5,000円前後となります。
一方、口座に実際に振り込まれる手取り18万の額面を逆算すると、月額で約22万5,000円〜23万5,000円の基本給や各種手当が求められます。
2026年最新の社会保険料計算および税制における、月給18万円(額面)の天引き内訳は以下の通りです。
- 健康保険料・介護保険料:約9,000円(協会けんぽ・東京都基準の折半額)
- 厚生年金保険料:約16,470円(標準報酬月額に基づく折半額)
- 雇用保険料:約1,080円(一般の事業における労働者負担分)
- 所得税:約2,500円〜3,000円(給与所得控除・基礎控除適用後)
- 住民税:約6,000円〜7,500円(前年の課税所得に基づき算出/社会人2年目以降)
このように、月給18万の所得税・住民税や各種社会保険料を合算すると、毎月約3万5,000円〜3万8,000円が控除されます。新卒1年目は前年所得がないため住民税が引かれませんが、社会人2年目の6月からは住民税の徴収が始まり、手取りが一段と減少する点に注意が必要です。
徹底比較|「額面18万」と「手取り18万」の年収・生活レベル格差
生活防衛において最も見誤ってはならないのが、年収ベースでの立ち位置です。ボーナスの有無によっても年間で自由に使える資金力には決定的な開きが生じます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面18万円(ボーナスなし) | 年収216万円 年間手取り:約172万円 | アルバイト・一部非正規雇用の水準 | 都心部での一人暮らしは極めて厳しく、自炊や固定費の極限までの節減が必須。 |
| 額面18万円(賞与2ヶ月分) | 年収252万円 年間手取り:約200万円 | 高卒新卒・地方一般職の初任給相場 | 突発的な支出(冠婚葬祭・更新料等)を賞与で補填するギリギリの収支構造。 |
| 手取り18万円(ボーナスなし) | 年収約270万〜280万円 年間手取り:約216万円 | 大卒新卒・20代前半の中央値付近 | 無駄遣いを排せば毎月2万〜3万円の貯金が可能。自立した単身生活の標準ライン。 |
| 手取り18万円(賞与年50万円) | 年収約330万〜340万円 年間手取り:約265万円 | 20代中盤の民間給与平均水準 | NISA等を活用した中長期の資産形成や自己投資に資金を回す余力が生まれる。 |
手取り18万の年収は、賞与なしの場合で約270万円台、標準的なボーナス(年間2〜3ヶ月分)が支給される企業であれば年収330万〜350万円前後に達します。この水準であれば、計画的な支出管理を行うことで着実に資産を積み上げることが可能です。
【生活費内訳】手取り18万で一人暮らしは可能か?家賃目安とシミュレーション
手取り18万の一人暮らしは、家計のバランス感覚さえ崩さなければ十分に成り立ちます。ただし、家賃設定を一歩間違えると毎月の収支が即座に赤字へ転落します。
家計管理の鉄則として、手取り18万の家賃目安は手取り月額の3分の1以下、すなわち「5万5,000円〜6万円(共益費・管理費込み)」が適正範囲です。都心の一等地に住むのは困難ですが、急行停車駅を外したり築年数・駅徒歩分数を妥協すれば、清潔で安全な物件を十分に確保できます。
総務省の家計調査データおよび都市部単身者の実測値を基に構築した、標準的な手取り18万の生活費内訳モデルケースは以下の通りです。
- 家賃(管理費込):58,000円
- 食費:35,000円(自炊7割・外食3割を想定)
- 水道・光熱費:12,000円(電気・ガス・水道)
- 通信費:5,000円(格安SIM+自宅Wi-Fi併用)
- 日用品・雑費:7,000円
- 交際費・娯楽費:20,000円
- 医療・被服・美容費:13,000円
- 予備費:5,000円
- 毎月の貯金額:25,000円(年間30万円ペース)
この配分を遵守できれば、手取り18万の生活レベルは決して貧困ではなく、たまの趣味や友人との外食を楽しみつつ、年間30万円前後の貯蓄を堅実に維持できます。
【実態検証】「手取り18万がきつい」と感じる理由と現場の声
SNSやネット掲示板上では「手取り18万では生活がカツカツで息が詰まる」という声が根強く存在します。数字上は生活可能であるにもかかわらず、なぜ手取り18万がきつい理由として挙げられるのでしょうか。現場の実態を検証すると、3つの構造的な要因が浮き彫りになります。
第一に、「固定費の過小評価」です。車を必須とする地方都市では、駐車場代・ガソリン代・自動車税・任意保険料で毎月2万5,000円〜3万5,000円が確実に吹き飛びます。車を保有した瞬間に、可処分所得は都市部で家賃8万円台の物件に住んでいるのと同義になります。
第二に、手取り18万でボーナスなしの契約形態であるケースです。年2回のボーナスがあれば、賃貸の更新料(家賃1ヶ月分)、冠婚葬祭、家電の買い替えといった大型出費を吸収できます。しかし、賞与ゼロの場合は毎月の2万〜3万円の貯金を切り崩すしかなく、「貯めては吐き出す」の繰り返しで精神的疲労が蓄積します。
第三に、2020年代半ばから続く実質賃金の伸び悩みとインフレです。日用品や食品のステルス値上げが続く中、過去の生活感覚のまま外食やコンビニ利用を続けると、食費が容易に5万円を超過して家計を圧迫します。
一般に知られていない盲点とネットの誤解|失敗しないための判断基準
家計改善において、ネット上で散見される「食費を1万円台に削る」「エアコンを極限まで使わない」といった極端な節約術は長続きせず、健康被害や反動買いを招く典型的な悪手です。真に効果的なのは、ストレスを感じずに毎月自動で浮く「仕組み化」です。
大手キャリアから格安SIMへの完全移行(月額8,000円→2,000円以下)、利用頻度の低いサブスクリプションの解約、保険の適正化など、「一度手続きすれば恒久的に浮く固定費」を最優先で削るのがセオリーです。
【プロの結論】現状維持で乗り切れる人・早急にキャリア転換すべき人の特徴
手取り18万円という現状に対し、どのように向き合うべきかは本人の将来像によって二分されます。
【現状維持で着実に蓄財できる人】
- 残業が少なく、資格取得やスキルアップに充てる自己投資時間を確保できる
- 福利厚生(家賃補助・社宅・資格手当)が手厚く、実質的な手取り押し上げ効果がある
- 年功序列または明確な評価制度により、20代後半以降の大幅なベースアップが見込める
【早急に転職・副業など収入アップへ舵を切るべき人】
- 昇給テーブルが頭打ちで、30代になっても手取り20万円未満が確定している
- ボーナス支給の実績がなく、残業代込みでようやく手取り18万円に届いている状態
- 家賃補助などの福利厚生が一切なく、地方で車の維持費も重くのしかかっている
【18万の手取り】に関するよくある質問(FAQ)
Q1:手取り18万円にするには、額面の月給はいくら必要ですか?
A1:扶養親族がいない単身者の場合、総支給額(額面)でおよそ22万5,000円〜23万5,000円が必要です。基本給に加えて残業代や各種手当を含めた合計額がこの水準に達していれば、社会保険料や税金が引かれた後の振込額が約18万円となります。
Q2:手取り18万円で車を所有しながら一人暮らしは可能ですか?
A2:極めて厳しいのが現実です。家賃を3万円〜4万円台に抑えられる地方物件に住み、徹底的に自炊を行うなど他項目を削らない限り、毎月の貯金はほぼ不可能になります。公共交通機関が使える環境であれば、カーシェアやレンタカーの利用を推奨します。
Q3:額面18万円でボーナスがない場合、将来に向けた貯金はできますか?
A3:額面18万円(手取り約14.3万円)でボーナスなしの場合、都市部での単身自活で貯金を作るのは至難の業です。実家暮らしを選択して固定費を浮かすか、早急にリスキリングや転職を行い、額面22万円以上の環境へステップアップすることをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
月給18万円という数字は、それが「総支給額」なのか「手取り額」なのかによって、生活設計の難易度が劇的に変わります。額面18万円であれば実質手取りは約14万円台となり、一人暮らしを成立させるには相当な節約が求められます。
一方、手取り18万円を確保できているのであれば、「家賃6万円以下」「固定費の最適化」「先取り貯金2万〜3万円」という3つの原則を死守することで、十分にゆとりある単身生活と将来への備えを両立できます。自身の現在地を客観的な数字で正しく把握し、無駄な浪費を抑えつつ、中長期的な収入向上へ向けた行動を起こすことが何よりも重要です。 (出典: 18 万 手取り(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
