森林環境税の年1000円徴収のなぜ?使途不明批判と二重課税の真相
給与明細や住民税の通知書を見て、「森林環境税(国税)」として年額1,000円が引かれていることに疑問を持った人は少なくありません。森林のない都市部に住んでいながらなぜ徴収されるのか、そして集まった税金がどこへ消えているのか、SNSやネット掲示板でも激しい議論が巻き起こっています。
東日本大震災の復興特別税(住民税均等割への年1,000円加算)が2023年度(令和5年度)で終了した直後、入れ替わるように2024年6月から始まった本制度の裏には、税収の配分をめぐる構造的な歪みと制度設計の課題が横たわっています。本記事では、税制の仕組みや「使途不明」「二重課税」と批判される根拠、非課税要件、各地のリアルな使い道まで、記者の視点から余すところなく解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:森林環境税は2024年度から住民税均等割に年1,000円が上乗せされる形で給与天引き等により徴収が始まった国税。
- 要点2:地方税の「県民緑化税」等との二重課税感や、森林のない大都市へ多額配分され地方で基金に眠る「使途不明」問題が批判の主因。
- 要点3:住民税非課税世帯は森林環境税も課税免除となり、自治体の配分基準見直しなど2026年現在も制度改善の議論が続く。
【制度の真相】住民税に年1000円上乗せされる森林環境税とは一体なぜ導入されたのか?
森林環境税が創設された根本的な理由は、温室効果ガス排出削減目標の達成と激甚化する土砂災害の防止です。日本の国土の約7割を占める森林のうち、約4割が人工林ですが、林業の採算性悪化や所有者不明森林の増加により、手入れが放棄される山林が全国で急増しました。
放置された人工林は根を深く張らず、大雨時に深刻な土砂崩れを引き起こすリスクが高まります。こうした全国的な森林整備(間伐や路網整備)財源を安定確保するため、2019年(平成31年)に「森林環境税及び森林環境譲与税に関する法律」が成立しました。
納税者の負担感という観点で特筆すべきは、「復興特別税の終了」と「森林環境税の開始」のタイミングが完全に重なった点です。2014年度から10年間にわたり個人住民税の均等割に年1,000円(市町村民税500円・道府県民税500円)が加算されていましたが、これが2023年度末で終了。2024年度からは代わりに森林環境税として年1,000円が徴収されることになったため、実質的な納税総額が据え置かれたように見え、「実質的な増税の隠蔽ではないか」との批判を招く契機となりました。
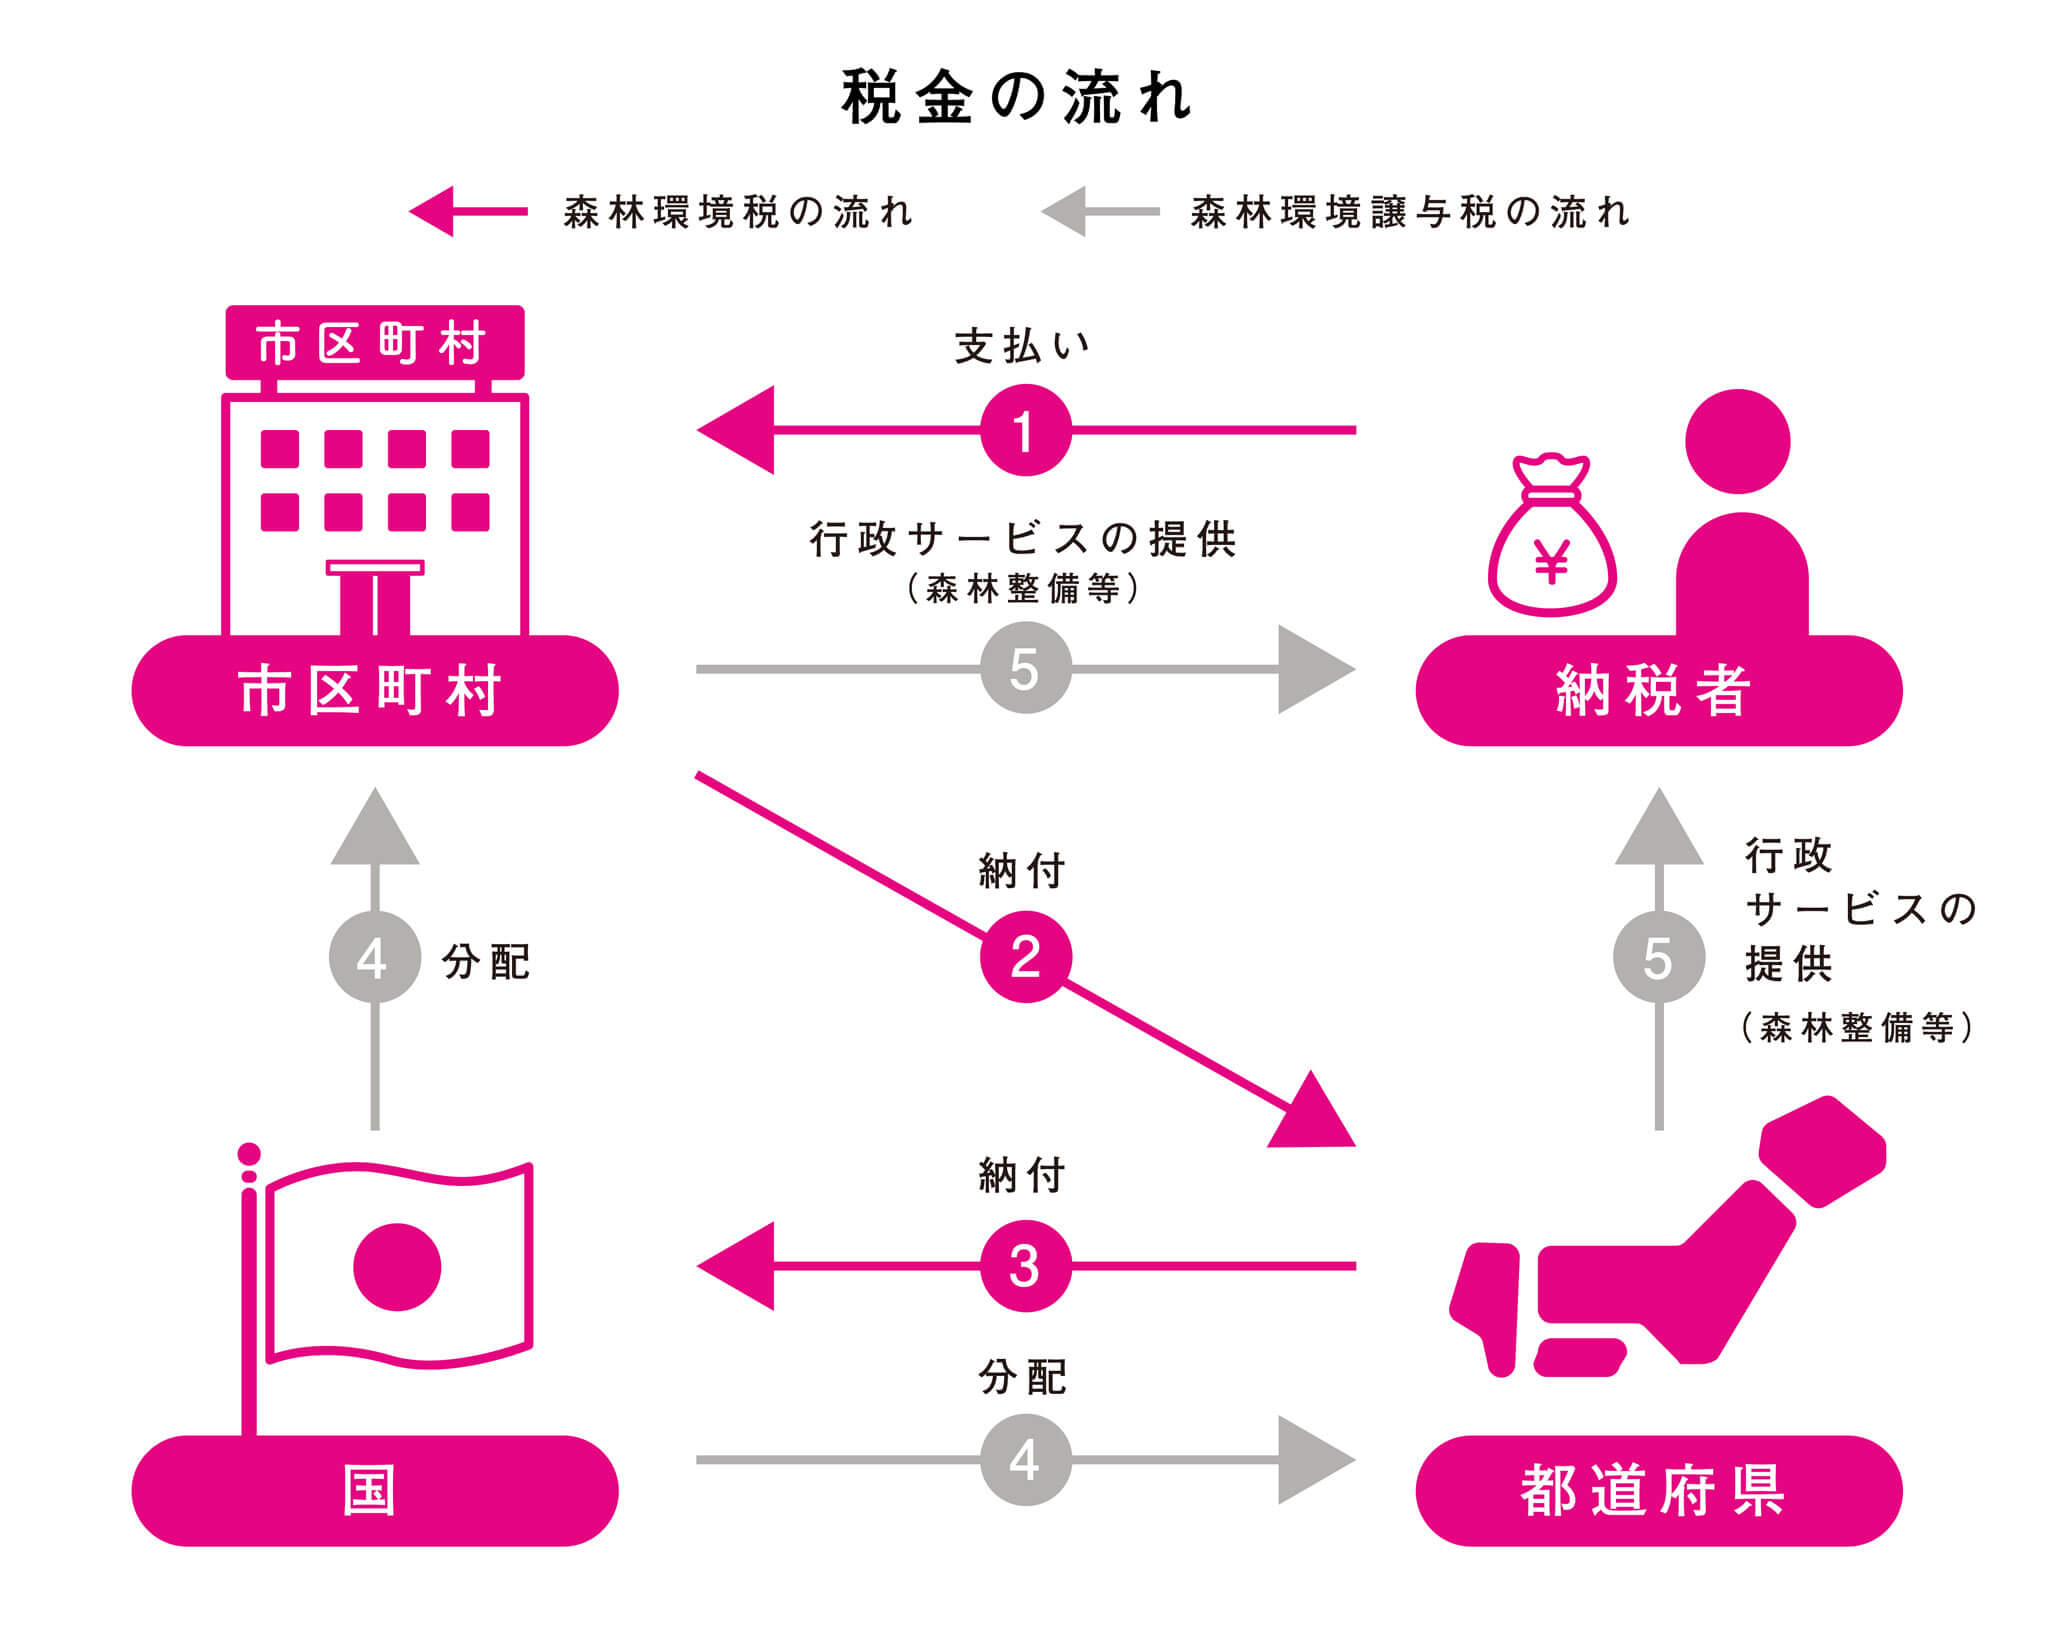
森林環境税と森林環境譲与税の違い|徴収方法と国税・地方税の構造
制度を正しく理解するうえで不可欠なのが、「森林環境税(国税)」と「森林環境譲与税(地方への配分)」の明確な区別です。
森林環境税は国税ですが、国が直接集めるのではなく、市区町村が個人住民税の均等割と一括して徴収します。サラリーマンの場合は給料天引き(特別徴収)され、自営業者などは年4回の住民税納付書(普通徴収)で納めます。集められた税金は一度国庫に集約され、その後「森林環境譲与税」として全国すべての市町村と都道府県に按分・譲与されます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税目・税額 | 国税(均等割):年額1,000円 | 個人住民税均等割(標準5,000円)に上乗せ | 年間負担は少額だが、全納税者約6,000万人が対象のため総額約600億円の巨大財源となる。 |
| 徴収開始時期 | 2024年(令和6年)6月〜 | 復興特別税の加算終了(2023年度末)直後 | 負担感を錯覚させるタイミングでのスライド導入が納税者の不信感を助長した。 |
| 譲与税の配分基準 | 私有林人工林面積(50%) 林業就業人口(20%) 人口割(30%) | 林業地域重視が本来の趣旨 | 人口割が3割を占めるため、森林が極小の大都市圏に巨額が配分される歪みが発生。 |
| 非課税・免除基準 | 住民税均等割の非課税基準と同一 | 合計所得金額による判定(単身約45万円以下等) | 所得要件を満たせば申請不要で自動的に非課税となる。 |
【実態検証】「使途不明」批判と「二重課税」の真相に迫る
なぜ森林環境税にはこれほど批判が集まっているのか。現場のデータとSNSの声を分析すると、2つの深刻な問題が浮かび上がってきます。
1. 地方税との「二重課税」疑惑と実質的な重複負担
全国の約37府県では、すでに自治体独自の法定外普通税・超過課税として「県民緑化税」「やまづくりの日税」など(年額500円〜1,000円程度)を住民税に上乗せ徴収しています。これにより、地方在住の住民は「自治体の森林税」と「国の森林環境税」の双方を支払う形となり、「名目を分けた実質的な二重課税だ」という不満が噴出しています。
2. 配分基準の歪みによる「基金への死に金化」と使途不明批判
総務省が定めた配分基準において、「人口割」が全体の30%を占めていることが最大の摩擦を生んでいます。結果として、広大な森林を抱える山村部よりも、森林がほぼ存在しない東京都世田谷区や横浜市などの大都市自治体に数億円単位の巨額な森林環境譲与税が配分される現象が発生しました。
都市部では「木製ベンチの設置」「庁舎内装の木質化」程度しか使い道が見つからず、山間部の過疎自治体では専門職不足で計画が立てられず予算を執行できない事態に。結果として配分された譲与税の4割近くが使われずに「基金」として積み立てられたまま放置され、メディアや住民から「使い道が不透明」「事実上の使途不明金」と糾弾される要因となりました。
森林環境税が非課税・免除になる対象者の条件
年1,000円とはいえ、生活困窮世帯にとっては負担です。森林環境税には明確な非課税基準が設けられており、「個人住民税の均等割が非課税となる人」は森林環境税も一律で非課税となります。
具体的には、以下の条件に該当する方が免除対象となります。
- 生活保護法の規定による生活扶助を受けている人
- 障害者、未成年者、ひとり親または寡婦で、前年の合計所得金額が135万円以下(給与収入換算で204万4,000円未満)の人
- 前年の合計所得金額が自治体ごとの基準以下の人(例:単身者で前年合計所得45万円以下、扶養親族がいる場合は「35万円×(本人+同一生計配偶者+扶養親族数)+10万円+加算額」以下など)
これらの要件に該当する場合、住民税の申告または確定申告を行っていれば、個別の申請を行わなくても自動的に課税が免除されます。
自治体ごとの使い道格差|有効な活用事例と無駄遣いの境界線
批判を浴びる一方で、制度を戦略的に活用して実績を上げている自治体も存在します。使い道の実態は自治体のリテラシーによって二極化しています。
【成果を上げている活用事例】
- 山間自治体(長野県・高知県等):航空レーザー測量を導入した境界明確化、手入れが放置されたスギ・ヒノキ人工林の間伐推進、高性能林業機械の導入支援。
- 都市と地方の連携モデル:東京都港区や品川区が、地方の自治体と協定を結び、地方の森林整備を支援する代わりに都市部でのカーボン・オフセットに充当する協働プロジェクト。
【批判の対象となった事例】
- 既存の公共施設やイベント広場に高額な木製案内板やベンチを単発で設置しただけの事業。
- 林業振興やCO2吸収と直接関係の薄い広報パンフレット作成やイベント啓発費用への安易な充当。
- 使途が決まらないまま、数年にわたり全額を積立金として寝かせ続けるケース。
【プロの結論】森林環境税の趣旨を支持できる状況・納得しがたい状況
山林の崩落リスクが高い急傾斜地を抱える地域や、木材の地域循環エコシステムを本気で構築している自治体に住む納税者にとっては、災害予防としての投資価値があります。しかし、具体的な活用方針を開示せず基金に眠らせている都市部自治体の住民にとっては、現状の配分ルール下での納税納得感は極めて低いと言わざるを得ません。行政の公表資料(森林環境譲与税の使途公表ページ)を住民自らがチェックする姿勢が求められます。
【森林環境税】に関するよくある質問(FAQ)
Q1:給料天引きされている場合、どこを見れば引かれていることが分かりますか?
A1:毎年5月〜6月頃に勤務先から配布される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定通知書」の均等割欄に記載されています。市町村民税・道府県民税の均等割額に加えて、国税として年1,000円(月割で数十円〜百円単位)が合算されています。
Q2:ふるさと納税で森林環境税を控除・相殺することはできますか?
A2:ふるさと納税による寄附金控除は「所得税」および「住民税(所得割)」から控除される仕組みです。定額で課税される「住民税均等割」および「森林環境税」そのものは控除の対象外となるため、ふるさと納税を限度額まで行っても年1,000円の森林環境税は必ず発生します。
Q3:引っ越しをした場合、森林環境税はどちらの自治体に納めることになりますか?
A3:森林環境税は個人住民税と同様に、その年の1月1日時点で住民票がある市区町村に対して納めます。年途中で転居した場合でも、1月1日時点の自治体から1年分が課税され、分割や日割り精算は行われません。
まとめ:制度の形骸化を防ぐために注視すべきポイント
森林環境税は、激甚化する気候変動や土砂災害への対抗策として始まった重要な国税です。しかし、復興特別税からの実質的なスライド徴収や、森林の少ない大都市へ手厚く配分されてしまう制度構造が、納税者の強い不信感を生んでいるのも紛れもない事実です。
2024年度の制度見直しを経て配分基準の修正が進められているものの、集まった税金が真に国土強靭化と二酸化炭素削減に役立てられているか、各自治体の使途公開情報を納税者自身が監視していく姿勢が今まさに問われています。 (出典: 森林 環境 税(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
