贈与税の時効は何年?6年・7年の罠と税務署にバレる決定的理由
「親からまとまった現金を援助してもらったが、申告せずに数年経てば時効になるのか」「手渡しのタンス預金なら税務署も把握できないのではないか」——生前贈与や遺産相続を巡り、インターネット上では時効逃げ切りを期待する声が後を絶ちません。しかし、税法上のルールと国税庁の実際の調査能力を正しく把握していないと、将来取り返しのつかない追徴課税に直面するリスクがあります。
贈与税の時効は原則6年、悪質な場合は7年と定められていますが、現実には「時効のカウントすら始まっていない」ケースや、相続発生時に過去数十年の資金移動を遡られて発覚する事例が多発しています。2026年現在の法制度や最新の税務行政の実態を踏まえ、時効のからくりと税務署の調査手法を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
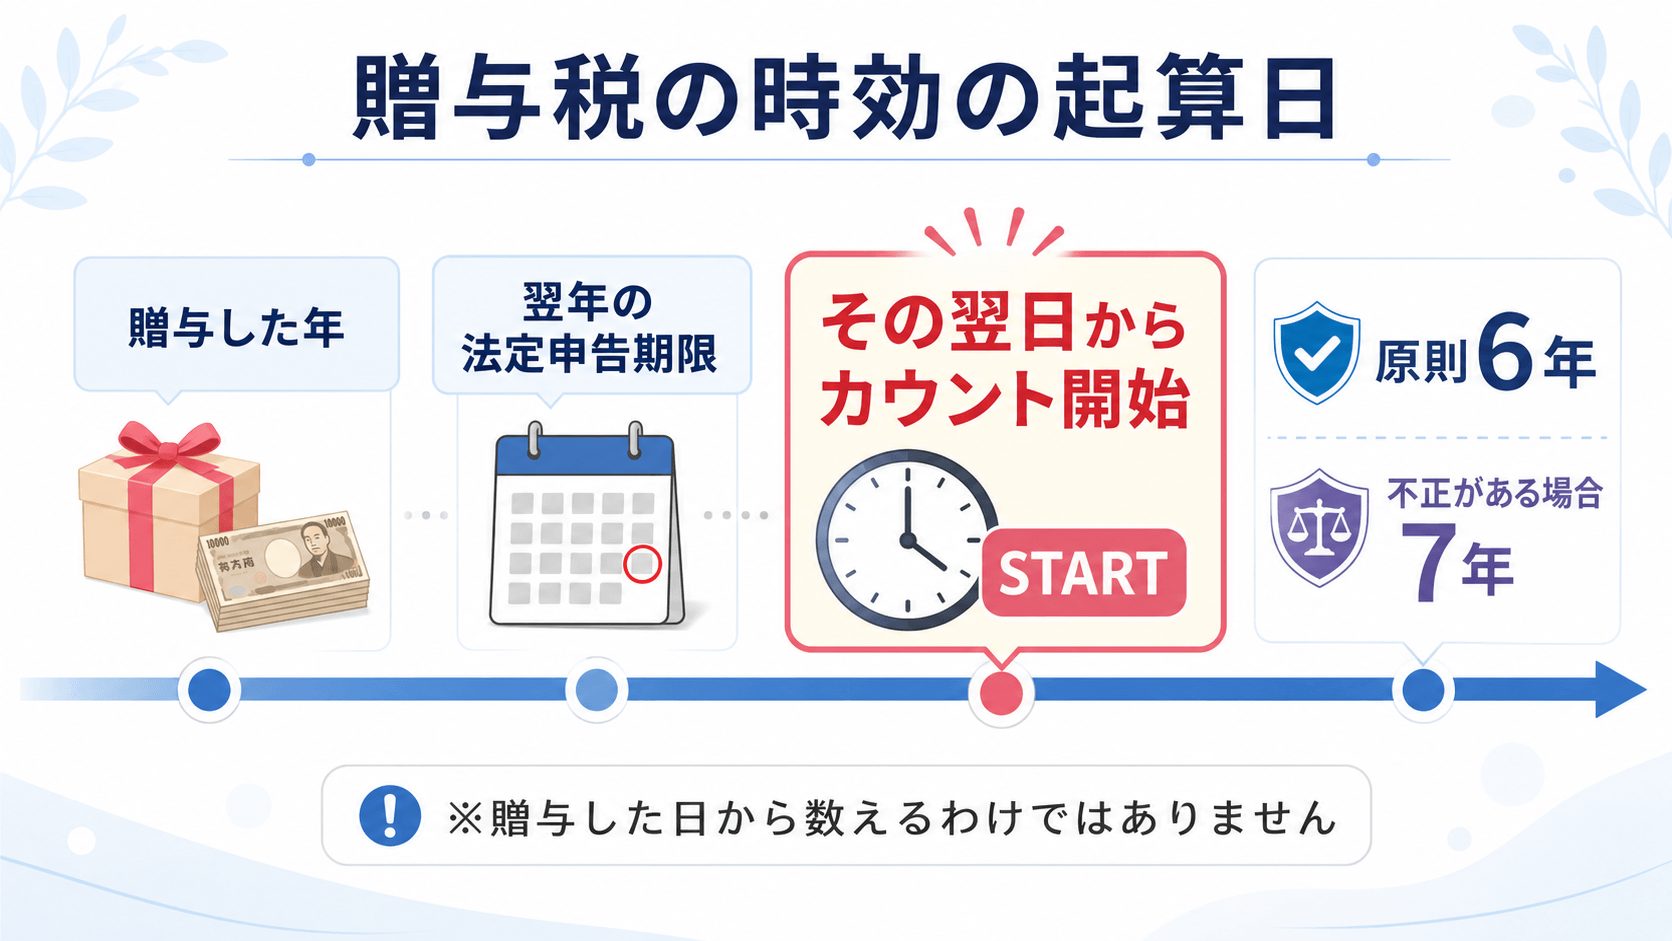
- 要点1:贈与税の時効(除斥期間)は原則6年・悪質な偽装は7年だが、起算日は「贈与を受けた翌年の3月16日」となる。
- 要点2:子や孫名義の口座にお金を移しただけの「名義預金」はそもそも贈与が成立しておらず、何年経過しても時効は成立しない。
- 要点3:税務署は国税総合管理システム(KSK)等で過去10年以上の預貯金履歴や不動産登記を照合できるため、タンス預金や手渡しも高確率で補足される。
【時効の真実】贈与税は6年・7年で逃げ切れる?除斥期間と起算日の仕組み
税法上、国が税金を課税する権利が消滅する期間を「除斥期間(じょせききかん)」と呼び、一般的にはこれが贈与税の時効として認識されています。国税通則法第70条の規定に基づき、時効期間は申告漏れの性質によって原則6年と最長7年の2パターンに分かれます。
単なる計算ミスや申告義務の失念など善意の無申告である場合は6年、意図的に財産を隠蔽したり虚偽の申告を行ったりした不正行為(仮装・隠蔽)とみなされる場合は7年が適用されます。ここで多くの人が勘違いしやすいのが「時効の起算日」です。お金をもらった当日やすぐ翌日からカウントが始まるわけではありません。
贈与税の申告・納税期間は「財産をもらった年の翌年2月1日から3月15日まで」と規定されています。したがって、時効のカウントダウンが始まる起算日は、贈与を受けた年の翌年3月16日です。例えば2026年5月に贈与を受けた場合、申告期限は2027年3月15日となり、時効の起算日は2027年3月16日となります。善意の無申告(6年)であっても2033年3月15日まで、悪質なケース(7年)では2034年3月15日まで税務署の課税権が継続します。
【比較表】時効の成立条件と発覚時の重いペナルティ一覧
「申告しなくても時効までバレないのではないか」という安易な期待は極めて危険です。税務調査で申告漏れを指摘された場合、本来納めるべき本税に加えて重い附帯税が課されます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 時効期間(除斥期間) | 原則6年 / 偽装・隠蔽時は7年 | 民法の一般債権は5年〜10年 | 起算日が「翌年3月16日」であるため実質7〜8年近くの警戒期間が生じる。 |
| 無申告加算税 | 自主申告:5% 調査通知後:10%〜25% 調査後:15%〜30% | 税額50万円超は20%、300万円超は段階的に加算率上昇 | 税務署からお尋ねが届く前に自発的に修正申告すればペナルティを大幅に抑えられる。 |
| 重加算税 | 35%〜40%(悪質な隠蔽工作) | 過去5年以内に無申告加算税等の経歴があると最大50% | 通帳の偽造や二重帳簿など明確な隠蔽が認められた場合に課される最も重い罰則。 |
| 延滞税(利息相当) | 年2.4%〜最大8.7%前後(期間・年度により変動) | 申告期限の翌日から納付日まで日割りで課税 | 時効直前の6〜7年目に発覚した場合、利息分だけで元税額の数割に達するリスクがある。 |
| 暦年贈与の基礎控除 | 年間110万円まで非課税 | 受贈者1人あたり年間110万円が上限 | 基礎控除内であれば申告不要だが、契約書や客観的証拠がないと後日トラブルになりやすい。 |
時効間際の6年目や7年目に税務調査が入って無申告が発覚した場合、過去数年分の延滞税が雪だるま式に上乗せされます。本来なら払う必要のなかった無申告加算税や重加算税を含めると、当初の税額の1.5倍から2倍近くを納付しなければならない事態に陥ります。
なぜ税務署にバレるのか?タンス預金や手渡し贈与が捕捉される経緯
「銀行口座を介さず、現金の手渡しやタンス預金にしておけば税務署には分からない」と考える人は少なくありません。しかし国税庁の調査力は一般の想像を遥かに超えています。
税務署は国税総合管理システム(KSK)を活用し、全国の納税者の確定申告データ、過去の給与所得、不動産売買、株式取引、法人の決算情報を一元管理しています。多額の現金を手渡ししたとしても、資金を出した側の預金口座から「いつ、いくら引き出されたか」という履歴は金融機関に長期間保存されており、税務署は職権で全国すべての金融機関へ口座照会を行えます。
実際に発覚する典型的なルートは以下の通りです。
- 不動産や高級車の購入:贈与を受けた側がマイホームの頭金や車を現金一括で購入した際、法務局の登記情報や支払調書から「年収に見合わない多額の買い物をした資金源」を追及され、贈与が露見する。
- 相続発生時の徹底調査:被相続人(亡くなった親など)の過去10年以上にわたる預金出入金を精査され、使途不明な数百万円単位の連続した現金引き出しが発覚する。
- 第三者からの情報提供・内部通報:国税庁のウェブサイト等に寄せられる情報提供や親族間の遺産トラブルを端緒に調査が開始される。
手渡ししたその瞬間は記録に残らなくても、「出した側のお金の減少」と「受け取った側の資産増加や支出」を突合すれば、資金の移動は容易に浮き彫りになります。
【実態検証】「名義預金」に時効が成立しない法律上の落とし穴と現場の声
税務調査の現場で最も否認件数が多く、時効の主張が完全に退けられる典型例が名義預金です。名義預金とは、口座の名義は子や孫になっているものの、実際には親や祖父母がお金を管理・拠出している預金を指します。
法的に贈与が成立するためには、民法第549条に基づき「あげます」という贈与者の意思表示と「もらいます」という受贈者の承諾(双方の合意)が必要です。子や孫が口座の存在を知らなかったり、通帳や印鑑、キャッシュカードを親が管理して自由に引き出せない状態だったりした場合、法的には贈与契約そのものが成立していません。
贈与が成立していない以上、贈与税の除斥期間の起算日も到来しません。つまり何十年放置しても時効は一切成立せず、実質的に「親の財産のまま」とみなされます。その結果、親が亡くなった際に全額が本来の相続財産として計上され、多額の相続税と過少申告加算税を課されることになります。
知恵袋や税務相談の現場でも「親が自分の名義で作ってくれていた定期預金が15年経ってから見つかったが、時効を主張できず相続税の対象になった」というトラブルが頻発しています。名義を分けただけで時効を期待することは根本的な制度の誤認です。
【2026年最新】生前贈与加算の期間延長と失敗しない資産移転ルール
資産承継を取り巻く環境は税制改正により大きく変化しています。特に注意すべきは、相続開始前にもらった財産を相続税の計算対象に足し戻す生前贈与加算(持ち戻し)の期間延長です。
税制改正により、従来の「亡くなる前3年以内」だった持ち戻し期間が段階的に延長され、最終的に相続開始前7年以内の贈与財産が相続税の対象となります。2026年現在はこの移行期間中にあたり、早期の資産移転計画を立てていない家庭ほど課税リスクが高まっています。
暦年贈与の基礎控除(年間110万円)を活用して正しく資産を移すためには、以下の客観的な証拠づくりが不可欠です。
- 贈与契約書の作成:贈与の都度、あげる側ともらう側の双方が署名・捺印した契約書を作成し、日付と金額を明確にする。
- 銀行振込による証跡残し:現金の手渡しを避け、受贈者本人の口座へ直接振り込むことで、客観的な資金移動のログを残す。
- 受贈者自身による口座管理:通帳や印鑑、カードはもらった本人が自ら管理し、生活費や自己投資などに一部を使うなど「自由に使える状態」を保つ。
【プロの結論】時効を狙うべきではない人と安全に贈与を進められる人の特徴
時効狙いが完全に破綻する人の特徴:
- 通帳やカードを親が握ったまま、子どもの口座にお金を移動させている人
- 「現金手渡しならバレない」と過信し、過去に大きな預金引き出し履歴がある人
- 将来的に親の相続財産が多く、相続税の税務調査が入る可能性が高い人
安全に非課税メリットを享受できる人の特徴:
- 毎年110万円の枠内で契約書を交わし、振込履歴を整えて受贈者が口座を管理している人
- 110万円を超える贈与を受けた際、あえて翌年3月15日までに少額の納税申告を行って証拠を確定させている人
- 相続時精算課税制度の最新ルール(年110万円の基礎控除創設)などを専門家とともに正しく選択している人
申告漏れに気づいたらどうする?自主申告の減免メリットと対処法
もし過去の贈与について「申告期限を過ぎて無申告のまま数年が経過している」と気づいた場合、最も有効な解決策は税務署から指摘される前の自主申告です。
税務調査の事前通知が届く前に自発的に「期限後申告」を行った場合、無申告加算税は本来の15%〜20%から5%へと大幅に軽減されます。さらに悪質な仮装と判定されるのを防げるため、35%〜40%に達する重加算税を回避できる可能性が極めて高くなります。
延滞税は日割りで加算され続けるため、放置して時効を待つ時間が長引くほど、万が一発覚した際の金銭的ダメージは膨らみます。不安な過去の取引がある場合は、生前贈与に強い税理士へ早急に相談し、過去の通帳履歴を整理した上で自ら申告手続きを進めるのが最善の自己防衛策です。
【贈与税の時効】に関するよくある質問(FAQ)
Q1:親から現金500万円を手渡しでもらい、5年が経過しました。あと1年で時効になりますか?
A1:起算日は贈与を受けた翌年の3月16日であるため、手渡しから丸5年ではまだ時効は完成していません。また意図的な無申告(隠蔽)と判断された場合の除斥期間は7年です。さらに将来親が亡くなった際、親の預金口座から500万円が引き出された使途を税務調査で追及され、過去に遡って発覚するリスクが極めて高いといえます。
Q2:年間110万円以下の贈与でも時効の対象になりますか?
A2:年間110万円以下の贈与は基礎控除の範囲内であるため、そもそも贈与税の申告義務が発生しません。したがって時効という概念自体が存在しません。ただし、名義預金とみなされた場合は贈与そのものが否定され、将来の相続税の課税対象となるため注意が必要です。
Q3:時効が成立したかどうかはどうやって確認すればよいですか?
A3:国税庁から「時効が成立しました」という通知が届くことはありません。起算日から6年(または7年)が経過した時点で法律上当然に課税権が消滅します。ただし、税務署側が「名義預金である」と判断した場合は何年経過していても相続税として課税できるため、自己判断で時効成立と決めつけるのは危険です。
まとめ:時効狙いはハイリスク!適切な節税と資産承継の判断基準
贈与税の時効(除斥期間)は法律上6年または7年と定められていますが、高度にIT化された税務行政と網羅的な金融照会網の前で「逃げ切る」ことは現実的ではありません。名義預金と判定されれば時効そのものが無力化し、相続発生時に重加算税や延滞税を含む莫大なペナルティを課される危険性があります。
資産を次世代に確実に遺すためには、時効を期待する不透明な資金移動を避け、贈与契約書の締結や口座の適正管理、税制改正に即した制度活用を地道に行うことが最大の近道です。不安な点がある場合は過去の履歴を放置せず、早い段階で専門家に相談して健全な資産承継を進めましょう。 (出典: 贈与 税 時効(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
