楽天カード再引き落としの時間は?残高不足のペナルティと即座の対処法
毎月27日の引き落とし日を迎えた瞬間、「口座残高が足りていなかった」と気づいて青ざめた経験を持つカード会員は決して少なくありません。キャッシュレス決済が生活基盤となった現在、クレジットカードの一時的な機能停止は、交通系ICのオートチャージ停止やサブスクリプション決済の滞留など、日々の生活へダイレクトに連鎖します。
引き落とし不能が判明した際、最も重要な分岐点となるのが「登録している引き落とし口座の種類」です。再引き落としの有無や実施される時間帯は金融機関ごとに決定的な格差があり、対応を誤って放置を続けると、年利14.6%に及ぶ遅延損害金や個人信用情報への致命的な傷へと発展しかねません。本稿では、最新の仕様に基づき、各銀行の再引き落とし時間から即座に行うべき緊急リカバリー手順までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:楽天銀行利用者は月末最終営業日まで毎営業日自動で再振替されるが、他行では再振替なしのケースも多い。
- 要点2:残高不足を放置すると最短翌日からカード利用停止となり、遅延損害金の加算やCICへの遅延情報記録リスクが生じる。
- 要点3:再振替の対象外口座やすぐにカードを復活させたい場合は、楽天e-NAVIから専用振込口座を発行して当日中に送金するのが最善策。
【2026年最新公式手順】残高不足時にまず確認すべき金融機関別の対応と再引き落とし日
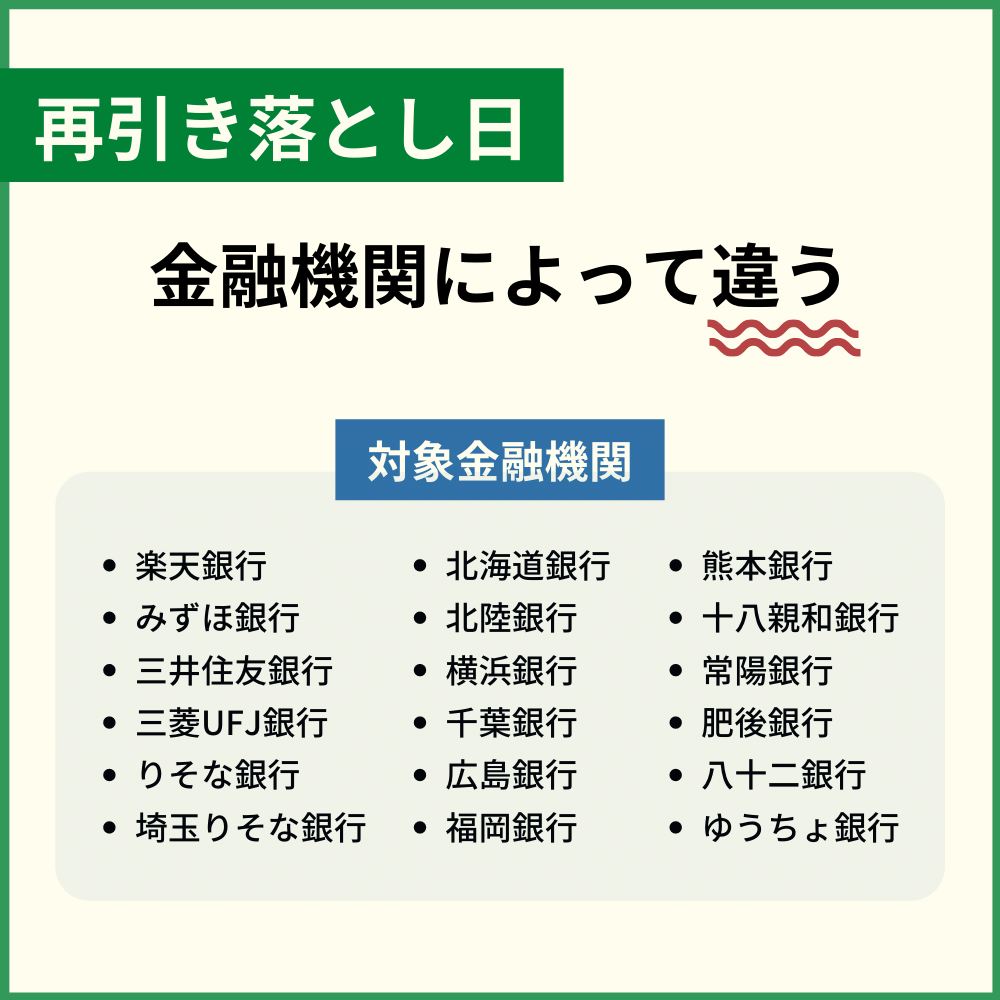
引き落とし日当日の27日(土日祝の場合は翌営業日)に支払いができなかった場合、最初に確認しなければならないのは、ご自身が設定している引き落とし口座が「自動再振替」に対応しているかどうかです。楽天カードでは、すべての金融機関で再引き落としが行われるわけではありません。
金融機関は大きく分けて「楽天銀行」「再振替対象の提携銀行」「再振替非対応の金融機関」の3グループに分類されます。2026年最新公式手順においても、この基本構造は一貫して維持されています。
まず、最も手厚い救済措置が用意されているのが楽天銀行再引き落とし日の設定です。楽天銀行を引き落とし口座に指定している場合、27日に引き落とせなかったとしても、翌営業日から月末最終営業日までの毎営業日、自動的に再振替処理が実行されます。つまり、月末までの間に口座へ資金を入金しさえすれば、特別な振込手続きを取らなくても順次引き落としが完了します。
一方で、三大メガバンク(三菱UFJ銀行、三井住友銀行、みずほ銀行)やりそな銀行、ゆうちょ銀行などの再振替対象金融機関一覧に含まれる銀行では、引き落とし日が「翌月1日〜5日」などの決まった特定日に設定されていたり、月末に限定されていたりとスケジュールが各行で異なります。さらに、地方銀行の一部や信用金庫、ネット専業銀行の多くは「再振替そのものに非対応」となっており、自動での再引き落としは一切行われません。
【時間帯の真実】楽天カード再引き落とし時間は何時?銀行ごとの処理タイミング
「今日中に入金すれば間に合うのか」という疑問に対し、現場のシステム処理を検証すると、銀行ごとに引き落とし処理のバッチ処理時間帯が大きく異なっている実態が浮き彫りになります。
気になる楽天カード再引き落とし時間についてですが、楽天銀行の場合は1日に1回きりではありません。システム上で1日に複数回の引き落とし判定を行っており、朝、昼、夕方、最大で19:00前後まで複数回にわたって残高照会と引き落としが実施されます。そのため、夕方近くにコンビニATM等から入金した場合でも、当日分の再振替に滑り込みで成功する確率が極めて高くなっています。
これに対して注意が必要なのが、ゆうちょ銀行をはじめとする従来型の金融機関です。ネット上では「ゆうちょ銀行当日入金で間に合った」という体験談が散見されますが、これは午前中の早い時間帯(早朝のバッチ処理前)に入金した場合に限られるケースが大半です。ゆうちょ銀行の再振替は処理タイミングが厳格であり、午後の入金では当日の引き落としに間に合わず、翌日以降の処理に回されるか、そのまま振替不能として処理される危険性があります。確実性を期すなら、指定期日の前営業日までに口座へ必要資金を着金させておくことが絶対条件です。
残高不足を放置するとどうなる?支払い遅れのペナルティ理由とCICへの影響
万が一、再引き落としにも失敗して残高不足の状態を放置した場合、どのような事態が待ち受けているのでしょうか。楽天カード側が迅速かつ厳格な措置を講じる背景には、金融取引における明確な支払い遅れのペナルティ理由が存在します。カード会社にとって、約定日に支払いが行われない事象は「信用リスクの急激な上昇」を意味し、貸倒れを防ぐために自動監視プログラムが即座に作動する仕組みになっているためです。
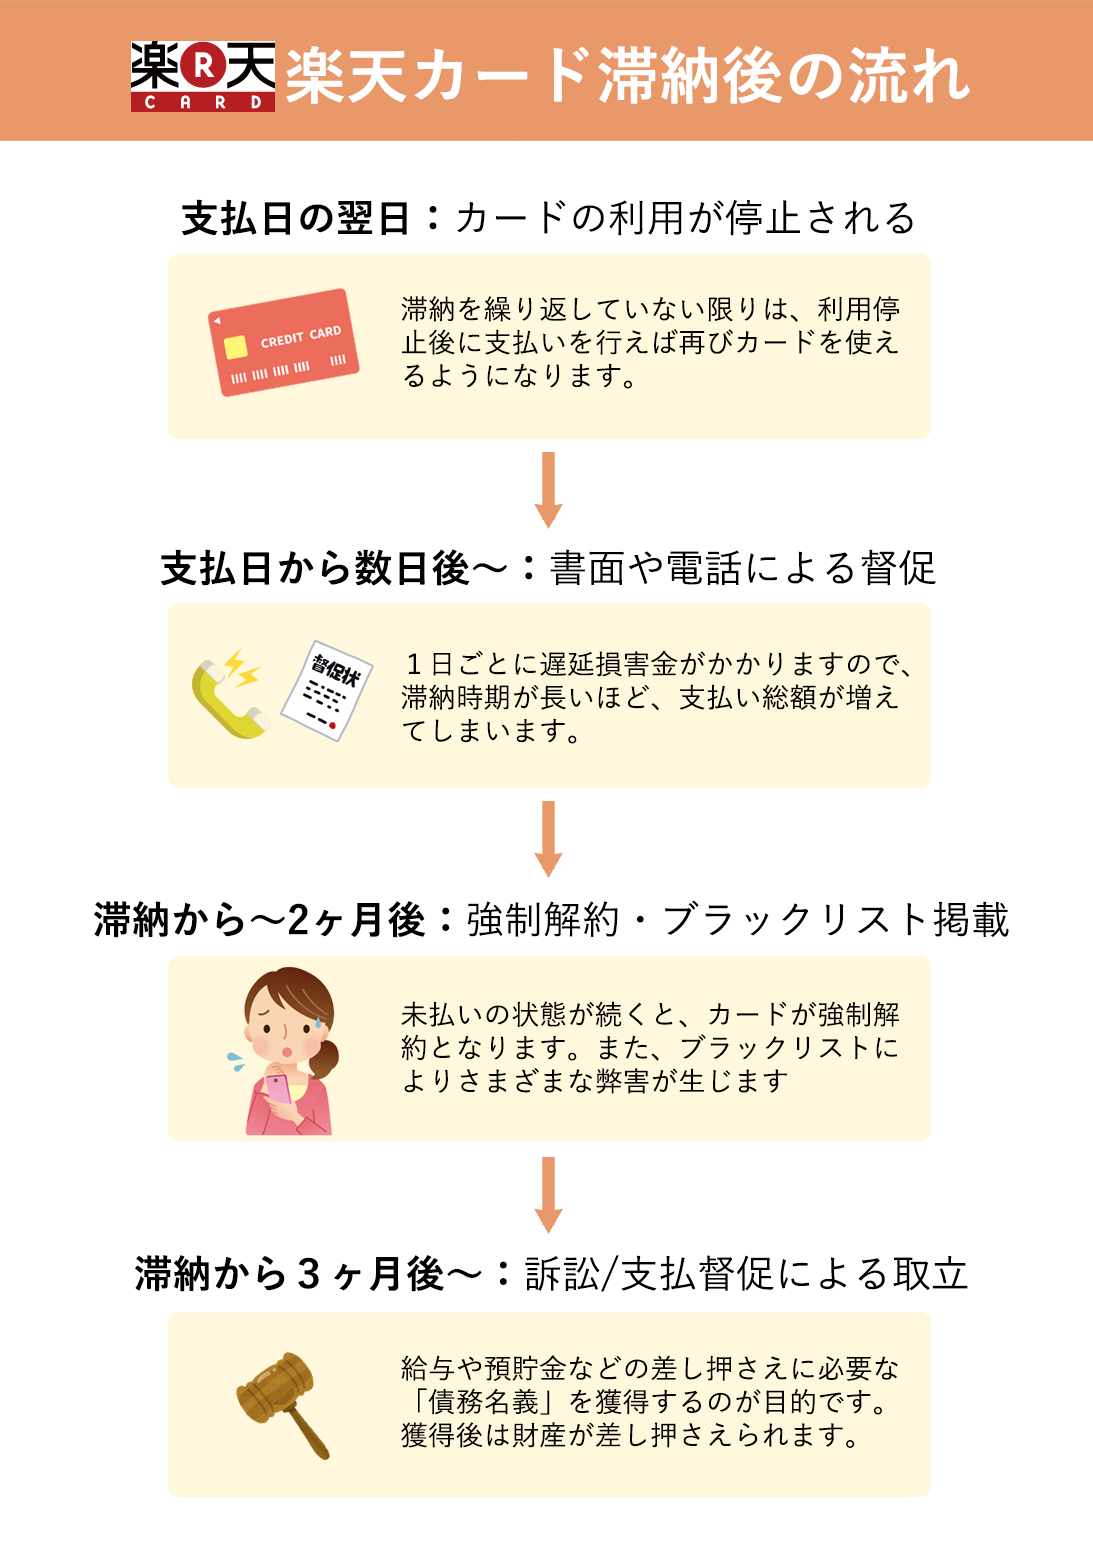
引き落としが確認できない場合、主に以下の3段階でペナルティが執行されます。
第一段階として、引き落とし日の翌日〜数日以内にカード機能が制限され、ショッピングやキャッシングが一切利用できなくなります。日常的に公共料金やスマートフォンの通信料をカード払いに設定している場合、それらの決済も順次弾かれることになります。
第二段階として発生するのが、遅延損害金と手数料の課金です。引き落とし期日の翌日から完済に至るまでの日数分、ショッピング利用分に対しては年率14.6%、キャッシング利用分に対しては年率18.0%〜20.0%(法定上限に準拠)の遅延損害金が日割りで加算されます。わずか数千円の未納であっても計算上ペナルティ費用が発生し、翌月以降の請求に上乗せされます。
そして最も深刻な第三段階が、信用情報機関CICへの影響です。カードの支払い状況は毎月、信用情報機関へ報告されています。数日程度の遅延で直ちに金融事故扱いになることは稀ですが、月末を超えて翌月の請求サイクルに食い込むような遅延が発生すると、入金状況欄に「P(一部入金)」や「A(お客様都合による未入金)」といったネガティブマークが刻印されます。さらに未払いが61日以上または3ヶ月以上に及ぶと「異動」情報(いわゆるブラックリスト状態)が登録され、今後5年間にわたり住宅ローン、自動車ローン、他社クレジットカードの新規審査が極めて通りにくくなるという不可逆的な不利益を被ることになります。
【比較検証】未払い時の支払い方法別コスト・復旧スピード徹底比較
未払いが確定してしまった場合、利用者が選択できるリカバリー手段は主に3つ存在します。それぞれの特徴、コスト、カード利用再開までのスピードを客観的データに基づき比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 楽天銀行の自動再振替 | ・費用:手数料無料 ・期限:月末最終営業日まで毎営業日 ・判定:1日複数回(最大19時頃まで) | 他行は1回のみ、または再振替なしが一般的 | 楽天銀行口座を保有しているなら最もコストがかからず確実。最優先で口座に入金すべき手段。 |
| 指定口座への銀行振込 | ・費用:他行宛振込手数料(約100〜330円) ・期限:楽天e-NAVIで口座即時発行 ・反映:平日日中なら最短即日〜翌日 | 一般的な金融機関のカードデスク振込対応と同等水準 | 再振替対象外の銀行を設定している場合のベストプラクティス。スピード復旧を目指すならこれ一択。 |
| コンビニ振込用紙での支払い | ・費用:請求書発行費用・手数料(約330〜550円) ・到着:引き落とし不能月の翌月10日前後 ・反映:支払い後2〜4営業日 | 督促状を兼ねたコンビニ用紙払いの標準設計 | 到着を待っている間に信用情報への悪影響や利用停止期間が長期化するため、極力避けるべき手段。 |
上記データからも明白な通り、最も避けるべきは「コンビニ振込用紙が届くのを待つ」という受動的な態度です。余計な発行手数料が徴収されるだけでなく、カードが止まっている期間が無駄に延びてしまいます。
【実態検証】利用停止復活のタイミングとコンビニ振込用紙はいつ届くかの現実
現場の利用者から寄せられる報告やSNS・コミュニティ上の実体験データを精査すると、支払いを済ませてから実際にカードが使えるようになるまでのタイムラグに悩まされるケースが後を絶ちません。
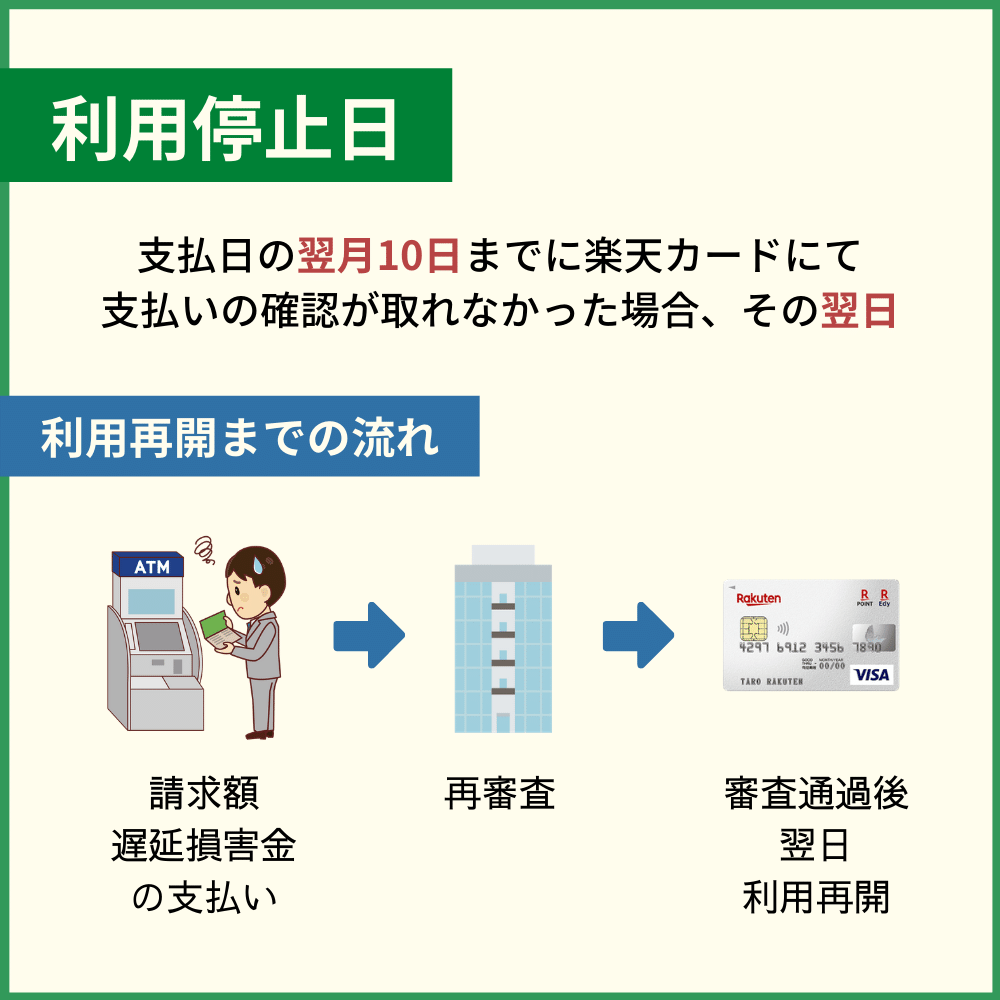
公式には「入金確認後、早ければ当日〜翌営業日」と案内されていますが、実際の利用停止復活のタイミングは入金ルートによって明暗が分かれます。ネットバンキング等を利用して指定口座へ午前中に直接振り込んだ場合、同日夜間(20時〜22時頃)のシステム更新で利用可能額が戻り、翌朝には店舗やオンラインで決済が可能になるケースが多数報告されています。一方、金曜日の午後に振り込んだ場合は銀行間のモアタイムシステムが稼働していても、楽天カード側の入金突合処理が翌営業日の月曜日以降にズレ込み、週末丸々カードが使えない状態が続くことがあります。
また、「自宅に用紙が届いてから支払えばいい」と安易に考えている利用者が直面するのが、コンビニ振込用紙いつ届くのかという問題です。通常、当月27日の引き落としが失敗した場合、カード会社側で未済の集計が行われ、請求書が印刷・発送されて郵便受けに投函されるのは「翌月の10日前後」になります。つまり、引き落とし日から約2週間もの間、カードが強制停止されたまま放置されることになります。この2週間のブランクは、信用維持の観点からも極めてハイリスクであると言わざるを得ません。
一般に知られていない盲点と残高不足時の緊急対処法
ネット上の情報では「電話連絡をしなければ振込先が分からない」といった古い情報がいまだに出回っていますが、現在の運用ではオンライン完結が基本となっています。万が一残高不足を引き起こした際の残高不足時の緊急対処法は、以下のフローを機械的に実行することが鉄則です。
引き落としができなかったと判明した段階で、まず会員専用オンラインサービス「楽天e-NAVI」へログインします。トップ画面に未納に関する重要な案内が表示されているため、そこから「お支払い口座への振込」を選択します。すると、利用者一人ひとりに対して個別に割り当てられた専用の楽天e-NAVI振込先口座(バーチャル口座)が即座に画面上に発行されます。
このバーチャル口座宛てに、ご自身の利用している他の金融機関からネットバンキングを用いて直接振り込みを実施します。振込名義人はカード会員本人の氏名で送金すれば、システムが自動で入金を照合するため、サポートセンターへ「振り込みました」という電話連絡を入れる必要すらありません。
【プロの結論】再振替を待つべき人・即座に銀行振込を行うべき人の境界線
事態を最短で収拾するための判断基準は極めてシンプルです。自身の状況に応じて、以下の通り冷徹にアクションを選択してください。
【自動再振替を待って良い人】
引き落とし口座を「楽天銀行」に設定しており、かつ月末最終営業日までに口座へ必要金額を問題なく入金できる方。この条件を満たしている場合のみ、追加の振込手数料を支払うことなく、口座に残高を補填して待機するのが最も合理的です。
【今すぐ楽天e-NAVIから銀行振込を行うべき人】
地方銀行や信用金庫、再振替に対応していない金融機関を引き落とし口座にしている方。また、楽天銀行やメガバンクを設定していても「公共料金や家賃の決済が迫っており、今日〜明日中にカード利用を復活させたい」という緊急度の高い方です。この場合は迷わず楽天e-NAVIでバーチャル口座を発行し、手数料数百円を払ってでも即座に直接振込を完了させてください。数日の初動の遅れが、将来のローン審査を左右する信用の差となって跳ね返ってきます。
【楽天カードの再引き落とし】に関するよくある質問(FAQ)
Q1:引き落とし日の当日(27日)の午後に口座へ入金しても引き落とされますか?
A1:楽天銀行を引き落とし口座に設定している場合は、1日に複数回(夕方〜最大19時頃まで)引き落とし判定が行われるため、午後の入金でも当日の引き落としに間に合う可能性が十分にあります。しかし、ゆうちょ銀行やメガバンク、その他の金融機関では早朝1回のバッチ処理で終了するケースが多く、当日午後の入金では間に合わない可能性が高いため、各行の再振替スケジュールを確認するか直接振込への切り替えを推奨します。
Q2:再引き落としで支払えた場合、遅延損害金は請求されますか?
A2:自動再振替や期日内の振込によって数日遅れで支払いが完了した場合、遅延日数に応じた遅延損害金(ショッピング年利14.6%等の日割り計算)が数円〜数十円単位で発生することがあります。この遅延損害金は次回以降の請求金額に合算されて請求されます。数日程度の遅れであれば少額で済みますが、支払いが完了するまで日割りで加算され続けます。
Q3:残高不足で引き落とせなかったら、すぐに信用情報(ブラックリスト)に載りますか?
A3:引き落とし日翌日にすぐ「ブラックリスト(異動情報)」として登録されることはありません。法的な異動情報として記録されるのは、原則として支払期日から61日以上または3ヶ月以上の長期延滞に達した場合です。ただし、引き落としができないまま月末を超えて翌月の支払期日近くまで放置すると、信用情報機関(CIC)に「期日通りに入金されなかった」ことを示すマーク(Aマーク等)が記録され、他社のカード更新やローン審査に悪影響を及ぼすリスクが生じます。
まとめ:カード利用停止を最短で防ぐための鉄則
クレジットカードの残高不足は、誰にでも起こり得るうっかりミスのひとつです。しかし、ミスそのものよりも「その後にどのような初動対応を取るか」によって、被るダメージの大きさは天と地ほどに分かれます。
引き落としができなかったと気づいた時点ですべきことは、楽天銀行口座であれば当日中に口座残高を満たすこと、それ以外の口座であれば楽天e-NAVIから専用振込先口座を発行して直接振り込むことです。「振込用紙が届くまで待つ」という選択肢は、余計な手数料負担と信用毀損のリスクを無駄に背負い込むだけに過ぎません。正確な知識を持ち、即座に対処を完了させて生活インフラとしてのカード機能を守り抜いてください。 (出典: 楽天 カード 再 引き落とし(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
