日新信用金庫の評判と経営状況は?金利や手数料の真相を徹底解剖
兵庫県明石市を中心に播磨・神戸エリアで圧倒的な地域密着力を誇る「日新信用金庫」。長引く金利ある世界への転換期において、メガバンクやネット銀行が台頭するなか、地元の金融インフラとしてどのような立ち位置を確立しているのでしょうか。個人・法人を問わず、口座開設や借入れを検討する際、金利水準や使い勝手、経営の健全性は真っ先に把握しておきたいポイントです。
本記事では、2026年最新の公式ディスクロージャー誌や業界統計、利用者のリアルな口コミをもとに、住宅ローンや定期預金の金利、各種手数料、インターネットバンキングの利便性まで多角的に検証。メガバンクにはない強みと隠れた注意点を、金融ジャーナリズムの視点から包み隠さず解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日新信用金庫は兵庫県明石市に本店を置き、自己資本比率10%超と健全な経営基盤を維持する地域金融機関。
- 要点2:定期預金や住宅ローン・マイカーローンは地域特化型の優遇プランが充実する一方、各種手数料やATM利便性には注意が必要。
- 要点3:手厚い対面相談や地域事業支援を重視する人には最適だが、完全オンライン完結を求めるユーザーにはネット銀行との併用が推奨される。
【2026年最新データ】日新信用金庫の経営状況と財務健全性の実態
金融機関選びで最大の懸念点となるのが、その組織の安全性です。日新信用金庫の最新ディスクロージャー資料や金融庁の開示基準に照らし合わせると、自己資本比率は国内基準である4%を大きく上回る10%台前半を安定してキープしています。これは預金者保護の観点からも極めて堅実な水準であり、経営破綻リスクを過度に心配する必要はない健全性を示しています。
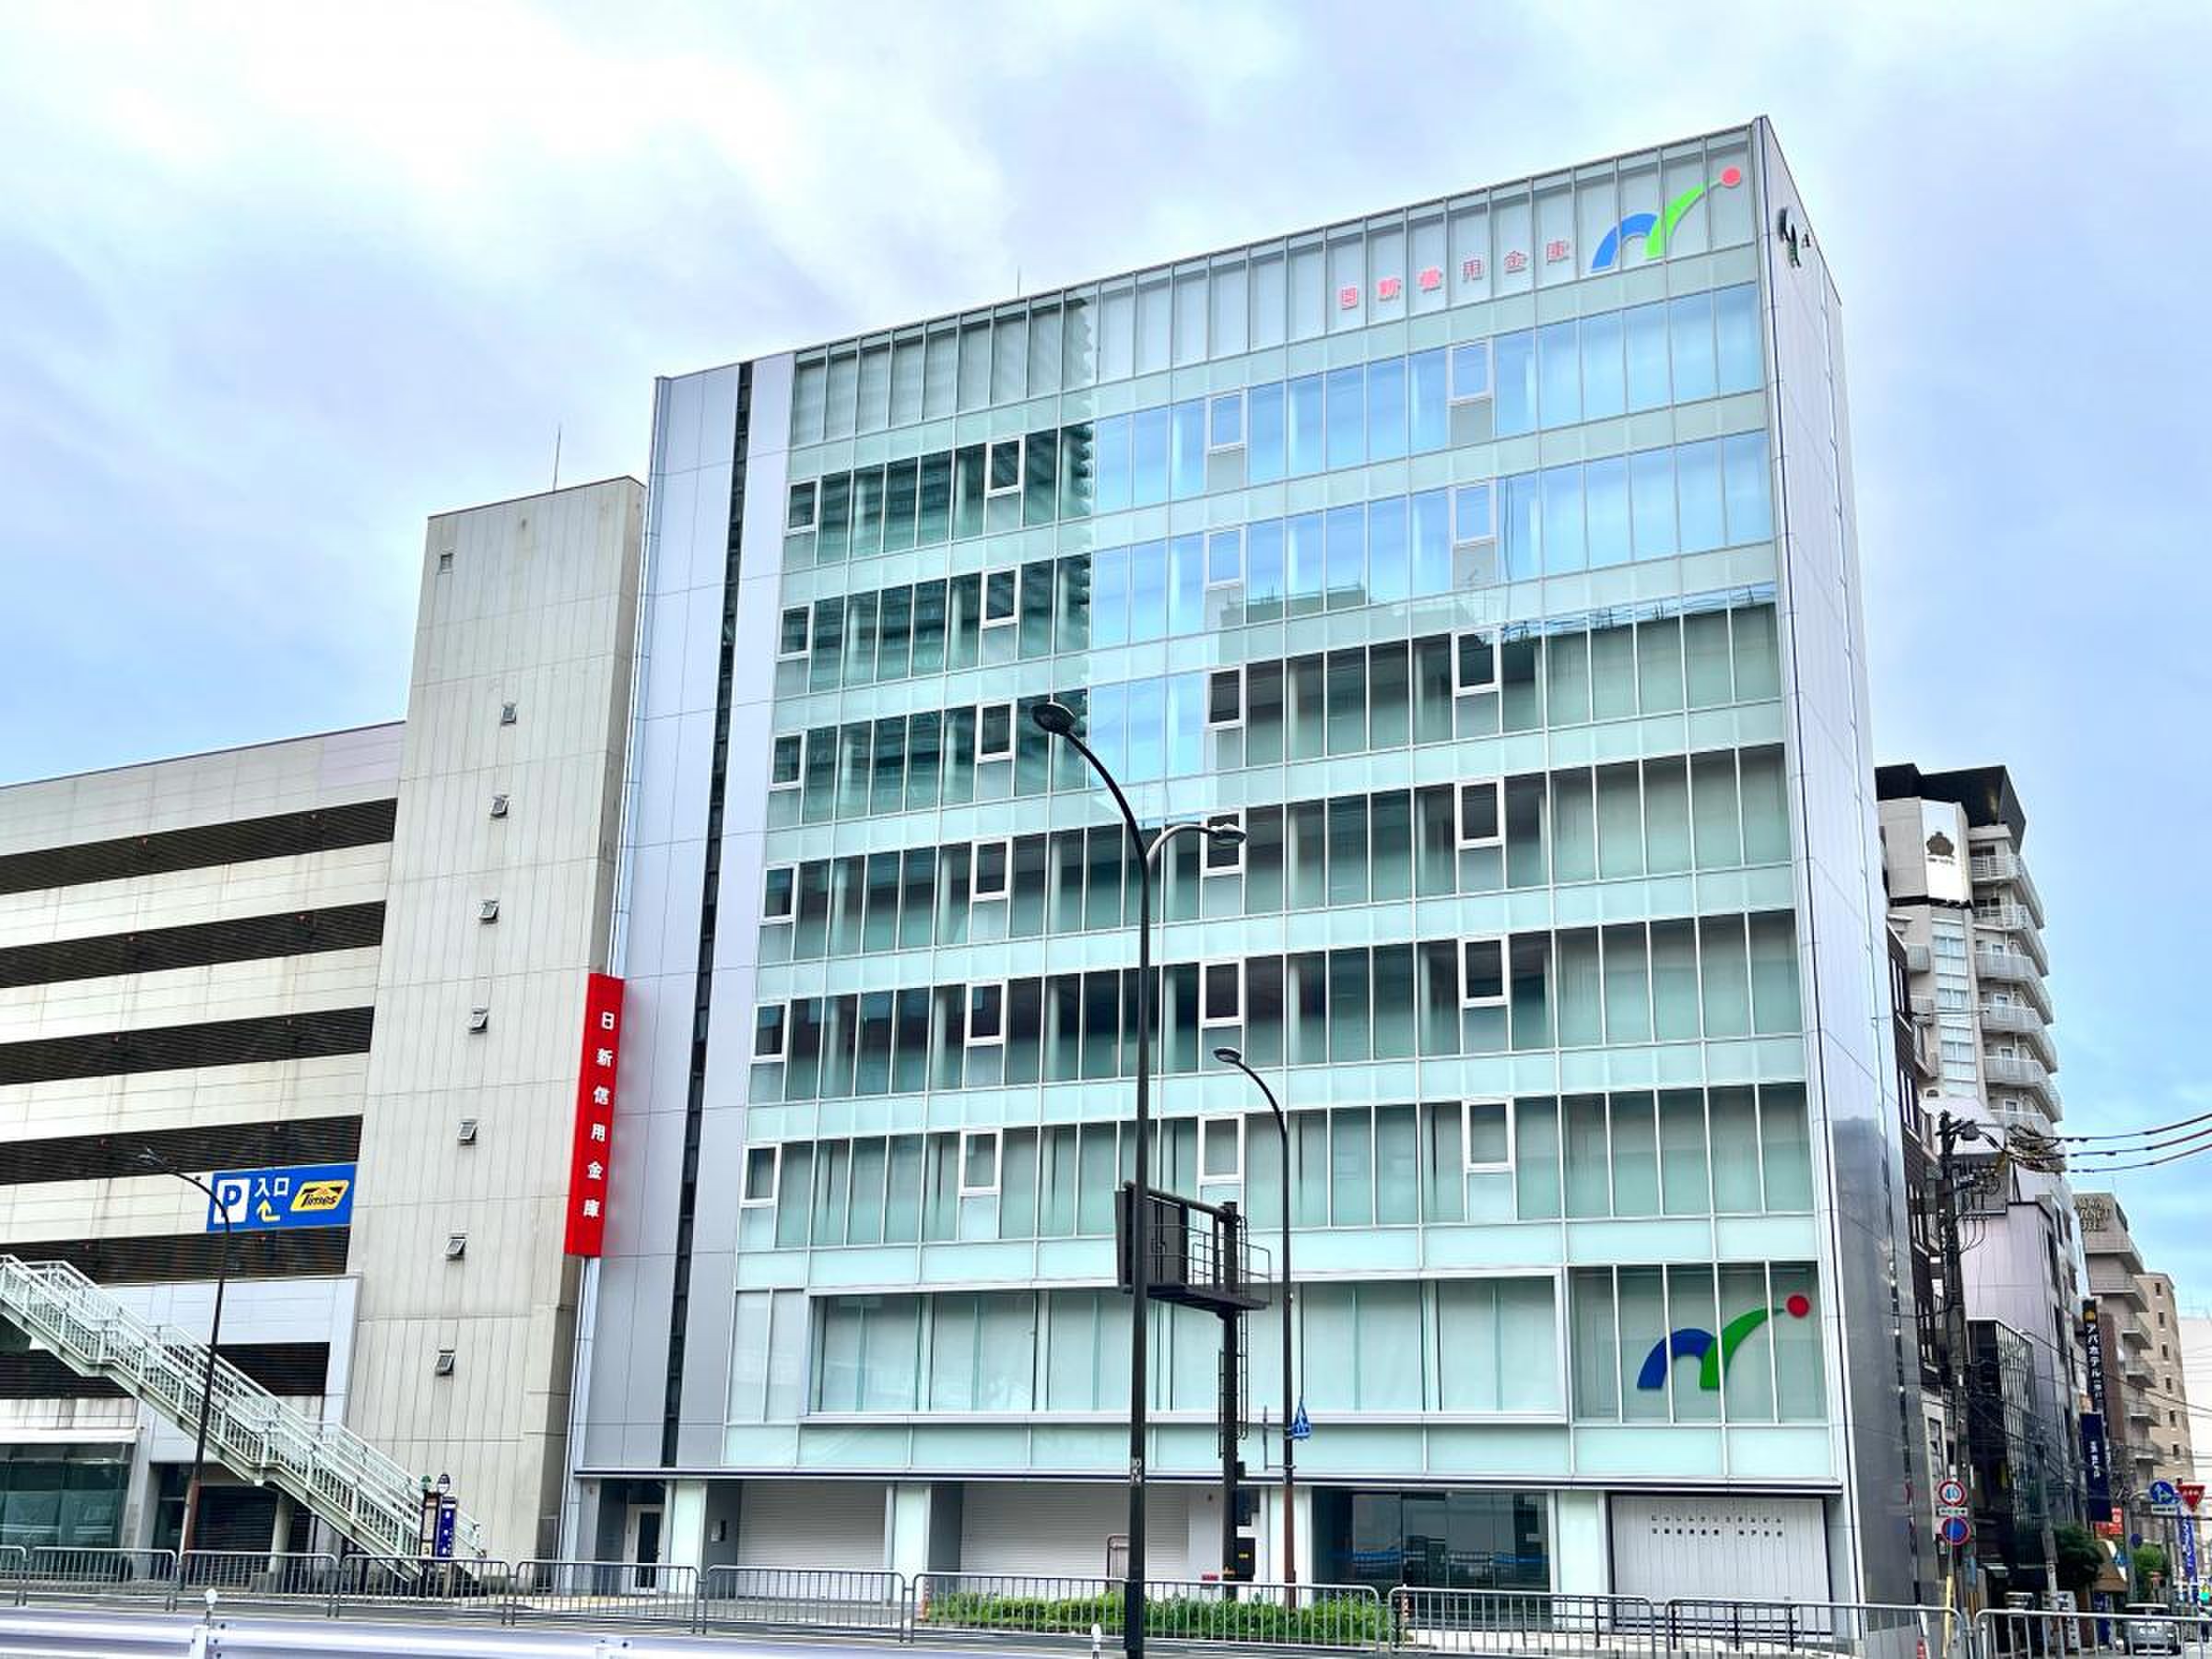
兵庫県明石市に構える本店を中心に、神戸市西部、加古川市、高砂市など播磨東部エリアに密着した店舗網を展開。地元中小企業への事業資金供給や個人向けリテール営業を主軸としており、メガバンクが撤退・縮小傾向にあるエリアでも対面型の有人店舗を維持している点が強みとなっています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 本店所在地 | 兵庫県明石市本町 | 主要都市中心部 | 明石・播磨地域に根差した強力な基盤 |
| 自己資本比率 | 10%台前半(単体) | 国内基準:4%以上 | 極めて健全であり、倒産リスクは極小 |
| 預金積金残高 | 約8,000億円規模 | 地域信用金庫中堅クラス | 地域規模に応じた安定的な資金量を確保 |
| 預金金利(店頭/キャンペーン) | 年0.15%〜0.35%程度(期間別) | 年0.10%〜0.20%(大手行標準) | 年金受給者向けや感謝定期で相場以上の好金利あり |
| 住宅ローン金利(変動優遇時) | 年0.5%台〜0.7%台(条件付) | ネット銀行:年0.3%〜0.5%台 | 金利単体ではネット優位も審査柔軟性・対面設計で勝負 |
日新信用金庫のリアルな評判や口コミ|利用者の生の声と現場目線
Googleマップの各支店レビューやSNS、地元コミュニティのリアルな声を精査すると、日新信用金庫の評価は「対面サービスのきめ細やかさ」と「デジタル化のスピード感」の間で二極化しています。
ポジティブな口コミで圧倒的に多いのは、担当者の親身な対応とフットワークの軽さです。「親の相続手続きで親切に教えてくれた」「創業時の融資相談にメガバンクで断られたあと、親身に乗ってくれた」といった声が目立ちます。特に明石・加古川・高砂エリアの自営業者や高齢者層からの信頼は厚く、地域コミュニティに溶け込んだ営業姿勢が高く評価されています。
一方で、若年層や共働き世代からは「窓口の待ち時間が長い」「店舗ごとの接客スキルにバラつきがある」といった指摘も散見されます。特にデジタル完結を当たり前とする世代にとっては、手続き時の紙書類や押印の多さがストレス要因になりやすい側面があります。
商品力検証|定期預金・住宅ローン・マイカーローンの実力
日新信用金庫の主力金融商品の特徴と使い勝手について、具体的なメリットと留意点を掘り下げます。
定期預金の金利とキャンペーンの活用法
日新信用金庫の定期預金金利は、通常の店頭表示金利こそ大手銀行と大差ない水準ですが、年金受給口座指定者向け優遇定期や地域応援キャンペーン定期では、明確な上乗せ金利が設定されるケースが目立ちます。退職金の一括預入れや、地元のシルバー世代が手元の余剰資金を安全に運用したい場合、メガバンクよりも有利な選択肢となることが多々あります。
住宅ローンとマイカーローンの審査・金利傾向
日新信用金庫の住宅ローンは、ネット専用銀行と比較すると金利の表面数値で競合しにくいものの、団信(団体信用生命保険)のラインナップや審査の柔軟性に強みがあります。「勤続年数が短い」「自営業で決算書に波がある」といったケースでも、支店の担当者が事情を細かくヒアリングした上で本部審査に通すケースがあり、これが信金ならではのバリューです。
また、日新信用金庫のマイカーローンは、Web完結型申込みを利用することで金利引き下げ優遇が受けられるプランを展開。ディーラーローン(年4%〜8%前後)に比べて大幅に低い金利水準で組むことが可能であり、新車・中古車購入時や車検費用の借換え先として実用的な選択肢となっています。
利便性の落とし穴|ATM営業時間・手数料・ネットバンキングの注意点
利用をスタートする前に必ず確認しておきたいのが、日常の決済コストと営業時間です。
まず、日新信用金庫の店舗・支店一覧を確認すると、明石市・神戸市・加古川市・高砂市・姫路市などに濃密に配置されています。自行ATMはもちろん、「しんきんしんらいネット」の提携により、全国の信用金庫ATMで平日日中の入出金手数料が無料で利用できる点は大きなメリットです。
しかし、コンビニATM(セブン銀行・ローソン銀行・イーネット等)を利用する際は、所定の利用手数料が発生します。また、日新信用金庫のATM営業時間は店舗ごとに異なり、商業施設併設のコーナーを除くと平日の夜間や休日の稼働時間が短めに設定されている拠点もあるため、事前の確認が欠かせません。
個人向けインターネットバンキング(しんきん個人ワンタクト等)は、残高照会や振込など基本機能を一通り網羅しており、スマホアプリからの残高確認もスムーズです。ただし、UIデザインの洗練度や投資信託・外貨預金などの資産運用連携においては、大手メガバンクの専用アプリに一歩譲るのが率直な実情です。
一般に知られていない盲点とネットの誤解
ネット上の情報や掲示板などで散見される「信用金庫は銀行より金利が高くて損」「ネットバンクがあるから信金は不要」という言説は、一面的な見方に過ぎません。
信用金庫は信用金庫法に基づく「非営利の相互扶助組織」であり、株式会社である銀行のように株主利益を最優先する組織ではありません。そのため、地域不況期小規模事業者支援や、事業承継の相談窓口など、短期的な採算が合いにくいサポートを粘り強く継続できる構造を持っています。金利競争だけで比較するとネット銀行に軍配が上がる場面でも、人生のターニングポイントにおける個別事情の相談力という観点では、日新信用金庫のような地域密着機関にしかない優位性があります。
また、就職・転職市場における「日新信用金庫の採用・年収」に関する噂についても、兵庫県内の同規模金融機関と同等の待遇水準が維持されており、転居を伴う全国転勤がない地域限定キャリアを築ける点が高く評価されています。
【プロの結論】おすすめできる人・見送るべき人の特徴
- おすすめできる人:
- 明石市・播磨エリアに在住・勤務しており、店舗やATMが生活圏にある人
- 事業資金の調達、住宅ローンの個別相談など、対面で親身に交渉したい人
- 年金受給口座の指定や退職金預金で、地域優遇金利の恩恵を受けたい人
- 見送るべき(ネット銀行等の併用を検討すべき)人:
- 全国どこでも24時間コンビニATMを完全無料で利用したい人
- 住宅ローン金利をコンマ数パーセント単位で極限まで削りたい人
- 窓口に行く時間が一切なく、すべての金融取引をスマートフォン1つで完結させたい人
【日新信用金庫】に関するよくある質問(FAQ)
Q1:日新信用金庫の口座は、対象エリア外に住んでいても開設できますか?
A1:信用金庫は営業地域が定められているため、日新信用金庫の営業エリア(明石市、神戸市、姫路市、加古川市、高砂市など)にお住まい、またはお勤め(通学)の方に原則限られます。エリア外の場合は原則として口座開設ができません。
Q2:コンビニATMを利用した場合の手数料はいくらですか?
A2:セブン銀行やローソン銀行などの提携コンビニATMでは、平日日中および時間外・休日で110円〜220円(税込)程度の手数料が発生します。手数料を抑えたい場合は、全国の信金ATMが無料で使える平日日中の利用や、インターネットバンキングの活用が有効です。
Q3:住宅ローンの事前審査はネットから申し込めますか?
A3:公式ホームページから仮審査の申込みが可能です。ただし、本審査や最終的な契約締結にあたっては、店舗窓口での対面手続きが必要となる場合が多いため、必要書類と合わせて最寄りの支店へ事前確認することをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
日新信用金庫は、明石市をはじめとする地元経済を支える強固な財務基盤と、対面ならではの柔軟な提案力を兼ね備えた堅実な金融機関です。ネット銀行のような低コスト・全自動の利便性とは異なる「人と人とのつながりによる安心感」こそが最大の提供価値といえます。
日常の細かな決済はネット銀行やキャッシュレスを活用しつつ、住宅ローンや事業融資、まとまった預金の管理には日新信用金庫を活用するなど、それぞれの強みを掛け合わせた賢い使い分けを行うことが、現代の地域住民にとって最も賢明な資産管理戦略といえるでしょう。 (出典: 日 新 信用 金庫(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
