利子とは?利息との違い・計算式から2026年最新金利まで徹底解説
日本銀行の大規模金融緩和の転換以降、「金利のある世界」が日常に定着した2026年。銀行の預金通帳を開いて「以前より利子が増えた」と実感する人が増えた一方で、住宅ローンやカードローンの金利上昇に身構える声も目立ちます。お金のやり取りに必ず付きまとう「利子」ですが、日常会話で混同されがちな「利息」や「金利」「利回り」との明確な違いを正確に説明できる人は意外なほど多くありません。
金融リテラシーの有無が個人の純資産額を大きく左右する時代において、基本概念の曖昧な理解は思わぬ金銭的損失を招きます。本稿では、大手金融メディア編集部の視点から、利子の本質的な定義から計算式、税務上の落とし穴、2026年における最新金利動向までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「利子」は預金などでお金を受け取る側、「利息」は借入などで支払う側で使われるのが原則的な慣習。
- 要点2:計算式は「元本×金利×期間」だが、単利と複利の違いや源泉分離課税(20.315%)により手取り額は劇的に変化する。
- 要点3:利上げが進む現在、預金利子の恩恵だけでなく、利息制限法や実質年率を把握した借入マネジメントが不可欠。
【基礎知識】利子とは何か?利息・金利・利回りとの決定的な違いを解読
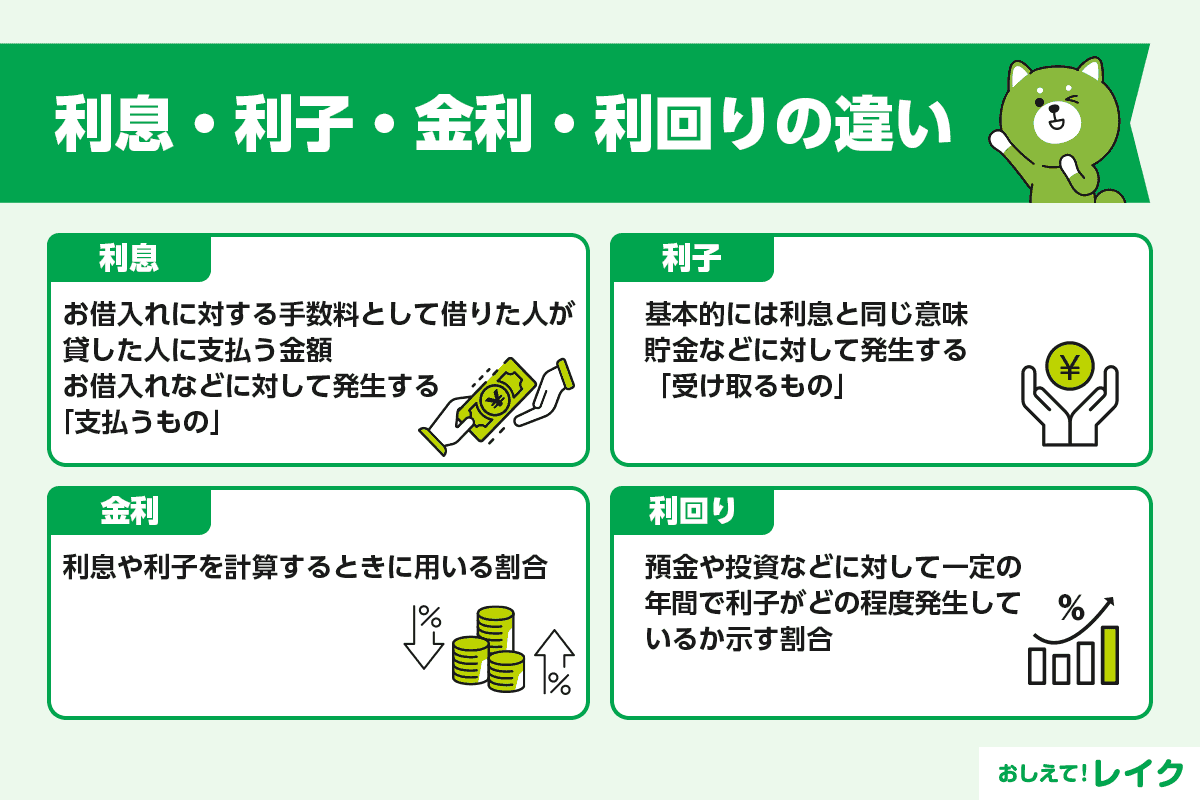
「利子」とは、お金を一定期間貸し借りした際に、その対価として元本に上乗せして支払われる追加のお金を指します。しかし、実務や日常会話では「利息」「金利」「利回り」と複雑に交錯し、混乱を招く原因となっています。まずはこの4大キーワードの境界線を整理します。
最も問い合わせが多い利子と利息の違いについて、法的な厳密な使い分けは存在しないものの、金融慣習上は明確な視点の差があります。一般的に、銀行などにお金を預けて対価を「受け取る側」の目線では利子(預金利子)と呼び、資金を借りて対価を「支払う側」の目線では利息(借入金利息)と呼ぶケースが定着しています。法律用語としては、借地借家法や利息制限法のように「利息」に統一される傾向があります。
一方、金額そのものではなく比率を表すのが「金利」と「利回り」です。金利と利回りは似て非なる概念であり、金利(借入金利や預金金利)は元本に対する年間の利子・利息の比率(%)を指すのに対し、利回りは投資元本に対して得られたすべての収益(利子+値上がり益や分配金など)から手数料・税金を引いた年間総合収益率を表します。この違いを混同すると、金融商品の比較で大きな判断ミスを犯すことになります。
【徹底比較】単利と複利の仕組み|資産形成と借入金利息の決定的な格差
利子の増え方を決定づける最大の分岐点が、単利と複利の仕組みです。単利は「当初預けた元本のみ」に対して利子がつく計算方式であり、複利は「元本+発生した利子」を新たな元本として組み入れ、利子が利子を生む雪だるま式の計算方式を指します。
資産運用においては複利が圧倒的な武器となる反面、カードローンやリボ払いなどの借入金利息においては、複利的な借入残高の膨張が返済困難を招く最大の要因となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| メガバンク普通預金金利 | 年0.15%〜0.20%程度(税引前) | 長らく0.001%だったが利上げで上昇 | 生活防衛資金の置き場としては機能向上も、インフレヘッジには不足。 |
| ネット銀行定期預金(1年) | 年0.50%〜1.00%程度(税引前・特別金利含む) | 0.2%〜0.4%前後 | 金利競争が激化。資金拘束の期間と途中解約リスクを要精査。 |
| 利息制限法の上限金利 | 元本10万円未満:年20.0% 元本10万〜100万円未満:年18.0% 元本100万円以上:年15.0% | 法律上の上限(超過分は無効) | 無担保ローンの上限基準。これを1%でも超える業者は違法金融(ヤミ金)。 |
| 利子所得にかかる税率 | 合計20.315%(所得税15%+住民税5%+復興特別所得税0.315%) | 一律の源泉分離課税 | 受け取る利子から自動天引きされるため、額面どおりには手元に残らない。 |
【実践計算】誰でも即座にわかる利子の計算方法とローン返済シミュレーション
金融トラブルを未然に防ぎ、適正な資産管理を行うためには、利子の計算方法を自身で把握しておく必要があります。基本となる年利の計算式は極めてシンプルです。
【基本の計算式】
利子(利息) = 元本 × 実質年率(年利% ÷ 100) × 利用日数 ÷ 365日
たとえば、100万円を銀行預金金利年0.2%の普通預金に1年間預けた場合、額面の利子は「100万円 × 0.002 × 365 ÷ 365 = 2,000円」となります。
対照的に、カードローン等で100万円を実質年率15.0%(利息制限法の上限)で借り入れ、30日後に一括返済した場合の借入金利息は以下のとおりです。
100万円 × 0.15 × 30日 ÷ 365日 = 12,328円(小数点以下切り捨て)
わずか1ヶ月の借入利息(約1.2万円)が、100万円を銀行に6年間預けて得られる利子総額を上回る計算になります。この非対称性を理解することが、資産防衛の第一歩です。ローン返済シミュレーションを行う際は、月々の返済額だけでなく「返済総額のうち利息部分がいくらを占めているか」の内訳を必ず確認してください。
一般に知られていない盲点とネットの誤解|利子所得と税金の実態
預金金利の上昇局面において、多くの生活者が見落としがちなのが利子所得と税金の関係です。「金利が上がったから銀行に預けておけば安心」という言説がネット上で散見されますが、そこには2つの構造的な盲点が存在します。
第1の盲点は、一律20.315%の源泉分離課税です。預金利子は確定申告不要の源泉分離課税が適用されるため、口座に振り込まれる時点で約2割が自動的に差し引かれます。たとえば年利1.0%の定期預金に1,000万円を預けても、額面の利子10万円に対し、実際の手取り額は約7万9,685円まで目減りします。
第2の盲点は、インフレ率(物価上昇率)との乖離です。インフレ率が年2.5%で推移している環境下で、預金金利の手取りが実質0.8%程度にとどまる場合、名目上の預金残高は増えていても、通貨の購買力ベースでは年間約1.7%資産が目減りしている事実を示しています。「利子=確実な儲け」と短絡的に捉えるのではなく、物価変動を加味した実質利回りで資産価値を評価する姿勢が求められます。
【実態検証】利用者の生の声と現場目線で見えたリアル|2026年最新金利動向
大手金融機関や住宅ローン窓口の現場調査、SNSやQ&Aサイトに寄せられるリアルな声を分析すると、最新金利動向に伴う生活者の行動変容が鮮明に浮かび上がっています。
知恵袋やSNS上では、「メガバンクの定期預金金利が1%近くまで上がったので預け替えた」というポジティブな声がある一方、「住宅ローンの変動金利が見直され、毎月の返済額のうち利息の割合が増えて元本が減らない」という悲鳴にも似た相談が急増しています。これまで約10年間続いた超低金利環境に慣れ親しんだ世代ほど、金利上昇のインパクトを借入サイドで痛感する構造が浮き彫りになっています。
【プロの結論】金利ある世界で得する人・見送るべき人の特徴
激変する金融環境において、資産を守り育てられる人と、知らず知らずのうちに資産を削られる人の特徴は極めて明確に分かれます。
▼「金利ある世界」で資産を伸ばせる人
・手元資金を用途別(生活防衛資金・数年以内に使う資金・長期投資資金)に厳密に色分けしている人
・ネット銀行の優遇金利やキャンペーンを定期的に比較・乗り換えできる機動性を持つ人
・住宅ローンなどの負債において、金利上昇時の繰り上げ返済シミュレーションを完了させている人
▼今すぐマネープランを見直すべき人(見送るべき行動)
・「大手銀行の普通預金に入れておけば勝手にお金が増える」と放置している人
・リボ払い、カードローン、分割払いの実質年率(年15%〜18%)を把握せずに多用している人
・「元本保証で高利回り」を謳う出資法違反の投資話やSNSの勧誘に安易に乗っかってしまう人
【利子とは】に関するよくある質問(FAQ)
Q1:預金で受け取る「利子」は確定申告が必要ですか?
A1:原則として確定申告は不要です。国内の銀行預金の利子は「利子所得」として扱われ、一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が源泉徴収されて口座に入金されます。他の所得と合算して申告することはできません。
Q2:ローンの表記で見かける「表面金利」と「実質年率」の違いは何ですか?
A2:表面金利は借入元本に対する純粋な金利のみを示した数値です。一方、実質年率は保証料、事務手数料、印紙代などの諸費用を含めて年換算した真の借入コストを指します。借入先を比較する際は、必ず実質年率で比較検討することが不可欠です。
Q3:利息制限法の上限を超えた金利を設定された場合はどうなりますか?
A3:利息制限法の上限(年15.0%〜20.0%)を超える金利の契約は、超過部分が無効となります。超過利息を支払った場合は元本返済に充当され、すでに完済している場合は過払い金として返還請求の対象になります。年109.5%(貸金業者は年20.0%)を超える暴利を設定した業者は出資法違反として刑事罰の対象です。
まとめ:金利のある時代を生き抜くための資産防衛と賢い選択基準
利子とは単なる「預金のおまけ」ではなく、経済活動における資金の貸借コストそのものです。預金金利の上昇という好機を最大限に活かしつつ、借入金利息の膨張リスクを最小限に抑えるバランス感覚こそが、これからの時代を生き抜くための防壁となります。
受け取る利子には税金とインフレの影響を冷徹に計算し、支払う利息には実質年率と利息制限法の知識をもってシビアに対処する。この金融の基本原則を日々の家計管理に落とし込み、確かな資産形成を推し進めていきましょう。 (出典: 利子 と は(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
