セブン銀行カードローンの審査は厳しい?在籍確認と即日融資の真相
全国2万7,000台を超えるセブン-イレブン等のATM網と、手元のスマートフォンアプリで原則24時間365日取引が完結する利便性から、個人向け融資市場で根強い支持を集めるセブン銀行カードローン。キャッシュレス化とデジタルバンキングが極限まで浸透した2026年現在においても、日常の生活圏で手軽に現金を調達できる有力な選択肢として選ばれ続けています。
一方で、ネット上では「銀行系だから審査が厳しいのでは?」「職場への電話連絡なしは本当か」「即日融資は受けられるのか」といった疑問や誤解が絶えません。金利設定や保証会社であるアコムの審査基準、さらには利用者が直面する思わぬ落とし穴まで、多角的な取材データと最新スペックをもとにその実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:審査は原則として勤務先への電話連絡なしで進むが、警察庁データベース照会が義務付けられているため即日融資は不可(最短翌営業日以降)。
- 要点2:審査を実質的に担う保証会社はアコム株式会社であり、過去の信用情報や他社借入総額が審査通過の成否を大きく左右する。
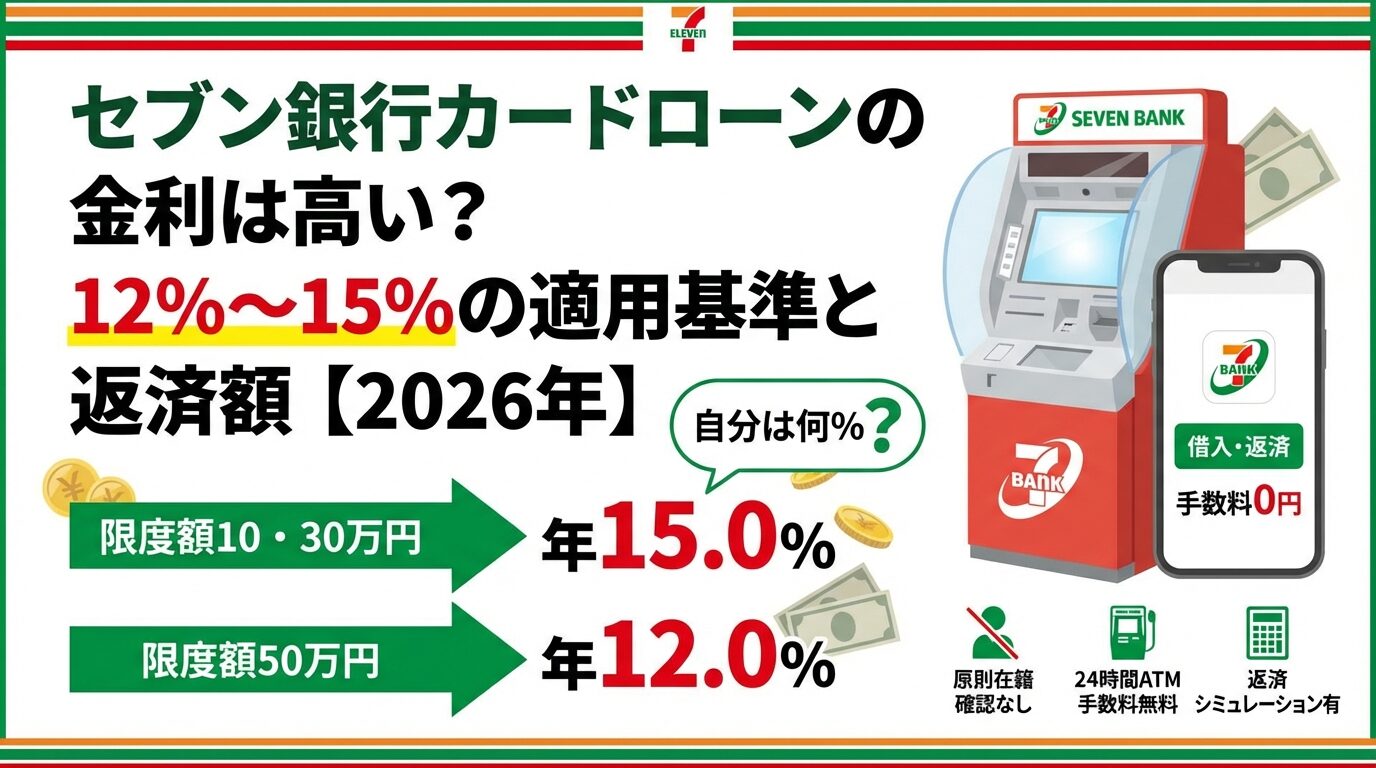
- 要点3:金利は限度額に応じた年12.0%〜15.0%の固定段階制を採用しており、セブン銀行ATMの利用手数料が完全無料な点が最大の強み。
【2026年最新】セブン銀行カードローンの審査基準と保証会社アコムの審査実態
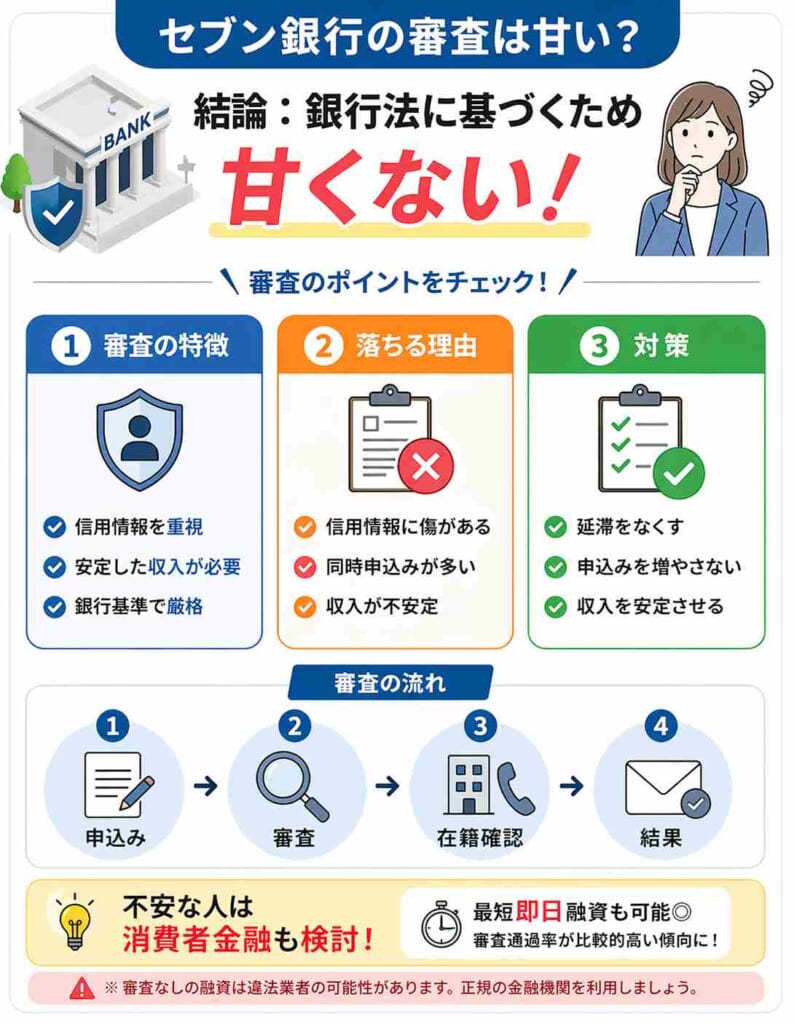
セブン銀行カードローンの審査難易度を正しく理解するうえで、最も重要なファクターとなるのが保証会社であるアコム株式会社の存在です。銀行本体が独自のスコアリングを行うメガバンクとは異なり、セブン銀行カードローンの与信判断は実質的にアコムの審査基準に準拠しています。
アコムは消費者金融大手としての膨大な融資データと高度な自動審査システムを有しており、審査通過率は一般的な銀行カードローンと同等水準の30%〜40%前後で推移していると分析されます。特筆すべきは、申し込み資格の間口の広さです。一般的な銀行融資では対象外となりやすい専業主婦(配偶者に安定した収入がある場合)やアルバイト・パートであっても、明確に申し込み対象として受け入れています。
ただし、間口が広いからといって審査が甘いわけではありません。個人信用情報機関(CIC、JICC、KSC)に登録されている過去5年以内の延滞履歴や債務整理の情報、さらには他社での借入件数が3件以上ある多重債務状態の場合は、自動審査の初期段階で弾かれる確率が極めて高くなります。
噂の真偽を徹底検証|「在籍確認なし」「即日融資」の真相と現場の実態
セブン銀行カードローンに関する検索需要の中で、群を抜いて多いのが「職場への電話連絡の有無」と「融資スピード」に関する誤解です。現場の運用実態と法的背景を検証します。
「原則として勤務先への電話連絡なし」の真実
セブン銀行カードローンでは、原則として勤務先への電話連絡による在籍確認を実施していません。申し込み時に入力された勤務先情報、社会保険証や給料明細の画像データ、信用情報機関に登録された勤務先履歴などを複合的に照合し、書類審査ベースで在籍確認を完了させるシステムが確立されているためです。
ただし、「100%絶対に電話が来ない」と断定するのは危険です。申告内容に不備がある場合や、転職直後で信用情報の勤務先データと乖離がある場合などは、例外的にオペレーターから個人名で確認の電話が入るケースがあります。それでも社名を名乗ることはなく、プライバシーへの配慮は極めて徹底されています。
銀行カードローンにおける「即日融資」の不可能性
「今日中に借りたい」というニーズに対して、セブン銀行を含むすべての国内銀行カードローンは即日融資に対応していません。これは2018年1月に導入された金融庁の規制により、反社会的勢力への資金流入防止を目的とした「警察庁データベースへの照会」が義務付けられているためです。
最短でも申込日の翌営業日以降、審査状況によっては2〜3営業日程度の時間を要します。セブン銀行口座を未開設の場合は口座開設手続きが先行するため、さらに数日間のタイムラグが発生する点に注意が必要です。
【スペック徹底比較】金利・限度額・返済手数料の実質コストを解剖
借入先を選定するうえで、表面金利だけでなく毎月の返済負担やATM利用コストを含めた「トータル支出」を比較することが不可欠です。以下に主要な比較データをまとめました。
| 項目 | セブン銀行カードローン | 大手消費者金融(アコム・プロミス等) | メガバンク系カードローン |
|---|---|---|---|
| 実質年率(金利) | 年12.0%〜15.0%(限度額に応じた固定金利) | 年3.0%〜18.0%(初回はほぼ上限18.0%適用) | 年1.5%〜14.5%前後(下限金利は低め) |
| 融資スピード | 最短翌営業日〜2営業日 | 最短3分〜即日融資可能 | 最短翌営業日〜数日 |
| 在籍確認(電話) | 原則なし(書類審査中心) | 原則なし(事前相談可能) | 銀行により対応が分かれる(電話実施が多い) |
| ATM利用手数料 | セブン銀行ATMなら24時間365日 0円 | 自社ATM以外は110円〜220円/回 | 提携コンビニATMで手数料発生の場合あり |
| 限度額設定 | 最高300万円(10万〜段階制) | 最高500万〜800万円 | 最高500万〜800万円 |
| 専業主婦の申込 | 可能(配偶者収入を考慮) | 原則不可(総量規制対象のため) | 銀行により不可の場合あり |
セブン銀行カードローンの最大の強みは、限度額50万円以下の少額借入であっても上限金利が年15.0%に抑えられている点です。大手消費者金融の上限金利(年18.0%)と比較すると、年間で3.0%分の利息差が発生します。例えば30万円を1年間借りた場合、消費者金融では約54,000円の利息がかかるところ、セブン銀行なら約45,000円となり、約9,000円の利息を節約できます。
さらに、全国のセブン-イレブンに設置されたセブン銀行ATMでの借入・返済手数料が曜日・時間帯を問わず完全無料であるため、こまめに借入や追加返済を行っても無駄なコストが一切発生しません。
【実態検証】利用者のリアルな口コミ・評判と審査落ちする決定的な理由
ソーシャルメディアや金融掲示板(5ちゃんねる、Yahoo!知恵袋など)に寄せられた直近のリアルな体験談を分析すると、高評価と低評価の分かれ目が明確に浮き彫りになってきます。
ポジティブな口コミ:日常生活に溶け込む圧倒的な利便性
「アプリの操作性が抜群で、必要なときに数秒で口座にチャージできる」「セブン-イレブンのレジ横ATMで手数料を気にせず1,000円単位で返済できるのが助かる」「職場への電話がなく、家族にもバレずに契約できた」といった、アプリ連携の完成度と周囲へのバレにくさを評価する声が大多数を占めます。
ネガティブな口コミ:審査落ちと限度額のシビアさ
一方で、「他社借入が1件あっただけで落とされた」「初回限度額が希望よりかなり低い10万円に設定された」という不満も散見されます。調査の結果、セブン銀行カードローンで審査落ちする決定的な理由は主に以下の4点に集約されます。
1. アコムとの過去の金融トラブル:過去にアコムまたはアコムが保証会社を務めるローン(他行カードローン含む)で延滞や債務整理の履歴があると、社内ブラックとして即座に否決されます。
2. 信用情報における「異動」情報の存在:クレジットカードや携帯電話本体の分割払いにおける2〜3ヶ月以上の支払遅延は致命傷となります。
3. 短期間での複数社同時申し込み(申込ブラック):1ヶ月以内に3社以上のカードローンやクレジットカードを申し込むと、資金繰りに困窮していると判断されます。
4. 虚偽申告や入力ミス:年収を過大申告したり、他社借入件数をごまかして入力した場合、信用情報の照会ですぐに発覚し、不誠実な申込者として審査落ちの原因になります。
マイナンバーカードで即完結?申込手順と増額審査を有利に進めるポイント
スマートフォンアプリ「Myセブン銀行」とマイナンバーカードのICチップ読み取り機能を活用することで、本人確認書類の郵送やWebアップロードの手間をかけず、数分で申し込み手続きを完結させることが可能です。
契約完了後は、物理的なキャッシュカードの到着を待たずに「スマホATM」機能を利用して全国のセブン銀行ATMから即座に出金できます。このシームレスなデジタル導線は、急な出費に見舞われたユーザーにとって強力な武器となります。
利用限度額の増額審査を突破するための条件
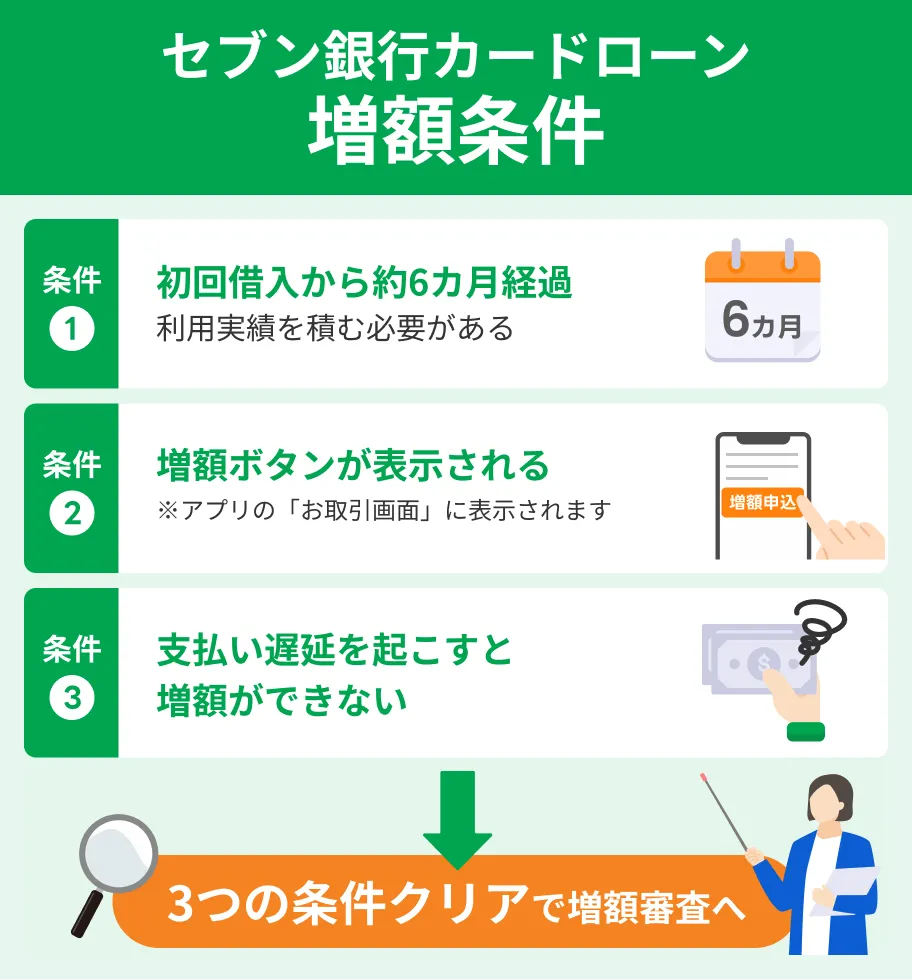
新規契約時の限度額は10万円〜50万円程度に設定されるケースが一般的ですが、利用実績を積むことで最高300万円までの増額申請が可能です。増額審査を有利に進めるための基準は以下の通りです。
最低でも6ヶ月以上の継続的な利用実績があり、その間に1日たりとも返済遅延がないことが絶対条件です。また、契約時よりも年収が増加している場合や他社借入残高が減少している場合は、増額の可決率が大幅に向上します。
【プロの結論】セブン銀行カードローンが向いている人・見送るべき人
スペック、審査傾向、現場の利用実態を総合的に勘案した結果導き出される、本カードローンを選択すべきユーザーの明確な境界線は以下の通りです。
選ぶべき人の条件
- 日常的にセブン-イレブンを頻繁に利用する人(ATM手数料0円の恩恵を最大化できる)
- 会社への在籍確認の電話を極力回避したい人
- 専業主婦(主夫)で自身の名義で融資を受けたい人
- 少額融資でも年15.0%以下の低金利で抑えたい人
見送るべき・他社を検討すべき人の条件
- 「今日中に現金が必要」な即日融資希望の人(プロミスやアコムなどの大手消費者金融を推奨)
- 過去にアコムで延滞・トラブルを起こした経験がある人
- 500万円以上の高額な一本化やおまとめローンを希望する人
【セブン銀行カードローン】に関するよくある質問(FAQ)
Q1:セブン銀行の口座を持っていなくてもカードローンに申し込めますか?
A1:申し込み自体は可能ですが、契約時にセブン銀行の普通預金口座の開設が必須となります。アプリからの同時開設であれば、郵送不要でスムーズに口座開設と融資手続きを進めることができます。
Q2:主婦(専業主婦)でも本当に審査に通りますか?
A2:配偶者に安定した継続収入があれば、専業主婦の方でも申し込みが可能です。配偶者の勤務先への電話連絡や配偶者の同意書の提出は原則不要となっており、限度額は原則として50万円以内で設定されます。
Q3:毎月の返済額と返済日はどのようになっていますか?
A3:返済日は毎月27日(休業日の場合は翌営業日)で、セブン銀行口座からの自動引き落としとなります。毎月の最低返済額は前月の借入残高に応じて決まり、例えば残高が10万円以下の場合は月々5,000円からの返済が可能です。もちろんATMからいつでも任意追加返済ができます。
Q4:カードローンの利用が家族や同居人にバレるリスクはありますか?
A4:アプリ完結(Myセブン銀行)を選択し、キャッシュカードの送付をアプリ認証等で適切に管理すれば、自宅への郵送物や電話連絡を最小限に抑えることが可能です。ただし、返済を長期間滞納した場合は自宅へ督促状が郵送されるため注意してください。
まとめ:後悔しないための判断基準と賢い活用法
セブン銀行カードローンは、「原則電話連絡なしのプライバシー保護」「全国のセブン-イレブンATMで手数料無料」「上限年15.0%の良心的な金利体系」という、日常使いにおいて極めてバランスの取れたスペックを誇ります。
銀行融資の規制上、即日融資には対応していないという明確な制限はあるものの、翌日以降の融資で問題ない計画的な借入であれば、消費者金融よりも利息負担を確実に抑えられます。自身の信用情報状況や融資までの許容時間を冷静に見極めたうえで、賢くご活用ください。 (出典: セブン 銀行 カード ローン(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
