アンビス急落の真相!医心館の評判と業績修正の深層【2026最新】
かつてヘルスケアセクターの成長株として市場の寵児となったアンビスホールディングス。終末期医療に特化したホスピス型住宅「医心館」を急拡大させ、驚異的な高収益と株価上昇を記録してきた同社ですが、相次ぐ業績予想の修正や株価急落を契機に、市場や医療業界から極めて厳しい視線が注がれる事態となりました。
「なぜあれほど堅調だった銘柄が急落したのか」「現場で働く看護師のリアルな評判はどうなのか」といった疑問が渦巻くなか、2026年を迎えた現在、同社は大きな事業構造の転換期を迎えています。本稿では、決算数値や診療報酬制度の改定動向、独自に入手した現場スタッフの証言、創業者・柴原慶一氏の経営手腕まで、多角的な取材データをもとにその深層を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急落の主因は、診療報酬改定に伴う訪問看護単価の下落懸念と、新規施設立ち上がり遅れに伴う業績下方修正である。
- 要点2:主力事業「医心館」は医療依存度が高い患者に特化し高収益を叩き出してきたが、現場では高年収の一方で重労働と看取りの連続による離職率の課題を抱える。
- 要点3:今後の投資判断および転職においては、従来の量的拡大モデルから「ケアの質とコンプライアンスを担保した適正化モデル」への転換が成功するかどうかが唯一最大の試金石となる。
【核心追究】アンビスホールディングス株価急落と業績下方修正の舞台裏
市場を揺るがしたアンビスホールディングス株価急落の理由は、単なる地合いの悪化ではありません。機関投資家が最も警戒したのは、長年信じられてきた「右肩上がりの高成長シナリオ」に構造的なヒビが入った点です。同社が公表したアンビスホールディングス業績下方修正の開示資料を分析すると、新規開設拠点の稼働率向上が従来想定より後ろ倒しになったこと、さらに人員確保のための採用コスト増が営業利益を大きく圧迫した現実が浮き彫りになります。
かつて上場来高値を更新し続けた同社の評価は、PER(株価収益率)で40倍を超えるプレミアムを正当化していました。しかし、売上高成長率の鈍化と利益率の圧縮が数字として示された瞬間、失望売りが殺到する事態となりました。複数の大手証券会社が公表したアンビスホールディングス目標株価アナリスト予想でも、相次ぐ格下げ(ダウングレード)が実施され、従来の楽観的な見通しから一転して「制度リスクを織り込んだ保守的なバリュエーション」へと再評価が進みました。
「病院から在宅へ」という国策の波に乗り、飛ぶ鳥を落とす勢いだったビジネスモデルが、なぜここにきて急ブレーキを踏むことになったのか。その震源地は、厚生労働省による医療費適正化のメスでした。

【ビジネスモデル解剖】「医心館」が高収益を維持してきた仕組みと制度改定の衝撃
アンビスホールディングスの屋台骨である医心館ビジネスモデルの仕組みは、極めて緻密に設計された医療・介護のハイブリッド構造です。通常の有料老人ホームやサービス付き高齢者向け住宅とは一線を画し、施設内に訪問看護ステーションと訪問介護事業所を併設。がん末期や難病(ALSなど)、人工呼吸器装着者といった「医療依存度が極めて高い患者」に特化して受け入れる戦略をとってきました。
このモデル最大の強みは、患者から受け取る居室利用料を比較的安価に設定しつつ、手厚い医療的ケアに対する「医療保険の診療報酬」および「介護保険給付」を連動させて収益を最大化する点にありました。しかし、この高収益体質そのものが政策当局の注視を集めることになります。
最大の転換点となったのが、診療報酬改定が医心館に与えた影響です。中央社会保険医療協議会(中医協)の議論を通じて、同一建物に居住する患者に対する訪問看護の頻回算定や管理指導料のあり方に対して適正化の措置が段階的に強化されました。「過剰なケアプランが組まれているのではないか」という社会的な疑念に対し、国が制度面から算定基準の厳格化を打ち出したことで、1人あたり診療報酬単価の伸びが抑制される構造へと変化したのです。
【データ比較】医心館と従来型医療機関・介護施設の収益&費用構造
医心館の特性を客観的に把握するため、一般的な特別養護老人ホーム(特養)や療養病床、ホスピス専門病棟との運営構造の違いを下表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 入居条件と対象疾患 | 末期がん、難病(ALS、パーキンソン等)、人工呼吸器装着者など医療保険対応疾患が中心 | 特養は要介護3以上(医療依存度低)、有料老人ホームは自立〜軽度介護が主体 | 一般施設が敬遠する重度者を引き受けるため、病床逼迫に悩む急性期病院からの紹介パイプが強固。 |
| 自己負担費用(家賃等) | 居室費・食費・管理費等で月額約13万〜18万円前後(地域・プランにより変動) | 民間高級有料老人ホーム(月額25万〜40万円超)、特養(月額10万〜15万円) | 医療費の多くが高額療養費制度で上限管理されるため、家族側の金銭的ハードルは比較的低い。 |
| 看護・介護体制 | 24時間365日常駐体制、看護師比率が極めて高く夜勤帯も複数名配置 | 特養・有料ホームは夜間看護師不在(オンコール対応)のケースが多数 | 高い安全性を担保できる反面、有資格者の確保にかかる人件費が営業利益率を左右する。 |
| 収益性の源泉 | 居住空間利用料+訪問看護療養費・訪問介護費の合算請求 | 介護報酬(包括算定)中心、または自費サービス付加 | 診療報酬改定の動向を最もダイレクトに受けるため、法改正ごとのボラティリティが高い。 |
このように、医心館の入居条件と費用のバランスは、受け皿に困っていた急性期病院の退院支援部門にとって「渡りに船」の存在でした。しかし、その高収益が公的保険財政に依存している構造こそが、成長の天井とボラティリティを規定する最大の要因でもあります。
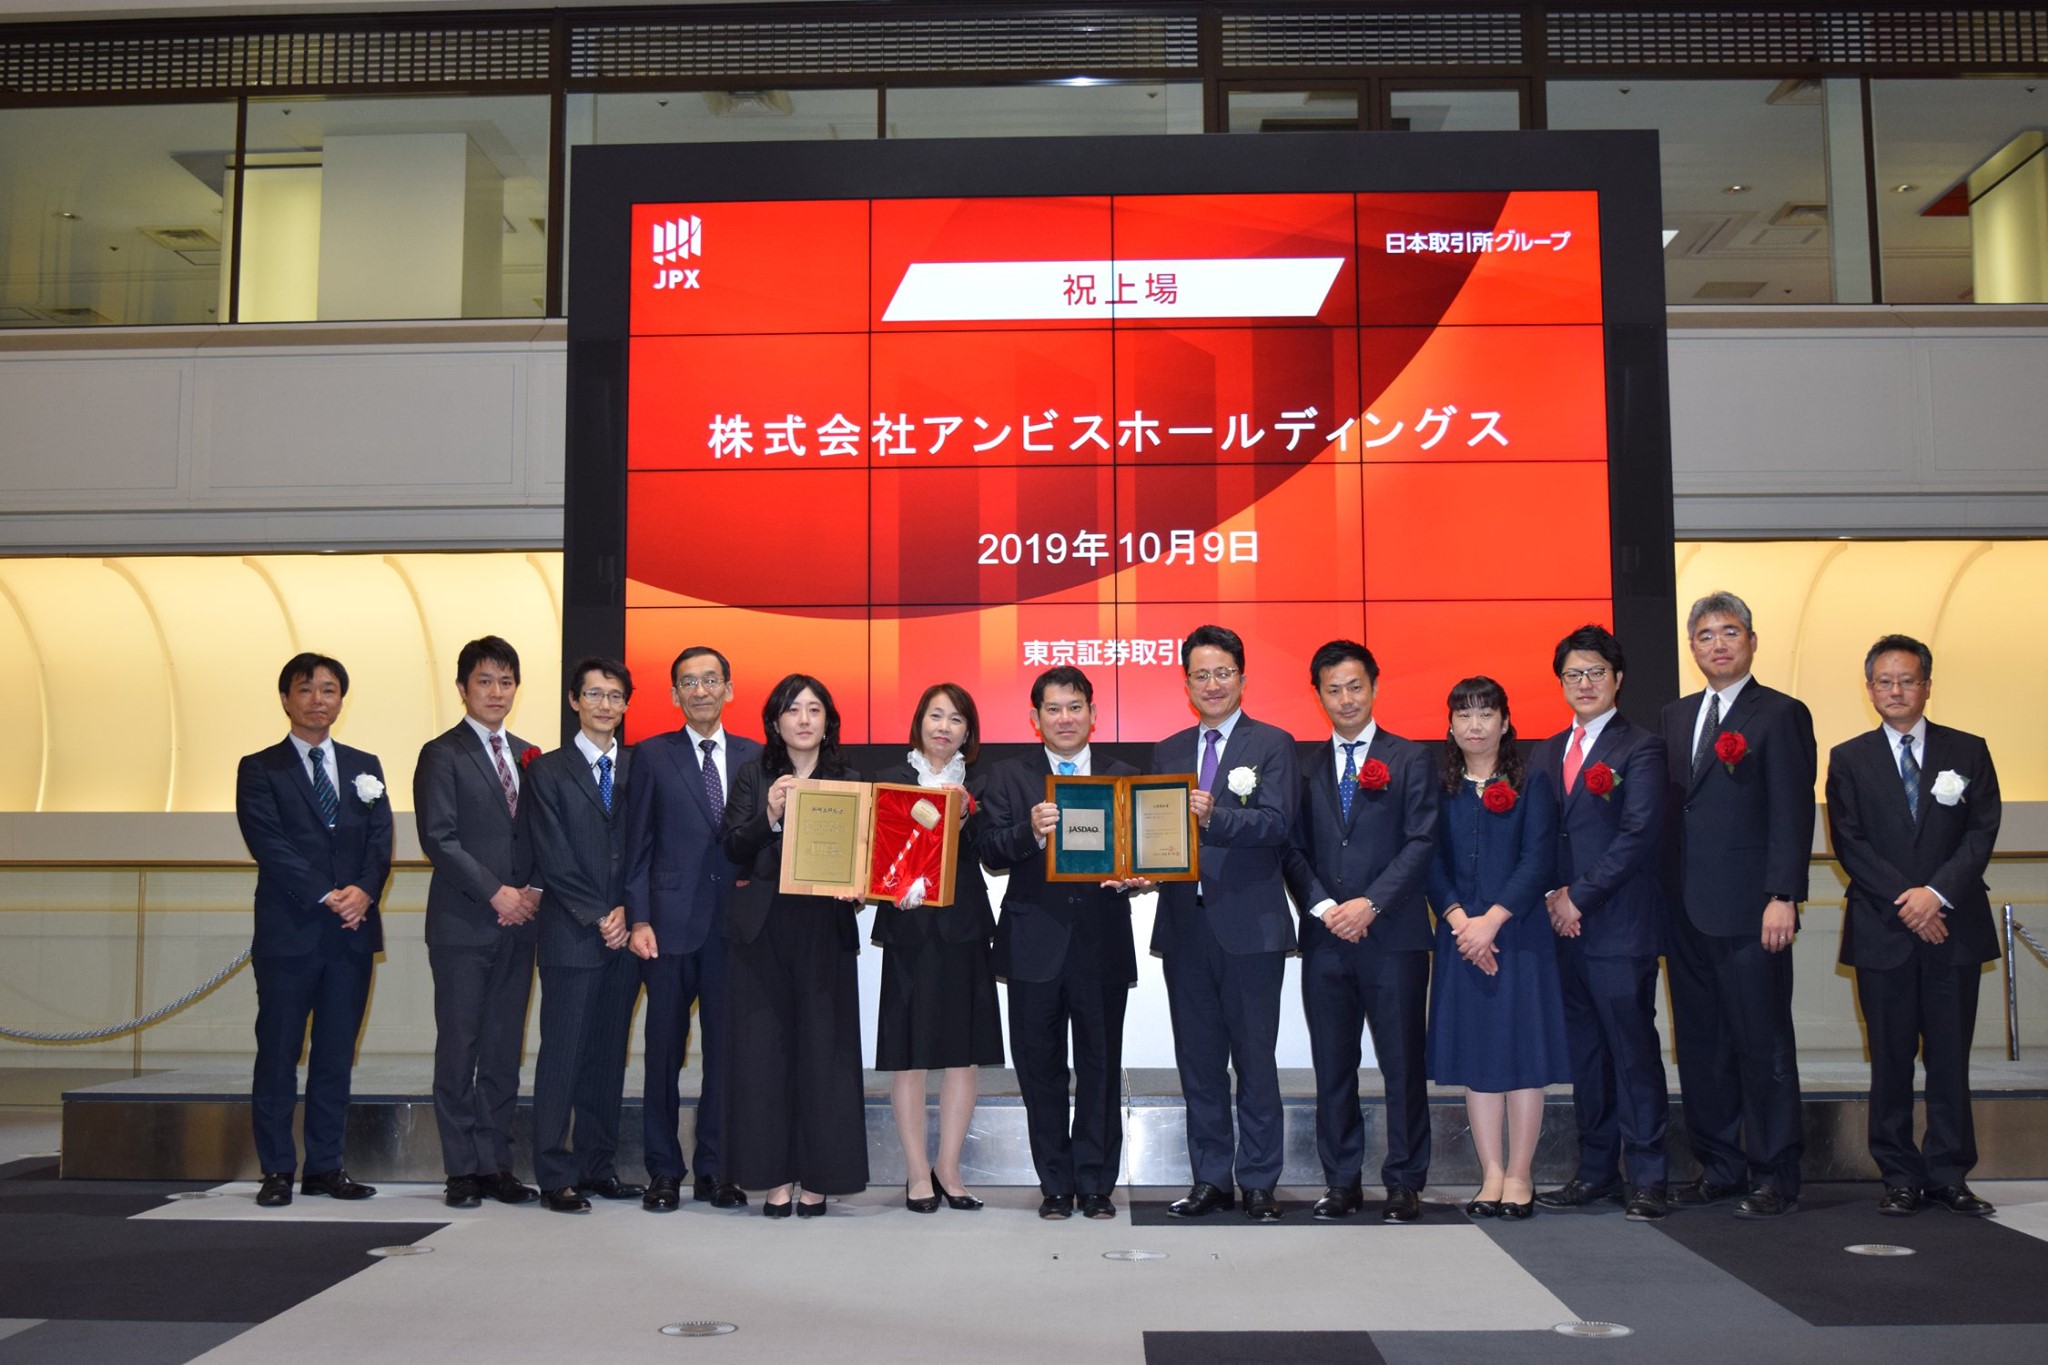
【現場告白と実態検証】医心館で働く看護師の評判|年収の高さと激務・離職率の現実
「給与は確かに病院時代より上がった。しかし、精神的なプレッシャーは想像を絶していた」
関東地方の医心館で勤務していた30代の元看護師は、当メディアの取材に重い口を開きました。ネット上や転職口コミサイトで話題となる医心館の評判と看護師の生の声を調査すると、給与水準に対する高い満足感と、過酷な労働実態という極端なコントラストが浮かび上がります。
募集要項を見ても明らかなように、提示される条件は年収500万円台後半から管理職クラスで700万円超と、看護業界の平均値を大きく上回ります。しかし、現場ではアンビスホールディングスの年収と激務の実態が表裏一体となっています。医療依存度の高い終末期の入居者が集まるため、急変対応や看取りの頻度が一般病棟よりもはるかに高く、「1週間に何人もの旅立ちを見送る」という過密なターミナルケアが日常茶飯事です。
さらに問題視されているのが医心館における看護師の離職率です。施設が急速に全国展開されるなかで、ベテラン層と経験の浅い中途採用者の比率が崩れ、指導体制が追いつかない拠点では人間関係の軋轢やメンタルヘルスの悪化が生じやすい傾向が報告されています。単に高い年収だけを目当てに入職した看護師が、容赦ない業務密度の高さに耐えかねて早期退職に至る事例も少なくありません。
【噂の真相と人物像】創業者・柴原慶一氏の経歴・資産と「週刊誌報道」の真偽
アンビスホールディングスを語るうえで避けて通れないのが、同社を一代で築き上げた代表取締役・柴原慶一氏の経歴と資産の存在です。柴原氏は医師免許を取得後、京都大学大学院で分子生物学の研究に従事、さらに東京大学医科学研究所などを経て起業したという、異色の経歴を持つメディカル・アントレプレナーです。
研究者としての緻密なロジックと、急性期病床削減という国の医療政策の将来を見抜くビジネスセンスを融合させ、同社を東証プライム上場企業へと押し上げました。一時期はフォーブス等の長者番付にも名を連ね、保有株式時価総額は数千億円規模に達したことも広く知られています。
一方で、一部週刊誌やネットニュースではアンビスホールディングス噂の真相として、「医療保険の点数を過剰に請求しているのではないか」「医師法や看護師の配置基準にグレーゾーンはないのか」といったセンセーショナルな追及報道がなされました。こうした報道に対し、同社は適正なコンプライアンス管理と法令遵守のもとで運営されている旨を繰り返し公式に表明しています。
取材によって見えてきたのは、同社が「制度の不備を突いた違法な医療ビジネス」を行っていたのではなく、「国の政策誘導(在宅医療の推進)に最も忠実に、かつ資本主義の論理で最適化しすぎた」という社会構造的な摩擦です。柴原氏の冷徹なまでの合理性が、情緒的な日本の医療文化や現場の看護倫理との間に軋轢を生み出した側面は否定できません。

【投資&転職の判断基準】配当利回り・目標株価と「選ぶべき人・避けるべき人」
急落後の株価水準において、アンビスホールディングスの配当と利回り、そして今後の株価回復シナリオをどのように捉えるべきでしょうか。従来は成長株として無配または極めて低い配当利回りで推移し、利益のすべてを新規開設投資へと振り向けてきました。しかし成長率が巡航速度に移行する局面では、株主還元への姿勢や配当方針の拡充が市場から強く求められることになります。
アナリストレポート各社の分析を総合すると、短期的には新規開設のペースを抑制し、既存施設の稼働率改善と業務効率化による利益率の再構築に注力すると見られています。PERの急激なリバウンドは期待しにくいものの、終末期ホスピスという社会インフラとしての需要そのものが消失するわけではありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資家および求職者が失敗しないための具体的な判断基準を、組織論と医療経済の観点から以下に提示します。
【投資において向いている人】
医療政策リスクを織り込んだバリュエーション(PER15〜20倍前後)での底打ちを確認し、数年単位の構造改革とキャッシュフロー創出力をじっくり見守ることができる中長期投資家。急激なグロース株としてのリターンではなく、バリュー化への過渡期を捉えられる人に向いています。
【投資において慎重になるべき人】
過去の年率30%成長のようなモメンタム再来を期待している人や、次回の診療報酬・介護報酬同時改定によるルール変更リスクを許容できない短期トレーダーにはおすすめできません。
【転職において向いている看護師】
がん看護や緩和ケアの経験が豊富で、急性期病院の慌ただしさとは異なる「看取りの質」を主体的に追求したい人。また、明確な評価制度のもとで同世代以上の高水準な給与を獲得したいというタフな精神力を持つ人。
【転職において慎重になるべき看護師】
「施設だから病院より楽だろう」という先入観を持っている人や、急変対応のプレッシャーに弱い人、チーム内の急激な人員入れ替わりにストレスを感じやすい人にはミスマッチとなるリスクが高いと言えます。
【アンビスホールディングス】に関するよくある質問(FAQ)
Q1:医心館の入居条件や月々の費用はどの程度ですか?
A1:原則として末期がん、難病(ALS等)、気管切開や人工呼吸器装着中など、医療処置の頻度が高い方に特化しています。月額費用は居室料・共益費・食費等で約13万〜18万円程度に設定されている拠点が一般的です。医療費・介護費の自己負担分は別途発生しますが、高額療養費制度や難病医療費助成の対象となるため、家計の総負担額は一定の枠内に抑えられます。
Q2:看護師の年収が高い理由は?やはり激務なのでしょうか?
A2:高年収の背景には、一般施設では対応が困難な高度医療処置や24時間体制の緊急時対応を担う点があります。重度患者に特化しているため精神的・肉体的な負荷は極めて高く、看取りの頻度も非常に高いため「相応の激務に対する正当な対価」と捉えるのが実態に即しています。
Q3:株価急落後の業績回復や配当利回りの見通しはどうですか?
A3:業績下方修正のショックを経て、現在は既存施設の稼働率向上と人材の定着に向けた体質改善が進められています。配当方針については従来よりも資本効率と株主還元を重視する方向へシフトしつつありますが、成長投資とのバランスを見極める必要があります。アナリスト予想も慎重姿勢が続いており、四半期決算ごとの稼働率データと営業利益率の推移を注視すべき局面です。
まとめ:今後の動向と失敗しないための判断基準
アンビスホールディングスが直面した一連の試練は、急速に少子高齢化が進む日本社会において「民間資本による医療・介護ビジネスがどこまで公的保険制度と調和できるか」という本質的な問いを投げかけました。高成長を維持するために規模拡大を最優先してきたフェーズは終わりを告げ、現場スタッフの労働環境を守りつつ、適正な診療報酬請求と高いケア品質を両立させる「持続可能な成熟フェーズ」へと舵を切ることが求められています。
投資家にとっても、現場で働く医療従事者にとっても、ネット上の極端な悲観論や過去の成功体験に惑わされることなく、制度改定の動向と現場オペレーションの質を冷静に見極める視線が不可欠です。構造改革の成果が数字として表れるまで、同社の次なる一手に引き続き注目が集まります。 (出典: アン ビス ホールディングス(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
