育休中のふるさと納税は損?上限0円の落とし穴と2026年最新対策
子どもが誕生し、おむつやミルク、離乳食関連の返礼品を狙ってふるさと納税を活用しようと考える子育て世帯は少なくありません。しかし、産休や育休に入った年は給与体系や税金の仕組みが一変するため、「例年と同じ感覚で寄付したら控除を受けられず、数万円が全額自己負担の持ち出しになった」という失敗談が後を絶ちません。
実のところ、制度の仕組みを正しく把握していれば、無駄な出費を避けるだけでなく世帯単位での節税効果を最大化することが可能です。本稿では、なぜ育休中に「損をする」事態が起きるのかという税制構造の根本原因から、年収シミュレーション、夫名義の活用法、復職時のベストな寄付タイミングまで、現場の取材データをもとに余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:育児休業給付金は法的に「非課税所得」であるため、休業期間が長く年間の給与収入がない場合、控除上限額は0円になり寄付金が全額自己負担となる。
- 要点2:産休・育休の開始時期や復職月によってその年(1月1日〜12月31日)の課税対象給与は大きく異なり、上限枠は直近の源泉徴収票の「給与所得控除後の金額」を基準に見極める必要がある。
- 要点3:妻の給与年収が下がる年は夫側で「配偶者控除・配偶者特別控除」を新たに適用できるケースが多く、妻ではなく夫名義でふるさと納税を集中させるのが世帯防衛の鉄則である。
【落とし穴を解剖】育休中のふるさと納税で「損する」と言われる決定的な理由
インターネット上のマネー系コミュニティやSNSで頻繁に交わされる「育休中のふるさと納税は損なのか」という議論ですが、その核心は育児休業給付金が非課税である点に集約されます。ふるさと納税は、翌年納めるべき住民税や所得税を前払いすることで実質2,000円の自己負担に抑え、返礼品を受け取る税額控除制度です。つまり、もともと納めるべき税金が存在して初めて成立する仕組みとなっています。
しかし、雇用保険から支給される育児休業給付金や、健康保険から支給される出産手当金・出産育児一時金は、税法上「非課税所得」に分類されます。どれだけ給付金を受け取っていても、所得税や住民税の計算対象となる課税所得には一切含まれません。そのため、1月1日から12月31日までの1年間を通じて給与収入がゼロだった場合、課税所得がゼロのふるさと納税となり、税金から差し引くべき枠そのものが存在しない状態に陥ります。
この仕組みを知らずに「給付金で月20万円ほど入っているから、年収250万円程度の上限額で寄付できるだろう」と誤認して寄付してしまうと、控除が一切適用されず、寄付金額の全額が純粋な自治体への寄付(自己負担)として処理されてしまいます。これが「育休中のふるさと納税で大損をした」と語られる最大の原因です。

【実態検証】利用者の生の声と現場目線で見えたリアル
大手ポータルサイトや給与計算プラットフォームの調査、さらには人事担当者やFPの実務経験からも、育休期の控除枠をめぐる深刻な誤認が浮き彫りになっています。
「1年間の育休を取得した年に、例年通り5万円ほど寄付をしてしまったのですが、翌年届いた住民税決定通知書を見て愕然としました。控除欄が完全に空欄で、役所に問い合わせて初めて給付金が非課税だから控除枠がなかった事実を知りました。完全に自腹の寄付になり、子育てで物入りな時期に手痛い出費となりました」(都内在住・30代会社員の手記より)
また、企業の人事企画部門で9年以上給与実務を担当する専門家は次のように警鐘を鳴らします。「社員から『育休中のふるさと納税上限額を教えてほしい』と相談されるケースは非常に多いですが、大半の方が有休消化分の給与と非課税の給付金を混同しています。1年間フルで育休を取得した場合、控除上限額は実質2,000円(自己負担額と同額)または0円となり、税制上のメリットは完全に消失します。制度を理解せずに寄付ポータルサイトの簡易シミュレーターに前年の年収を入れて寄付してしまう失敗が後を絶ちません」
このように、現場のリアルな証言からは、「前年の年収基準で動いてしまうこと」と「給付金を年収としてカウントしてしまうこと」の2点が、失敗の引き金になっていることが明確に読み取れます。
産休・育休の取得パターン別「控除上限額シミュレーション」
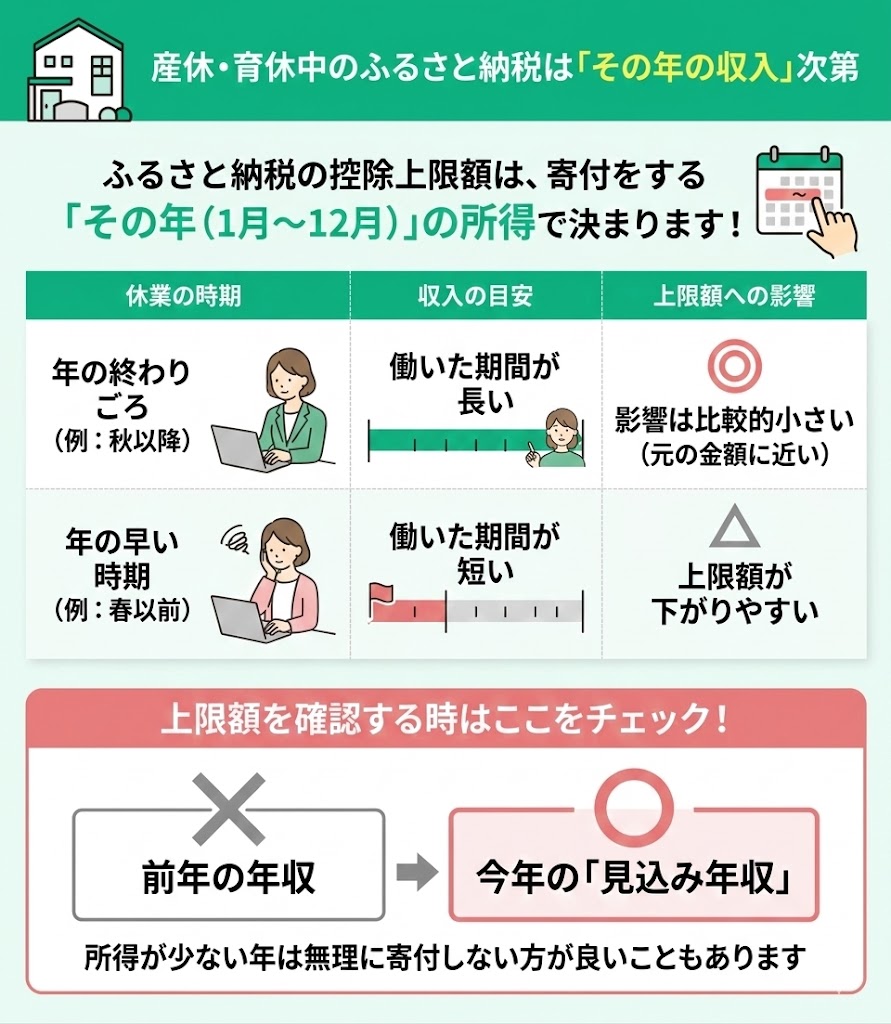
では、産休や育休に入るタイミングによって、実際の寄付枠はどの程度変動するのでしょうか。ふるさと納税の控除上限額は、その年の1月1日から12月31日までに確定した課税給与収入によって決まります。以下の比較表では、典型的な取得パターンごとに控除上限額の目安と判断基準をまとめました。
| 取得パターン | 該当年の給与収入状況 | 控除上限額の目安 | 編集部の判断・推奨アクション |
|---|---|---|---|
| ① 年末出産パターン (11月まで勤務・12月産休入) | 1月〜11月分の給与+賞与あり (例年年収の約80〜90%を確保) | 通常時の約70〜90%の枠を維持 (年収400万円なら約3.5万〜4万円) | 実施推奨。11月支給の給与明細を確認後、堅実な額で寄付を行えば損をすることはない。 |
| ② 丸1年間育休パターン (1月〜12月通年休業) | 給与収入ゼロ (給付金のみ受給) | 0円 (控除枠なし) | 絶対に見送り。本人名義での寄付は全額自腹になるため、夫名義での寄付に一本化すべき。 |
| ③ 春復職パターン (4月に職場復帰・時短勤務) | 4月〜12月分の給与+冬賞与 (時短により基本給は減少傾向) | 大幅縮小 (例:時短年収200万円なら約1.5万円程度) | 慎重に判断。時短勤務による減給幅が読みにくいため、11月〜12月の確定額を見るまで待機が鉄則。 |
| ④ 短期男性育休パターン (数週間〜1ヶ月程度の取得) | 育休月の給与・社保免除はあるが、年間給与の大半は維持 | 通常時とほぼ同等 (微減にとどまる) | 実施可能。社会保険料免除により手取りは増えるが課税所得への影響は軽微なため、例年通りのシミュレーションで可。 |
2026年最新の税制環境において控除上限額を算出する際は、前年の源泉徴収票を流用するのではなく、当年の1月から休業前(または復職後)までに支払われた総支給額から非課税通勤費等を除いた金額をベースにシミュレーションを行うことが不可欠です。
一般に知られていない盲点とネットの誤解|保育料や住民税への波及効果
育休中の税務に関して、ネット掲示板などでまことしやかに語られる「ふるさと納税を活用すれば翌年の住民税が安くなり、結果として保育料も下がる」という言説があります。しかし、これは制度の運用実態を無視した重大な誤解です。
まず、認可保育園などの保育料算定基準は、多くの自治体で「住民税の所得割額」をベースに階層区分が決定されます。ただし、ここで算定に用いられるのは寄附金税額控除や住宅ローン控除を適用する前の所得割額です。つまり、ふるさと納税でいくら税額控除を受けようとも、保育料の算定基準となる所得割額自体は減額されない設計になっている自治体が大半を占めています。
さらに、もうひとつの深刻な盲点が「育休1年目に直面する前年分の住民税支払い」です。住民税は「前年の1年間の所得」に対して翌年6月から課税される後払い方式を採用しています。そのため、育休に入って給与が途絶え、非課税の給付金生活に入ったタイミングで、前年のフルタイム勤務時の高額な住民税が特別徴収(給与天引き)から普通徴収(納付書払い)に切り替わって届きます。
「手取りが減った時期にまとまった住民税の支払いが重なり、キャッシュフローが逼迫する」という現象は多くの育休取得者が経験するリアルな危機です。このような状況下で、見通しの甘いふるさと納税に貴重な現金を投じてしまうのは、家計防衛の観点から極めてリスクが高いと言わざるを得ません。
世帯全体で得を取る「夫名義の寄付」と「配偶者控除」の合わせ技
妻が育児休業に入り給与収入が激減、あるいはゼロになる場合、妻名義でのふるさと納税を無理に行う必要はありません。むしろ、この局面では「夫名義への寄付の一本化」と「配偶者控除・配偶者特別控除の最大化」を組み合わせることで、世帯全体の手取りを大幅に押し上げることが可能です。
妻の年間給与収入が休業によって103万円以下(または合計所得金額48万円以下)に抑えられる場合、夫の所得税および住民税において満額38万円の配偶者控除が適用されます(※夫の年間合計所得が900万円以下の場合)。給与収入が103万円を超えても201万6,000円未満であれば、段階的に配偶者特別控除が受けられます。重要なのは、非課税である育児休業給付金や出産手当金は、配偶者控除の判定基準となる妻の所得金額に一切カウントされないという点です。
共働き時代には妻の収入が高いために配偶者控除の対象外だった家庭でも、育休中は合法的に夫側の控除枠が復活します。これにより夫自身の納付税額が下がるだけでなく、所得控除が増えることによって夫側のふるさと納税上限額に若干の変動は生じるものの、世帯全体の税負担は確実に軽減されます。育休中のふるさと納税は、名義を稼ぎ手である夫側に集約させ、日用品やおむつなどの実用的な返礼品を選択するのが最も手堅い戦略となります。

失敗しないための寄付タイミングと手続きの落とし穴|ワンストップか確定申告か
産休や育休が絡む年度において、寄付を実行するタイミングや申告手続きには特有の注意点が潜んでいます。特に見落としがちな3つの重要ポイントを押さえておく必要があります。
第一に、寄付のタイミングは「11月中旬以降」まで待つのが鉄則です。年度の途中で育休から復職した場合、当初想定していた残業代が出なかったり、子どもの急な体調不良による看護休暇や時短勤務で想定以上に給与が目減りすることがあります。11月支給の給与明細や冬のボーナス支給額が確定した段階で年間の総支給額を試算すれば、控除枠をオーバーして自己負担が増える悲劇を100%防ぐことができます。
第二に、「医療費控除」との重複によるワンストップ特例制度の無効化リスクです。出産した年は、定期健診代、分べん・入院費用、不妊治療費、通院交通費などにより、世帯の年間医療費が10万円(総所得金額等が200万円未満の場合はその5%)を超えるケースが頻発します。医療費控除の適用を受けるためには確定申告が必須となりますが、確定申告書を提出した瞬間、それまでに申請していたワンストップ特例の申請書はすべて法的に無効となります。
確定申告を行う際は、ワンストップ特例で申請した自治体も含め、すべてのふるさと納税寄付実績を確定申告書の「寄附金控除」欄に漏れなく再記入しなければなりません。これを失念すると、寄附金控除が丸ごと適用されずに放置されてしまうため、確定申告の提出書類は入念な確認が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税制の合理性と家計管理の健全性を踏まえると、育休期におけるふるさと納税の判断基準は極めてシンプルです。
【おすすめできる条件】
・当年1月〜退職・休業までの間に十分な給与・ボーナスを受け取っており、年収200万円以上が確定している人
・復職済みで下半期の給与実績が固まっており、上限シミュレーションが安全圏にある人
・妻名義ではなく、通常通り安定した就業と給与が継続している夫名義で寄付を行う世帯
【おすすめできない(慎重になるべき)条件】
・1年間を通じて給与収入がなく、育児休業給付金のみで生活している人(上限0円のため全額自腹)
・春〜秋に復職したものの、時短勤務や欠勤控除で年間の課税所得が読めない人
・育休中の住民税納付書払いが控えており、手元の現金流動性を最優先で確保すべき家庭
【育休中のふるさと納税】に関するよくある質問(FAQ)
Q1:育児休業給付金だけで生活している年は、1円もふるさと納税をしてはいけないのですか?
A1:制度上、寄付自体を行うことは自由ですが、所得税や住民税の税額控除が1円も受けられません。自己負担の2,000円を除いた全額が控除されるというふるさと納税本来のメリットは得られず、支払った寄付金額の全額が純粋な自己負担となりますので、経済的メリットを目的とするなら見送るべきです。
Q2:妻名義のクレジットカードを使って、夫名義のふるさと納税ポータルから寄付しても大丈夫ですか?
A2:税務上、寄付者本人(控除を受ける夫)と決済カードの名義人は同一でなければなりません。妻名義のカードで決済した場合、自治体によっては寄附金受領証明書の名義と不一致になり、控除申請が却下されるリスクがあります。夫名義で寄付する際は、必ず夫本人の名義のクレジットカードや決済手段を使用してください。
Q3:年の途中で復職したのですが、控除上限額はいつの時点で計算するのがベストですか?
A3:11月下旬から12月上旬がベストです。復職後は時短勤務による控除や子どもの看護に伴う無給休暇などで給与が乱高下しやすいため、11月支給の給与明細および12月の冬期賞与の確定額を確認した上で、年間の総支給額を割り出して寄付枠を計算するのが最も確実です。
Q4:出産育児一時金や出産手当金は、ふるさと納税の上限額シミュレーションの「年収」に入れますか?
A4:一切含めません。出産育児一時金や出産手当金、育児休業給付金はいずれも税法上の「非課税所得」ですので、年収シミュレーターに入力する給与収入からは完全に除外して計算してください。
まとめ:制度の本質を見極めて賢く育児期の家計を守る
育児休業というライフステージの変化は、家庭の収支構造や税金のあり方を根本から変えます。「育休中のふるさと納税は損をする」と言われる背景には、育児休業給付金の非課税性という所得保障の恩恵があるからに他なりません。納める税金がないからこそ、税金を前払いする制度の恩恵も受けられないというシンプルな構造です。
重要なのは、表面的な損得情報に惑わされず、自身の当年の就労実績と給与明細を冷静に確認することです。自身の控除枠がないと判断した場合は潔く見送り、就労を継続しているパートナー名義での寄付に切り替える、あるいは配偶者控除の申請を確実に行うといった柔軟な立ち回りが、結果として家計の手取りを最大化する最善策となります。 (出典: 育休 中 ふるさと 納税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
