タトゥーがあると生命保険に入れない?審査落ちの真相と最新告知基準
ファッションやアートメイクの普及に伴い、タトゥー(刺青)を身近に楽しむ人が増えています。その一方で、いざ将来に備えて生命保険や医療保険に入ろうとした際、「タトゥーがあると加入を断られるのではないか」という不安や噂を耳にして躊躇するケースは後を絶ちません。
実際のところ、日本の保険市場においてタトゥーの存在はどのように審査されているのでしょうか。本稿では、保険各社が引き受けを慎重にする医学的・法的な背景から、告知義務の実態、さらには万が一隠して加入した場合に待ち受ける重大なリスク、タトゥーがあっても加入を目指せる選択肢まで、現場の最新情報をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:タトゥーがあるだけで一律拒否されるわけではないが、感染症リスクと反社会的勢力排除の観点から審査は厳格化されやすい。
- 要点2:タトゥーを隠して加入すると「告知義務違反」に問われ、将来の保険金不払いや契約解除を招く致命的なリスクがある。
- 要点3:告知項目にタトゥーがない商品や引受基準緩和型保険の活用など、正しく選べば加入できるルートは確実に存在する。
【噂の真相】タトゥーがあると生命保険に入れない?審査で断られる決定的な理由
「タトゥーが入っていると生命保険の審査に100%落ちる」という噂は、正確ではありません。ただし、一般的な無条件での加入ハードルが極めて高くなるのは紛れもない事実です。保険会社がタトゥーの有無を厳しくチェックする背景には、主に2つの明確な理由が存在します。
第1の理由は、医学的リスク(肝炎や感染症の罹患率)に対する懸念です。タトゥー施術時の針の使用によって、B型肝炎やC型肝炎、HIVなどの血液媒介感染症に感染しているリスクが統計上懸念されます。肝炎ウイルスは将来的に慢性肝炎から肝硬変、肝がんへと進行するリスクを孕むため、保険数理上の公平性を保つ観点から、引受査定が極めて慎重にならざるを得ません。
第2の理由は、反社会的勢力排除条項(反社条項)に基づくコンプライアンス上の判断です。法改正や社会通念の厳格化に伴い、保険会社は暴力団関係者などへの資金流出を防ぐ義務を負っています。たとえ個人のファッションタトゥーであっても、書面や外見だけで反社会的勢力との関わりを完全に否定することが難しいため、リスク回避として一律にお断りとする引受基準を設けている会社が存在します。
生命保険の告知義務と刺青項目|隠して加入するとどうなるのか?
保険加入時の告知書には、過去の病歴や健康状態だけでなく、明確に「身体への刺青・タトゥーの有無」を問う質問項目が設けられているケースがあります。告知書に記載がある場合、該当する事実をありのままに申告する法的な告知義務が発生します。
「小さなワンポイントだから言わなくてもバレないだろう」とタトゥーを隠して申し込む行為は、絶対にしてはなりません。意図的に事実を隠して契約した場合、明白な告知義務違反に該当します。告知義務違反が発覚すると、保険会社から一方的に契約を解除されるだけでなく、これまで払い込んだ保険料が返還されない場合がほとんどです。
最も深刻なのは、いざ病気や事故で入院・死亡した際に保険金が一切支払われない(不払い)事態に陥ることです。特に肝疾患や重症感染症などで給付金を請求した際、保険会社は担当医師の診断書やカルテの開示請求を行って徹底的な事実関係の調査を実施します。医師の診察時にタトゥーの存在が記録されていれば、その段階で告知義務違反が露見し、肝心の有事に家族へ1円も遺せない最悪の結果を招きます。
刺青・タトゥーがあっても医療保険や生命保険に加入できる3つのルート
では、すでにタトゥーを入れている方は保障を諦めるしかないのでしょうか。決してそうではありません。適切なアプローチと商品選定を行えば、必要な保障を確保できる手段は残されています。
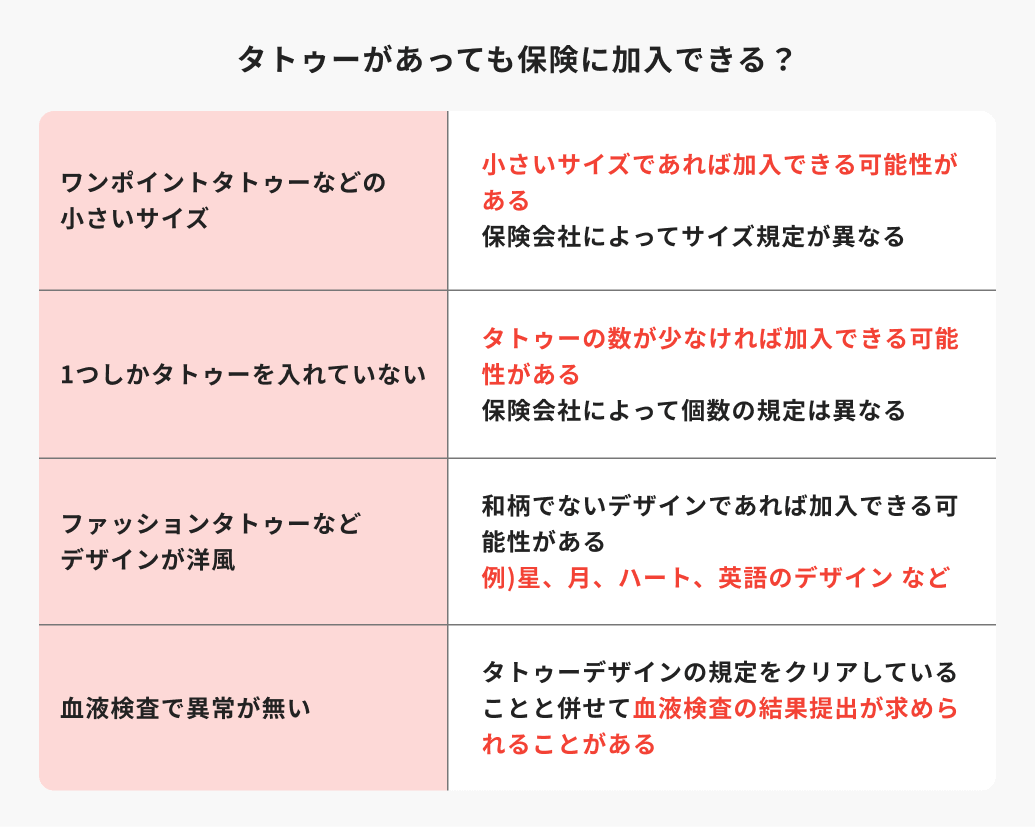
第1のルートは、「告知書にタトゥーに関する質問項目がない保険商品」を選ぶことです。すべての保険会社がタトゥーの有無を告知書で尋ねているわけではありません。質問項目が「過去の病歴」や「直近の健康診断結果」などに限定されている商品であれば、質問されていない事項をわざわざ申し出る必要はなく、通常の審査基準で正当に加入できます。
第2のルートは、「引受基準緩和型保険(限定告知型保険)」の検討です。持病や既往歴がある人向けに設計された保険であり、告知項目が3〜4項目程度に絞られています。これらの質問項目にタトゥーに関する問診が含まれていなければ、健康状態の基準を満たすことでスムーズな加入が可能です。
第3のルートは、「条件付き承諾」での加入です。タトゥーがある旨を正直に申告した上で、肝機能検査の数値に異常がないことを証明する健康診断書を提出することで、「特定の部位の不担保(肝臓関連の病気を保障対象外にする等)」や「割増保険料の適用」といった条件付きで引き受けを認める保険会社もあります。
【2026年最新動向】ネット生保や大手保険会社のタトゥー審査基準の変化
海外におけるタトゥー文化の浸透や、日本国内での若年層を中心としたファッション感覚の定着に伴い、保険業界の引受審査基準にも少しずつ柔軟な変化が見られます。
対面販売を主軸とする従来の大手生保では依然として保守的な運用が目立つ一方、ネット生命保険各社では査定基準の合理化が進んでいます。問診票のデジタル化に伴い、「何年前に入れたか」「施術を受けた場所(医療機関か民間サロンか)」「直近の血液検査で肝炎ウイルスの陰性が確認できているか」など、リスクを細分化して個別に査定するケースが増加しています。
また、美容医療としての眉やリップのアートメイクについては、医療機関での施術であることが証明できれば、通常のタトゥーとは明確に区別して「告知不要」または「不問」とする取り扱いが定着しています。自己判断で諦めず、最新の引受基準に詳しいファイナンシャルプランナーや複数社を取り扱う保険代理店へ事前に確認することが極めて重要です。
タトゥー除去手術を受けた後は生命保険に加入しやすくなるのか?
「レーザー治療や切除手術でタトゥーを除去すれば、問題なく保険に入れるのか」という疑問も多く寄せられます。結論から言えば、除去を完了している場合は加入できる保険の選択肢が格段に広がります。
ただし、除去手術を行った直後の場合は注意が必要です。切除手術や広範囲のレーザー照射は「直近の手術歴」として告知対象になることがあり、傷口の治癒状態や感染症の有無を確認するために一定期間の経過観察を求められることがあります。通常は、施術完了から一定期間(目安として半年から1年程度)が経過し、血液検査等で健康状態に問題がなければ、タトゥー未経験者と同等の基準で審査を受けられるケースが一般的です。
【生命保険とタトゥー】に関するよくある質問(FAQ)
Q1:クリニックで施術した眉のアートメイクも告知書の「刺青・タトゥー」に該当しますか?
A1:日本の正規医療機関(クリニック等)で医師や看護師によって施術されたアートメイクであれば、多くの保険会社で告知対象外または引受可能と判断されます。ただし、海外のサロンや無資格施設での施術は感染症リスクの観点からタトゥーと同様に扱われることがあるため、告知書の文言を確認し、不安な場合はカスタマーセンターへ事前に問い合わせるのが確実です。
Q2:タトゥーを隠して加入後、2年が経過すれば保険金は必ず支払われますか?
A2:保険法上、2年を経過すると保険会社からの一般的な解除権は制限されますが、「詐欺無効」や「重大事由による解除」が適用される場合があります。悪意を持って意図的に重要な事実を隠していたと判断された場合、2年を過ぎていても保険金は支払われず、契約が無効となる判例が存在するため、隠しての加入は絶対に避けてください。
Q3:健康診断の血液検査で異常がなければ、タトゥーがあっても審査に通りますか?
A3:肝機能数値(AST、ALT、γ-GTPなど)や肝炎ウイルス検査が陰性であれば、医学的リスクが低いと評価され、審査に通る可能性は高まります。ただし、保険会社が内規として「タトゥーのある方の引き受け不可」と定めている場合は、健康数値に関わらず断られることがあるため、タトゥーを引受対象としている保険会社を選ぶ必要があります。
まとめ:正しい知識と告知で安心できる保障選びを
タトゥーがあるからといって、将来の備えである保険加入をすべて諦める必要はありません。肝心なのは、「隠して入る」というハイリスクな選択を避け、現状の告知基準を正しく理解した上で、自分を受け入れてくれる適切な商品を見つけ出すことです。
近年は画一的なお断りから、個別の健康実態に応じた柔軟な査定へとシフトする動きも見られます。万が一の時に家族と自分を守る真の安心を手に入れるためにも、事実を正しく申告し、誠実な契約手続きを進めていきましょう。 (出典: 生命 保険 タトゥー(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
