1000万円運用の正解【2026】銀行の罠と手堅く増やす新NISA術
銀行口座に「1,000万円」というまとまった残高が印字された通帳を開くとき、多くの日本人が安堵と同時に、ある種の焦燥感を覚えています。日銀の金融政策正常化に伴い金利がついたとはいえ、2026年の日本は依然として物価上昇圧力が続いており、メガバンクの定期預金に預けておくだけでは実質的な購買力が確実に目減りしていく局面を迎えているためです。
一方で、焦って大手金融機関の窓口に相談を持ちかけ、担当者の甘い言葉に乗せられて大金を失う事例が後を絶ちません。長年汗水流して築いた虎の子の1000万円を守りながら着実に育てるには、業界の構造的な利害関係を見抜き、データに裏打ちされた合理的な資産配分を自ら選択する知識が欠かせません。本稿では、金融機関の内情からリアルな運用シミュレーションまで、現場取材の知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金融機関の窓口営業で推奨される高手数料商品(ラップ口座や毎月分配型投信)を鵜呑みにすることが最大の損失原因である。
- 要点2:物価上昇局面における「預金放置」は実質的な元本割れを招くため、新NISAを軸にした低コストなインデックス投資と高配当株の併用が有効である。
- 要点3:1000万円全額を一括投入せず、生活防衛資金を確保した上で3〜5年かけて段階的に市場へ分散投資することがリスク管理の要石となる。
【暴露】銀行や証券会社の言いなりで大損するカラクリと絶対にやってはいけないNG行動
まとまった退職金や相続金を手にした個人投資家が、真っ先に陥る典型的な罠があります。それは「プロに相談すれば安心だ」と思い込み、近隣の大手銀行や大手証券会社の店頭窓口へ足を運んでしまう行動です。元メガバンクのリテール営業経験者は、取材に対してその内情を次のように明かしています。
「窓口を訪れる顧客の大半は、自分が何を買うべきか分かっていません。営業担当者に課されるノルマは毎月厳格に設定されており、顧客の長期的な資産形成に役立つ低コストな商品ではなく、販売手数料が3%前後で信託報酬も高いファンドラップや仕組債、毎月分配型の投資信託を優先して提案せざるを得ないのが業界の構造的現実です」
これこそが、1000万円運用失敗する理由の筆頭に挙げられる構造的問題です。金融庁が公表する主要金融機関の販売動向データでも、顧客が支払う初年度コストが3〜5%に達する複雑な金融派生商品は、元本を回復するだけでも市場全体の力強い上昇が必要となり、結果として多額の含み損を抱えたまま塩漬けになるケースが報告されています。
特に注意すべきNG行動は以下の3点に集約されます。
第1に、分配金の仕組みを理解しないまま「毎月お小遣いが入る」という錯覚に惹かれて毎月分配型投信を買うことです。相場環境が悪化すれば、運用益ではなく自身が投じた元本を取り崩して払い出す「特別分配金(元本払戻金)」となり、複利効果を根本から破壊します。
第2に、1000万円運用定年退職金をターゲットにした「退職金特別優遇金利定期預金」とセットで販売される投資信託の抱き合わせプランです。最初の3カ月間だけ年利数%という高金利を掲げながら、同時に購入させられる投資信託側の高い購入時手数料によって、預金利息以上のコストを初月に支払わされる設計が目立ちます。
第3に、一度に全額を未知のリスク資産へ一括投入してしまう衝動買いです。相場の下落局面に直面した際、耐えきれずに最悪のタイミングで狼狽売りを招く原因となります。
1000万円預金か投資信託か|インフレ時代の「元本保証」という最大の幻想
資産運用を躊躇する層から最も多く聞かれるのが、「とにかく減らしたくないので1000万円資産運用元本保証の手段だけで固めたい」という声です。かつてのデフレ期であれば、メガバンクの普通預金や定期預金に預けておく選択肢は、購買力を維持する上で極めて合理的でした。しかし、構造的な物価上昇が定着した現在、その前提は完全に崩壊しています。
仮に年間2%のインフレが10年間続いた場合、現在の1000万円で購入できる財やサービスの価値は、10年後には実質的に約820万円相当まで目減りします。通帳の数字が1000万円のまま減っていないとしても、スーパーに並ぶ食料品やエネルギー価格、医療費が上昇していれば、資産の実質的な価値は大きく毀損されているのです。つまり、日本円の預金100%で資産を抱え続けること自体が、実は「インフレに対して資産を無防備に晒すハイリスクな賭け」となっています。
だからといって、全財産を変動の大きい株式に投じるべきではありません。問われているのは1000万円預金か投資信託かという二者択一ではなく、「日常を守るための現金」と「将来のインフレに打ち勝つための投資商品」の境界線を明確に引く規律です。
万が一の病気や収入減、突発的な支出に備える生活防衛資金として、まずは生活費の半年から1年分(概ね200万〜300万円程度)をいつでも引き出せる普通預金や個人向け国債(変動10年)に確保します。その上で、残りの700万〜800万円の余剰資金を、世界経済の成長を取り込める低コストな投資信託へ振り分けていくアプローチが、現代の資産防衛における最も堅固な盾となります。
【2026年最新利回りシミュレーション】1000万円を10年・20年運用した現実的リターン
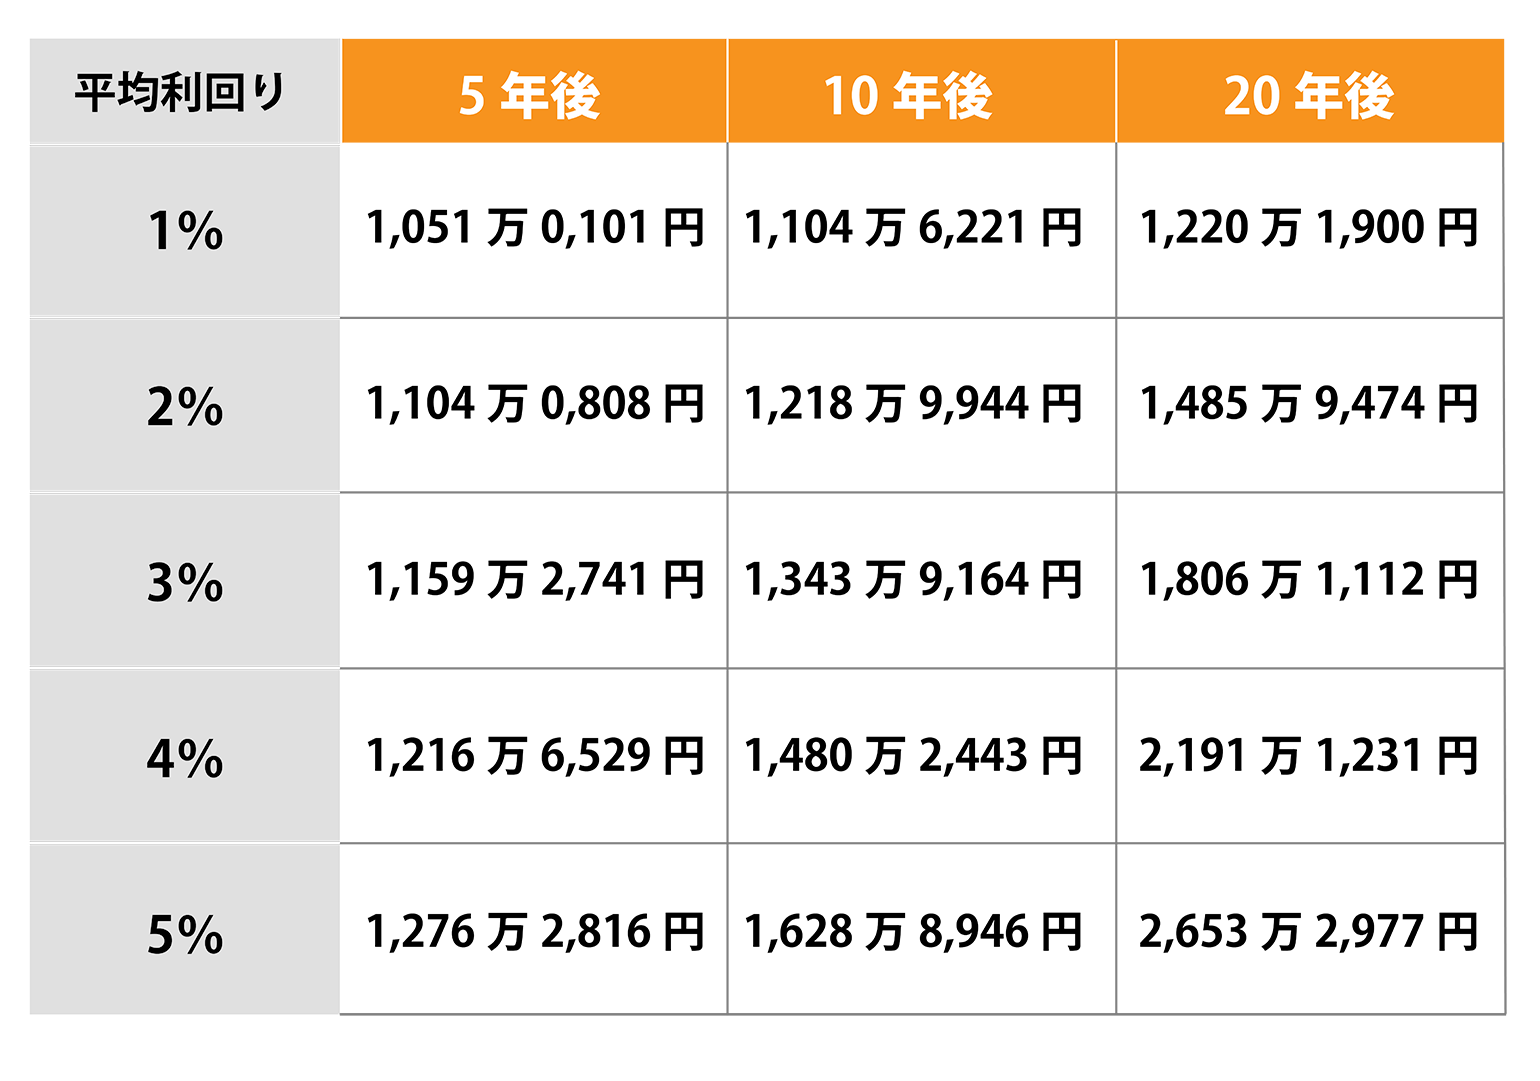
資産運用における意思決定を感情ではなく計算に基づいて行うために、客観的な数値の検証が欠かせません。金融庁のつみたてシミュレーターおよび主要証券会社の長期市場分析データを基に、元手1000万円を複利運用した場合の1000万円利回りシミュレーションを以下に整理しました。
| 想定想定利回り(年利) | 10年後の想定資産額 | 20年後の想定資産額 | 主な対象アセット・リスク水準 |
|---|---|---|---|
| 年利1%(超保守型) | 約1,105万円(+105万円) | 約1,220万円(+220万円) | 個人向け国債(変動10年)、定期預金中心。元本割れリスクは極めて低いがインフレには劣後。 |
| 年利3%(安定バランス型) | 約1,344万円(+344万円) | 約1,806万円(+806万円) | 国内・先進国債券と高配当株の組み合わせ。物価上昇率と同等以上の購買力維持が現実的。 |
| 年利5%(積極成長型) | 約1,629万円(+629万円) | 約2,653万円(+1,653万円) | 全世界株式(MSCI ACWI)等のインデックス投資。過去30年のグローバル株式平均に近い標準値。 |
| 年利7%(強気株式型) | 約1,967万円(+967万円) | 約3,870万円(+2,870万円) | 米主要指数(S&P500等)中心の配分。高いリターンが見込める半面、一時的な30%超の下落を許容する必要あり。 |
このデータが物語る最大の教訓は、複利効果と投資期間の相乗作用です。年利5%で手堅く運用できた場合、10年で元本の1.6倍、20年後には2.6倍に膨らみます。仮に年間30万〜50万円程度の利益であれば、元本1000万円から現実的に狙える領域であり、過度なレバレッジや怪しい未公開株話に手を出す必要は一切ありません。
また、1000万円資産運用初心者が最も迷う「一括投資か積立投資か」という論点について、過去のバックテストデータは興味深い事実を示しています。資金を一度に市場へ投じる一括投資のほうが、右肩上がりの相場では数学的期待値が高くなります。しかし、投資直後に暴落が訪れた場合の精神的ダメージを考慮すると、多くの初心者にとっては「初期に300万円を投じ、残り700万円を2〜3年かけて毎月均等に積み立てる分割投資」が、途中で投げ出さないための現実的な処方箋となります。
失敗を防ぐアセットアロケーション|新NISAをフル活用する黄金ポートフォリオ配分
まとまった資金の安全な配分を考える上で、制度面最大の武器となるのが恒久化された新NISAです。生涯非課税限度額は1,800万円(うち成長投資枠は1,200万円まで、年間投資枠は最大360万円)に設計されており、1000万円という資金規模であれば、枠内をすべて使い切って運用益を非課税化することが十分に可能です。
通常、特定口座での運用益には約20.315%の税金が課されます。1000万円が2000万円に増えた場合、約203万円が税金として徴収されますが、新NISAをフル活用すればこの利益を丸ごと手元に残せます。これこそが、1000万円資産運用2026年最新のセオリーにおいて「まず新NISAの枠を埋めること」が絶対条件とされる理由です。
では、具体的にどのような1000万円運用ポートフォリオ配分を構築すべきでしょうか。読者の年齢やリスク許容度に応じて、次の2つの黄金パターンが推奨されます。
パターンA:将来の資産拡大を狙う「インデックス特化型」(30代〜50代向け)
余剰資金800万円のうち、大部分を全世界の株式市場に連動する低コスト投資信託へ投じる設計です。新NISAの「つみたて投資枠」と「成長投資枠」を併用し、信託報酬が年率0.05〜0.1%前後のeMAXIS Slim 全世界株式(オール・カントリー)やS&P500インデックス・ファンドを買い付けます。この1000万円インデックス投資の手法は、個別企業の業績リスクを極小化し、人類全体の経済成長の果実を低コストで享受する王道ルートです。
パターンB:現在のキャッシュフローを重視する「インデックス+高配当株併用型」(50代〜退職世代向け)
日々の生活費の足しや老後の年金補完を目的とする場合、成長投資枠を活用した1000万円高配当株投資の組み入れが極めて有力な選択肢です。ポートフォリオの半分を安定成長の全世界株式インデックスに配分し、残り半分を日本の財務優良な大型連続増配株や、米国の増配株ETF(VYM、HDVなど)に分散配置します。仮に年間配当利回り3.5%を確保できれば、新NISA枠内であれば税引き前の配当金がそのまま手に入り、年間約15万〜20万円前後の現金収入が生活に確実なゆとりをもたらします。
市場の流行を追う1000万円運用おすすめ銘柄に飛びつくのではなく、自分の年齢とリスク耐性に合わせた「株式:債券・現金」の比率を事前に固定し、年に一度だけ配分比率を元に戻すリバランスを行うこと。これが長期投資で生き残る唯一の王道です。
【実態検証】定年退職金1000万円を溶かした元会社員たちの告白と行動心理
ネット上の掲示板やSNS、知恵袋には、退職金や相続金を手にした人々による生々しい失敗談が日々投稿されています。大手メーカーを60歳で定年退職し、退職金の一部である1000万円の運用に失敗した男性(64歳)は、当時の精神状態を雑誌の特別取材で次のように振り返っています。
「退職直後は、長年のプレッシャーから解放されて気が大きくなっていました。いわゆる『退職金ハイ』の状態です。これまで投資経験がほとんどなかったのに、ネットやセミナーで『これからは半導体とAIの時代』と聞きかじり、話題のテーマ型ファンドに500万円を一括投入しました。さらに銀行窓口で勧められるがまま外貨建ての一時払い保険に500万円を預けてしまったのです。その後の市場調整と為替変動で、わずか1年半で元本が700万円台まで急落しました。数字を見るたびに動悸が止まらなくなり、妻にも言えず、毎晩眠れない日々が続きました」
この告白に表れているように、大損の引き金となるのは金融リテラシーの多寡だけでなく、人間の根源的な行動心理の罠です。
行動経済学において「アンカリング効果」と呼ばれる心理傾向があります。最初に目にした「1000万円」という残高基準に強く執着するあまり、相場の一時的な調整で残高が900万円に減少した際、猛烈な「損失回避バイアス」が働きます。「元の1000万円に早く戻さなければならない」という焦燥感から、さらにハイリスクなレバレッジ投機や新興国通貨に手を出し、取り返しのつかない致命傷を負うのです。
また、日本特有の「家族社会学」の視点も見逃せません。家庭内における金銭の話題をタブー視する空気感や、家計管理を配偶者に任せきりにしてきた夫婦関係が、密室での投資判断を招く温床となります。パートナーに相談しないまま金融機関の担当者と一対一で契約を結び、損失が表面化した段階で家庭崩壊の危機に直面するケースは枚挙にいとまがありません。資産運用は個人的な作業ではなく、家族全体のライフプランと直結した「共有の課題」として扱う必要があります。

一般に知られていない盲点とネットの誤解
情報空間に溢れる言説の中には、一見もっともらしく聞こえながら、投資家を誤導する深刻なミスリードが数多く存在します。現場の事実に基づき、特に警戒すべき3つの誤解を正します。
第1の誤解は、「ネット証券はサポートがないから初心者には危険で、対面窓口のある銀行のほうが親切」という俗説です。これは完全に利害が逆転しています。対面窓口の手厚い説明コストは、顧客が支払う莫大な手数料から捻出されています。現在のネット証券(SBI証券や楽天証券など)は、直感的なUIとAIチャットによるサポートが高度に整備されており、誰からの営業圧力も受けずに手数料最安の良質な商品を自分のペースで購入できる点で、初心者にとっても圧倒的に安全な環境です。
第2の誤解は、「外貨建て保険なら元本保証で円安対策もできる」というセールストークです。保険契約における「元本保証」は、あくまで現地通貨ベースでの保証に過ぎません。為替が円高に振れれば容易に円建て元本を割り込みます。さらに、契約初期に支払う多額の解約控除金や保険関係費用が内部で差し引かれており、純粋な投資信託と比較して運用効率が著しく劣留するのが現実です。
第3の誤解は、「1000万円あれば不動産投資で手堅く不労所得が得られる」という言説です。1000万円の資金でワンルームマンションなどを買おうとすれば、多額のフルローンを組まされることになります。空室リスクや修繕積立金の値上げ、金利上昇リスクを負いながらの手残り額はごく僅かであり、事業主としての深い実務知識を持たないサラリーマンが安易に手を出すべき領域ではありません。
【プロの結論】1000万円運用で成功する人の条件・今すぐやめるべき人の判断基準
1000万円というまとまった自己資本を保有している事実は、それ自体が読者の高い勤勉性と貯蓄力の証明です。この資金を確実に守り育てられるか、それとも食い潰してしまうかは、テクニック以前の「投資姿勢」にかかっています。
【今すぐ運用に取り組むべき人の条件】
- 生活防衛資金(生活費半年〜1年分)を銀行預金として別口座に明確に切り離せている人
- 向こう5〜10年間は手をつけない余剰資金として1000万円を位置づけられる人
- 「年利3〜5%」という現実的な市場リターンの水準を理解し、一攫千金を望まない人
- 相場急落時にも狼狽せず、世界の経済活動は長期的に回復・成長するという資本主義の原則を信じられる人
【現時点で運用を見送るべき・慎重になるべき人の条件】
- 1〜2年以内に住宅購入の頭金や子どもの教育費、独立資金として使う予定がある人
- 通帳の残高が一時的でも数十万円単位でマイナスになることに耐えられない人
- 自分で調べることを面倒がり、「誰かのおすすめ」をそのまま買おうとする依存体質の人
- 退職直後などで極度の環境変化があり、心理的な興奮・焦燥状態にある人
もし後者に該当するのであれば、無理に市場へ入る必要はありません。まずは無リスクの個人向け国債(変動10年)や金利競争力のあるネット銀行の定期預金に預け、冷静な日常を取り戻しながら、少額(月1万〜3万円程度)の積立から投資に慣れていくのが最も誠実な選択です。
【1000万円運用】に関するよくある質問(FAQ)
Q1:1000万円を新NISAに投資する場合、成長投資枠とつみたて投資枠はどう使い分けるのが正解ですか?
A1:年間投資枠の上限はつみたて投資枠が120万円、成長投資枠が240万円の計360万円です。手元の1000万円を早く活用したい場合でも、無理に1年で埋めることはできません。最も合理的なアプローチは、両枠を併用して年間250万〜300万円程度を配分し、約3〜4年かけて満額枠を埋めていく手法です。つみたて投資枠で全世界株式インデックスなどのコア資産を毎月買い付け、成長投資枠では配当狙いの優良ETFや同じインデックスファンドを追加購入するのが堅実です。
Q2:60代の定年退職後から1000万円の運用を始めるのは遅すぎますか?
A2:決して遅くありません。平均余命が伸びている現代において、60代からの運用期間は20年以上に及びます。ただし、20代〜40代と異なり「給与収入による損失補填」が効かないため、全額をハイリスクな株式に投じるのは避けるべきです。生活費数年分を確実に手元に残した上で、残額を安全資産(個人向け国債)と手堅い配当株や低コストインデックスに「5対5」程度で配分し、インフレから実質資産を守りつつ年金にプラスアルファの収入を得る守備重視の運用が適しています。
Q3:ネット証券で自分で運用商品を選ぶ自信がない場合、ロボアドバイザーはどうですか?
A3:ロボアドバイザーは質問に答えるだけで自動で世界分散投資を行ってくれるため、心理的なハードルは低い選択肢です。ただし、一般的な運用手数料が年率1%前後と、自分でインデックス投信を買う場合(年率0.05〜0.1%程度)と比較して約10倍の維持コストがかかります。新NISA対応のサービスも増えていますが、長期保有における年間1%のコスト差は数十万円以上のリターン格差を生むため、基本操作を学んでネット証券で自力設定するほうが長期的な資産防衛には有利です。
まとめ:今後の動向と失敗しないための判断基準
1000万円というまとまった資産の運用において、最も重要なのは「派手に儲ける手法」を探すことではありません。「金融機関の過剰な手数料ビジネスに搾取されないこと」、そして「インフレの進行に負けない合理的な置き場所を与えること」です。
2026年現在の金融環境は、預金金利の上昇とインフレが交錯し、判断の遅れがそのまま資産の目減りに繋がる時代です。窓口の甘い勧誘を退け、新NISAという公的な非課税制度をフル活用しながら、世界経済の成長に乗る低コストファンドへ時間をかけて資金を移していく。この地味で誠実な歩みこそが、10年後、20年後にご自身とご家族の生活を支える、揺るぎない経済的基盤となるはずです。 (出典: 1000 万 円 運用(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
