年末調整の掛け持ちはバレる?両方提出のリスクと2026年最新対処法
物価高に伴う生活防衛やキャリア形成を目的に、本業の傍らでアルバイトやパートを掛け持ちする「ダブルワーク」が定着した2026年。年末が近づくと、多くの掛け持ちワーカーや副業実践者が直面するのが、各勤務先から配布される「年末調整書類の取り扱い」を巡る混乱です。「両方の会社に書類を出しても平気なのか」「出さないと副業が職場に発覚するのか」といった不安や疑問が、企業の労務窓口や税務相談窓口に殺到しています。
給与を得ている以上、年末調整は原則として受けるべき手続きですが、「給与所得者の扶養控除等申告書」を2箇所に出す行為は法的に認められておらず、強行すれば高確率で勤務先や税務署に発覚します。本稿では、掛け持ちの年末調整で書類を2箇所に出すと何が起きるのか、なぜ発覚するのかという深層メカニズムから、主たる給与と従たる給与の税制上の違い、年間20万円以下の例外規定の落とし穴、そして追徴課税を回避する確定申告の実践手順まで、取材に基づくファクトと公的データから徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「給与所得者の扶養控除等申告書」は法令上1箇所にしか提出できず、両方に提出するとマイナンバーと給与支払報告書の突合によって税務署・双方の会社に確実に発覚する。
- 要点2:年末調整は「主たる給与(甲欄)」の1社のみで行い、「従たる給与(乙欄)」の副業先では書類を出さず、年明けに源泉徴収票を受け取って確定申告を行うのが唯一の正解ルート。
- 要点3:「副業20万円以下なら申告不要」は所得税のルールに過ぎず、住民税の申告を怠ったり特別徴収の仕組みを誤認したりすると、追徴課税や会社への副業発覚を招く。
【真相解明】年末調整を両方の職場に出すとバレる決定的な理由
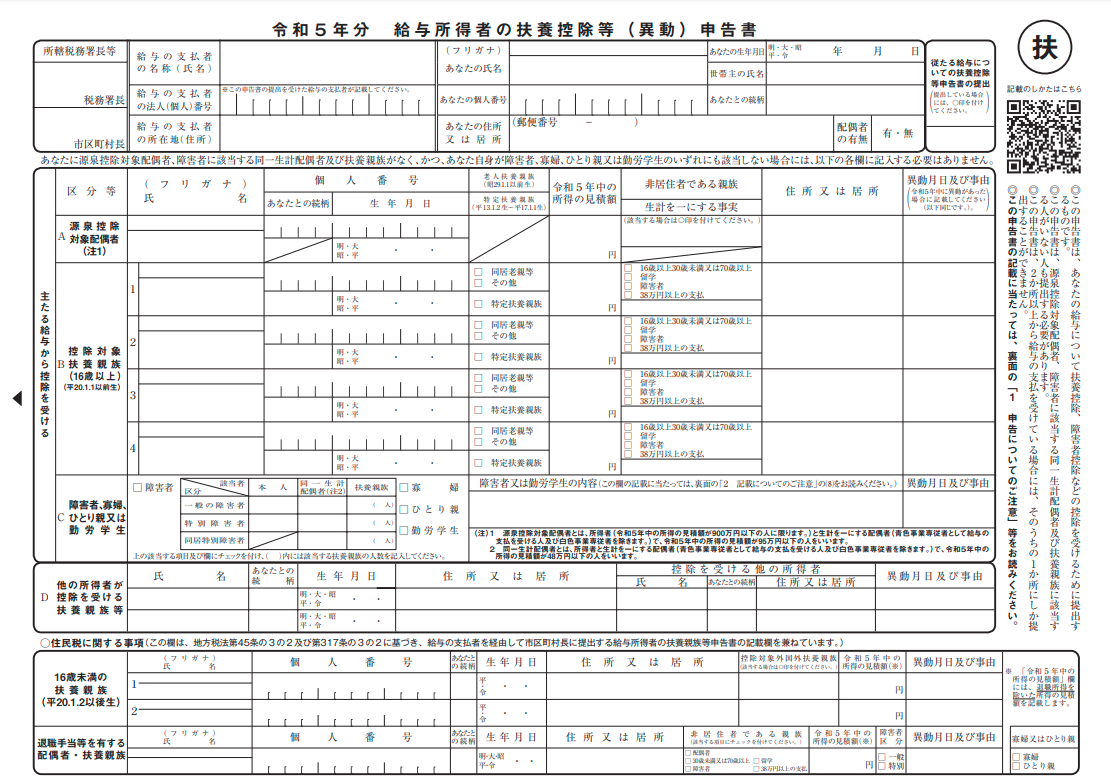
「書類を出さないと怪しまれるかもしれない」「どちらの職場でも年末調整をして税金を戻したい」と考え、2つの勤務先から渡された申告書の両方に記入して提出してしまうケースは後を絶ちません。しかし、所得税法第194条において、「給与所得者の扶養控除等申告書」は同時に2箇所以上の給与支払者に対して提出することはできないと明確に規定されています。
両方の職場に提出した場合に発覚するプロセスは、極めてシステマチックです。毎年1月、各事業所は従業員へ支払った給与額と控除額を記載した「給与支払報告書」を、従業員が居住する市区町村の税務課へ電子提出します。地方自治体の税幹事システムにおいて、住民票コードおよびマイナンバーをキーとして名寄せ処理が行われるため、同一人物に対して基礎控除や扶養控除が2重に適用されている事態は一瞬で捕捉されます。
二重控除が検知されると、自治体や所轄税務署から双方の事業主に対して「扶養控除の是正通知(税額変更通知書)」が送付されます。本業の経理担当者の元に「貴社の従業員〇〇様について、他社との控除重複のため税額を再計算してください」という公的文書が届くため、副業を隠していた場合はその時点で完全に露呈します。現場の労務担当者への取材でも、「税務署からの通知で他社での勤務が判明し、就業規則違反の調査に入らざるを得なくなった」という証言が多数寄せられています。

「主たる給与」と「従たる給与」の違い|甲欄・乙欄の仕組みを徹底比較
勤務先を掛け持ちしている場合、税務上はどちらか一方を「主たる給与」、もう一方を「従たる給与」として厳密に区分しなければなりません。この区分によって、毎月の給与から差し引かれる源泉徴収税額の基準(源泉徴収税額表の適用区分)が決定されます。
具体的には、「給与所得者の扶養控除等申告書」を提出した会社が「主たる給与」となり、源泉徴収税額表の甲欄が適用されます。甲欄では各種控除が考慮されるため、毎月の所得税は低めに抑えられ、年末調整によって1年間の税額が正確に精算されます。これに対し、申告書を提出していない副業先は「従たる給与」となり、乙欄が適用されます。乙欄は控除が適用されない前提の高めの税率が設定されており、年末調整を行うことはできません。
| 項目 | 主たる給与(本業・メイン) | 従たる給与(副業・掛け持ち先) | 編集部の見解・評価 |
|---|---|---|---|
| 扶養控除等申告書の提出 | 必ず提出する(1社限定) | 絶対に提出しない | 収入が最も多い勤務先を「主」に選ぶのが鉄則 |
| 源泉徴収税額の区分 | 甲欄(一般的な税率・控除あり) | 乙欄(約3.063%〜の高い税率) | 乙欄は概算で多く引かれるため確定申告で還付の可能性大 |
| 年末調整の実施 | 会社側で実施する | 実施されない(対象外) | 副業先で年末調整を行うと法違反・二重控除になる |
| 確定申告の要否 | 単体では不要 | 副業年収20万円超で必須 | 20万円以下でも住民税申告や還付申告が必要な場合あり |
パートやアルバイトで2社を掛け持ちしている主婦・主夫層の中には、「両方とも扶養の範囲内だから関係ない」と思い込んでいるケースが散見されます。しかし、給与の多寡にかかわらず申告書を2箇所に出すことは認められません。どちらか収入の高い方を「主たる給与」と定め、扶養控除等申告書はそちらにのみ提出してください。
一般に知られていない盲点とネットの誤解|「副業20万円以下」の甘い罠
Webメディアや知恵袋のQ&Aなどで頻繁に目にするのが、「副業の収入が年間20万円以下であれば、確定申告も年末調整も一切不要であり会社にもバレない」という言説です。しかし、この解釈には極めて危険な2つの税制上の盲点が存在します。
第1の盲点は、国税庁が定める「副業所得20万円以下の申告不要制度」は、あくまで所得税に限った特例であるという点です。所得税の確定申告を行わない場合であっても、地方自治体に対する「住民税の申告」は1円の給与収入であっても義務付けられています。住民税には「20万円以下なら免除」という規定は存在しません。
第2の盲点は、住民税の徴収方式による副業の発覚です。会社員や定期雇用のアルバイトの場合、住民税は勤務先が給与から天引きして納付する「特別徴収」が原則です。副業先から自治体へ給与支払報告書が提出されると、自治体は本業と副業の所得を合算して住民税額を算出し、その合算された税額決定通知書を「主たる給与の支払先(本業)」へ送付します。
本業の経理担当者が通知書を確認した際、「給与支払額に対して住民税の決定税額が不自然に高い」ことに気付けば、他所での所得の存在は明白となります。以前は確定申告書の第二表で「住民税の徴収方法の選択」において「自分で納付(普通徴収)」にチェックを入れれば回避できるとされていましたが、近年の地方自治体は法令順守と税収確保を目的に、給与所得に対する普通徴収を原則として認めない運用を強化しています。バイトの掛け持ちである以上、住民税ルートを完全に遮断することは極めて難しくなっています。

【実態検証】現場で頻発するトラブルと追徴課税ペナルティの恐怖
実際に書類を重複提出したり、無申告を放置したりした結果、どのような結末を迎えるのでしょうか。大手税理士法人や企業の人事コンサルティングの現場から報告されているトラブル事例を検証します。
SNSやコミュニティサイトでも、「両方の職場に言われるがまま書類を出したら、翌年夏に税務署から電話がかかってきた」「追徴課税の通知が届き、会社に呼び出されて説明を求められた」といった生々しい告白が投稿されています。特に問題となるのが、基礎控除(最大48万円)や給与所得控除(最低55万円)の二重適用による税額の過少納入です。
税務署の是正調査によって二重控除が確定した場合、本来納めるべきであった不足分の所得税を一括で納付しなければなりません。それだけにとどまらず、以下の公的ペナルティが課されます。
- 過少申告加算税:新たに納めることになった税額の10%(納付すべき税額が当初申告税額または50万円を超えている部分は15%)が追徴されます。
- 無申告加算税:期限内に確定申告を行っていなかった場合、納付すべき税額に対して最高20%(悪質な場合は重加算税として40%)が加算されます。
- 延滞税:法定納期限の翌日から完納する日までの日数に応じ、年利相当の利息(年約7.3%〜14.6%相当)が日割りで加算されます。
金銭的な追徴ペナルティもさることながら、社会的な信用失墜はさらに深刻です。公務員はもちろんのこと、副業を許可制としている民間企業において、「申告漏れに伴う是正通知」が届くことは、就業規則違反や背任行為の動かぬ証拠となります。悪意がなかったとしても「税務リテラシーの欠如による重大な手続きミス」として社内査定に悪影響を及ぼすリスクを直視しなければなりません。
年末調整で掛け持ちがある人の確定申告やり方|2026年最新手続き手順
掛け持ちを安全かつ法的に完璧に処理するためには、「年末調整は本業1社で行い、副業分は年明けの確定申告で合算する」という基本ルールを徹底することが不可欠です。具体的な実務ステップを以下に整理します。
ステップ1:本業の職場で年末調整を完了させる
収入のメインとなる勤務先に対してのみ「給与所得者の扶養控除等申告書」を提出し、生命保険料控除や住宅ローン控除などの申請もすべて本業側で行います。12月の最終給与支払い時に、本業側の年末調整済みの源泉徴収票(甲欄)を受け取ります。
ステップ2:副業先では「年末調整をしない」旨を伝える
副業先の担当者から申告書の提出を求められた際は、「他社が本業(主たる給与)のため、こちらでは年末調整を行いません」と明確に伝えて提出を辞退します。副業先からは、年末調整がされていない「源泉徴収票(乙欄)」を翌年1月中に必ず発行・交付してもらいます。
ステップ3:2月中旬〜3月15日に確定申告(e-Tax)を実施する
マイナンバーカードとスマートフォンを準備し、国税庁の「確定申告書作成コーナー」へアクセスします。マイナポータル連携を活用すれば、給与支払報告書の電子データが自動連携されるため、手入力の手間が大幅に削減されます。
申告書作成時には、「本業の源泉徴収票(甲欄)」と「副業の源泉徴収票(乙欄)」の双方の数値を合算して入力します。乙欄で源泉徴収されていた高率の所得税が、全体の所得合算によって再計算され、多くの場合で払いすぎていた税金が口座へ還付されます。
ステップ4:住民税の徴収区分に留意する
副業が給与所得(パート・アルバイト)である場合、自治体の判断により本業への特別徴収に合算される可能性が高い点に注意が必要です。副業がクラウドソーシングや原稿料などの「雑所得・事業所得」である場合は、確定申告書上で住民税を「自分で納付(普通徴収)」と選択することで、自宅へ納付書を取り寄せて会社を通さずに納付することが可能です。
【プロの結論】会社にバレたくない人・正しく得したい人の判断基準
「会社に副業がバレたくない」という感情は理解できますが、税務データを改ざんしたり法的手続きを歪めたりして隠蔽を図る行為は、最もリスクの高い悪手と言わざるを得ません。税務署や自治体の名寄せ精度が極限まで高まった現在、税金ルートを不正にすり抜けることは不可能です。
掛け持ちに取り組むにあたり、立ち止まって考えるべき判断基準は明確です。
- 掛け持ちを継続して良い人:本業の就業規則で副業が認められている、あるいは事後報告を含め労務担当と合意形成ができている人。また、確定申告を自ら行い、乙欄徴収された還付金を受け取る実務フローを理解・実践できる人。
- 掛け持ちを慎重に再考すべき人:国家公務員・地方公務員など法令で兼業が厳格に禁止されている人、あるいは副業禁止の社内規定が強固で懲戒処分の対象となるリスクを抱えている人。確定申告の手間を惜しんで「両方に出して放置」しようとする人。
健全な労働生活とキャリアアップを両立させるためには、「税金の制度を正しく理解し、正攻法で申告を済ませる」姿勢こそが、結果として最も自分自身と生活を守ることにつながります。
【年末調整の掛け持ち】に関するよくある質問(FAQ)
Q1:副業先から「年末調整の書類を出さないと給与を支払えない」と言われましたが、どうすればいいですか?
A1:書類を提出しないことを理由に給与支払いを拒否することは労働基準法上認められません。「他社で扶養控除等申告書を提出しているため、こちらでは提出せず、源泉徴収は『乙欄』で処理をお願いします」と人事・労務担当者に伝えてください。担当者が掛け持ちの手続きに不慣れな場合は、国税庁の源泉徴収の手引き(主たる給与と従たる給与の規定)を提示して説明するのが有効です。
Q2:年間の掛け持ちバイト代が15万円でした。確定申告は本当にしなくて大丈夫ですか?
A2:所得税の確定申告は不要ですが、市区町村に対する住民税の申告は必要です。また、副業先で毎月の給料から「乙欄」の税率で源泉徴収が引かれている場合、確定申告を行えばその引かれていた税金が全額戻ってくる(還付される)ケースが多いため、手続きをした方が金銭的に得をする場合が大半です。
Q3:過去に両方の職場に書類を出してしまったのですが、今からでも修正できますか?
A3:速やかに修正可能です。副業先の職場に連絡して「他社と重複して提出してしまったため、年末調整を取り消して源泉徴収票を乙欄で再発行してほしい」と依頼してください。すでに年をまたいで年末調整が確定してしまった場合は、2月16日からの確定申告期間中に、双方の源泉徴収票を正しく合算した確定申告書を所轄税務署に提出することで、過少申告の是正が完了します。
まとめ:今後の動向と失敗しないための判断基準
働き方の多様化が進む一方で、行政側のマイナンバー連携や電子申告インフラの整備は急速に進展しています。「知らなかった」「少しの金額だから見逃されるだろう」という甘い見通しは通用しません。年末調整書類を2箇所に出す行為は、過少申告や会社バレを誘発する最大の引き金です。
掛け持ちの基本は、「本業1社で年末調整、副業先は乙欄でスルーし、年明けに確定申告で合算」すること。この鉄則を守るだけで、追徴課税のリスクを完全にゼロにし、払いすぎた税金の還付を堂々と受けることができます。正しい知識を身につけ、リスクのないスマートなワークスタイルを確立してください。 (出典: 年末 調整 掛け持ち(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
