なぜ給料は減る?給与天引きの正体と手取り額面の真実を徹底解剖
毎月の給料日に明細書を開いた瞬間、「額面は30万円あるはずなのに、なぜ銀行口座には24万円しか振り込まれていないのか」と愕然とした経験を持つ人は少なくありません。汗水流して働いて稼いだはずのお金から、およそ2割前後が忽然と消えている――この違和感の正体こそが、給与から差し引かれる「天引き」という制度です。
生活コストの上昇や社会保険料の段階的な負担増が家計を直撃するなか、自分の給与から「何が」「いくら」「どんな理由で」引かれているのかを正確に把握することは、働く者にとって死活問題となっています。なぜ会社は本人の承諾なしに給与を削って振り込めるのか、そして差し引かれたお金はどこへ消えているのか。知られざる天引きの歴史的背景から法的なルール、2026年現在の控除の実態までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:天引きとは給与から税金や社会保険料をあらかじめ差し引く制度であり、手取り額は額面給与の約75〜85%になる。
- 要点2:会社が天引きできる項目は法律(労基法第24条)で厳格に定められており、法的な根拠や労使協定のない勝手な控除は違法となる。
- 要点3:住民税が2年目から引かれる仕組みや年末調整の真実を正しく把握することで、給与減額のショックを防ぎ賢く手取りを守ることができる。
なぜ給与は削られるのか?手取りと額面の違いを生む「天引き」の正体
給与明細に記載されている「総支給額(額面)」と「差引支給額(手取り)」には、決して小さくない隔たりが存在します。一般的に会社員の手取り額は額面の約75%〜85%程度にとどまり、月収30万円であれば約5万〜7万円、月収50万円であれば10万円以上が毎月差し引かれています。
そもそも「天引き」という言葉は、古くは金融取引における利息の前払いを指す用語でした。文芸資料を遡ると、1889年の落語『隅田の馴染め』に「百円貸して九十五円天引きに引いて」という記述が登場し、現行の利息制限法でも元本から前もって利息を差し引く行為として規定されています。これが現代の雇用関係に転用され、「企業が従業員へ賃金を支払う際、税金や保険料などをあらかじめ差し引いて国や自治体に納付する慣習・仕組み」を指すようになりました。
国や行政がこのシステムを採用している背景には、徴収コストの大幅な削減と確実な財源確保という冷徹な計算が存在します。数千万人におよぶ給与所得者一人ひとりに確定申告や納付書での支払いを委ねると、未納や滞納、計算ミスが頻発して税務行政はパンクしかねません。そこで、企業を「徴収の代行機関」として位置づけ、給与の源泉から強制的に回収する構造を作り上げたのです。個人の財布に一度もお金を入れさせないことで、心理的な支払いの痛み(痛税感)をやわらげ、反発を抑えながら確実に回収する――これが現代日本の天引きシステムが持つ本質的なメカニズムです。

【完全解剖】給与天引きの内訳一覧|引かれる税金と社会保険料のリアル
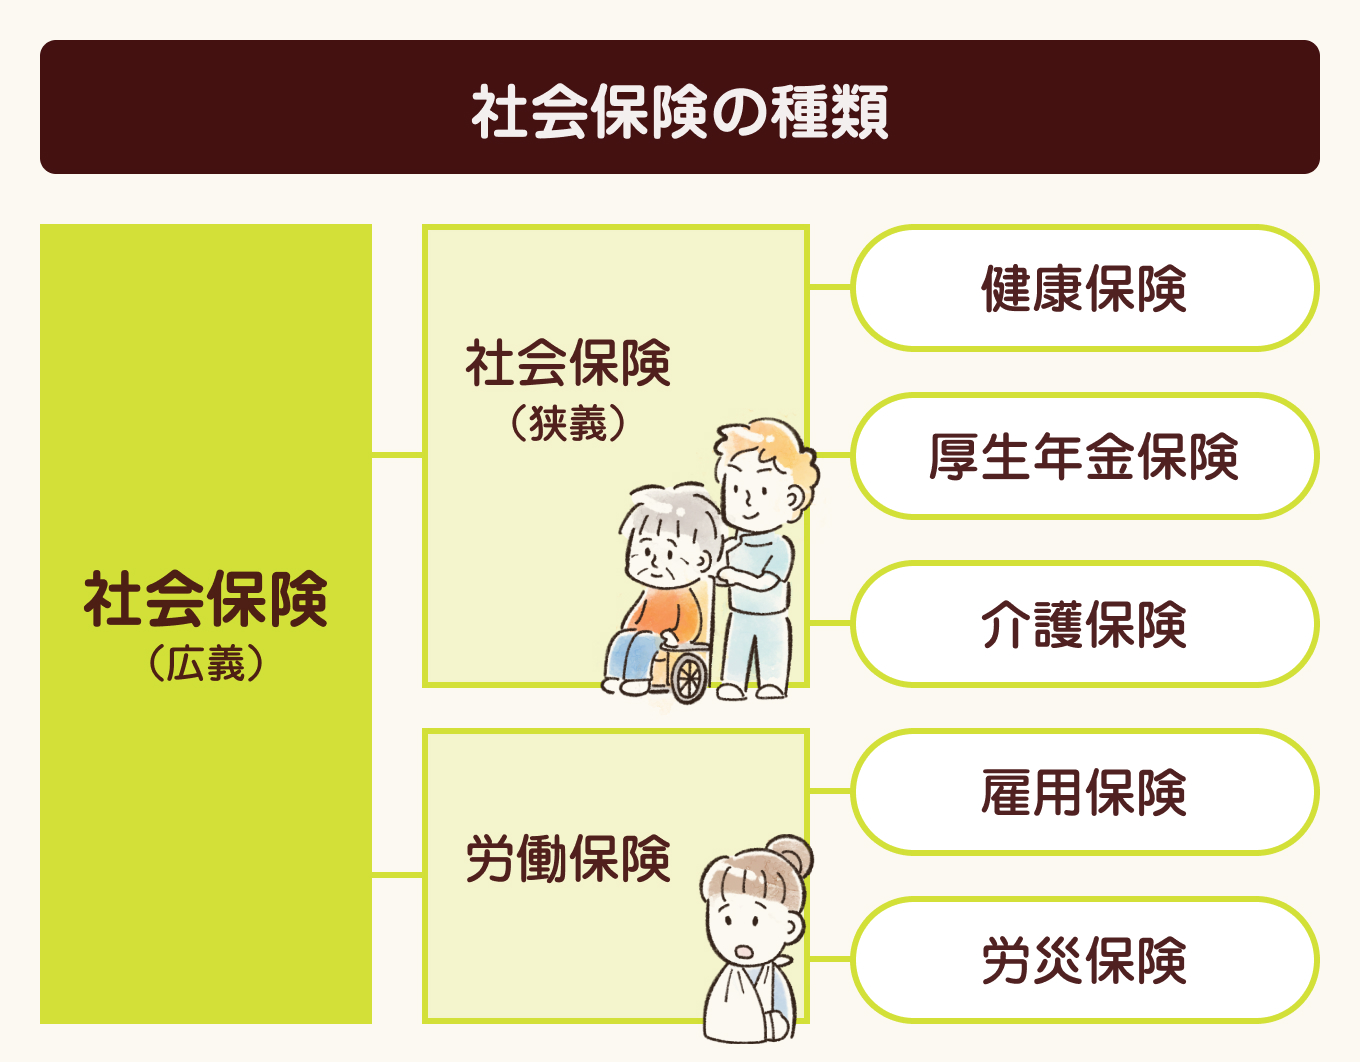
給与から差し引かれる項目は、大きく分けて「法定控除(法律で定められたもの)」と「協定控除(労使協定に基づくもの)」の2つに分類されます。その大半を占めるのが、税金と社会保険料です。
給与天引きの内訳を正確に把握するために、天引きされる主要な名目、算出基準、および一般的な負担割合を整理したデータが以下の通りです。
| 控除項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 厚生年金保険料 | 保険料率18.3%(労使折半のため個人負担9.15%) | 標準報酬月額×9.15%(月収30万なら約2万7,450円) | 天引き額の中で単一項目としては最大の重荷。将来の老齢・障害年金の原資となる。 |
| 健康保険料 (+介護保険料) | 協会けんぽ等で約10%前後(労使折半で個人負担約5%) ※40歳以上は介護分約1.6%加算 | 標準報酬月額×約5%(月収30万なら約1万5,000円前後) | 医療費3割負担や高額療養費制度、傷病手当金を支える不可欠な医療セーフティネット。 |
| 雇用保険料 | 一般の事業で労働者負担0.6%(事業主負担0.95%) | 総支給額×0.6%(月収30万なら月額約1,800円) | 失業手当や育児休業給付の命綱。料率は低いが労働者の生活防衛に直結する。 |
| 所得税(源泉徴収) | 累進課税(5%〜45%)。給与所得控除や扶養親族数を加味 | 「源泉徴収税額表」に基づき概算算出(独身月収30万で約5,000〜7,000円) | 毎月の給与では「仮払い」として天引きされ、年末調整で最終的な過不足が精算される。 |
| 住民税(特別徴収) | 所得割一律約10%(都道府県4%+市区町村6%)+均等割 | 前年の課税所得を12分割して徴収(年収400万独身で月約1万5,000円) | 「前年の所得」に対してかかるため、新入社員や大幅減給時にタイムラグによる打撃を生む。 |
このように、給与から控除される金額の約7割は「社会保険料(厚生年金・健康保険・雇用保険)」が占めています。「税金が高すぎる」と嘆く声が多く聞かれますが、明細の内訳を客観的に見つめ直すと、最大の負担要因は税金ではなく社会保険料の控除であるという事実が浮き彫りになります。
新入社員の天引きはいつから?「2年目の手取り激減ショック」の構造
春に社会へ出たばかりの新入社員が、最初の給料明細を見て「思ったより引かれていない」と安心するのは危険な早合点です。新卒入社時の給料は、制度上の理由から「本来引かれるべき項目」がほとんど引かれていません。
初任給(4月支給分)の天引きルールを見ると、健康保険や厚生年金などの社会保険料は「翌月徴収(4月分の保険料を5月給与から差し引く)」を採用している企業が多く、4月給与から引かれる社会保険は数十円〜数百円程度の雇用保険料のみというケースが大半を占めます。所得税の源泉徴収は初月から引かれますが、社会保険料の本格的な天引きは5月支給分から始まります。
さらに深刻な落とし穴となるのが、「入社2年目の6月に訪れる手取り激減ショック」です。SNSやネット掲示板では毎年6月になると「昇給したはずなのに手取りが減った」「会社の手違いではないか」という悲鳴に似た投稿が相次ぎます。
この減少を引き起こす元凶こそが、住民税の特別徴収です。住民税は「前年1月1日〜12月31日の1年間の所得」に対して課税される後払い方式を採用しています。そのため、前年に給与所得がなかった新入社員の1年目は住民税の天引きが完全にゼロです。しかし、2年目の6月を迎えた瞬間、前年(1年目)に稼いだ所得に対する住民税の天引きが毎月1万円〜2万円規模で一斉に開始されます。数千円程度の定期昇給を勝ち取っていたとしても、それを軽々と上回る住民税が差し引かれるため、「手取り額が前年より減る」という逆転現象が必然的に発生します。

一般に知られていない盲点とネットの誤解|会社の勝手な天引きは違法?
「会社が勝手に決めた項目が明細から引かれている」というトラブルは、労働相談の現場で後を絶ちません。社内親睦会費、社員旅行の積立金、制服代、寮費、互助会費――これらは果たして、会社側が一方的に天引きしてよいものなのでしょうか。
労働基準法第24条第1項には、労働者保護のための基本原則として「賃金全額払いの原則」が明確に規定されています。雇用主は、労働の対価である賃金を全額支払わなければならず、使用者の独断によるピンハネや控除を原則として固く禁じています。
例外として給与から差し引くことが許されるのは、以下の2パターンに限られます。
- 法令に別段の定めがある場合:所得税法や地方税法、健康保険法、厚生年金保険法等に基づく法定控除。
- 労使協定(24協定)を締結している場合:事業場の過半数で組織する労働組合(または過半数代表者)と会社との間で、控除する項目を書面で取り決めた場合。
社会保険労務士の現場実務でも強く指摘されている通り、入社時に「会社が必要と認めるものを給与から天引きすることに同意します」といった包括的な同意書に従業員が一筆書かされていたとしても、そのような包括同意は裁判所や労働基準監督署で無効と判断される可能性が極めて高くなります。天引き項目は具体的に特定されていなければならず、使途が不明瞭な積立金や、本人の自由意思に基づかない控除を強要することは労基法違反に該当します。明細に見覚えのない私的控除が並んでいる場合は、労働組合や人事労務担当者に「24協定の有無」と「控除根拠」の開示を求める正当な権利が労働者にはあります。
パートやバイトの天引き条件と年末調整・還付金のカラクリ
非正規雇用や短時間労働者であっても、一定の条件を満たせば天引きの対象となります。パートやアルバイトの現場で長年議論されている「年収の壁」は、まさにこの天引きが発動するラインを巡る攻防です。
まず税金面では、給与収入が月額8万8,000円(社会保険料控除後の基準)を超えると、所得税の源泉徴収がスタートします。また、年間給与が100万円〜103万円を超えると住民税や所得税の課税対象へと踏み込みます。さらに社会保険(厚生年金・健康保険)の適用拡大が進み、従業員数51人以上の企業では「週の所定労働時間が20時間以上」「月額賃金が8万8,000円以上(年収約106万円以上)」などの条件を満たすと、パートであっても社会保険への加入が義務付けられ、給与から手厚く天引きされます。
ここで多くの人が直面するのが、年末の風物詩である「年末調整」です。冬の給与明細に「還付金」として数万円がプラスされていると、「会社からボーナスをもらった」「国からお金が支給された」と錯覚する人が少なくありません。
しかし、年末調整と還付金の真相は極めてシンプルです。会社が毎月天引きしている所得税は、あくまで国税庁の早見表に沿った「概算の仮払い」に過ぎません。1年間の最後の給与が確定した段階で、生命保険料控除や地震保険料控除、配偶者控除などを反映させて正確な年税額を再計算します。その結果、「1年間で概算天引きした金額」が「本来納めるべき正規の税額」を上回っていた場合、取りすぎていた自分のお金を差額として返却してもらっているだけに過ぎないのです。決して国や会社からの恩恵ではなく、過去11カ月間にわたる「過払い分の払い戻し」である点を正しく捉える必要があります。
【実態検証】給与明細の正しい見方と手取りを守る賢いアクション
給与明細は単なる「振込額の通知書」ではなく、自らの労働価値と公的負担のバランスを示す重要文書です。明細書を受け取った際は、以下の3ブロックの連動性を必ず確認する習慣をつけてください。
- 勤怠欄:支給日数のほか、残業時間、有給取得日数、欠勤控除の有無。
- 支給欄:基本給、役職手当、住宅手当、時間外手当(残業代)。※通勤手当は一定額まで非課税。
- 控除欄:健康保険、厚生年金、雇用保険、所得税、住民税、および協定控除項目。
特に注意すべきは、毎年4月・5月・6月の3カ月間に支払われた給与(残業代を含む)の平均によって、その年の9月から翌年8月までの「標準報酬月額」が決定されるという点です。この時期に残業を集中させて額面給与を大きく跳ね上げると、秋以降の厚生年金や健康保険の天引き額が跳ね上がり、翌年の手取りを長期にわたって圧迫する原因になります。
【プロの結論】天引きの構造を理解した賢い防衛策と向き合い方
毎月容赦なく天引きされる金額を見て虚無感を抱くのは自然な感情です。しかし、制度を感情論で捉えていては資産を守ることはできません。「天引き=理不尽に奪われるコスト」と切り捨てるのではなく、構造的なメリットと防衛策を整理した上で向き合う必要があります。
▼天引きの恩恵を最大限に受ける層(向いている人)
会社員としての生活防衛を優先する層にとって、社会保険料の天引きは強固な盾です。厚生年金は会社が同額を負担(労使折半)しているため、個人事業主の国民年金に比べて将来の受給額が手厚くなります。また、病気やケガで働けなくなった際の「傷病手当金(給与の約3分の2を最長1年6カ月支給)」や、失業時の「基本手当」、育休中の「育児休業給付金」など、民間保険を遥かに凌駕する超優良な保障がセットになっています。貯金が苦手で確定申告の管理が煩雑に感じる人にとって、天引きは生活破綻を防ぐセーフティネットとして機能します。
▼手取り最大化に向けて積極アクションを起こすべき層(慎重・対策が必要な人)
「引かれるがまま」になっている会社員は、合法的な課税所得の圧縮に動くべきです。所得税や住民税は、課税対象となる所得を減らすことで天引き額を直接引き下げることができます。具体的には、掛金が全額所得控除になる「iDeCo(個人型確定拠出年金)」の活用、自己負担2,000円で返礼品を受け取りつつ翌年の住民税を前払い控除できる「ふるさと納税」の活用、年間10万円を超えた医療費を申告する「医療費控除」の徹底などが挙げられます。引かれる仕組みを熟知した者だけが、手取りを最大化する防衛手段を正しく実行できるのです。
【天引き と は】に関するよくある質問(FAQ)
Q1:給料が上がると、なぜ天引きされる金額の割合まで増えるのですか?
A1:日本の所得税が所得に応じて税率が5%から最高45%まで段階的に上がる「累進課税制度」を採用しているためです。さらに、社会保険料(厚生年金・健康保険)も給与額に応じた等級(標準報酬月額)によって段階的に引き上げられます。そのため、昇給によって高い税率や上の等級に達すると、増額分に対する天引きの比率が上がり、手取りの伸びが額面よりも緩やかに感じられます。
Q2:給料明細に見覚えのない会費や積立金が天引きされています。返金してもらえますか?
A2:労使協定(労働基準法第24条に基づく書面協定)が存在しない、あるいは本人の同意なしに一方的に引かれている私的控除(旅行積立金や親睦会費など)であれば、労基法違反の不当控除に該当する可能性があります。まずは人事や総務に労使協定の有無を確認してください。正当な協定や合意がない場合は、過去に天引きされた金額の返還請求や今後の天引き停止を求めることが法的に可能です。
Q3:天引きを拒否して、税金や年金を自分で納めることはできますか?
A3:原則として拒否はできません。給与所得者の所得税(源泉徴収)および住民税(特別徴収)、社会保険料の控除は、法律によって企業側に徴収と納付の義務が課されています。従業員が「自分で払う」と希望しても、会社側がこれを免除することは法令違反となるため認められません。ただし、副業によって得た「事業所得」や「雑所得」に関する住民税については、確定申告時に「自分で納付(普通徴収)」を選択することで、会社の給与から天引きさせずに個別に納付することは可能です。
まとめ:天引きの仕組みを理解して自分自身の資産とキャリアを守る
給与の天引きは、国家の財政基盤を支える徴収装置であると同時に、労働者が不測の事態に直面した際のリスクを分散する社会保障システムそのものです。「手取りが少ない」とただ嘆くだけでは、口座から流出していく資金を食い止めることはできません。
額面と手取りのギャップを正しく直視し、何がどのような法的根拠で差し引かれているのかを理解することは、自立した社会人としての第一歩です。給与明細の数字を毎月厳密にチェックし、iDeCoや各種控除などの手取り防衛策を能動的に組み合わせながら、賢明な資産形成とキャリア設計を築いていきましょう。 (出典: 天引き と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
