【2026年最新】普通養子縁組の真実!相続税対策と後悔防ぐ完全ガイド
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:普通養子縁組は特別養子縁組と異なり、実親との法的な親子関係・扶養義務・相続権がそのまま継続する。
- 要点2:相続税の基礎控除枠拡大に役立つ一方、孫を養子にする際の「2割加算」や実子の遺留分侵害リスクに厳重な警戒が必要。
- 要点3:一度成立した縁組は双方の合意がなければ簡単には離縁できず、死後離縁でも相続した財産の返還義務は生じない。
【2026年最新比較】普通養子縁組と特別養子縁組の決定的な違い
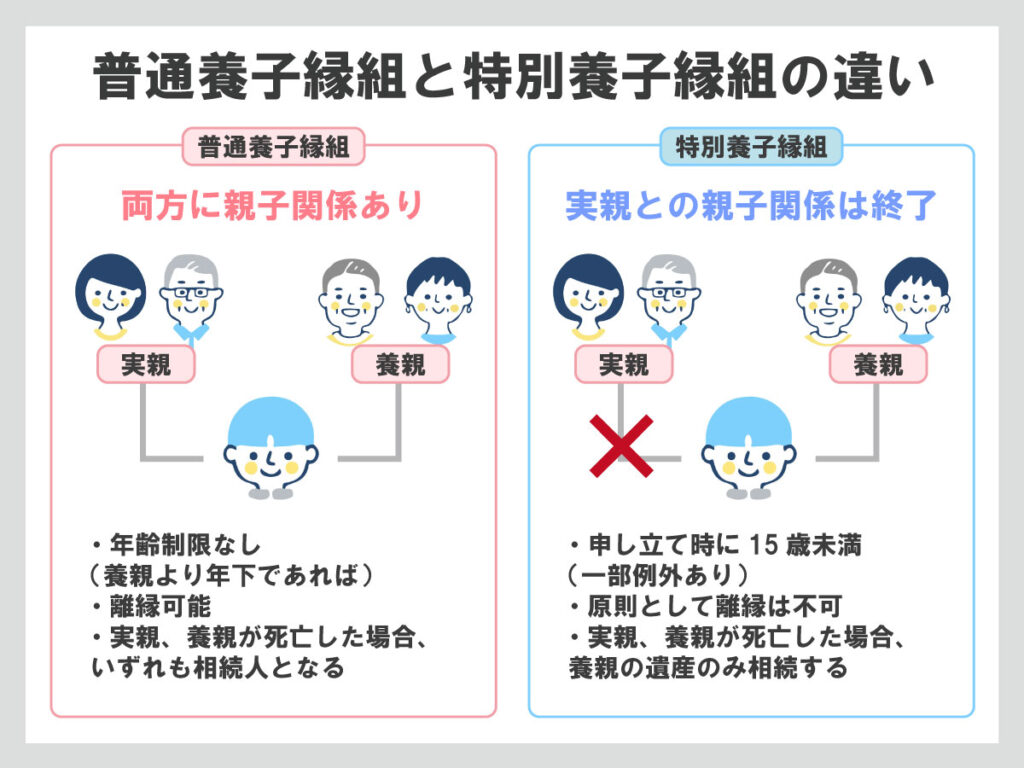
養子縁組制度を検討する際、最初に整理すべきが「普通養子縁組」と「特別養子縁組」の構造的な違いです。両者は同じ「養子」という呼称を用いながらも、民法上の位置付けや保護の目的が根本から異なります。 普通養子縁組は、当事者間の合意(未成年の場合は家庭裁判所の許可等)を基本とし、実親との血縁関係を残したまま養親との新たな親子関係を二重に構築する制度です。一方の特別養子縁組は、実親による養育が困難な原則15歳未満の子どもの福祉を守るため、実親との法的な親子関係を完全に断ち切る強力な司法判断を伴います。| 比較項目 | 普通養子縁組 | 特別養子縁組 | 現場実務における判断基準 |
|---|---|---|---|
| 実親との法的関係 | 継続する(二重の親子関係) | 完全に終了する(戸籍上も消滅) | 実親の財産相続や扶養義務を残すかどうかが分岐点 |
| 戸籍表記と苗字 | 養親の苗字へ変更。「養子」「養女」と明記 | 養親の苗字へ変更。「長男」「長女」と実子同様に記載 | プライバシー配慮を重視する場合は特別養子縁組が選択される |
| 養子の年齢制限 | 尊属・年長者でなければ成人でも可能 | 原則15歳未満(例外措置あり) | 成人同士の事業承継や再婚連れ子は普通養子縁組一択 |
| 離縁の難易度 | 合意があれば協議離縁が可能(不成立時は裁判) | 原則として離縁不可(極めて例外的な審判のみ) | 将来的な関係破綻リスクの想定が不可欠 |
実親と養親の二重相続と税制の罠|相続税基礎控除・孫養子の2割加算
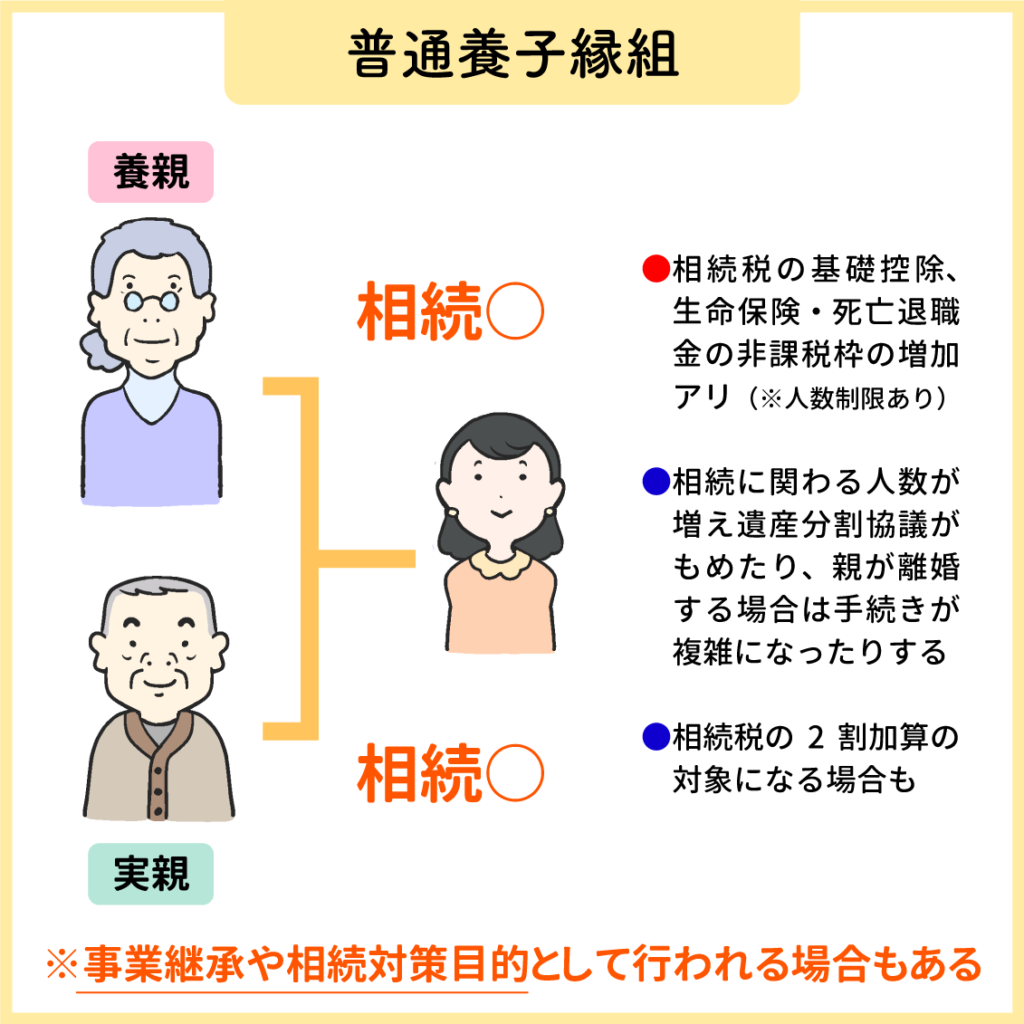
普通養子縁組の大きな特徴の一つが、実親と養親の双方に対して相続権が二重に発生する点です。養子は実親が亡くなった際も、養親が亡くなった際も、いずれも第1順位の法定相続人として遺産を受け取る権利を持ちます。 この権利重複を活用した相続税対策は広く知られていますが、税法上は厳格な総枠制限やペナルティ規定が敷かれています。法定相続人カウントの制限と基礎控除の計算式
相続税の基礎控除額は「3,000万円 +(600万円 × 法定相続人の数)」で算出されます。普通養子縁組によって法定相続人を増やせば基礎控除枠や生命保険金・退職手当金の非課税枠が拡大しますが、民法上の養子数にかかわらず、税法上で法定相続人に算入できる養子の数には以下の法定制限があります。- 養親に実子がいる場合:算入できる養子は1人まで
- 養親に実子がいない場合:算入できる養子は最大2人まで
孫を養子にする際の「相続税2割加算」と遺留分の火種
一世代飛ばして財産を承継させる目的で孫を普通養子にするケースは多いものの、ここには税法上の「相続税額の2割加算」ルールが立ちはだかります。養親の一親等の血族であっても、「直系卑属である孫が養子となった場合(代襲相続人である場合を除く)」は、算出された相続税額に20%が機械的に加算されます。 また、養子を迎えることで他の実子の法定相続分が減少し、兄弟間での遺留分侵害額請求へと発展する紛争が多発しています。2024年以降の生前贈与持ち戻し期間の延長に伴い、生前対策を含めた遺産分割全体の公平性を保たなければ、相続発生時に多額の金銭支払いを巡る訴訟に巻き込まれかねません。【実態検証】手続きの現場で見えたリアル|再婚連れ子の入籍届と成人養子縁組の要件
家事法務の現場において最も相談件数が多いのが、「再婚相手の連れ子」に関する手続きと、「成人同士」の縁組手続きです。ここには当事者が思い込みで放置しがちな重大な法的手続きの盲点が存在します。再婚時における連れ子の入籍届と養子縁組の違い
婚姻届を提出して親同士が法律婚を結んでも、連れ子と継親(再婚相手)との間に法的な親子関係は一切発生しません。「夫の戸籍に妻の連れ子を移す入籍届」を役所に提出しただけでは、氏が同一になるだけであり、継親の遺産を相続する権利も、継親からの扶養を受ける法定义務も生じないのです。 親子関係を法的に成立させるには、入籍手続とは別に市区町村役場へ「養子縁組届」を提出しなければなりません。未成年者を養子にする場合、原則として家庭裁判所の許可が必要ですが、「自己または配偶者の直系卑属(連れ子や孫)」を養子にするケースでは家裁の許可審判は不要とされています。成人の普通養子縁組要件と必要書類
事業承継や介護の担い手を確保するために成人を養子とする場合、要件は比較的シンプルです。- 養親が成年者(18歳以上)に達していること
- 養子が養親より年長者でないこと、かつ養親の尊属(伯叔父母など)でないこと
- 配偶者がいる者が未成年者を養子にする場合は配偶者とともに縁組すること(成人の場合は単独縁組も可能だが配偶者の同意が必要)
一般に知られていない盲点とネットの誤解|「簡単に離縁できる」は大間違い
インターネット上の掲示板や法律Q&Aサイトでは、「普通養子縁組は届出1枚で結べるのだから、嫌になったらペーパー1枚で解消できる」といった誤った認識が散見されます。しかし、現実はまったく異なります。協議離縁の不成立と裁判離縁の厳しいハードル
養親と養子が双方納得のうえで「離縁届」に署名押印すれば協議離縁が成立します。しかし、一方が感情的対立や財産的な思惑から離縁を拒否した場合、家庭裁判所の調停・裁判を経る必要があります。 民法第814条が定める裁判上の離縁原因は極めて厳格です。- 他方から悪意で遺棄されたとき
- 他方の生死が3年以上明らかでないとき
- その他縁組を継続し難い重大な事由があるとき
実親への扶養義務残存と死後離縁の財産問題
普通養子縁組を結んでも、実親との親子関係が残る以上、実親が経済的に困窮したり要介護状態になった場合の法的な扶養義務(民法877条)は消滅しません。養親と実親の双方から同時に扶養を求められ、二重の生活負担に苦しむリスクを背負うことになります。 さらに、養親が他界した後に養子側が単独で提出できる「死後離縁」を行った場合でも、すでに相続によって取得した財産を他の相続人に返還する義務はありません。残された実子側から見れば「財産だけ持ち逃げされた」という強烈な不信感を生み、親族関係が完全に決裂する引き金となっています。【失敗を防ぐ判断基準】普通養子縁組を選ぶべき人・見送るべき人の境界線
普通養子縁組は家族関係と財産承継を一変させる強力な契約です。目先の利益だけでなく、将来のライフステージ変化を見据えた判断が求められます。【プロの結論】おすすめできる人・見送るべき人の特徴
▼普通養子縁組が適しているケース- 再婚家庭で連れ子を真の実子と同様に育て、将来の相続権も平等に与えたい人
- 事業承継において、後継者(娘婿や外部幹部)に確実な経営権と自社株を集中させたい経営者
- 実子が一切おらず、甥・姪などに全財産を円滑に承継させたい単身・高齢夫婦
- 単なる「相続税の基礎控除を増やしたい」という税金対策メインの動機である人(実子との遺留分トラブルや孫養子の2割加算で相殺されるリスク大)
- 「老後の介護をしてくれる見返り」として縁組を打診している人(介護放棄されても一方的に離縁できないリスク)
- 実親との間に金銭トラブルや多額の借金があり、実親の負の遺産を将来背負うリスクを排除したい人
【普通養子縁組】に関するよくある質問(FAQ)
Q1:成人した娘の夫(娘婿)を養子にする場合、実親の同意や裁判所の許可は必要ですか?
A1:成人の普通養子縁組において実親の同意や家庭裁判所の許可は不要です。ただし、娘婿(養子)に配偶者(娘)がいる場合は、その配偶者の同意書面が必要となります。また、養親側にも配偶者がいる場合は原則として共同で縁組を行う必要があります。
Q2:普通養子縁組を結んだ場合、養子の旧姓や実親側の相続はどうなりますか?
A2:養子の苗字は原則として養親の氏に改姓されます。婚姻によってすでに別の氏を名乗っている場合などを除き、戸籍上の筆頭者の氏に従います。実親との血族関係は継続するため、実親が亡くなった際も実子と同等に法定相続権を保持し、遺産相続が可能です。
Q3:養親が亡くなった後、実の兄弟から「養子縁組を無効にしろ」と迫られています。無効にできますか?
A3:養子縁組が成立している以上、当事者以外の親族が一方的に取り消すことはできません。縁組を無効にするには「当事者間に縁組の意思が全くなかった(認知症で判断能力がない親の名義を勝手に使った等)」ことを証明し、縁組無効確認の調停や訴訟で勝訴する必要があります。 (出典: 普通 養子 縁組(Yahoo!ニュース))
まとめ:法改正下の2026年、後悔なき選択のために
普通養子縁組は、血縁を超えて新たな家族の絆を結び、円滑な資産・事業承継を実現するための極めて有効な選択肢です。しかしその本質は、「権利の獲得」であると同時に「法的責任の重複」を引き受ける重い法的手続きでもあります。 実親との関係が残る安心感がある反面、二重の扶養義務や実子との遺留分紛争、相続税の2割加算といった見落としがちな落とし穴が潜んでいます。2026年の税制環境を踏まえ、目先のメリットだけに惑わされることなく、親族全体の合意形成と専門家を交えたシミュレーションを行った上で、慎重かつ納得のいく決断を下してください。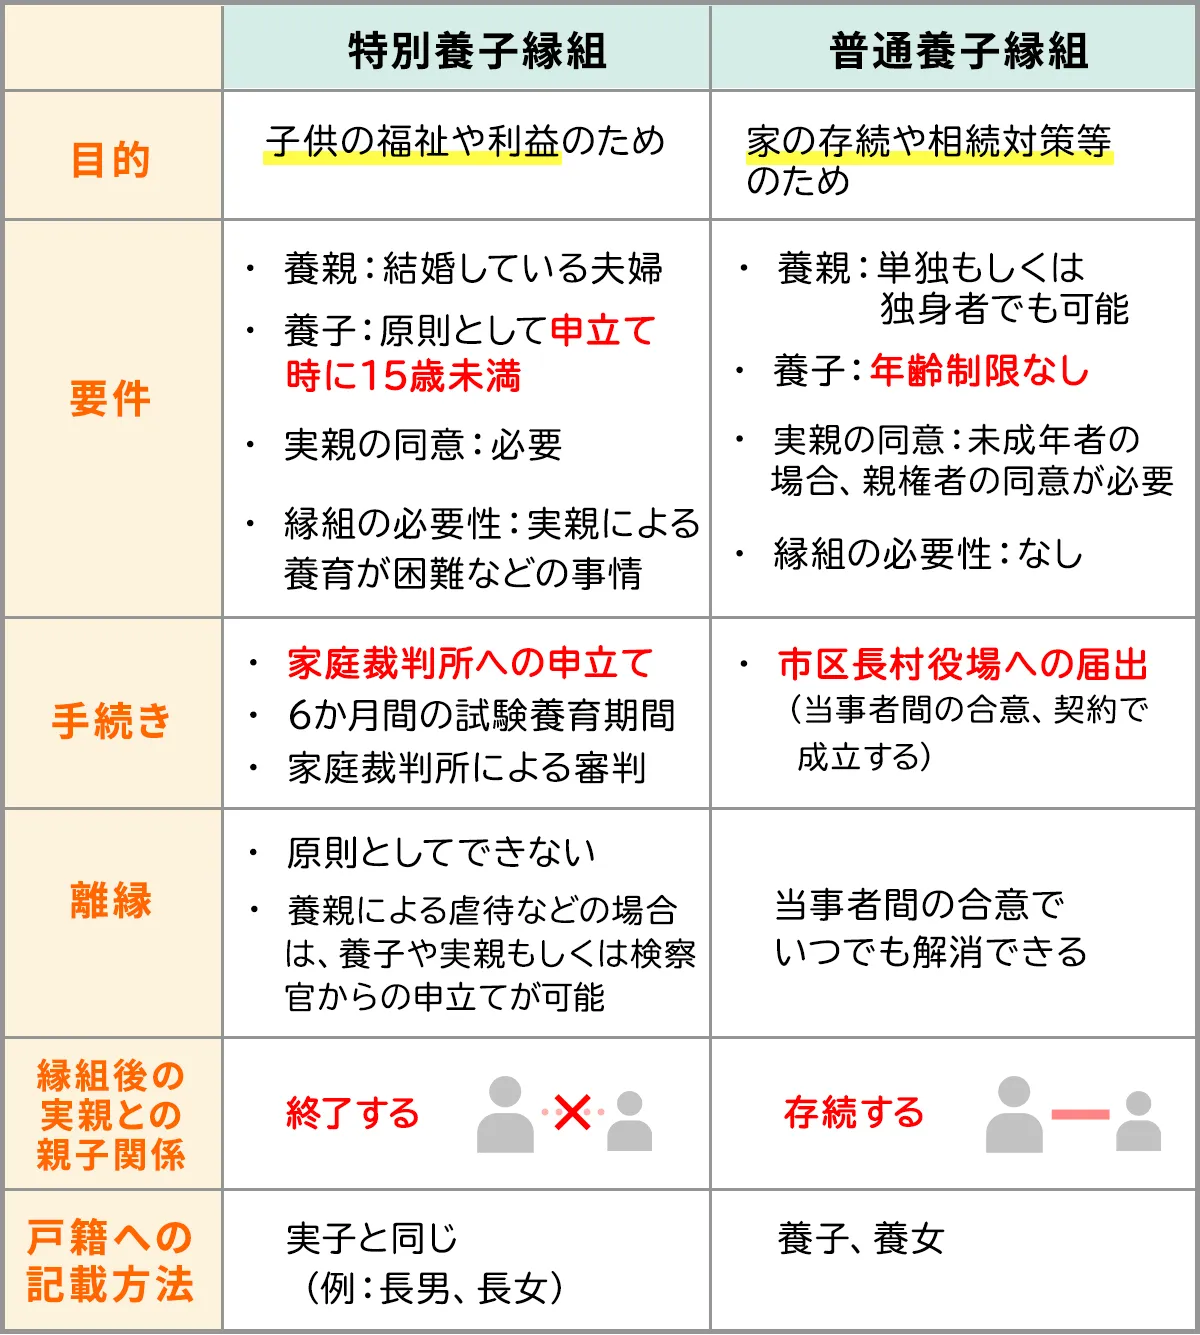
コンテンツディレクター
清水 陸 (Riku Shimizu)
プロフィールを見る →
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
