生前に全額預金をおろすのは危険?税務調査の実態と正しい相続対策
「親が亡くなる前に銀行から全額お金を引き出しておけば、口座凍結も防げて相続税もかからないのではないか」——相続の現場で今なお後を絶たないのが、この誤った思い込みに基づく駆け込み出金です。親の急な体調悪化に直面した家族が、慌ててATMで連日現金を引き出したり、窓口で全額解約を申し出たりするケースは珍しくありません。
しかし、結論から言えば、生前に全額預金を引き出す行為は相続対策として意味をなさないどころか、国税庁のシステムによる徹底した資金追跡や追徴課税、さらには親族間での激しい使途不明金トラブルを引き起こす引き金になります。2026年現在の税務行政の実態を踏まえ、なぜ現金化が無意味なのか、そして万が一に備える本当に正しい対策とは何なのかを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生前に預金を全額引き出しても「手許現金(タンス預金)」として相続税の課税対象になり、節税効果は一切ない。
- 要点2:税務署は国税総合管理(KSK)システムと銀行調査で過去10年以上の出入金を把握しており、無申告は最大40〜45%の重加算税リスクがある。
- 要点3:口座凍結への備えは全額出金ではなく、「預貯金の仮払い制度」の活用や事前の正規贈与契約など合法的な制度を利用すべきである。
【真相解明】生前に全額預金をおろしておく行為は相続対策として有効なのか?
「現金にして自宅に置いておけば税務署には分からない」と考える人は多いですが、これは完全な誤解です。税法上、被相続人(亡くなった人)が所有していた財産は、銀行口座に入っているか、自宅の金庫に現金として保管されているかに関わらず、すべて「相続財産」として扱われます。
亡くなる直前に1,000万円を引き出してタンスにしまっていたとしても、預金が「手許現金」に形を変えただけに過ぎません。これを相続財産として申告しなければ、単純な「財産隠し(仮装・隠蔽)」とみなされ、厳しい税務ペナルティの対象となります。
「銀行口座が凍結されると葬儀費用や当面の生活費が払えなくなる」という不安から引き出してしまうケースもありますが、全額を下ろす必要性は現在の法制度上まったくありません。後述する公的な制度を使えば、口座凍結後でも一定額は適法に引き出すことが可能です。
税務署にはなぜバレる?タンス預金の調査方法と追及の現場
国税庁の調査能力を甘く見てはいけません。税務署が被相続人の金融資産の動きをどのように把握し、不審な出金をあぶり出すのか、そのメカニズムを解説します。
国税総合管理(KSK)システムと金融機関への一括照会
国税局および全国の税務署は、国税総合管理(KSK)システムと呼ばれる高度な情報データベースを運用しています。このシステムには、過去の確定申告実績、給与支払報告書、不動産取引情報、法定調書などが蓄積されており、被相続人の生涯年収や保有資産の概算規模が自動的に推計されます。
申告された相続税額と推計資産に乖離がある場合、税務署は調査官の職権で全国の金融機関に対して過去5年〜10年分の口座履歴(普通預金、定期預金、投資信託など)を一括照会します。これにより、「死亡直前の数ヶ月で数百万円単位の出金が繰り返されている」「過去数年でまとまった現金が定期的に引き出されている」といった事実は即座に筒抜けになります。
税務調査で突きつけられる「資金の使途」
税務調査の現場では、調査官から出金伝票や通帳のコピーを提示され、「この〇年〇月〇日に引き出された500万円は何に使われましたか?」と一点の曇りもない説明を求められます。医療費や介護費の領収書、リフォームの契約書など明確な証拠がない場合、その現金は「自宅に保管されているか、誰かに贈与されたもの」と判断され、申告漏れとして追徴課税の対象になります。
【データ比較】生前の全額出金 vs 正規の相続対策
生前に慌てて現金化するリスクと、法的に認められた適切な事前対策を比較したデータは以下の通りです。
| 項目 | 生前に全額預金を引き出す行為 | 正規の生前対策(仮払い制度・暦年贈与等) | 編集部の見解・リスク評価 |
|---|---|---|---|
| 節税効果 | 0円(手許現金として課税対象) | 贈与税の非課税枠や各種特例で大幅圧縮可能 | 全額引き出しによる節税は完全な都市伝説 |
| 税務ペナルティ | 重加算税(35〜40%)+延滞税の発生リスク高 | 適法申告のため追徴課税ペナルティなし | 悪質な隠蔽と判断された場合の金銭的打撃は甚大 |
| 口座凍結への対応 | 引き出した現金で一時的に対処可能 | 「預貯金の仮払い制度」で上限150万円まで出金可能 | 2019年施行の仮払い制度で当面の費用はカバー可能 |
| 親族間トラブル | 使途不明金として遺産分割協議が決裂する主因 | 通帳履歴や贈与契約書により透明性が担保される | 生前出金は兄弟・親族間の疑心暗鬼を招く最大の火種 |
| 法的リスク | 相続開始前の無断引き出しは不法行為・横領罪の疑い | 本人の意思能力に基づき適法に実行 | 認知症発症後の親族による勝手な引き出しは無効判決も |
生前出金が引き起こす「重加算税」と「家族間泥沼トラブル」のリアル
生前に安易な預金引き出しを行った結果、待っているのは税金面と人間関係面での二重の破綻です。
1. 最大45%!重加算税と延滞税のペナルティ
税務調査で手許現金の隠蔽を指摘された場合、本来納めるべき本税に加えて過少申告加算税(10〜15%)や無申告加算税(15〜30%)が課されます。さらに、意図的に隠したと認定された場合は重加算税(35〜40%)が適用され、納付が遅れた日数分の延滞税(年利最大14.6%相当)も上乗せされます。過去の事例では、ペナルティを含めた納税額が本来の税額の1.5倍以上に膨らみ、自宅の売却を余儀なくされたケースもあります。
2. 遺産分割協議での「使い込み」疑惑と泥沼裁判
親の介護や看病を担当していた相続人が、親のキャッシュカードを使って生前にお金を引き出していた場合、他の相続人から「遺産の使い込み(不当利得・不法行為)」として訴えられるトラブルが頻発しています。「生活費や医療費に使った」と主張しても、領収書や家計簿などの客観的な保管証拠がなければ裁判所は認めません。遺産分割協議は完全に決裂し、調停や審判へと発展して親族関係が修復不可能なレベルまで破壊されます。
【2026年最新ルール】知っておくべき税制改正と正しい生前対策
2026年現在の相続実務において、確実に押さえておくべき法制度と賢い対策手法をまとめました。
生前贈与の加算期間「7年持ち戻しルール」の本格化
税制改正により、相続開始前に行われた生前贈与を相続財産に足し戻す期間が、従来の「3年」から段階的に「最長7年」へと延長されています。亡くなる直前に慌てて贈与を行っても、相続開始前7年以内の贈与分は相続税の計算対象に含まれてしまいます。生前対策を行うのであれば、本人が健康なうちから長期的な計画を立てて実行することが不可欠です。
口座凍結を恐れる必要はない「預貯金の仮払い制度」
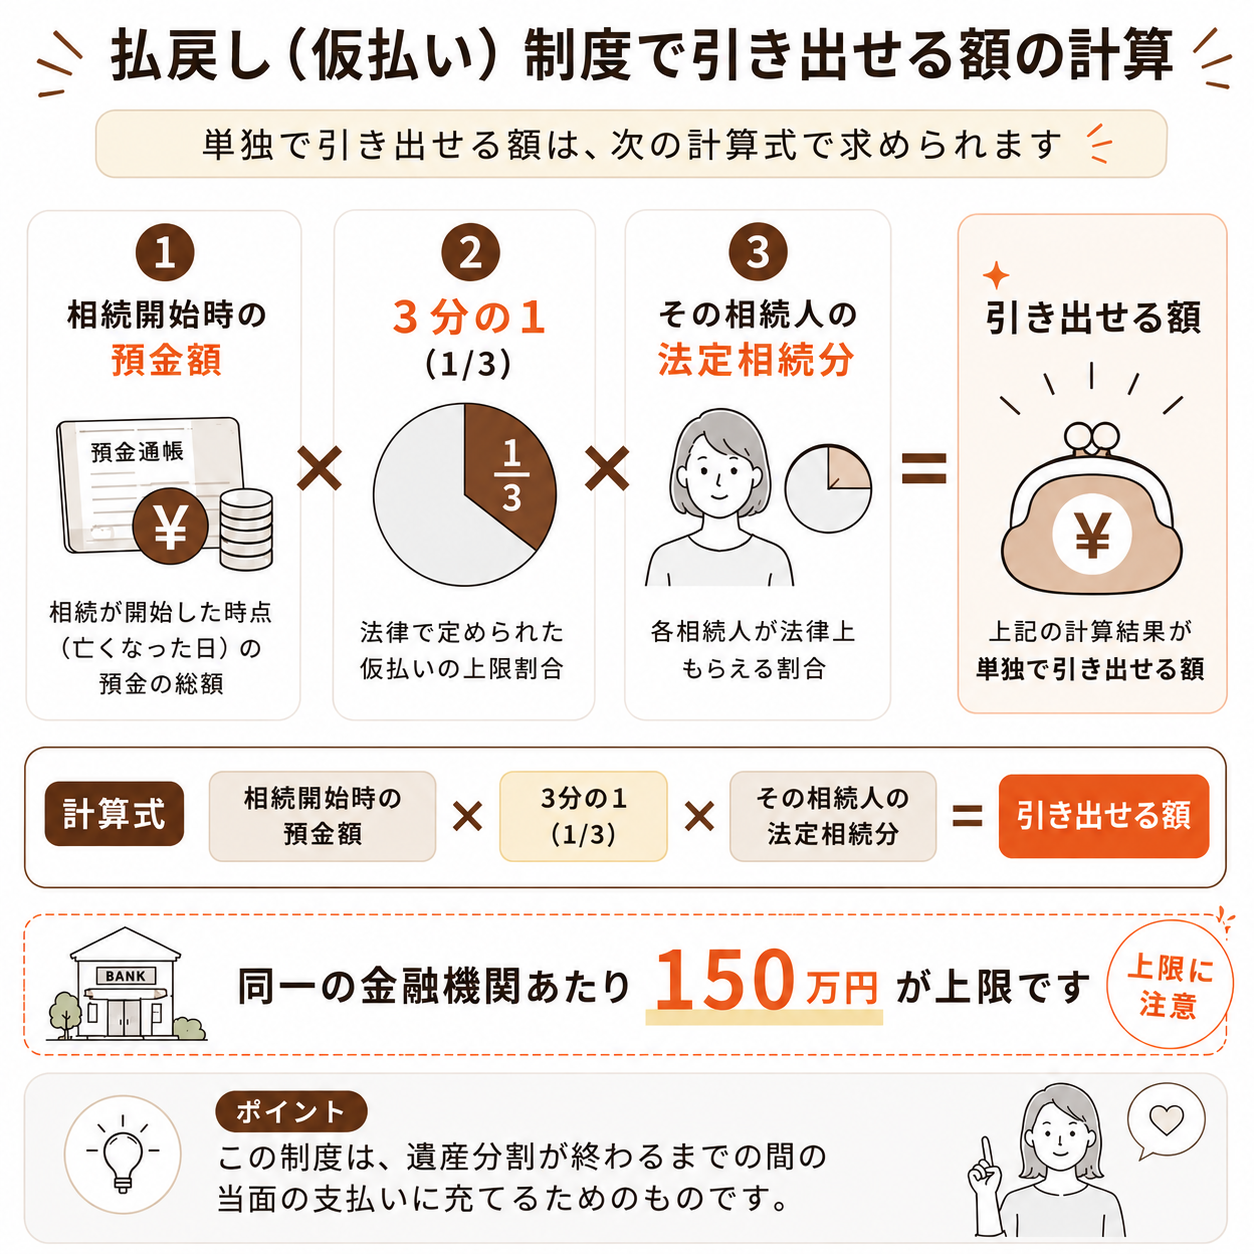
2019年の民法改正でスタートした「預貯金の仮払い制度」を使えば、遺産分割協議が成立する前であっても、各金融機関から以下の計算式で当面の現金を単独で引き出せます。
【単独で引き出せる限度額】= 死亡時の預貯金残高 × 3分の1 × 当該相続人の法定相続分(※1つの金融機関につき上限150万円)
複数の銀行に口座があればそれぞれ上限150万円まで引き出せるため、葬儀費用や入院費の清算には十分対応可能です。
おすすめできる人・今すぐ見直すべき人の判断基準
- 今すぐ見直すべき人:親の通帳を預かり、領収書を残さずにATMで生活費や雑費を引き出している人/タンス預金で税金から逃れられると思っている人
- 正しい生前対策へシフトすべき人:親の意思能力がしっかりしているうちに、専門家(税理士・司法書士)を交えて贈与契約書の作成、生命保険の非課税枠(500万円×法定相続人の数)の活用、家族信託の検討を進められる人
【生前 に 全額 預金 を おろし て おく こと です】に関するよくある質問(FAQ)
Q1:親が危篤状態になった際、医療費の支払いのために預金を引き出すのは違法ですか?
A1:違法ではありません。本人の医療費や施設代の支払いのために家族が代理で引き出すこと自体は正当な行為です。ただし、引き出したお金の全額について「医療機関の領収書」を必ず保管し、残った現金は相続財産(手許現金)として正しく申告する必要があります。
Q2:銀行はなぜ口座名義人が亡くなったことを知るのですか?役所から連絡がいくのでしょうか?
A2:役所から銀行へ直接死亡通知が送られることは原則ありません。多くは遺族からの申し出、新聞のおくやみ欄、地元金融機関の担当者による情報把握などによって認知され、その時点で口座凍結の手続きが取られます。ただし、知られないまま放置して引き出しを続けると、後から他の相続人との間で深刻な紛争の原因になります。
Q3:何年前に引き出した現金なら税務調査で調べられませんか?
A3:税務署は通常5年、悪質な財産隠蔽が疑われる場合は過去7年〜10年分にわたって銀行口座の履歴を遡って調査します。「数年前におろしたから大丈夫」ということは一切なく、巨額の出金履歴は必ずチェックされます。
まとめ:合法的なルールを活用し、透明性の高い資産管理を
「生前に全額預金をおろしておく」という行為は、税務上のメリットが一切ないばかりか、追徴課税や親族間の法的紛争という極めて大きなリスクを背負い込む危険な選択です。
2026年現在の相続においては、税務署の情報網と法制度の整備により、不透明な資金移動は必ず白日の下に晒されます。万が一の口座凍結に備えるのであれば「預貯金の仮払い制度」の枠組みを理解し、節税を目指すのであれば早期からの計画的な暦年贈与や生命保険の活用など、合法で透明性の高い手続きを選択することが、結果として大切な家族と財産を守る最善の道です。 (出典: 生前 に 全額 預金 を おろし て おく こと です(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
