個人事業主に資本金は必要?元手ゼロ開業の真相と融資の必須知識
独立開業を志す方の間で頻繁に話題にのぼるのが、「個人事業主を始める際、資本金はいくら準備すべきなのか」という疑問です。株式会社などの法人設立では当たり前のように耳にする資本金ですが、個人事業の立ち上げにおいては法的な位置づけや実務上の扱いが大きく異なります。
ネット上には「資本金ゼロで今すぐ独立できる」という手軽さを強調する言説が溢れる一方、実際の現場では開業資金の不足が早期撤退の引き金になるケースも後を絶ちません。今回は、2026年における最新の金融情勢や税務の実務を踏まえ、個人事業主と資本金のリアルな関係性を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主に法的な資本金制度は存在せず、税務署への開業届にも資本金の記載欄はない
- 要点2:帳簿上の「元入金」が法人の資本金に相当し、確定申告や自己資金の証明で極めて重要な役割を担う
- 要点3:「元手なし」開業は可能でも、融資審査や資金繰りを考慮すると最低3〜6ヶ月分の運転資金確保が鉄則
【真相解明】個人事業主に資本金は不要?「ゼロ円開業」の噂と法人の決定的な違い
結論から明かすと、個人事業主が独立するにあたって法的な資本金は一切不要です。会社法に基づいて設立される法人の場合、1円以上の資本金を定款に記載して登記簿謄本に登録する法的手続きが義務付けられています。これに対し、個人事業主は個人の信用と財産に基づいて事業活動を行うため、資本金という概念そのものが法律上存在しません。
管轄の税務署へ提出する「個人事業の開業・廃業等届出書」を見ても、開業届に資本金の記載欄は存在しないのが実情です。事業所名や事業の概要、開業日などを記入するだけで受理されるため、形式上は手元資金が文字通り0円であっても即日スタートできます。
ただし、制度上の「不要」と経営上の「不要」は全く別物です。法手続きとしての資本金が要らないだけであり、実際にビジネスを動かすための仕入れ代金や通信費、日々の生活費まで不要になるわけではない点に注意しなければなりません。
開業資金の平均相場と運転資金の目安|「元手なし」で始めるリスクとは
日本政策金融公庫の調査データなどを紐解くと、個人事業主の開業資金の平均値は約500万〜600万円前後、業種を絞った小規模なスタートアップでも100万〜300万円程度を準備する層がボリュームゾーンを占めています。Web制作やコンサルタントなどPC1台で完結する職種であれば元手なしで始めるケースも見られますが、店舗型ビジネスや物販業ではまとまった初期投資が避けられません。
事業資金を全く用意しない「元手なし」の状態でスタートした場合、事業が軌道に乗るまでのキャッシュフローが即座にショートする危険性があります。売上が立っても入金が翌月末や翌々月末になる「売掛金」のタイムラグに耐えられず、黒字倒産に追い込まれるリスクが高まるためです。
資金計画を立てる際は、設備投資などのイニシャルコストだけでなく、毎月の固定費と生活費を合算した運転資金を最低3ヶ月から半年分手元に残しておく設計が堅実な経営のベースラインとなります。
会計・確定申告で混乱しがちな「元入金」と「事業主借」の仕組み
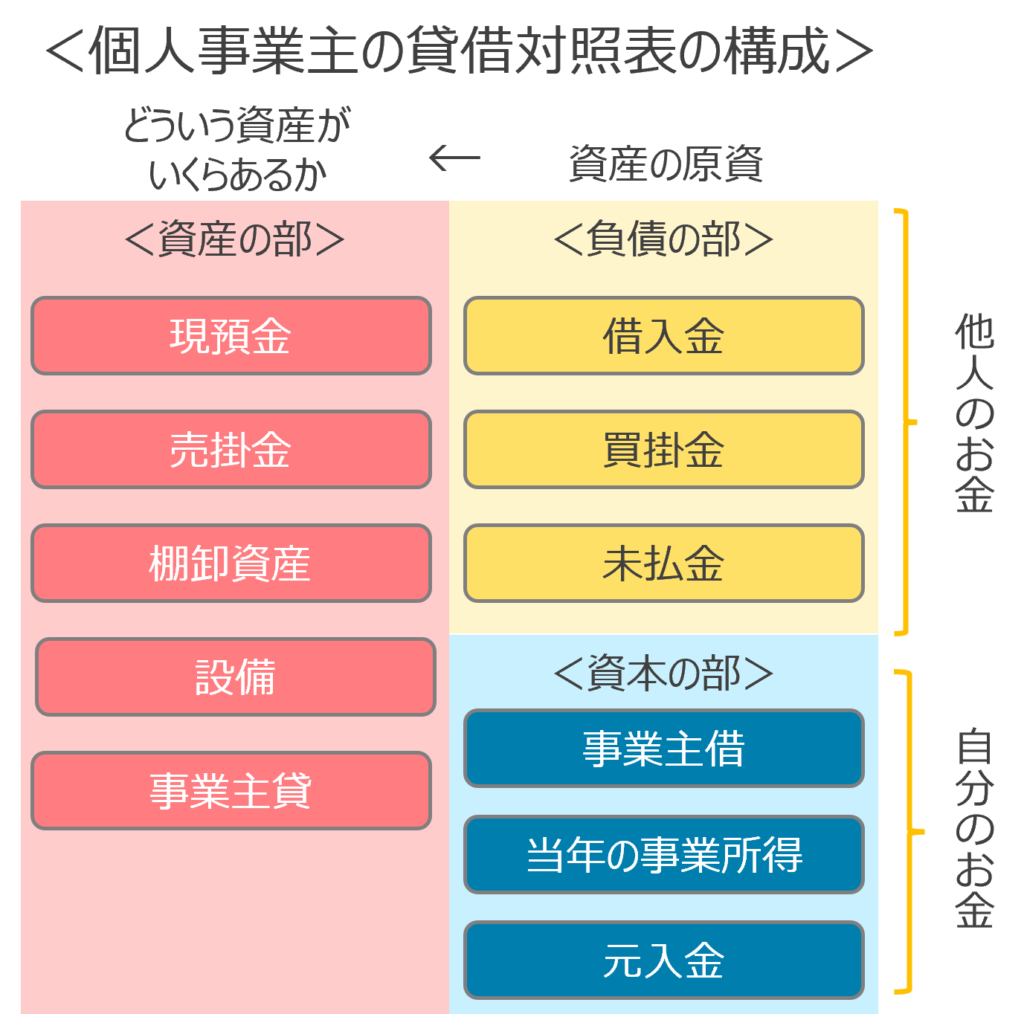
法的な資本金が存在しない個人事業主ですが、日々の複式簿記や確定申告においては、資本金に相当する勘定科目として「元入金(もといれきん)」を用います。開業時にプライベートの預金から事業用口座へ移した自己資金は、この元入金として計上するのが会計上の基本ルールです。
実務で多くの起業家が頭を悩ませるのが、元入金と「事業主借(じぎょうぬしかり)」の使い分けです。開業後にプライベートの資金を事業口座に追加補填した場合は、元入金ではなく事業主借として処理します。一方、事業用のお金を私的な生活費として引き出す際は「事業主貸(じぎょうぬしかも)」を使用します。
確定申告における元入金は固定された数値ではなく、年度更新ごとに以下の計算式で再計算されます。
【翌期首の元入金 = 当期首の元入金 + 所得金額(青色申告特別控除前) + 事業主借 − 事業主貸】
事業で利益が出れば翌年の元入金は増え、赤字や過度な生活費の引き出しがあれば元入金は減少します。元入金がマイナスに陥ると、金融機関から「事業利益で生活費を賄えておらず、資産を食いつぶしている」と判断される材料になるため、帳簿上の数値を健全に保つ意識が欠かせません。
節税の切り札「開業費の任意償却」を最大活用するポイント
事業開始前に支出した準備費用は、税務上で「開業費」として資産計上し、任意償却できる特例が認められています。開業日より前に購入した事務用品、市場調査のための交通費、名刺作成代、打ち合わせ時の飲食代などがこれに該当します。
任意償却の最大のメリットは、減価償却費を経費化するタイミングを事業主自身が自由にコントロールできる点です。開業初年度が赤字または利益が少ない場合は償却を行わず、売上が大きく伸びて所得税率が跳ね上がった2年目や3年目にまとめて経費計上することで、効果的な節税効果を得られます。
「元手がないから」と領収書の収集を怠る方もいますが、開業前の支出を証明するレシートや領収書は漏れなく保管しておくことが、将来のキャッシュフローを助ける強力な防衛策になります。
【2026年最新】日本政策金融公庫の創業融資と資金調達の審査基準
事業拡大に伴って金融機関からの融資を検討する場合、資本金に代わる「自己資金の蓄積状況」が厳しく問われます。創業融資の代表格である日本政策金融公庫の制度設計においても、創業融資の審査では創業資金総額の10分の1以上の自己資金が要件として掲げられています。
審査の実務現場において、要件ギリギリの1割だけで審査を通過するのは容易ではありません。融資担当者は、単に口座残高の数字を見るだけでなく、「過去数年間にわたって計画的に貯蓄されたお金であるか」という通帳履歴(タンス預金や直前の見せ金ではないか)を精査します。
2026年現在の資金調達市場では、デジタルバンキングのトランザクションデータやオンライン完結型の審査モデルが浸透していますが、根底にある「経営者の計画性と信用力」を測る基準は不変です。資本金という看板がない個人事業主だからこそ、コツコツ積み立てた預金残高そのものが最大の信用力として機能します。
将来の法人成りを見据えた「資本金設定」の戦略的アプローチ
個人事業が順調にスケールし、将来的に株式会社や合同会社へ組織変更する「法人成り」を検討するフェーズでは、改めて法人の資本金をいくらに設定するかが重要な経営課題となります。
会社法上は1円起業が可能ですが、対外的な信用力や消費税の免税事業者判定を考慮した資本金設定が求められます。資本金を1,000万円未満に設定することで、設立初期における消費税の納税義務免除特例(インボイス制度下の適格請求書発行事業者の登録状況による要調整)を活用できるメリットは依然として大きいです。
個人事業時代の「元入金+留保利益」は、法人成り時に「現物出資」や「役員借入金」として新会社へ引き継ぐ形になります。将来のスムーズな法人化を見越すのであれば、個人事業主の段階から公私の財産を厳格に切り離し、帳簿を整えておくことが最短の近道です。
【個人事業主の資本金】に関するよくある質問(FAQ)
Q1:開業届を出す際、銀行口座にはいくらお金を入れておくべきですか?
A1:法律上の下限金額はありません。0円でも開業届は受理されますが、仕入れや諸経費の支払いに備えて、少なくとも最初の数ヶ月を乗り切るための運転資金を入れておくのが実務上望ましいです。
Q2:確定申告書Bの「元入金」の欄には何を書けばいいですか?
A2:青色申告決算書の貸借対照表を作成する際、開業初年度は「開業時に用意した事業用自己資金の額」を記載します。2年目以降は、前年の帳簿から算出された「期首元入金」の数値をそのままスライドして記入します。
Q3:プライベート用の通帳をそのまま事業用口座として使っても問題ないですか?
A3:法的な罰則はありませんが、私生活の入出金が混ざると「事業主借」「事業主貸」の仕訳が膨大になり、経理処理が著しく煩雑化します。税務調査時の心証や融資審査の透明性を確保するためにも、開業の段階で事業専用口座を新設することを強く推奨します。
まとめ:資本金ゼロに惑わされず健全な資金計画で開業を
個人事業主は、法的な資本金を用意する義務がなく、誰でも手軽に挑戦できる自由度の高さが最大の魅力です。しかし、「資本金ゼロで始められる」という言葉を「準備資金が一切不要」と曲解してしまうと、資金ショートという形で手痛い代償を払うことになります。
帳簿上の元入金を正しく管理し、予測可能な運転資金を蓄え、開業費の特例を賢く使いこなすことこそが、事業を長期的に存続させるための強固な土台となります。制度の仕組みを正しく味方につけ、盤石の資金設計で新たなビジネスの第一歩を踏み出してください。 (出典: 資本 金 個人 事業 主(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
