慶弔費とは?交際費との違いや非課税要件・領収書対応まで徹底解説
社員の結婚や出産、あるいは取引先関係者の訃報など、企業活動を営むうえで避けて通れないのが「慶弔(けいちょう)」に関する金銭のやり取りです。実務の現場では、ご祝儀や香典を渡した際に「どの勘定科目で処理すべきか」「税務調査で否認されないか」「そもそも領収書が出ない場合はどう証明するのか」といった疑問が頻繁に浮上します。
慶弔費は、相手が自社の従業員なのか外部の取引先なのかによって、税務上の扱いが大きく変化します。経理担当者だけでなく、経営者や人事総務の担当者も正しく把握しておきたい慶弔費の定義、税務ルール、相場、社内規程の整備方法を現場目線で紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:自社従業員への慶弔金は「福利厚生費」、取引先への慶弔金は「交際費」に分類されるのが基本原則。
- 要点2:従業員への見舞金は社会通念上妥当な金額であれば所得税が非課税となり、現金支給の場合は消費税も不課税となる。
- 要点3:領収書が発行されない慶弔費は、出金伝票に案内状や会葬礼状を添えて保管することで経費として認められる。
【基本知識】慶弔費とは何か?支払う目的と見舞金の内訳
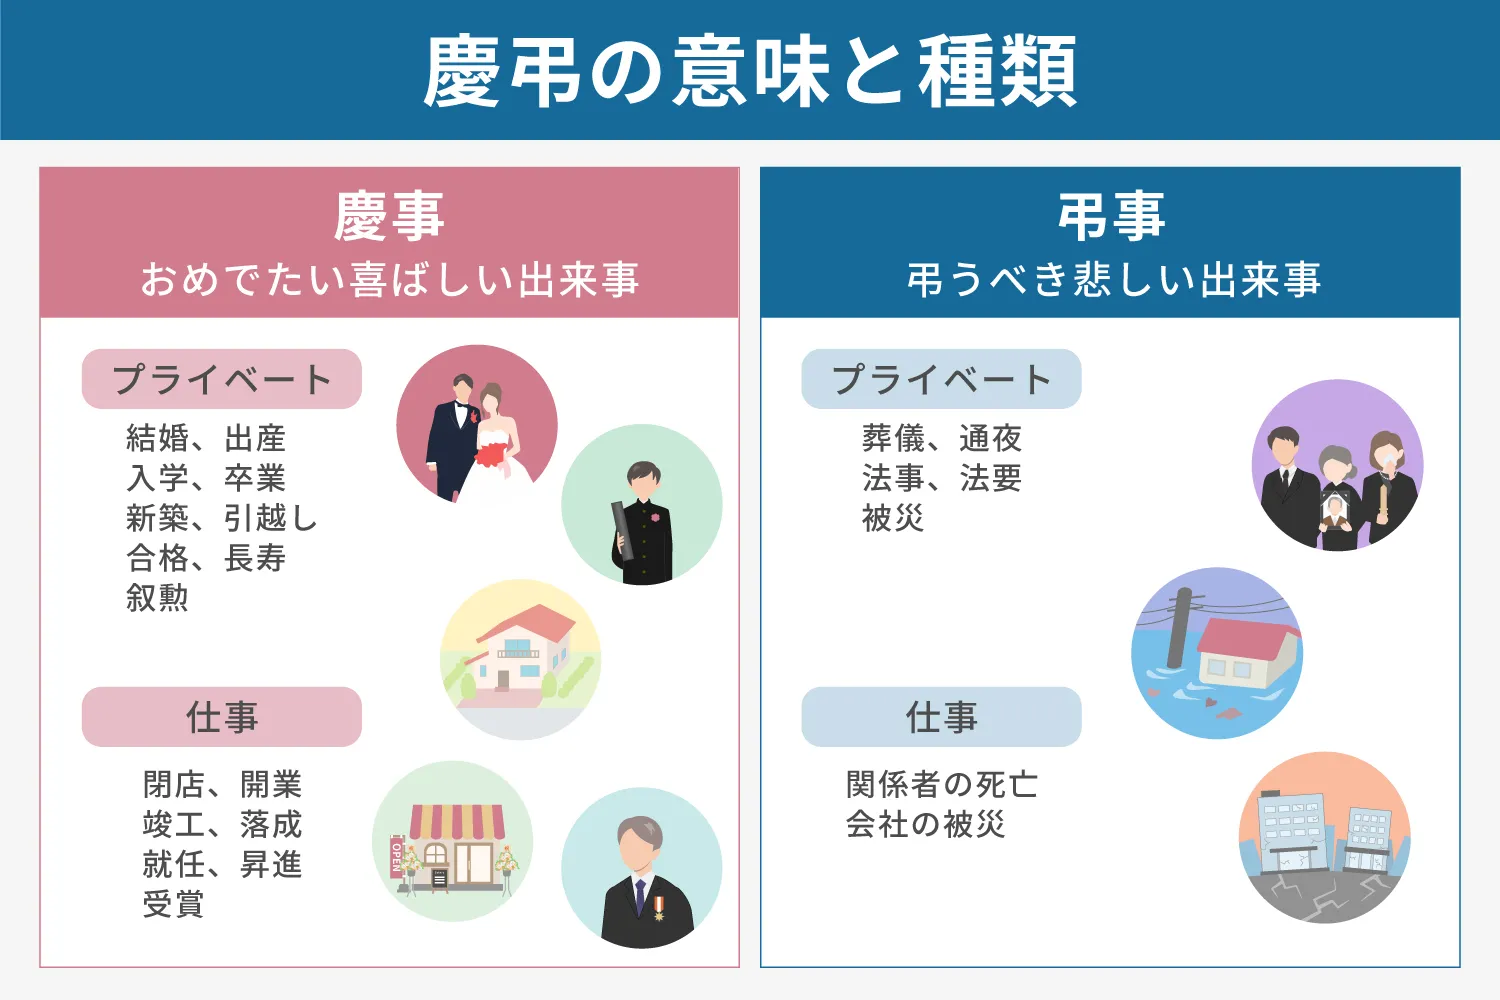
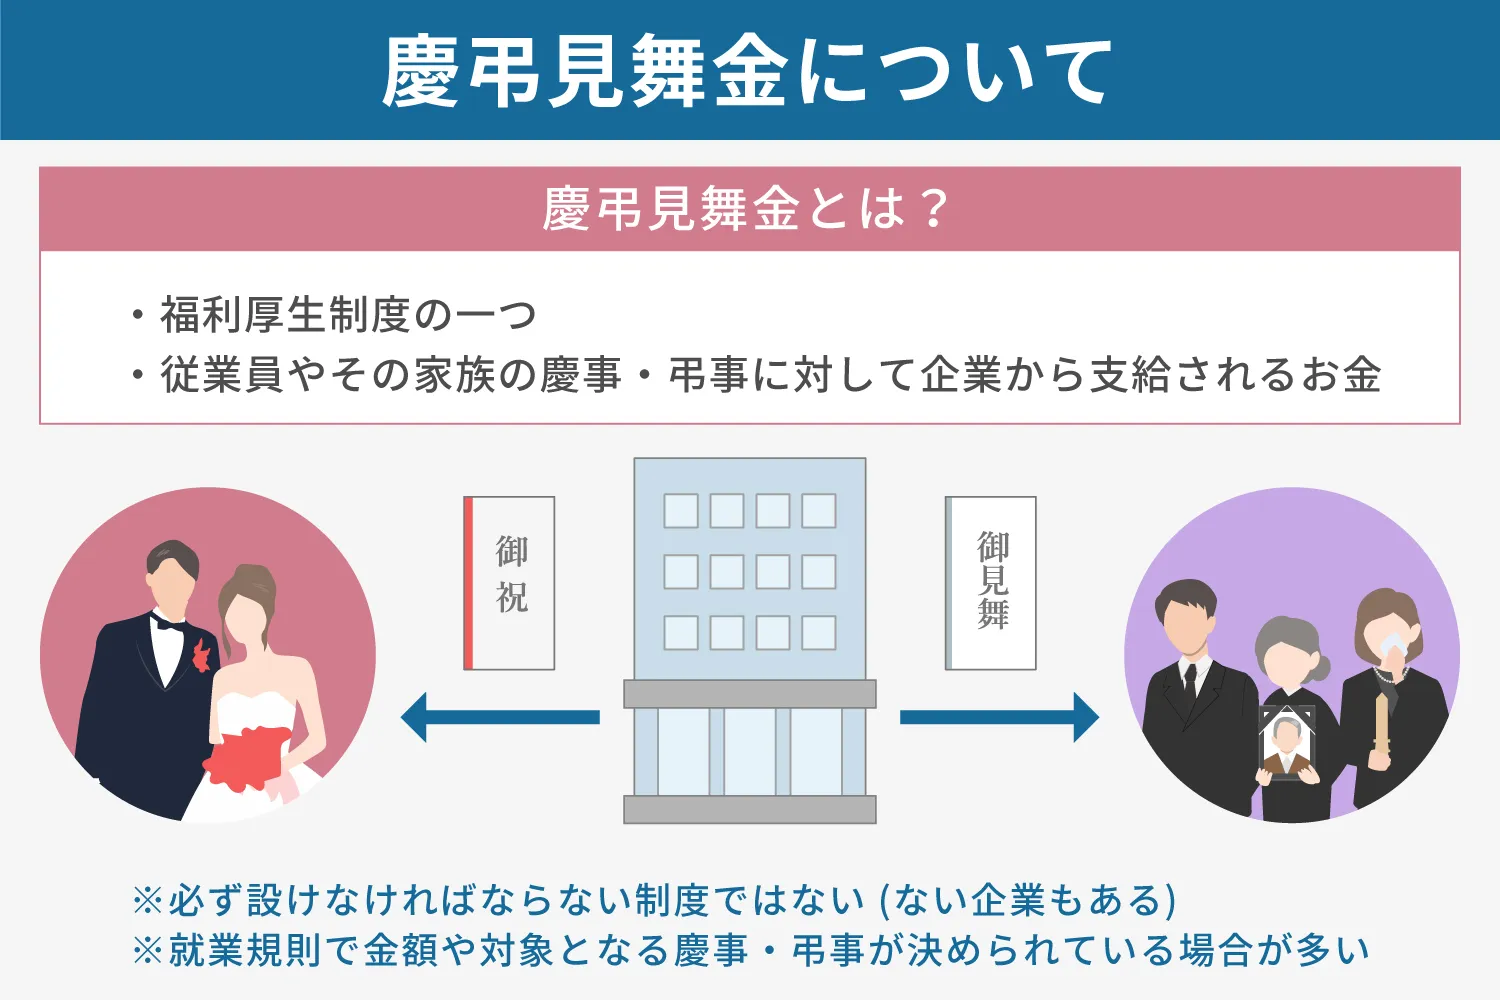
慶弔費とは、企業が自社の役職員やその家族、あるいは取引先に対して、慶事(お祝い事)や弔事(お悔やみ事)の際に支給する金銭や物品の総称です。従業員のモチベーション向上やエンゲージメント強化、取引先との円滑な関係構築を目的として支出されます。
一口に慶弔費と言っても、発生する事由によって支給される金目や名目は多岐にわたります。代表的な内訳は以下の通りです。
【代表的な慶弔費の内訳】
・結婚祝い金:社員本人や取引先役員の結婚時に支給
・出産祝い金:社員本人または配偶者の出産時に支給
・香典・弔慰金:社員本人、その家族、取引先関係者の逝去時に支給
・傷病見舞金:業務上・業務外の長期入院や療養時に支給
・災害見舞金:火災、地震、風水害などの被災時に支給
実務上は、これらのお祝い金や見舞金の支給だけでなく、就業規則に基づく慶弔休暇の付与とセットで運用されるケースが一般的です。人事労務と経理が連携し、統一された支給基準に基づいて運用することが求められます。
【勘定科目の分岐点】福利厚生費と交際費の決定的な違いと税務判断
経理処理において最も頭を悩ませるのが、慶弔費の勘定科目をどう選ぶかという点です。結論から言えば、判定の最大の分かれ道は「相手が誰であるか」にあります。
社内の役職員に対して支給する場合は、原則として「福利厚生費」として処理します。福利厚生費として計上できれば、会社側は全額を損金に算入でき、法人税の圧縮につながります。ただし、全社員を対象とした慶弔規程が存在し、役員だけを過度に優遇していないことが必須条件です。一部の役員だけに高額な祝い金を支給した場合は、役員賞与とみなされ、会社側で損金不算入となるだけでなく、受け取った役員個人にも所得税が課されるリスクが生じます。
一方、取引先の役員や担当者、その親族に対して支払う慶弔金は「接待交際費(交際費)」として計上します。取引先への慶弔費の損金算入については、会社の資本金規模に応じた税務上の上限ルール(中小企業における年間800万円までの定額控除限度額など)が適用されます。相手との関係性に応じて適切な科目を使い分けることが、税務調査での指摘を防ぐ第一歩です。
【税務の鉄則】慶弔見舞金を「非課税」にする条件と消費税の課税区分
従業員へ慶弔見舞金を支給する際、受け取った社員に所得税が課税されるかどうかは大きな関心事です。所得税法上、企業から支給される金品は原則として給与所得とみなされますが、慶弔見舞金については「社会通念上相当と認められる金額」であれば非課税所得として扱われます。
非課税要件を満たすためには、客観的に妥当な金額設定であること、そして社内の全従業員に公平に適用される基準が明文化されている必要があります。相場を大幅に超える過大な支給(例:結婚祝い金で数百万円を支給するなど)を行った場合、社会通念を超えた部分は実質的な賞与と判断され、源泉徴収の対象となってしまいます。
また、見落とされがちなのが消費税の課税区分です。慶弔見舞金をご祝儀袋や香典袋に入れて「現金」で渡す場合、商品の購入やサービスの提供といった対価性がないため、消費税の扱いは「不課税取引(対象外)」となります。一方で、葬儀に贈る生花や供物、結婚式への祝電、お祝いの胡蝶蘭などを外部の生花店や電報サービスに発注した場合は、対価性のある取引となるため「課税仕入れ」として処理します。同じ弔慰目的の支出であっても、金銭の交付と物品の手配で税区分が分かれる点には細心の注意が必要です。
【2026年最新相場】社員と取引先の慶弔費・金額相場一覧
税務上の「社会通念上相当な金額」を判断するうえでも、世間の相場感を把握しておくことは不可欠です。企業の規模や役位によって若干の変動はありますが、一般的な支給水準は次の範囲に収まります。
■ 社員に対する慶弔見舞金の相場
・本人の結婚:30,000円 〜 50,000円
・本人の出産:10,000円 〜 30,000円(第1子・第2子等で傾斜をつける場合あり)
・本人の逝去(業務外):50,000円 〜 100,000円
・本人の逝去(業務上・殉職等):規程や労災補償に準じ数百万円規模の場合あり
・配偶者・父母・子の逝去:10,000円 〜 30,000円
・傷病見舞金(入院1ヶ月以上):10,000円 〜 30,000円
・災害見舞金(全壊・半壊等):30,000円 〜 100,000円
■ 取引先に対する慶弔費の相場
・取引先役員の結婚:30,000円 〜 50,000円
・取引先代表者の逝去(社葬等):30,000円 〜 100,000円(生花・供物代を別途計上)
・取引先役員・担当者の逝去:10,000円 〜 30,000円
・取引先役員の就任祝い:20,000円 〜 50,000円(胡蝶蘭等の現物贈呈が主流)
取引先への支出において相場から著しく乖離した高額な金銭を渡すと、贈賄やリベート(割戻し)を疑われる懸念もあります。付き合いの深さに応じた常識的な金額設定を徹底しましょう。
【実務ノウハウ】領収書が出ない香典や祝儀の経費処理と出金伝票の書き方
冠婚葬祭の現場では、受付で香典や祝儀を渡しても領収書が発行されないのが通例です。そのため「領収書がない支出を経費に計上して問題ないのか」と不安視されるケースが後を絶ちません。
税務実務において、領収書が出ない慶弔費は「出金伝票」を正しく起票し、状況証拠となる書類を併せて保管することで正式な経費として認められます。帳簿書類の保存要件を満たすため、出金伝票には以下の項目を抜け漏れなく記載します。
【出金伝票に記載すべき必須事項】
1. 支払年月日:実際に金銭を手渡した日付(通夜・告別式、結婚式の日付)
2. 支払先:相手方の氏名および会社名・役職
3. 勘定科目:福利厚生費(社内)または接待交際費(取引先)
4. 慶弔の事由:「〇〇株式会社 代表取締役社長 △△様 ご逝去に伴う香典」など具体的に記載
5. 金額:実際に支出した金料金額
出金伝票の信憑性を高める最大のポイントは、「第三者から発行された客観的証拠」を添付することです。結婚式の招待状、葬儀の案内状(訃報FAXやメールの印刷物)、当日の会葬礼状などを出金伝票と一緒にファイリングしておけば、税務調査官から突っ込まれた際も支出の事実を完璧に証明できます。
【社内体制の構築】トラブルを防ぐ「慶弔規程」の策定ポイント
社内での支給基準が曖昧なままだと、「あの人の時は出たのに自分の時は出ない」「役職者だけ贔屓されている」といった社内不信を生む原因になります。また、税務署に対して福利厚生費としての正当性を主張するためにも、「慶弔見舞金規程(慶弔規程)」の策定と周知が欠かせません。
規程を作成する際は、以下の項目を網羅したひな形をベースに自社の実情に合わせてカスタマイズします。
【慶弔規程に盛り込むべき重要項目】
・適用範囲:正社員、契約社員、パート・アルバイト等の対象区分
・支給基準:事由ごとの金額、勤続年数に応じた加算の有無
・親族の定義:弔慰金の対象となる親族の範囲(配偶者、1親等、2親等など)
・申請および承認手続き:申請書の提出フォーマット、添付すべき証明書類(戸籍抄本、罹災証明書等)
・慶弔休暇との連動:事由ごとの有給・無給休暇の日数設定
規程を作成した後は、就業規則の付属規程として労働基準監督署へ届出を行い、社内ポータル等で全従業員がいつでも閲覧できる状態にしておくことが大切です。
【慶弔費とは】に関するよくある質問(FAQ)
Q1:社長が個人的な付き合いで払った香典は会社の慶弔費にできますか?
A1:純粋に社長個人の友人・知人に対する支出であれば、会社の経費(交際費)にはできません。会社業務と直接関連する取引先や業界関係者への支出である場合に限り、法人の交際費として認められます。私的な香典を会社資金から支出すると、役員貸付金や役員賞与と認定されるおそれがあります。
Q2:見舞金を現金ではなく「商品券」や「カタログギフト」で渡した場合の税務はどうなりますか?
A2:商品券やギフトカード等の金券類は換金性が高いため、税務上は現金支給とほぼ同等に扱われます。社会通念上相当な金額であれば所得税は非課税となりますが、物品の購入扱いとなるため、購入時の消費税は「非課税(物品切手等)」となり、実際に商品へ引き換えた時点で課税仕入れ等になるなど処理が複雑化します。実務上は現金または銀行振込による支給が最もシンプルです。
Q3:パートやアルバイトの従業員にも慶弔費を支給しなければなりませんか?
A3:法律上、慶弔金の支給自体は義務付けられていません。ただし、「同一労働同一賃金」の観点から、正社員に支給していてパート社員に一切支給しない合理的な理由がない場合、格差是正を求められるリスクがあります。勤続期間に応じた支給額の設定など、バランスの取れた制度設計が推奨されます。
まとめ:慶弔費の正しい処理と規程整備が強い組織をつくる
慶弔費は、単なる事務的な出金作業にとどまらず、従業員への福利厚生や取引先との信頼関係を維持するための重要な施策です。しかし、勘定科目の選択ミスやエビデンスの不備、金額設定の偏りがあると、税務リスクや労使間トラブルへ直結します。
「社内は福利厚生費・社外は交際費」という大原則を押さえ、出金伝票と案内状のセット保管をルーティン化すること。そして、時代と相場に即した慶弔規程を整備・運用することが、健全で透明性の高い企業経営につながります。 (出典: 慶弔 費 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
