世帯年収800万は勝ち組か?手取り額と「カツカツ」の真相【2026年】
かつては「アッパーミドル」「勝ち組」の象徴とされてきた世帯年収800万円。しかし、物価高や社会保険料の上昇が続く2026年の現在、当事者からは「思ったほど贅沢ができない」「毎月のやりくりがカツカツ」という切実な声が少なくありません。大台の一歩手前ともいえるこの年収帯で、なぜ生活感のギャップが生じるのでしょうか。
本記事では、厚生労働省の統計データや2026年最新の税制・社会保障環境を踏まえ、世帯年収800万円の手取り額、片働きと共働きの決定的な格差、住宅ローンや教育費のリアルなシミュレーションを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:世帯年収800万円は日本全体の上位約15〜18%に位置するが、手取り額は片働きで約580万〜610万円、共働きなら約630万〜660万円と構造差が大きい。
- 要点2:「カツカツ」に陥る最大の原因は、都心部の高額な住居費、子どもの中学受験をはじめとする教育費の肥大化、各種優遇措置の所得制限にある。
- 要点3:住宅ローンの安全圏は年収の5〜6倍(4,000万〜4,800万円前後)であり、無理な借入を避け新NISA等を活用した計画的蓄財が必須となる。
【統計で見る現在地】世帯年収800万円は上位何パーセント?
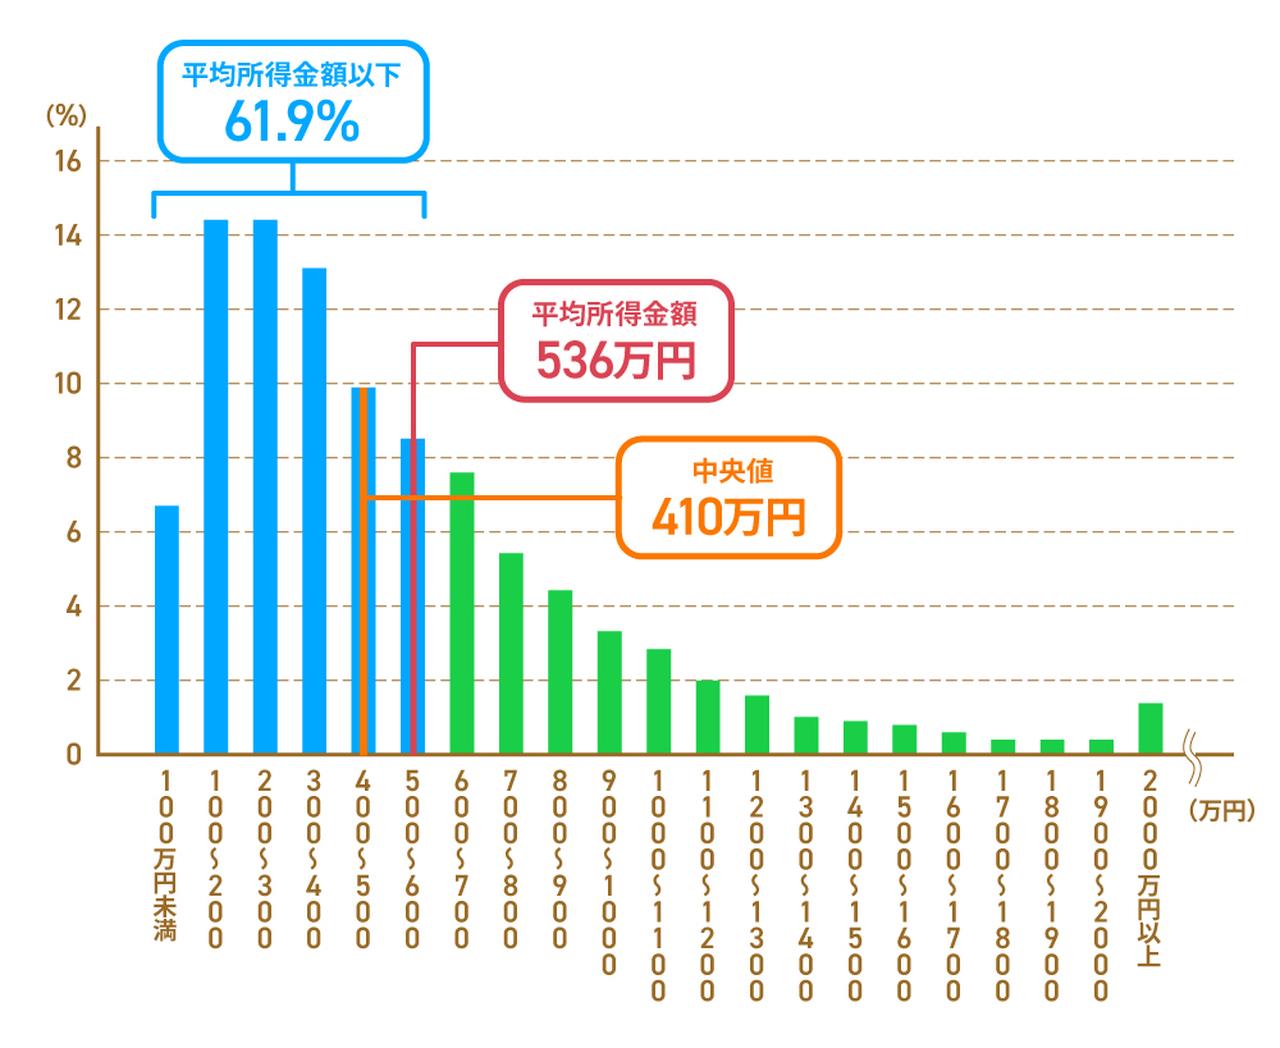
厚生労働省の「国民生活基礎調査」などの最新データを見ると、世帯年収800万円台を含む「800万〜900万円未満」の世帯は全体の約6%前後に分布しています。さらに、世帯年収800万円以上を稼ぐ世帯を合計すると上位約15〜18%の水準に該当します。
日本全体の世帯年収中央値が400万円台前半であることを考慮すれば、客観的な数値の上では間違いなく高所得層・上位グループです。特に地方都市においては十分な余裕を持てる水準ですが、30代〜40代の子育て世帯が密集する大都市圏では、周囲の生活水準も高いため「ごく普通の平均的な暮らし」と体感されやすい傾向があります。
【手取りと税金シミュレーション】片働きと共働きの埋まらない格差
年収800万円といっても、額面通りの金額が口座に振り込まれるわけではありません。所得税、住民税、健康保険料、厚生年金保険料、雇用保険料が差し引かれます。さらに注意すべきは、「1人で800万円(片働き)」と「夫婦400万円ずつ(共働き)」で手取り額に年間数十万円の差が生じる点です。
日本の税制は「累進課税」を採用しているため、1人の所得が高くなるほど税率が跳ね上がります。一方、共働き夫婦はそれぞれが基礎控除や給与所得控除を適用できるため、税負担が大きく抑えられます。
毎月の手取りで見ると、片働き世帯は約40万〜43万円(ボーナス年2回・各60万円程度を想定した場合)、共働き世帯なら夫婦合算で毎月45万〜48万円前後が口座に入ることになります。この年間約40万〜50万円の手取り差は、10年で400万〜500万円の純資産差に直結します。
【リアルな生活レベル】「勝ち組のはずがカツカツ」と感じる3大要因
上位2割未満の収入がありながら、なぜ多くの世帯年収800万円プレイヤーが「家計が苦しい」と頭を抱えるのでしょうか。家計取材で見えてきたのは、主に3つの構造的な落とし穴です。
第1の要因は、固定費(住居費・車・保険)の高止まりです。年収に対する安心感から、都心近郊のタワーマンションや高級ミニバンを購入し、毎月の固定支出が収入の大半を圧迫してしまうケースが後を絶ちません。
第2の要因は、教育費のインフレと私立志向です。首都圏を中心に過熱する中学受験や習い事の月謝は、子どもの成長とともに加速度的に増加します。「周りも通わせているから」と安易に足を踏み入れると、月10万〜15万円以上の教育支出があっという間に固定化します。
第3の要因は、「隠れ富裕層」扱いによる行政支援の縮小です。高校授業料無償化の一部制限や自治体独自の医療費助成制限など、税金は多く納めているにもかかわらず給付面で恩恵を受けにくい制度設計が、手元資金の目減り感を強めています。
【家計の防衛ライン】家賃相場・住宅ローン借入限度額と適正比率
世帯年収800万円世帯の家計防衛において、最も致命傷になりやすいのが住居費の判断ミスです。
賃貸住宅の場合、無理のない家賃相場の目安は手取り月収の20〜25%以内(月額10万〜13万円程度)です。都市部でファミリー向け賃貸を探すと15万〜18万円程度まで跳ね上がることも珍しくありませんが、この場合は旅行や外食、予備費を削って調整する必要があります。
住宅購入時のローン借入額については、金融機関の審査上は年収の7〜8倍(約5,600万〜6,400万円)まで借り入れ可能なケースが多いものの、これは家計破綻を招きかねない「限界額」です。金利変動リスクを想定した安全な借入額は年収の5〜6倍、すなわち4,000万〜4,800万円前後が適正ラインとなります。
【子育てと教育費】中学受験・大学進学にかかる費用と児童手当
世帯年収800万円世帯が最も悩むのが、子どもの進路設計です。文部科学省の学習費調査によると、幼稚園から高校まですべて公立に通った場合は子ども1人あたり約500万〜600万円ですが、中学から私立に進むと1,800万〜2,000万円超へと跳ね上がります。
子どもが2人いて2人とも私立中学・高校・私立大学(文系・理系)と進んだ場合、教育費の総額は4,000万円規模に達します。この場合、世帯年収800万円であっても他の支出を極限まで切り詰めなければ資金ショートを起こすリスクがあります。
なお、児童手当に関しては制度改正により所得制限が撤廃されたものの、高校卒業までの受給総額(第1子・第2子で約200万円強)は大学初年度の納付金や受験費用で大半が相殺されます。「手当があるから大丈夫」と過信せず、学資保険やNISAを活用した早期の別枠積立が欠かせません。
【貯蓄の実態】平均貯金割合と毎月の積立ペース
金融広報中央委員会の各種統計によると、年収750万〜1,000万円未満世帯の平均貯蓄額は約1,200万〜1,600万円、中央値は約700万〜900万円となっています。中央値が低く出ている背景には、資産を堅実に築いている層と、高額ローンを抱えて貯蓄が数百万円にとどまる層で激しい二極化が進んでいる実態があります。
理想的な年間貯蓄割合(貯蓄率)は、手取り年収の15〜20%(年間90万〜120万円、月換算で約7万〜10万円)です。共働き世帯であれば、どちらか一方の手取り分だけで生活費を賄い、もう一方の収入を丸ごと貯蓄やインデックス投資に回す仕組みを作ることで、早期に1,000万円以上の金融資産を築くことが可能です。
【世帯年収800万円】に関するよくある質問(FAQ)
Q1:世帯年収800万円で新車やマイホームを買うと後悔しますか?
A1:借入額と維持費のバランス次第です。住宅ローンを4,500万円前後に抑え、自動車を現金一括または低価格帯の中古車・コンパクトカーに留めていれば破綻の心配は少ないでしょう。しかし、6,000万円超のペアローンを組みつつ高級外車をフルローンで購入すると、教育費ピーク時に極度の家計難に陥る危険があります。
Q2:片働き800万円ですが、妻(夫)がパートに出るべきでしょうか?
A2:家計の余力を高めるには極めて有効です。配偶者がパートや派遣、在宅ワークで年収100万〜150万円程度を稼ぐだけでも、世帯手取りは毎月約8万〜12万円増えます。この増額分をすべて新NISA等の非課税投資に回すだけで、教育資金や老後資金の不安を大幅に解消できます。
Q3:子どもを中学受験させる場合、世帯年収800万円で足りますか?
A3:子ども1人であれば、住居費や車などの固定費を厳格に管理することで対応可能です。ただし、子どもが2人以上いて全員私立中学受験を希望する場合は、親からの教育資金贈与があるか、共働きで世帯年収を1,000万円超に引き上げない限り、毎月の家計は非常にシビアになります。
まとめ:2026年を賢く生き抜くための家計戦略
世帯年収800万円は、無計画にお金を使えば一瞬で「カツカツ」に転落する一方、固定費をコントロールし共働きのメリットを活かせば着実に資産を増やせる分岐点の年収帯です。
高所得という周囲のイメージや見栄にとらわれず、住宅ローンの適正化と教育費のシミュレーションを早期に行うこと。そして浮いた余剰資金を新NISAなどで賢く運用し続けることこそが、豊かな暮らしと将来のゆとりを両立させる最大の鍵となります。 (出典: 世帯 年収 800 万(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
