死亡した人の預金引き出しは罪になる?バレる理由と正しい対処法
家族や親族が亡くなった直後、病院代の精算や当面の葬儀費用を工面するため「凍結される前にATMから預金を引き出しておこう」と考えるケースは後を絶ちません。しかし、良かれと思って行った行為であっても、法律上は重大な違法行為に問われたり、他の相続人から不当利得返還請求を起こされたりする深刻なリスクを孕んでいます。
近年では金融機関のシステム高度化や税務当局の監視体制強化により、無断で行われた出金履歴はほぼ確実に発覚する環境が整っています。本稿では、死亡後の預金引き出しに伴う刑法・民法上の責任、税務調査の実態、そして急な出費に合法的かつ安全に対処するための制度設計と実務手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:故人の預金は死亡瞬間に相続人全員の共有財産となり、無断引き出しは民事上の不法行為や刑法上の詐欺罪・窃盗罪に抵触するリスクがある。
- 要点2:「葬式代だから問題ない」という認識は誤りであり、税務署の口座履歴調査(KSK)や遺産分割協議で必ず発覚して追徴課税や親族間紛争へ発展する。
- 要点3:葬儀代などの急な出費には、単独で上限150万円まで引き出せる「預貯金仮払い制度」を正規ルートで利用するのが鉄則である。
【法的リスクの真相】死亡後の預金引き出し罪は成立する?刑法と民法の境界線
人が死亡した瞬間、その名義口座にある預金債権はすべて相続人全員の共有財産(遺産)へと法的性質が変化します。生前に暗証番号を教えてもらっていたり通帳を預かっていたりした場合でも、本人の死亡によって委任契約は当然に終了(民法653条)するため、代理権のない第三者が勝手に現金を引き出す権限はありません。
刑法上の責任において、ATMからキャッシュカードを用いて現金を引き出す行為は、機械を操作して銀行を欺いたとみなされ刑法第246条の2(電子計算機使用詐欺罪)や刑法第235条(窃盗罪)の構成要件に該当します。また、金融機関の窓口で亡くなった事実を隠して払戻請求書に記入・押印した場合は、刑法第246条(詐欺罪)および有印私文書偽造・同行使罪に問われる可能性があります。
実務上、同居の親族間であれば「親族相盗例(刑法244条)」の適用により刑罰が免除される場面も見られますが、他の相続人による刑事告訴や、銀行側が不正出金として警察に被害届を提出するリスクは排除できません。何より、民事上では不法行為に基づく損害賠償請求(民法709条)や不当利得返還請求(民法703条)の対象となり、引き出した全額に遅延損害金を上乗せして返還を命じられる判決が相次いでいます。
「葬式代なら許される」は危険な誤解|ネットの噂と現場トラブルの実態
インターネット上の相談窓口や知恵袋などで散見される「葬式費用に充てるためなら事前に引き出しても罪にならない」という言説は、法的に大きな誤解を含んでいます。たとえ故人の生前の希望であっても、遺産分割協議が成立する前に独断で現金化することは、他の相続人から見れば相続人による勝手な使い込みと映り、決定的な不信感を生む原因となります。
現場の実例として、長男が母親の口座から葬儀代として300万円を引き出したものの、領収書の保管が不十分だったために「私的に着服したのではないか」と他の兄弟から追及され、遺産分割調停が泥沼化するケースが頻発しています。葬儀費用そのものは相続財産から控除できる性質を持ちますが、それは「正規の手続きを経て適切に清算した場合」に限られます。無断出金した現金を手元に置く行為そのものが、遺産隠蔽を疑われる最大の引き金です。
【客観データ比較】故人口座からの資金確保手段とリスク一覧
故人の死後にお金を工面する方法には複数のルートが存在しますが、選択肢ごとに生じる法的安全性や手続きの負担は大きく異なります。以下の比較表でリスクと実効性を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 無断ATM引き出し | 死亡直後〜口座凍結前 上限50万〜100万円/日 | 法的根拠なし(違法性・横領リスク大) | 【非推奨・極めて危険】後々の親族トラブル・税務調査リスクが最大。 |
| 預貯金仮払い制度(窓口) | 法定相続分 × 1/3 (1金融機関あたり最大150万円) | 即日〜1週間程度で受取可能 | 【最も推奨】他相続人の同意不要で合法的に葬儀費用・当面費用を確保可能。 |
| 家裁の仮分割仮処分 | 必要経費の全額(上限撤廃可能) 申立費用:数千円+書類代 | 審判確定まで1〜2ヶ月程度 | 【高額出費向け】高額な債務弁済や医療費精算が必要な場合に適する。 |
| 正規の遺産分割協議 | 口座残高の100%全額払戻し 相続人全員の合意必須 | 協議完了まで数ヶ月〜1年以上 | 【基本原則】最終的な遺産承継には不可欠だが、急ぎの現金化には不向き。 |
なぜ必ずバレるのか?税務署の口座履歴調査と銀行の監視網
「少額の引き出しなら誰にも気付かれない」という目論見は、現代の公的監視システムの前では通用しません。引き出し行為が白日の下に晒されるルートは、主に「相続人間の調査」と「税務署の網羅的調査」の2方向から遮断されます。
まず相続実務において、他の相続人は法定代理人として各銀行に対して「過去10年分の取引履歴(入出金明細)」を単独で開示請求できます。死亡日の前後に不自然なATM引き出しがあれば、引き出し日時・取扱店番・端末番号まで瞬時に特定されます。
さらに国税庁が運用する国税総合管理システム(KSK)は、全国の金融機関の口座情報と過去の所得税・固定資産税データを瞬時に照合します。税務署は名義人の死亡を知ると、死亡直前直後の資金移動を重点的に追跡調査します。もし引き出した現金を相続財産から除外して申告していた場合、過少申告加算税(10〜15%)や、悪質な隠蔽工作とみなされた場合の重加算税(最高40%)が課され、延滞税とともに重い経済的ペナルティを背負うことになります。
【合法的な解決策】預貯金仮払い制度の手続き手順と必要書類
葬儀費用や当面の生活費を合法的に確保するため、民法改正により創設されたのが「預貯金仮払い制度」です。この制度を利用すれば、遺産分割協議が成立する前であっても、各相続人が単独で金融機関の窓口から一定額の払い戻しを受けられます。
単独で払い戻しを受けられる上限額の計算式
各金融機関の口座ごとに、以下の計算式で算出された金額(ただし1金融機関あたり上限150万円)を払い戻すことができます。
【計算式】単独払戻可能額 = 死亡時の口座残高 × 1/3 × 請求者の法定相続分
窓口手続きにおける必要書類一覧
- 被相続人の出生から死亡までの連続した戸籍謄本(除籍・改製原戸籍)
- 申請者(相続人)本人の戸籍謄本
- 申請者の印鑑証明書(発行から3ヶ月以内)および実印
- 故人の預金通帳・キャッシュカード(手元にある場合)
- 金融機関所定の仮払い請求書
金融機関窓口で事情を説明し上記書類を提出すれば、数日から1週間程度で指定口座へ合法的に資金が振り込まれます。勝手なATM引き出しに頼る必要は一切ありません。
勝手に引き出された場合の対抗策|使い込みに対する返還請求
もし他の相続人が故人の口座から勝手に預金を引き出していた場合、被害を受けた相続人は法的手段を用いて権利を回復できます。泣き寝入りを防ぐための実践的ステップは以下の通りです。
ステップ1:金融機関への取引履歴開示請求
被相続人の除籍謄本と自身の戸籍謄本を持参し、金融機関へ過去5〜10年分の取引履歴発行を申請します。出金伝票の筆跡やATM出金の日時を割り出し、不当出金の客観的証拠を確保します。
ステップ2:使途の明確化と説明要求
引き出しを行った相続人に対し、何のために出金したのか、領収書や使途明細の提示を内容証明郵便等で求めます。使途が証明できない部分は私的流用とみなされます。
ステップ3:民法906条の2の適用または不当利得返還請求訴訟
遺産分割協議において、勝手に引き出された預金を「遺産として残っているものとみなす」合意(民法906条の2)を取り付けるか、裁判所へ不当利得返還請求訴訟を提起して自己の法定相続分に相当する現金の返還を勝ち取ります。
【死亡した人の預金をおろした罪】に関するよくある質問(FAQ)
Q1:故人が亡くなった瞬間に銀行口座が自動的に止まるのですか?
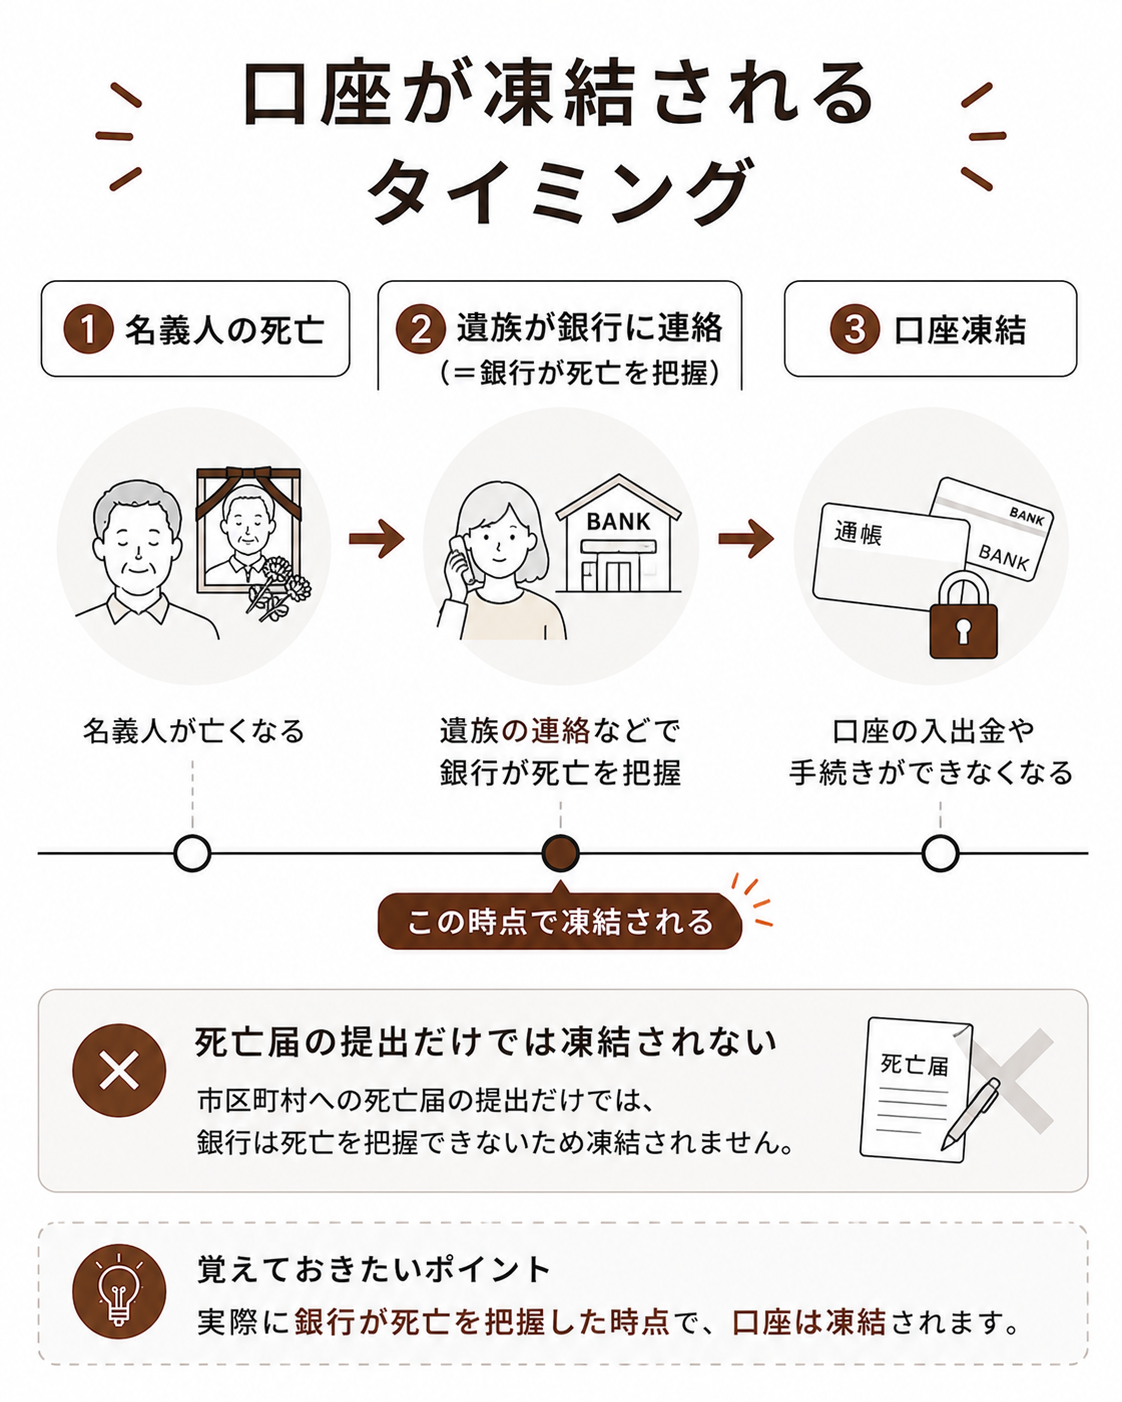
A1:自動的には凍結されません。銀行は役所への死亡届提出と自動連携しているわけではないため、遺族からの死亡通知、新聞の訃報欄、取引関係者からの連絡などを契機に口座凍結処理を行います。ただし、凍結前であっても引き出し権限が消滅している点に変わりはありません。
Q2:生前に「葬式代に使って」と通帳と暗証番号を渡されていてもダメですか?
A2:生前の口約束や委任があっても、本人の死亡によって委任契約の効力は失われます。暗証番号を知っていたとしても、死亡後の無断出金は他の相続人に対する権利侵害となり、不法行為責任を問われるリスクがあります。
Q3:どうしても急ぎで葬儀費用を支払う必要がある場合はどうすればいいですか?
A3:まずは葬儀会社へ相談し、支払期日を「預貯金仮払い制度の手続き完了後(1〜2週間後)」や「初七日法要後」に設定してもらうよう猶予を申し出るのが実務上の最善策です。多くの葬儀社は相続手続きのタイムラグを熟知しており、柔軟に対応してくれます。
まとめ:勝手な引き出しを避け、合法的な手続きで安心の相続を
大切な家族を亡くした直後は、心理的混乱や出費への焦りから安易な行動を取りがちです。しかし、正当な手続きを踏まない預金の引き出しは、刑事責任の追及、相続人間の決定的な亀裂、そして税務署からの厳しいペナルティという三重のリスクを背負うことになります。
急な資金需要に対しては、法的に整備された「預貯金仮払い制度」を正しく利用することが自身と家族を守る唯一の確実なルートです。判断に迷った際は、勝手な出金を行う前に弁護士、司法書士、税理士などの専門家や取引銀行窓口へ相談し、透明性の高い適法な手続きを進めてください。 (出典: 死亡 した 人 の 預金 おろし た 罪(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
