島根銀行はやばい?赤字危機の真相とSBI提携後の劇的変化を追う
検索窓に「島根銀行」と打ち込むと、真っ先に候補へ躍り出る「やばい」という不穏な二文字。かつて地方銀行界で唯一となる本業の赤字転落を報じられ、金融再編の波に呑まれた記憶を持つ読者なら、「本当に預金しても大丈夫なのか」「経営危機で潰れるのではないか」と不安を抱くのは無理もありません。
日本銀行の政策金利見直しやデジタル化の急進によって、全国の地域金融機関が淘汰の時代を迎えています。そんななか、SBIホールディングスとの劇的な資本業務提携から時間を経た島根銀行は、かつての瀕死状態からどのような変貌を遂げたのでしょうか。決算資料や公表統計、金融アナリストの証言、そして「しまホ」をはじめとするネット展開のリアルな評判をもとに、噂の真偽と隠された実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やばい」の元凶は過去の有価証券運用損失と地方銀行唯一の「コア業務純益赤字」転落という歴史的事実にある。
- 要点2:SBI地銀ホールディングスとの資本業務提携により約34%の出資を受け、資本基盤とデジタルインフラが劇的に強化され倒産危機は大きく遠のいた。
- 要点3:スマートフォン支店「しまホ」の高金利定期預金など県外預金者を惹きつける武器を持つ一方、支店統廃合による地域密着モデルの縮小という現実的な副作用も生じている。
【背景検証】なぜ「島根銀行はやばい」と噂されるのか?赤字と経営危機の真相
火のないところに煙は立ちません。「島根銀行はやばい」という噂の根底には、同行が過去に直面した本質的な島根銀行 赤字と経営危機が存在します。地方経済の疲弊とマイナス金利政策の長期化に苦しんでいた2019年、島根銀行は単なる減益にとどまらず、銀行の稼ぐ力を示す「コア業務純益」で地銀唯一の赤字へと転落しました。このニュースは全国の金融界に大きな衝撃を与え、「次に破綻する地銀候補」として市場関係者から名指しされた経緯があります。
当時の有価証券報告書や報道各社の取材記録を紐解くと、原因は地域における貸出先不足だけではありませんでした。利ざやの縮小を補うために手を出したハイリスクな仕組債や外国債券の運用が、海外金利の上昇や為替変動によって巨額の含み損へと膨張。結果として減損処理を余儀なくされ、自己資本を急激に傷つけたのです。地元財界の関係者は当時、「融資先の中小企業を支援する立場でありながら、自らの資産運用で致命傷を負いかけた姿に、地元でも不安が急速に広がった」と現場の動揺を振り返っています。
この深刻な屋台骨の揺らぎがマスコミを賑わせた記憶がネット上に深く刻まれ、今なおサジェスト汚染として「島根 銀行 やばい」という検索需要を生み出し続けているのです。つまり、噂の原点はネット上の根拠のないデマではなく、現実に起きた経営危機という動かぬ歴史的ファクトに基づいています。
【提携の全貌】SBI地銀ホールディングス参画と「第4のメガバンク構想」の現実
存亡の危機に瀕した島根銀行が下した決断こそ、ネット金融大手SBIホールディングスとの資本業務提携でした。北尾吉孝氏が掲げた「第4のメガバンク構想」の記念すべき第1号として選定され、SBIグループから約34%の出資(持分法適用関連会社化)を受け入れるという、当時の地域金融界では前例のない舵切りを敢行したのです。
「地銀の独自性を手放した」「実質的な買収ではないか」と当時は批判的な声も囁かれました。しかし、冷徹な数字を見る限り、この決断が同行の命脈を繋いだことは疑いようがありません。SBI地銀ホールディングス傘下のネットワークに入ったことで、弱点だったシステム投資コストを大幅に抑制しながら、最新のFinTech技術を即座に導入できる環境を手に入れました。同時に、大手証券であるSBI証券との金融商品仲介を通じ、これまで地方の一信金クラスの規模では扱えなかった高度な運用商品を地元顧客へ提供可能になったのです。
この劇的なテコ入れによって、かつて懸念された島根銀行 倒産リスクは払拭されました。資本増強による財務基盤の安定化はもちろん、SBIが抱えるテクノロジーや顧客獲得チャネルが全面的に流れ込んだことで、島根銀行は「瀕死の地域銀行」から「最先端の実験台にして攻めのデジタルバンク」へと急旋回を果たすことになりました。
【徹底比較】島根銀行の財務データ・金利水準とメガバンク・他地銀の差
島根銀行の現在の客観的な立ち位置を把握するため、財務健全性、預金金利、収益構造、待遇などを他行平均と比較したデータを以下の表にまとめました。
| 項目 | 詳細・数値データ(島根銀行) | 一般的な基準・全国地銀相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自己資本比率(国内基準) | 約8.5%〜9.5%水準で安定推移 | 国内基準ライン:4.0%以上(健全目安:8.0%) | SBIの資本注入により国内基準を大きくクリア。破綻懸念は極めて低い。 |
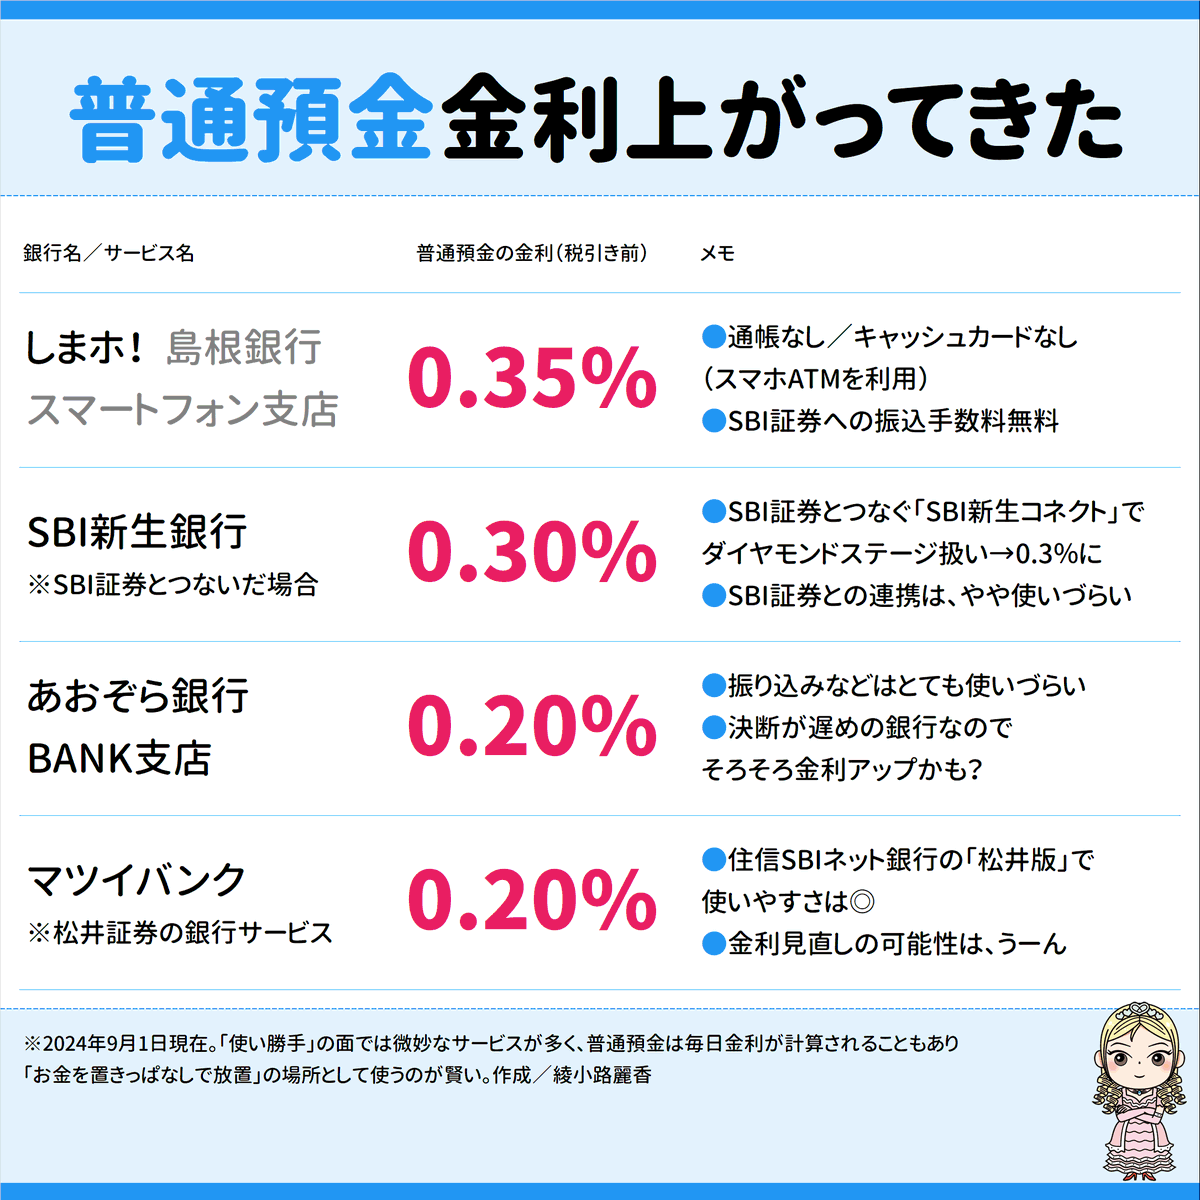
| 定期預金金利(ネット専用) | スマート支店「しまホ」:年0.40%〜0.50%超(キャンペーン時等) | 大手メガバンク:年0.10%〜0.15%前後 | 全国トップクラスの金利競争力。県外から資金を集める強力な武器。 |
| 支店網・営業体制 | 店舗内店舗(ブランチ・イン・ブランチ)化と統廃合推進 | 全国地銀で年間2〜3割の有人店舗削減が進む | 固定費削減に成功している反面、窓口を重宝する地元高齢者には不便化。 |
| 平均年収と就職状況 | 平均年収 約480万〜520万円 | 第一地銀平均:600万〜650万円 第二地銀平均:500万円前後 | 地方としては標準的だが大手行に比べ控えめ。IT・デジタル人材の採用へシフト。 |
| 株価と配当推移 | 低迷期を脱しボックス圏推移、配当は復配以降安定方針 | 地銀株PBRは0.3〜0.5倍の解散価値割れが常態化 | 提携発表時の暴騰後は落ち着いたが、SBI構想の進捗次第で再評価の余地あり。 |
【実態検証】スマート支店「しまホ」の高金利と実際の利用者の評判・口コミ
かつて経営危機に喘いだ地方の第二地方銀行が、なぜ今や首都圏や関西圏のポイ活層・預金者の間で話題をさらっているのか。その最大の原動力が、スマートフォン専用支店「しまホ」の投入です。
地域人口の減少に歯止めがかからない島根県内だけを相手にしていては、預金残高も手数料収入もジリ貧を免れません。そこで同行は、全国のユーザーを対象にアプリ完結型口座を展開。メガバンクや一般地銀を圧倒する島根銀行 定期預金金利を提示し、ネット預金界隈の資金を一気に吸い上げる戦略に打って出ました。
SNSや口コミサイト(知恵袋、マネー系掲示板)でのリアルな利用者の声を分析すると、評価は明確に二分されています。
【ポジティブな評判・口コミ】
「地方銀行とは思えないほどUIが洗練されていて、SBI証券との口座連携もスムーズ。地方銀行の口座を作っている感覚がゼロで、完全にネット銀行として重宝している」(30代男性・東京都在住)
「退職金や使わない待機資金の預け先として定期預金を作成。大手行の何倍もの利息がつくため、遠隔地からでも利用する価値が十二分にあった」(50代女性・大阪府在住)
【ネガティブな評判・口コミ】
「提携コンビニATMの手数料体系をよく理解していないと、無料枠を超えた途端に出金手数料で利息が吹き飛ぶ」(40代男性・愛知県在住)
「地元の実店舗に行ったら窓口が統廃合されていて驚いた。高齢の親の相談には向かない体制になりつつある」(40代女性・島根県在住)
現場目線で浮き彫りになるのは、「全国のデジタルユーザーにとっては優良な利回り獲得ツール」である一方、「対面サポートを求める地元住民にとっては合理化による不便さが増している」という二面性です。このギャップこそが、「やばい(=超お得で先進的)」と「やばい(=サービス縮小で不安)」という真逆の評価を生み出すカラクリとなっています。
一般に知られていない盲点とネットの誤解|支店統廃合と株価・配当の現在地
ネット上の言説で頻繁に見受けられる誤解が、「支店が次々と閉鎖されているから、島根銀行はもうすぐ潰れるのではないか」という極端な悲観論です。たしかに島根銀行 支店統廃合は急速に進んでおり、ひとつの店舗ビルの中に別の支店を同居させる「店舗内店舗方式(ブランチ・イン・ブランチ)」が多用されています。
しかし、これは金融工学・銀行経営の視点から見れば、倒産の予兆ではなく生き残りのための固定費圧縮オペレーションです。銀行経営において最も重いコストは店舗の不動産賃料と窓口人員の人件費。従来のフルスペック型有人店舗を維持し続ければ、本業の利ざや改善が進まない地方銀行から先に資金ショートを起こします。店舗形態をスリム化し、日常の振込や入出金をスマホ完結へ誘導するのは、みずほ銀行をはじめとするメガバンク各社すら数千人・数万人規模の配置転換と店舗削減を進めているのと完全に同じ潮流です。
また、株式市場における島根銀行 株価・配当推移についても冷静なファクトチェックが必要です。赤字転落期には無配転落のリスクから株価が激しく売られましたが、提携後の収益改善に伴って復配が定着。急成長株のような爆発的なキャピタルゲインは望めないものの、PBR(株価純資産倍率)1倍割れの是正プレッシャーが東証から強まるなか、資本効率の向上と株主還元への意識は以前よりも格段に高まっています。
【プロの結論】構造転換から読み解く金融リスクとおすすめの選択肢
島根銀行の歩みは、日本の地方金融が旧態依然とした護送船団方式から決別するプロセスそのものです。かつてのように「地元の銀行だから一生安泰」「窓口に行けば親身に何でもやってくれる」という昭和・平成的な地域密着モデルに依存し続けることは、もはや構造的に不可能です。
預金者や求職者がとるべき賢明な判断基準は、感情論ではなく「自分のライフスタイルや目的に合致しているか」という機能的な視点にあります。
【島根銀行を選ぶべき人】
- 資産形成層・金利感応度の高い預金者:スマート支店「しまホ」の定期預金金利やSBI証券とのシナジーをフル活用し、余剰資金を効率よく運用したい人。
- 預金保険の範囲内で割り切れる人:預金保険制度(ペイオフ)により、元本1,000万円とその利息までは万が一の際も法的に全額保護されるため、金利メリットだけを安全に享受したい人。
- デジタル金融の変革現場に関わりたい求職者:島根銀行 就職難易度と年収を検討する際、旧来型の地方銀行員ではなく、SBIのノウハウを吸収しながら地銀DXを主導するキャリアに魅力を感じる人。
【島根銀行を避けるべき・慎重になるべき人】
- 対面の手厚い窓口対応を第一に求める人:通帳記帳や窓口での現金引き出し、対面での資産相談を頻繁に利用したい高齢者やアナログ派のユーザー。
- 全国どこでも自前の無料ATMを使いたい人:メガバンクのように街中の至る所に自前の有人出張所や専用ATMがある環境を前提としている人。
- 高年収と終身雇用の安定のみを求める就活生:大手メガバンクや上位第一地銀並みの高年収(700万〜1,000万円超)を志望する学生にとっては、待遇面でのギャップが大きくなります。
【島根 銀行 やばい】に関するよくある質問(FAQ)
Q1:島根銀行が突然倒産して、預けていたお金が消えてしまうリスクはありますか?
A1:突然倒産するリスクは極めて低いと考えられます。SBIグループからの出資によって自己資本比率は健全基準を大幅に上回っており、財務基盤は過去の危機時より格段に強固です。さらに、万が一の事態が生じた場合でも、日本国内の認可銀行であるため国の預金保険制度(ペイオフ)が適用され、預金者1人あたり元本1,000万円までとその利息は全額保護されます。
Q2:スマート支店「しまホ」は島根県外に住んでいても口座開設できますか?
A2:日本国内に居住している満18歳以上の個人であれば、原則として全国どこからでもスマートフォンアプリを通じて開設可能です。運転免許証やマイナンバーカードを用いたオンライン本人確認(eKYC)により、印鑑不要・郵送不要でスピーディーに手続きが完了します。
Q3:島根銀行の就職難易度や平均年収は、他の地方銀行と比べてどうですか?
A3:就職難易度は全国的なメガバンクや有力第一地銀(横浜銀行や福岡銀行など)と比較すると標準的で、地元国公立大・私立大を中心とした採用実績があります。平均年収はおよそ480万〜520万円前後と全国の第二地銀の平均ゾーンに位置しています。近年はSBIとの連携によりデジタル・IT系バックグラウンドを持つ人材の積極登用が進んでおり、求める人材像が旧来の銀行から大きく変化しています。
Q4:かつて話題になった「第4のメガバンク構想」は現在どうなっていますか?
A4:SBIホールディングスが主導した構想は、島根銀行をはじめ福島銀行、筑邦銀行、清水銀行など複数の地域金融機関が参画し、システムの共同化や資産運用の高度化という形で具体化されました。巨大な単一銀行を新たに設立する形態ではなく、各行の独立性を維持しながらSBIのデジタル金融プラットフォームを共有する「アライアンス型の連合体」として機能しています。
まとめ:今後の動向と失敗しないための判断基準
「島根銀行はやばい」というキーワードの裏には、過去の赤字危機という歴史的事実と、そこからの脱却を図るSBIとの大胆な再編劇、そして店舗合理化に対する地域ユーザーの戸惑いが複雑に絡み合っていました。結論として、現在の島根銀行は経営破綻に怯えるような脆弱なフェーズを脱し、地方銀行の生き残りをかけたデジタル先進化モデルへと生まれ変わりつつあります。
賢い生活者や投資家にとって大切なのは、ネットのセンセーショナルな噂に惑わされることなく、制度やデータを正しく理解することです。「しまホ」の高金利定期を資産の待機場所として賢く利用する、あるいは地銀再編の動向を見据えて投資判断を下すなど、自分にとってのメリットをドライに見極める姿勢こそが、これからの金融新時代を生き抜く確実な防衛策となるでしょう。 (出典: 島根 銀行 やばい(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
