期末商品棚卸高とは?売上原価の計算から決算整理仕訳まで徹底解説
決算書を作成する際、あるいは日商簿記検定の学習を進める中で、多くの人が直面する最初の壁が「期末商品棚卸高(きまつしょうひんだなおろしだか)」の扱いです。日々の仕入や売上を記録するだけでは、企業が1年間にどれだけの利益を上げたのかを正確に算出することはできません。
期末商品棚卸高は、単なる「余った在庫の金額」にとどまらず、会社の利益額や納税額を直接左右する極めて重要な指標です。本稿では、売上原価の算出構造から仕訳のルール、財務諸表への反映手順まで、実務と試験の双方で役立つ要点を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:期末商品棚卸高は「決算日時点で手元に残っている商品の在庫総額」を指し、資産計上される。
- 要点2:売上原価の計算において当期の仕入高から差し引くことで、実際に売れた分だけの原価と正確な利益を導き出す。
- 要点3:決算整理仕訳では「しーくりくりしー」でおなじみの繰越商品勘定への振替を行い、実地棚卸での減耗や評価損も適切に反映する。
【基礎知識】期末商品棚卸高とは何か?決算時に残った在庫評価の基本
期末商品棚卸高とは、決算期末の時点で販売されずに手元に残っている在庫の合計金額を指します。簿記3級の基礎知識としても頻出する基本用語ですが、実務における重要性は極めて高い項目です。
企業が商品を仕入れて販売する場合、仕入れた商品すべてがその期のうちに売れるわけではありません。期末に残った商品は「費用」ではなく、将来売上を生み出す「資産」として扱われます。この在庫の評価額を正確に算出するために、期末には倉庫や店舗で現物を数える「実地棚卸」を行い、適切な在庫評価を確定させます。
なぜ利益に直結するのか?売上原価の計算式と売上総利益の求め方
期末商品棚卸高が決算において最重要視される最大の理由は、「売上原価の計算」と「売上総利益(粗利)の求め方」に直結するためです。当期に仕入れた金額をそのまま費用にしてしまうと、まだ売れていない在庫のコストまで引かれてしまい、正しい業績が把握できなくなります。
会計上の売上原価は、以下の計算式で求められます。
売上原価 = 期首商品棚卸高 + 当期商品仕入高 - 期末商品棚卸高
期首にあった在庫(期首商品棚卸高)に当期仕入れた分(当期商品仕入高)を加え、最後に残った在庫(期末商品棚卸高)をマイナスすることで、「当期に実際に売れた商品に対応する原価」が算出されます。売上高からこの売上原価を差し引いたものが「売上総利益」です。
つまり、期末商品棚卸高が大きくなれば売上原価は小さくなり、利益(売上総利益)は増加します。逆に期末在庫が少なければ売上原価は膨らみ、利益は減少します。在庫のカウント漏れや評価の誤りが、そのまま会社の損益を歪めてしまう構造になっています。
簿記3級の難所を突破!「しーくりくりしー」で覚える繰越商品の決算整理仕訳
簿記の学習者が必ず覚える定番の合言葉が「しーくりくりしー」です。これは決算整理仕訳において、仕入勘定と繰越商品勘定を使って在庫と原価を正しく振り替える手順を指しています。
期中、仕入れた商品はすべて「仕入(費用)」勘定に記録されています。そのため、決算整理仕訳で以下の2段階の処理を実行します。
① 前期から引き継いだ期首在庫を仕入(当期の原価)に加える
(借方)仕入 ××× / (貸方)繰越商品 ×××
② 当期に売れ残った期末在庫を仕入から引いて繰越商品(翌期への資産)に戻す
(借方)繰越商品 〇〇〇 / (貸方)仕入 〇〇〇
借方「仕入(し)」・貸方「繰越(くり)」、次に借方「繰越(くり)」・貸方「仕入(し)」の順で仕訳を切ることから「しーくりくりしー」と呼ばれます。この手続きによって、仕入勘定の残高が過不足なく当期の「売上原価」へと調整されます。
財務諸表での見え方|貸借対照表と損益計算書における役割
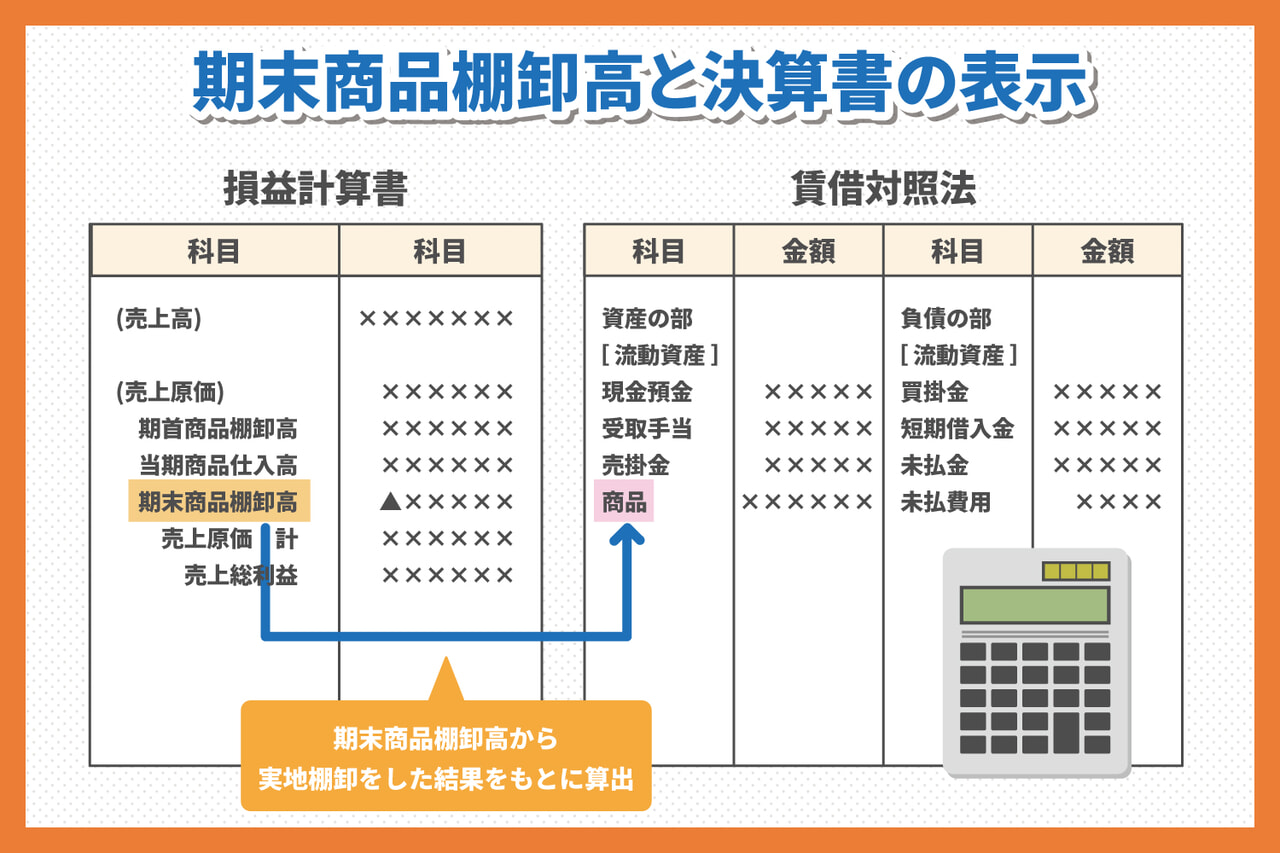
期末商品棚卸高は、決算書である「貸借対照表(B/S)」と「損益計算書(P/L)」の両方に姿を現します。
損益計算書(P/L)においては、売上原価の内訳項目として表示されます。「期首商品棚卸高」に「当期商品仕入高」を足し、そこから「期末商品棚卸高」を差し引く明細形式で記載されるため、どのような在庫変動を経て売上原価が確定したかが一目で分かります。
一方、貸借対照表(B/S)においては、「流動資産」の区分に「商品」または「繰越商品」として計上されます。これは「翌期以降に現金化できる資産」としての位置づけであり、企業の資金繰りや財務の健全性を測るバロメーターとなります。
在庫のズレや値崩れはどう処理する?棚卸減耗損と商品評価損の違い
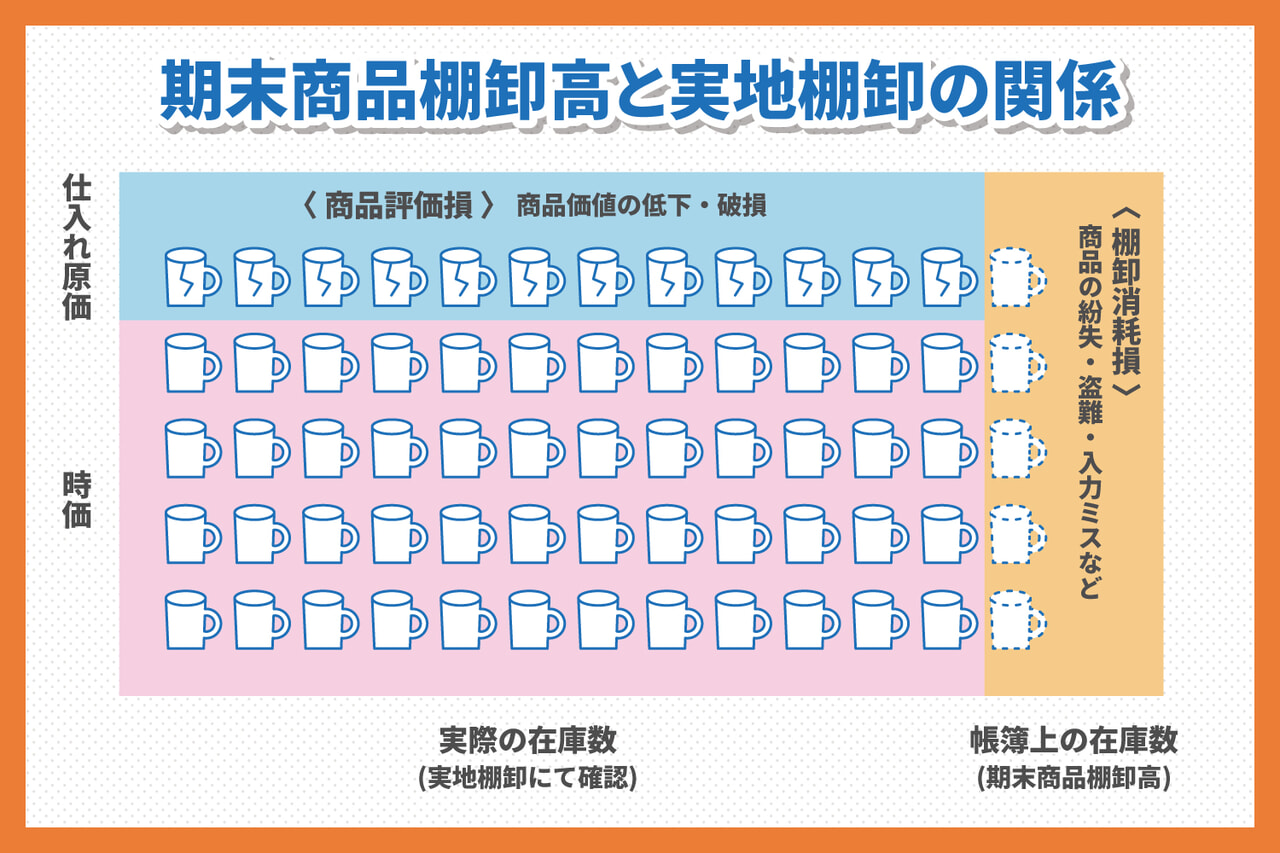
帳簿上の在庫数と、実地棚卸で数えた実際の在庫数・市場価値は必ずしも一致しません。現場で発生するズレは、以下の2種類の勘定科目で決算整理時に処理します。
1. 棚卸減耗損(数量の減少)
商品の紛失、盗難、破損などにより、実際の数量が帳簿数量を下回った場合に発生する損失です。
計算式:(帳簿数量 - 実地数量)× 原価単価
2. 商品評価損(品質低下・市場価値の下落)
季節外れや型落ち、需要低下によって商品の正味売却価額が仕入原価を下回った場合に計上する評価損です。
計算式:実地数量 ×(原価単価 - 正味売却価額)
これらを計上することで、貸借対照表には実態に即した正しい在庫評価額が載り、不良在庫の抱え込みによる財務リスクの顕在化を防ぎます。
個人事業主・法人の実務|期末在庫と確定申告で注意すべき落とし穴
確定申告を行う個人事業主や中小企業の実務でも、期末在庫の取り扱いは税務調査で最も厳しくチェックされるポイントの一つです。
よくある誤解として、「現金を支出して商品を仕入れたのだから、全額を経費にして税金を減らしたい」という考えがあります。しかし税法上、売れていない期末在庫の仕入代金は当期の経費(売上原価)に算入できません。
仕入れを増やしても期末在庫として計上されれば経費から除外されるため、在庫を抱え込む形での駆け込み節税は成立しない仕組みです。また、過少に在庫を申告して利益を低く見せかける行為は重加算税の対象となります。12月31日(法人の場合は決算日)時点の実地棚卸表を作成・保管し、適正な在庫額で申告書を作成する体制が欠かせません。
【期末商品棚卸高とは】に関するよくある質問(FAQ)
Q1:期首商品棚卸高と期末商品棚卸高の違いは何ですか?
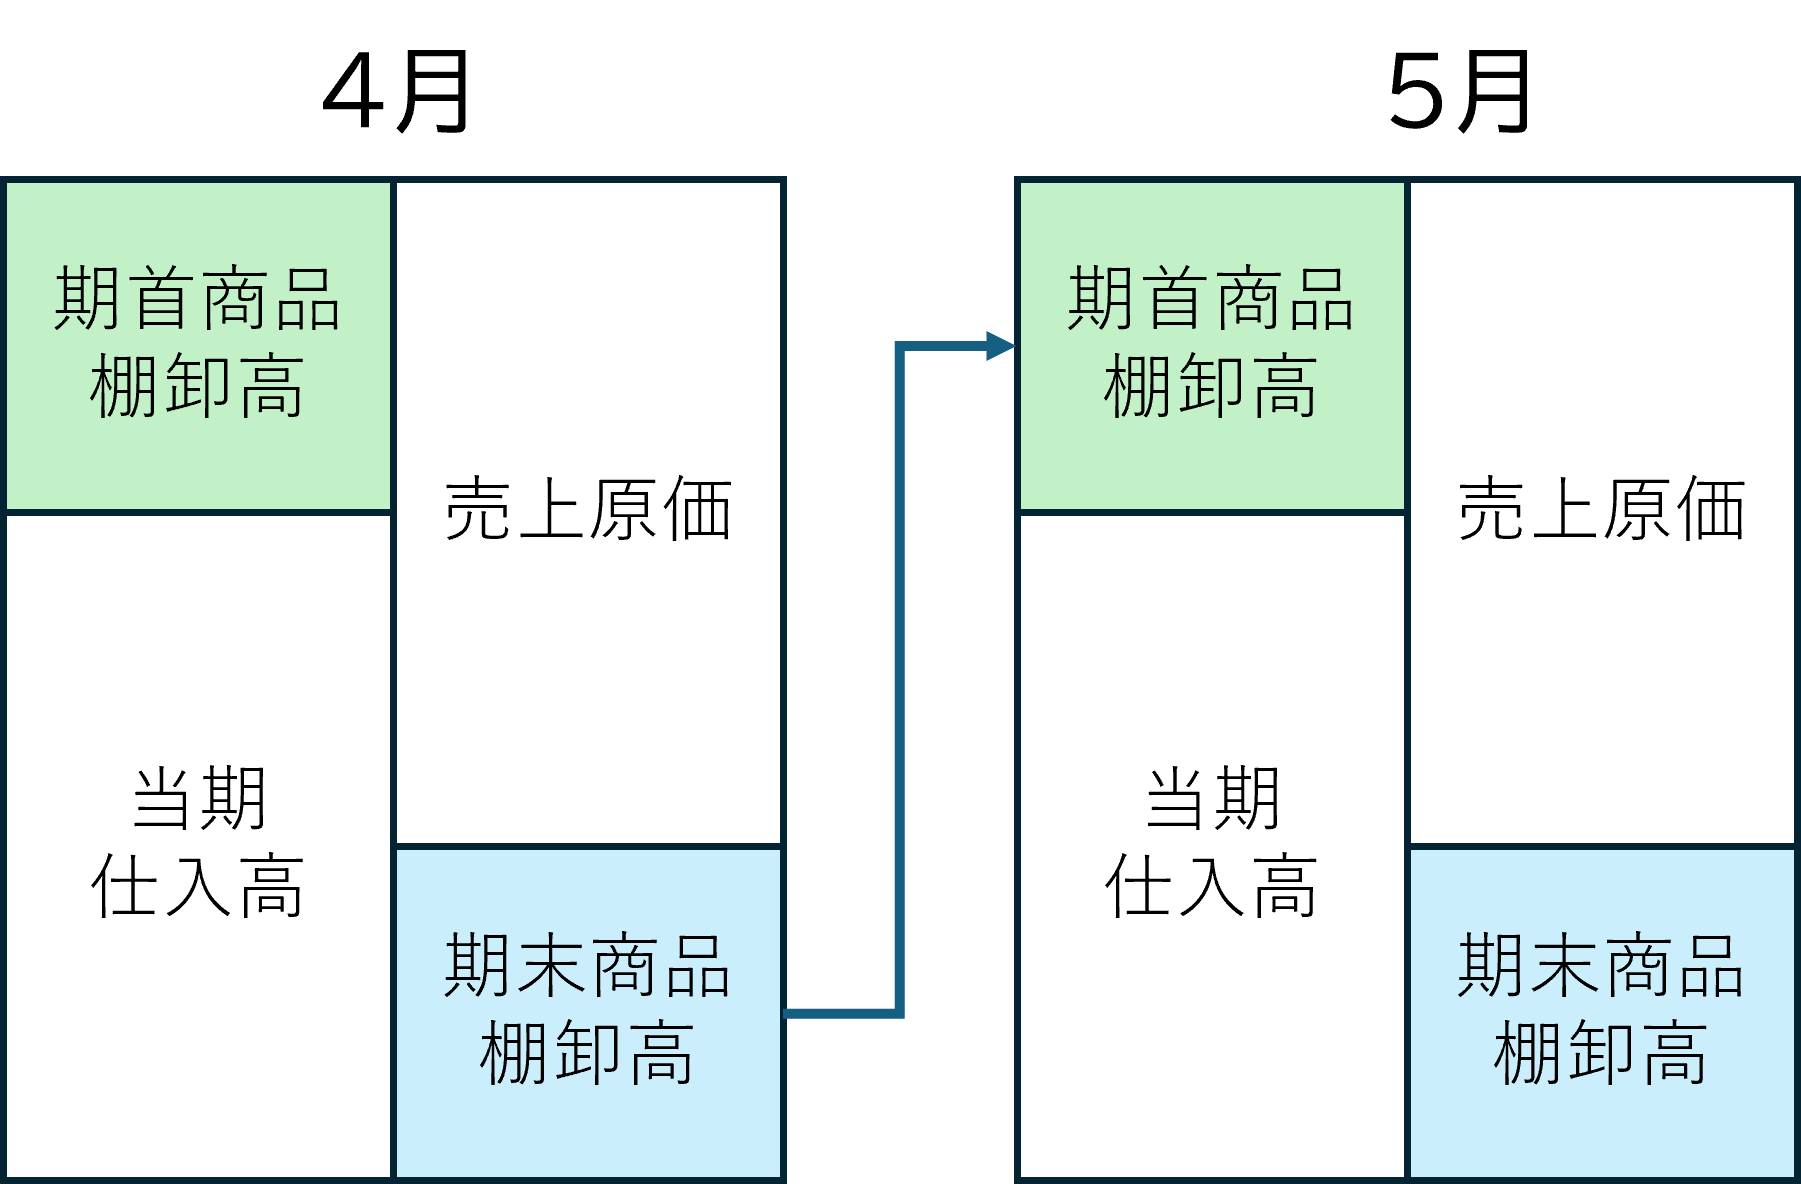
A1:期首商品棚卸高は「会計期間の開始時点(前期から引き継いだ時点)にあった在庫額」であり、期末商品棚卸高は「会計期間の終了時点(決算日)に残っている在庫額」です。前期の期末商品棚卸高が、そのまま当期の期首商品棚卸高になります。
Q2:在庫が多すぎると税金が高くなると聞きましたが本当ですか?
A2:半分正解で半分誤解です。在庫が増えたこと自体に課税されるわけではありません。ただし、仕入れた商品のうち売れ残った分は売上原価(経費)から差し引かれるため、見かけ上の経費が減り、算出される利益額と税額が大きくなります。
Q3:実地棚卸を行わず、帳簿の数字だけで期末在庫を計上しても良いですか?
A3:原則として認められません。帳簿上は存在していても破損や紛失で実際にはない場合や、商品価値の下落が起きている可能性があるためです。正確な決算書の作成および適正申告のためには、実地棚卸による現物確認が必須となります。
まとめ:正確な在庫管理が企業の利益と信頼を守る
期末商品棚卸高は、売上原価の確定から利益の算出、さらには資産の健全性を示す貸借対照表の作成に至るまで、決算手続きの根幹を支えています。
「仕入れたコスト」と「売れたコスト」を明確に切り分け、実地棚卸と適切な評価損・減耗損の処理を行うプロセスは、税務署や金融機関からの信用維持に直結します。簿記の試験対策としてはもちろんのこと、日頃の在庫管理と経営判断を精緻化するための基盤として、その仕組みをしっかりと定着させておきましょう。 (出典: 期末 商品 棚卸 高 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
