飲食店の消費税8%と10%の違いとは?インボイス対応と損しない納税術
カフェや居酒屋、テイクアウト専門店などを営む事業者にとって、日々のレジ打ちから決算まで頭を悩ませ続けるのが「消費税」の取り扱いです。店頭での持ち帰りと店内飲食の税率判断ミスや、複数税率に対応した日々の記帳処理など、現場の負担は決して小さくありません。
さらにインボイス制度の定着に伴い、免税事業者からの仕入れに対する経過措置の段階的見直しが進む2026年現在、飲食店における消費税対策は「知らなかった」では済まされない経営課題となっています。本稿では、8%と10%の境界線から、簡易課税の活用法、具体的な納税額シミュレーションまでを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:飲食料品のテイクアウト・出前は8%(軽減税率)、店内飲食(イートイン)や酒類・みりんの提供は10%(標準税率)が適用される。
- 要点2:日々の記帳では「区分経理」が必須であり、インボイス制度下では仕入先が適格請求書発行事業者かどうかが仕入税額控除を大きく左右する。
- 要点3:課税売上高5,000万円以下の事業者は「簡易課税制度(みなし仕入率60%)」を活用することで、事務負担の軽減と効果的な節税が期待できる。
【軽減税率の落とし穴】イートインとテイクアウトで税率は何が変わる?8%と10%の判定基準
飲食業における消費税の最も基本的なルールが、軽減税率(8%)と標準税率(10%)の使い分けです。国税庁のガイドラインにおいて、判定の基準は「顧客へ商品を提供する時点で、飲食設備等を利用させるか否か」に置かれています。
具体的には、持ち帰り(テイクアウト)や宅配(デリバリー)は「飲食料品の譲渡」として8%の軽減税率が適用されます。一方で、店内テーブル席やカウンター、店外に設置したベンチなどで飲食する場合は「外食・食事の提供」とみなされ、10%の標準税率となります。
現場でトラブルになりやすいのが、以下のグレーゾーンや例外項目です。
- アルコール類・調味用酒類:ビールやワインはもちろん、みりんや料理酒などアルコール分1度以上のものは、テイクアウトであっても一律10%になります。
- イートイン申告後の持ち帰り:会計時に「店内飲食(10%)」として決済した客が、途中で食べきれずに持ち帰った場合でも、提供時点で取引が確定しているため返金や税率修正の義務はありません。
- フードコートや共用スペース:店外の共用テーブルであっても、店側が飲食設備として利用を案内・管理しているスペースであれば10%対象となります。
レジ周辺に「店内飲食かテイクアウトか」を確認するPOPを明示し、意思確認をルール化しておくことがオペレーションミスの防止に直結します。
飲食店の帳簿はどう変わる?軽減税率に対応する「区分経理」の実務ポイント
複数税率を扱う飲食店では、売上と仕入れの双方で税率ごとに分けた帳簿付けを行う区分経理(区分記載)が義務付けられています。
例えば、日々の売上管理では「8%対象のテイクアウト売上」と「10%対象の店内売上・酒類売上」を明確に分離して集計しなければなりません。これを怠ると、仕入税額控除の適用を受けられなくなる恐れがあります。
仕入れ側でも同様の作業が発生します。食材や肉・野菜の仕入れは8%ですが、割り箸や紙コップ、おしぼり、厨房洗剤といった消耗品、店舗の家賃や光熱費はすべて10%です。POSレジやクラウド会計ソフトを連動させ、品目ごとに自動で税率が振り分けられる仕組みを構築することが、経理作業のミスを防ぐ最善策です。
インボイス制度が飲食店経営に与える影響と「仕入税額控除」のリアル
インボイス制度(適格請求書等保存方式)は、飲食店の顧客層や仕入れ構造に直接的な影響を与えています。
接待やビジネス宴会、法人のランチ利用が多い店舗の場合、適格請求書発行事業者として登録していないと、来店客(企業側)が「仕入税額控除」を使えなくなるため、利用を敬遠されるリスクが高まります。領収書にインボイス登録番号(T+13桁)が記載されているかどうかが、店舗選びの判断材料となるためです。
一方、仕入れ面でも注意が求められます。地元の契約農家や個人鮮魚店などの免税事業者から食材を仕入れている場合、仕入税額控除を満額受けることができません。制度開始後の経過措置期間を経て、控除可能な割合は段階的に引き下げられています。仕入先との関係性を維持しながら、納税額への影響を定期的に再計算しておく必要があります。
簡易課税か原則課税か?飲食業における消費税の計算方法と「みなし仕入率」
飲食店の消費税を計算する方法には、「一般課税(本則課税)」と「簡易課税」の2種類が存在します。
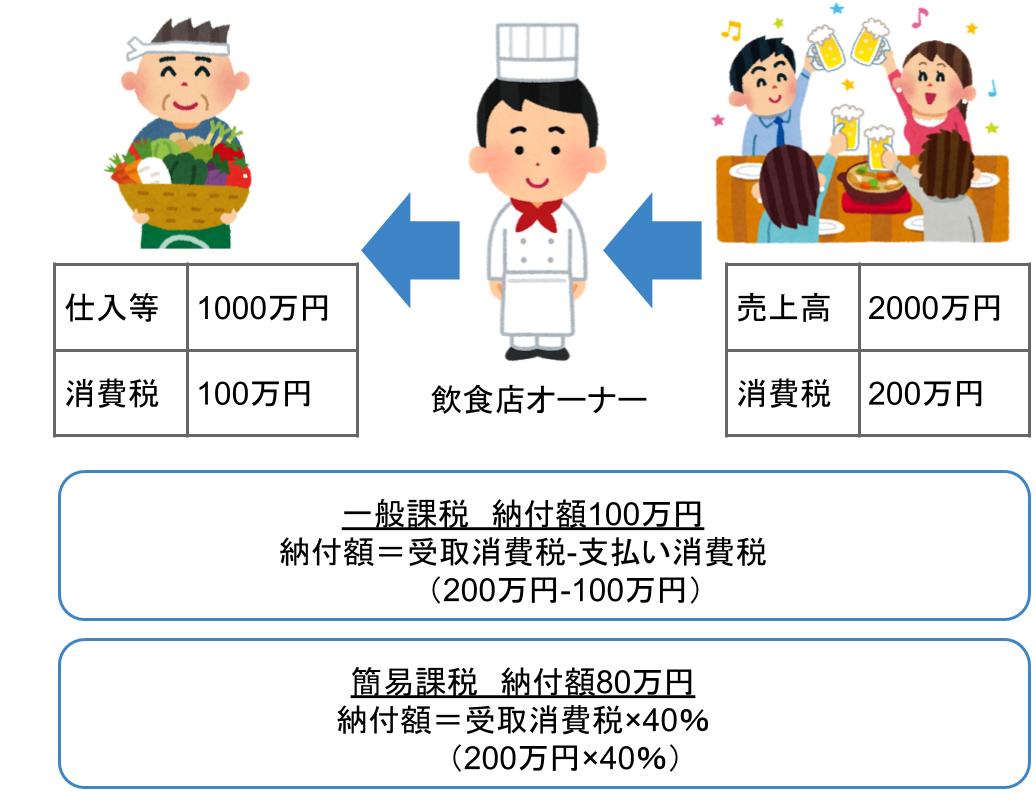
一般課税は「預かった消費税」から「実際に支払った消費税」を差し引いて納税額を算出します。設備投資が重なった年や原価率が極めて高い業態では納税額を抑えやすい利点がありますが、レシートや請求書を1枚ずつ確認する多大な手間がかかります。
一方、基準期間(前々事業年度・前々年)の課税売上高が5,000万円以下の事業者が選択できるのが「簡易課税制度」です。実際の仕入れ額に関わらず、売上にかかる消費税に業種別の「みなし仕入率」を掛けて控除額を算出します。
飲食業は「第4種事業」に分類され、みなし仕入率は60%と定められています。人件費(消費税非課税)の割合が高い飲食店や、食材仕入れの事務負担を減らしたい小規模店にとっては、簡易課税を選択することで納税額を圧縮できるケースが多く見られます。
【シミュレーション】個人事業主の飲食店は消費税をいつから・いくら納税する?
個人事業主として開業した場合、原則として開業から2年間は消費税の免税事業者となります。しかし、以下の条件に該当した時点で課税事業者へと切り替わります。
- 前々年(基準期間)の課税売上高が1,000万円を超えた場合
- 前年の1月1日〜6月30日(特定期間)の課税売上高または給与支払額が1,000万円を超えた場合
- インボイス発行事業者として自ら登録申請を行った場合
では、実際にどれくらいの納税額になるのかシミュレーションしてみましょう。
【モデルケース:年間売上3,300万円(うち店内飲食10%が2,200万円、テイクアウト8%が1,100万円・すべて税込)】
- 預かった消費税額:
- 店内飲食(10%):2,000万円 × 10% = 200万円
- テイクアウト(8%):1,018.5万円 × 8% ≒ 81.5万円
- 合計預かり消費税 = 約281.5万円
- 簡易課税(みなし仕入率60%)を適用した場合の納税額:
281.5万円 × (100% - 60%) = 約112.6万円
飲食業の確定申告における消費税の申告・納期限は、個人事業主の場合翌年3月31日です。年間の納税額が100万円単位になることも珍しくないため、日々の売上から消費税分を別口座にプールしておく資金繰り管理が欠かせません。
レジ改修やシステム導入で使える最新の補助金・支援策
複数税率の管理やインボイス対応のレシート発行には、複数税率対応のPOSレジや受発注システムの導入が不可欠です。設備改修を行う際は、国の公的支援策を積極的に活用しましょう。
代表的な支援策として「IT導入補助金」や「小規模事業者持続化補助金」が挙げられます。インボイス対応型の会計ソフトやPOSレジ本体、決済端末の導入費用に対して、一部補助(最大数十万〜数百万円規模)が受けられます。自治体独自の上乗せ助成金が用意されている地域もあるため、導入前に最寄りの商工会議所や自治体の産業振興窓口で要件を確認することをおすすめします。
【飲食店の消費税】に関するよくある質問(FAQ)
Q1:テイクアウト用のレジ袋代やお弁当の容器代の消費税率は8%ですか?10%ですか?
A1:原則として、商品の販売に付随して通常使われる包装や容器は食品と一体とみなされ8%となります。ただし、有料レジ袋を単品で販売する場合や、客が任意で購入する高級ギフト箱などは「資材の単独販売」となるため10%が適用されます。
Q2:免税事業者のままで営業を続ける場合、消費税は請求してはいけないのでしょうか?
A2:免税事業者であっても、仕入れや諸経費に消費税を支払っているため、商品価格に消費税相当額を上乗せして請求すること自体は法律上問題ありません。ただし、インボイス登録番号を記載した適格請求書の発行はできません。
Q3:簡易課税を選択するための手続きと期限を教えてください。
A3:適用を受けたい課税期間(年度)の初日の前日までに、所轄の税務署へ「消費税簡易課税制度選択届出書」を提出する必要があります。一度選択すると2年間は原則課税へ戻せない縛りがあるため、将来の大規模な厨房改修や出店計画を踏まえて慎重に判断してください。
まとめ:正しい税務知識が飲食店の利益を守る最大の防壁
飲食店の消費税実務は、軽減税率の判定からインボイス対応、仕入税額控除の計算に至るまで、細かな制度理解が求められます。税率の判定ミスによる過少申告や追徴課税、インボイス未対応による顧客離れなどは、店舗経営に深刻な打撃を与えかねません。
一般課税と簡易課税のどちらが自店にとって有利かを精査し、POSレジや補助金を上手に活用しながら、無理のない適正な納税体制を整えていきましょう。 (出典: 飲食 店 消費 税(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
