銀行印と実印の違いとは?同じ印鑑の併用リスクと正しい使い分け
新生活のスタートや口座開設、住宅ローンの契約など、人生の節目で必ず直面するのが「印鑑の使い分け」です。手元にある手頃な印鑑をそのまま実印や銀行印として使い回していませんか?「どれも同じ朱肉をつけるハンコだから大丈夫だろう」と軽く考えていると、思わぬ犯罪被害や法的トラブルに巻き込まれるおそれがあります。
デジタル化や脱ハンコの流れが進む2026年現在でも、金融取引や不動産売買といった高額契約の現場では、依然として印鑑の果たす役割が極めて重視されています。この記事では、実印・銀行印・認印の法的な位置付けからサイズ規定、そして同じ印鑑を併用してはいけない決定的な理由まで、知っておくべき要点を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:実印は役所で印鑑登録を完了した唯一無二の印鑑であり、銀行印は金融機関に届け出た口座管理専用の印鑑である。
- 要点2:実印と銀行印の併用は「紛失や偽造時に財産と信用を同時に失う」致命的なリスクを伴うため厳禁。
- 要点3:サイズや書体を適切に選び、用途ごとに明確に分けて保管・管理することが最大の防犯対策になる。
【基本の整理】認印・銀行印・実印の違いとそれぞれの役割
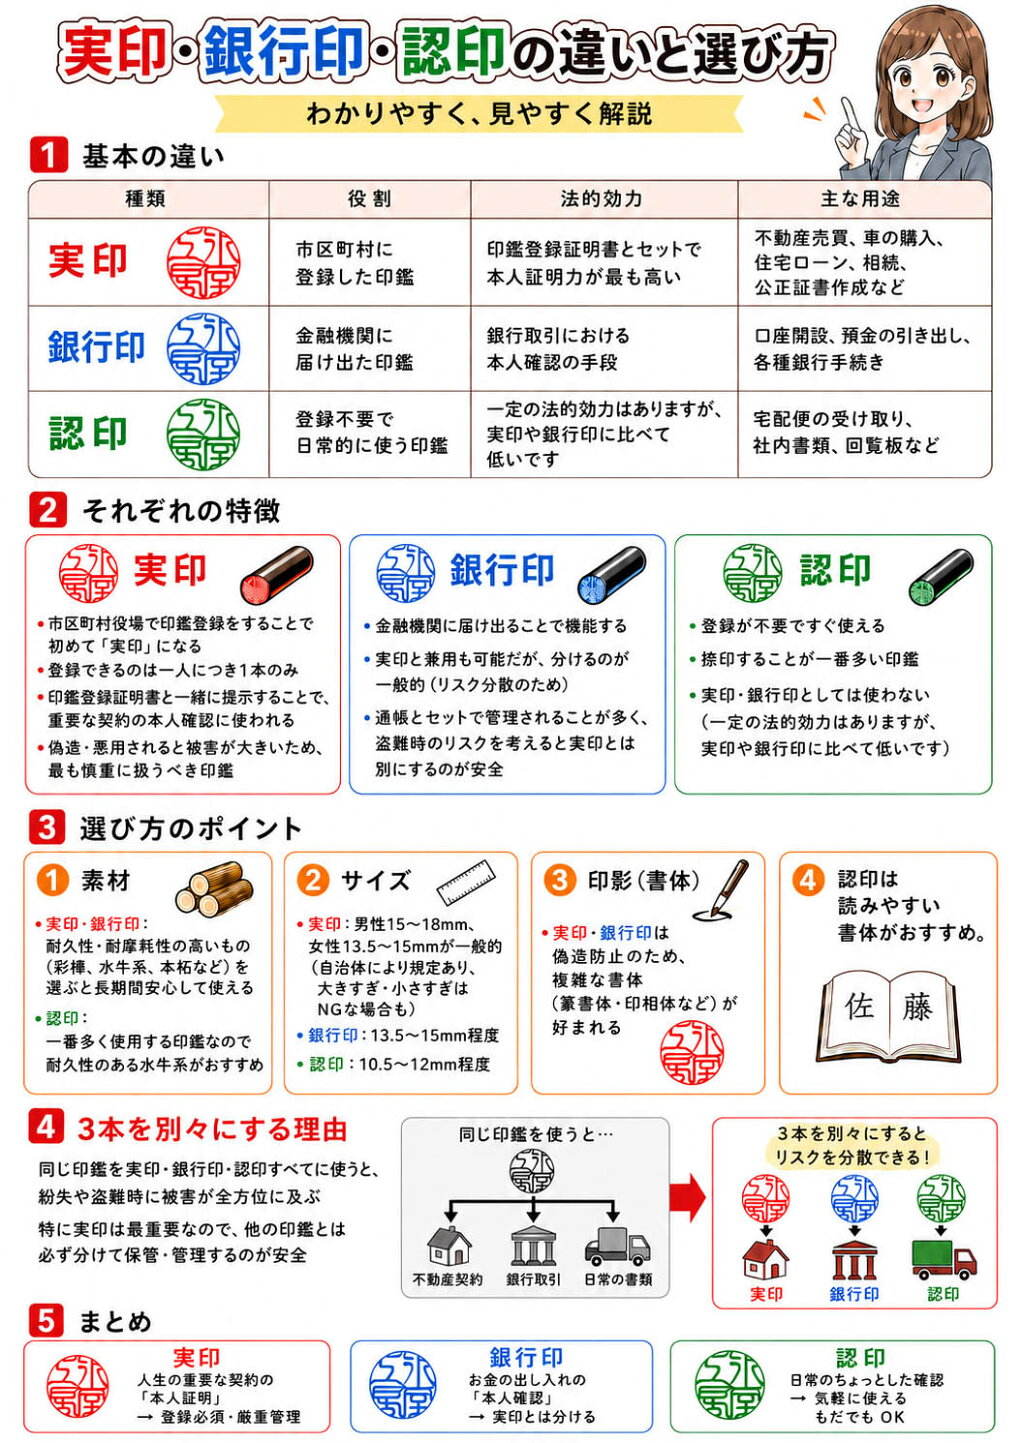
日常で目にする印鑑は、主に「認印」「銀行印」「実印」の3種類に大別されます。それぞれの持つ法的拘束力や主な使用場面は大きく異なります。
まず認印は、宅配便の受け取りや職場の回覧書類など、確認や承認の意思を示すために日常的に用いられるものです。印鑑登録や金融機関への届出は行っておらず、100円ショップなどで手に入る既製品が使われることも少なくありません。
一方、銀行印は銀行や信用金庫、証券会社などの金融機関に口座を開設する際、口座と紐づけて登録した印鑑です。預金の引き出しや口座振替の申し込み、窓口での送金手続きにおいて、預金者本人であることを証明する重要なセキュリティの役割を果たします。
そして実印は、住民登録をしている市区町村の役所に登録(印鑑登録)した印鑑を指します。不動産の売買、自動車の購入、遺産相続、多額の金銭消費貸借契約など、個人の権利や義務が大きく動く場面で要求される最高位の印鑑です。印影の照合だけでなく、役所が発行する「印鑑証明書」をセットで提出することで、本人の真正な意思に基づく契約であることを法的に証明します。
実印の効力と法的責任|知っておくべき法的拘束力
実印を押印し、そこに有効な印鑑証明書が添付された書類は、民事訴訟法第228条第4項に基づく「二段の推定」が強く働きます。これは、「本人の印章による印影があれば、本人の意思に基づいて書類が作成されたと推定される」という法理です。
万が一、他人に実印を勝手に押されてしまった場合でも、「自分は同意していない」という事実を本人が裁判上で立証しなければならず、それを覆すのは極めて困難です。連帯保証人への承諾や高額なローン契約など、実印を押す行為は自身の全財産を担保に差し出すに等しい法的責任を伴います。
そのため、実印の取り扱いには細心の注意が求められ、家族であっても安易に貸し借りをしてはなりません。
【危険】実印と銀行印の併用が絶対にNGである決定的な理由
印鑑の作成費用や管理の手間を省くため、「一本の印鑑を役所にも銀行にも登録して使い回したい」と考える方がいます。しかし、実印と銀行印の同じ印鑑による併用には重大なデメリットと危険性が存在します。
最大の懸念は、紛失・盗難に遭った際の被害範囲です。同じ印鑑を使い回している場合、その印鑑一本を盗まれるだけで、銀行口座の不正引き出しだけでなく、勝手に借金の保証人にされたり不動産を処分されたりするリスクが同時に発生します。
また、窓口や振込用紙などへの押印機会が多い銀行印は、第三者の目に触れる回数が増え、印影の偽造リスクが高まります。実印の印影が外部に流出することは、なりすまし犯罪への引き金になりかねません。財産防衛の観点から、実印と銀行印は必ず別々の印鑑を仕立てて使い分けるのが鉄則です。
役所での印鑑登録手続きと「登録できない印鑑」の条件
実印を持つためには、住民票がある役所の窓口で印鑑登録の手続きを行う必要があります。申請時には登録する印鑑のほか、運転免許証やマイナンバーカードなどの顔写真付き本人確認書類を持参すれば、即日での登録が可能です。
ただし、持ち込んだ印鑑が何でも登録できるわけではありません。条例により、以下のような印鑑は登録を拒否されます。
- 住民票に記載されている氏名以外の文字が入っているもの(職業や肩書き、イラスト入りなど)
- ゴム印やシヤチハタなど、変形しやすい材質のもの
- 枠が大きく欠けているもの、文字の判読が難しいもの
- 規定サイズ(一般的に一辺が8mm〜25mmの正方形に収まるサイズ)から外れているもの
- 世帯内の同居家族がすでに登録している印鑑と同じ印影のもの
印鑑登録が完了すると「印鑑登録証(カード)」が交付され、以降は窓口やコンビニのマルチコピー機(マイナンバーカード利用時)で印鑑証明書を発行できるようになります。
銀行印・実印の規定サイズとおすすめの選び方
印鑑を新しく作成する際は、用途に応じたサイズ・書体・素材を選ぶことが重要です。一般的に、重要度に応じて「実印 > 銀行印 > 認印」の順でサイズを小さくしていくと、手元で識別しやすくなります。
実印の規定サイズは多くの自治体で「8.0mm以上25.0mm以内」と定められていますが、男性は15.0mm〜18.0mm、女性は13.5mm〜15.0mmが選ばれる傾向にあります。フルネームで彫刻するのが一般的で、偽造を防ぐために「篆書体(てんしょたい)」や「吉相体(きっそうたい)」などの複雑な書体が推奨されます。
銀行印のおすすめサイズは、男性で13.5mm〜15.0mm、女性で12.0mm〜13.5mmです。防犯の工夫として、あえて「姓のみを横彫り(右から左)」で作成する手法が広く用いられています。お金が上から下に流れていかないようにという縁起担ぎの意味に加え、縦彫りの認印と手触りや見た目で区別しやすくなる実用的なメリットがあります。
銀行届出印の確認方法と紛失時の改印手続き
手元に複数ある印鑑の中でどれを口座に登録したか分からなくなった場合、通帳の表紙裏を見ても確認できません。かつては通帳に通帳印(副印鑑)が貼付されていましたが、偽造防止の観点から2000年代初頭に廃止されたためです。
現在の銀行届出印の確認方法は、通帳・キャッシュカード・本人確認書類・候補となる複数の印鑑を持参して、該当する金融機関の窓口で照会を依頼するのが確実です。
もし銀行印を紛失してしまった場合は、直ちに銀行の事故受付窓口やカスタマーセンターに電話し、口座の出金を一時停止させます。その後、新しく用意した印鑑を持参して窓口で「改印手続き」を行えば、安全に新しい印鑑へ切り替えることができます。
【銀行印と実印の違い】に関するよくある質問(FAQ)
Q1:女性の場合、実印や銀行印は「名前のみ」で作ったほうがいいですか?
A1:結婚や離婚によって苗字が変わる可能性がある女性の場合、実印や銀行印を「名前のみ(名のみ)」で作成しておくと、改姓後も改印手続きをせずにそのまま使い続けられるため合理的です。ただし、自治体によっては実印の名のみ登録に特定の条件を設けている場合があるため、事前に窓口への確認をおすすめします。
Q2:100円ショップの印鑑を銀行印や実印に登録できますか?
A2:サイズや材質の要件を満たしていれば役所や銀行の窓口で受理されるケースはあります。しかし、大量生産された既製品は同一の印影が無数に存在するため、極めて容易になりすましや偽造被害に遭います。セキュリティの観点から、既製品の登録は避けるべきです。
Q3:印鑑証明書には有効期限がありますか?
A3:印鑑証明書そのものに法律上の有効期限はありません。ただし、提出先の金融機関や法務局、不動産会社などの規定により「発行から3ヶ月以内」のものを求められるのが一般的です。
まとめ:印鑑を用途別に正しく使い分け、確実な資産防衛を
印鑑は単なる契約の道具ではなく、あなた自身の信用と財産を守るための鍵です。認印、銀行印、実印の違いを正しく理解し、それぞれ独立した印鑑を用意して厳重に保管することが、トラブルを未然に防ぐ第一歩となります。
手元の印鑑があいまいなままになっている方は、この機会に登録状況を見直し、サイズや書体を用途に合わせて整えておくことをおすすめします。 (出典: 銀行 印 実印 違い(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
