特約とは?知らずに契約すると損する理由と外すべき特約の見極め方
保険や賃貸住宅の契約時、書類の隅に並ぶ「特約」の文字を深く読まずにサインしてはいないでしょうか。「月々数百円だから」「担当者に勧められたから」と安易に追加していると、生涯で数十万円単位の無駄な出費を強いられたり、退去時に理不尽な請求トラブルに巻き込まれたりするリスクを抱えることになります。
契約における特約は、正しく活用すれば手厚い安心を手に入れられる一方、仕組みを知らないまま放置すると家計や資産を圧迫する最大の盲点に変わります。本稿では、特約の基本的な仕組みから主契約との違い、2026年最新の保険・賃貸における見極め基準までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:特約は主契約を補強するオプションであり、主契約が消滅すると特約も効力を失う従属的な性質を持つ。
- 要点2:知らずに契約すると補償の重複や不要な固定費増、賃貸での不当請求といった大きな損失に直結する。
- 要点3:2026年時点の環境に合わせ、弁護士費用や個人賠償など真に必要な特約だけを厳選する見直しが欠かせない。
【基礎知識】特約とは何か?主契約との決定的な違いと法律上の効力
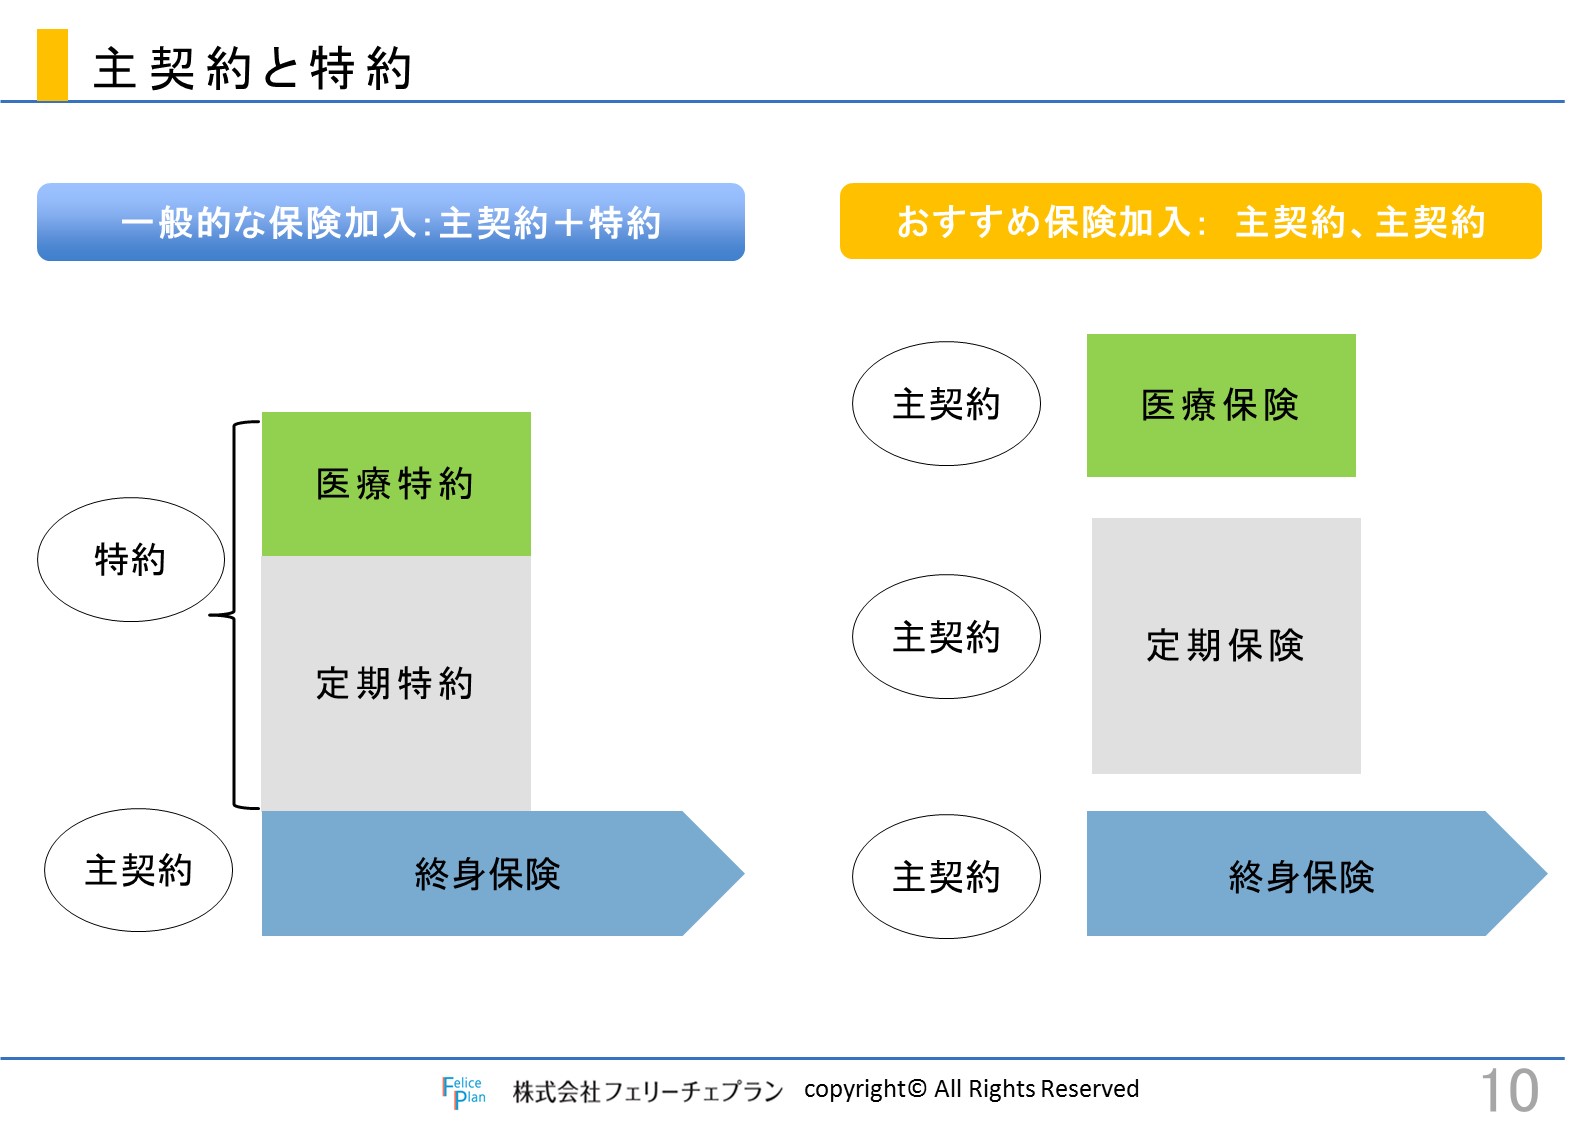
特約とは、ベースとなる基本契約(主契約)に対して、個別の希望や事情に合わせて追加する「特別な約束・オプション条項」を指します。生命保険や損害保険だけでなく、不動産の賃貸借契約や売買契約など、あらゆる法的な取り交わしの場面で用いられています。
ここで押さえておくべき根本原則が、主契約と特約の力関係です。主契約は単独で契約として成立しますが、特約は単体では成立せず、あくまで主契約にぶら下がる形で効力を発揮します。そのため、主契約を解約すれば付加していたすべての特約も自動的に消滅します。
特約の法律上の効力は原則として当事者間の合意に基づき有効ですが、法律の強行規定(借地借家人法や消費者契約法など)に反して消費者の利益を一方的に害する内容は、合意していても法的に無効と判断されるケースがあります。「書面に書いてあるから絶対」ではない点を知っておくことが身を守る第一歩です。
知らずに契約すると大損する?特約のメリット・デメリットを整理
契約者が最も陥りやすい罠が、「勧められるがままのパッケージ契約」です。特約には明確なメリットとデメリットが存在するため、損得の境界線を冷静に見極める必要があります。
特約の主なメリット: 少額の追加費用でピンポイントなリスクに備えられる点にあります。別個に新たな保険へ加入する手間を省き、請求窓口を一元化できる利便性も大きな利点です。
知らずに契約すると損をする決定的な理由(デメリット): 第一に「補償・補償範囲の重複による保険料の垂れ流し」です。家族のクレジットカードや自動車保険にすでに付帯している特約と同一のものを契約し、無駄金を払い続けている例が後を絶ちません。第二に「更新ごとの保険料跳ね上がり」です。特約部分だけが10年更新型になっており、40代・50代を迎えたタイミングで保険料総額が急激に跳ね上がる設計を見落とす人が多発しています。
【分野別】絶対に外せないおすすめ特約と「不要な特約」の見極め方
特約の取捨選択で迷った際は、「発生頻度は低いが、起きたら人生が破綻するリスク」をカバーしているかどうかを基準にします。分野ごとの代表的な特約を検証します。
1. 自動車保険:弁護士費用特約 自動車事故において、自分に過失がない「もらい事故(追突など)」では、保険会社が示談代行を行えません。相手方との交渉を弁護士へ依頼する費用を最大3,000万円程度まで補償してくれる弁護士費用特約は、費用対効果が極めて高く、最優先で付加すべき特約です。
2. 火災保険:個人賠償責任特約 日常生活で他人にケガをさせたり、他人の物を壊したりした際の損害賠償を補償します。「自転車で歩行者と接触した」「マンションの階下に漏水させた」といったトラブルに対応し、数億円単位の賠償命令にも耐えうる必須級の備えです。家族のうち誰か1人が加入していれば全員が対象になるケースが大半のため、重複加入には注意してください。
3. 生命保険・医療保険:先進医療特約の必要性 公的医療保険が適用されない先進医療の技術料(数百万円に及ぶ場合がある)を通算2,000万円程度まで実費補償する先進医療特約は、月額100円〜200円程度で付加できるため費用対効果は抜群です。一方で、「通院特約」や「入院一時金特約」などは公的医療保険の高額療養費制度や自己資金でカバー可能な範囲が多く、優先順位は下がります。
【賃貸契約の落とし穴】退去時クリーニング特約の無効条件とトラブル回避策
不動産賃貸の現場でトラブルが頻発しているのが、退去時の原状回復費用をめぐる特約です。国土交通省のガイドラインでは「通常の損耗や経年劣化の修繕費は家賃に含まれる」と定められていますが、契約書に独自の特約が盛り込まれるケースが多々あります。
賃貸借契約における退去費用クリーニング特約が無効になる条件として、最高裁判所の判例では以下の厳格な要件が示されています。
①借主が負担すべき費用として通常損耗分も含まれる旨が明確に記載されていること
②負担することになる金額や目安が客観的に明記されていること
③借主がその内容を完全に理解し、納得して合意したと認められること
単に「退去時ルームクリーニング代は借主負担とする」といった曖昧な一文だけでは要件を満たさず、不当に高額な請求は無効を主張できる余地があります。契約締結時の詳細確認と、退去立ち会い時の安易なサイン拒否が重要です。
【2026年最新】損をしないための特約見直し術と中途付加・解約のルール
物価高や金利環境の変動が続く2026年現在、固定費の徹底的なスリム化として「特約の棚卸し」が極めて有効な防衛策となっています。
特約は、保険期間の途中であっても中途解約が可能です。不要な特約を削るだけで、月々の支払額を即座に引き下げられます。逆に、ライフステージの変化に応じて後から特約を中途付加することも制度上は可能ですが、医療関連の特約は「その時点での健康状態の再告知」が必要となり、持病や通院歴によっては付加できないリスクがある点に留意してください。
まずは加入中の保険証券や契約書類を並べ、家族間で「同一の賠償責任特約や弁護士特約に入っていないか」「現在の貯蓄額から見て過剰な特約がついていないか」をチェックすることから始めましょう。
【特約とは】に関するよくある質問(FAQ)
Q1:保険の特約だけを途中で解約することはできますか?
A1:はい、ほとんどの保険会社で特約のみの中途解約が可能です。主契約はそのまま継続されるため、無駄な保障を削って保険料を抑えたい場合に有効な手続きとなります。ただし、セット販売が前提の基本設計になっている一部商品は単独解約ができない場合もあります。
Q2:賃貸契約書にサインした後でも、理不尽な特約は拒否できますか?
A2:消費者契約法第10条(消費者の利益を一方的に害する条項の無効)などに抵触する特約であれば、サイン後であっても法的に無効を主張できます。契約内容に疑問がある場合は、消費生活センターや弁護士などの専門窓口に相談することをおすすめします。
Q3:自動車保険の「弁護士費用特約」は車ごとに加入する必要がありますか?
A3:同居の親族内に1台でも弁護士費用特約(日常生活事故担保を含むタイプなど)を契約している車両があれば、家族全員の事故がカバーされるケースが一般的です。2台目以降の車両に同じ特約を重複して付けると保険料の無駄遣いになるため、契約内容を確認してください。
まとめ:契約書の一行に潜むコストを見極め賢い選択を
特約は、適切に選べばわずかなコストで万が一の破綻リスクから生活を守ってくれる頼もしい防壁です。しかし、中身を吟味しないまま受動的に付加し続けると、知らぬ間に家計を蝕む無駄な出費へと転落します。
契約書や保険証券に書かれた特約の一行一行には、すべて明確な理由と費用が発生しています。「本当に自分で背負えないリスクなのか」「すでに他の契約でカバーされていないか」を客観的に見極め、2026年の家計防衛を盤石なものにしていきましょう。 (出典: 特約 と は(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
