500円貯金は損する?硬貨手数料の罠と2026年最新の活用術
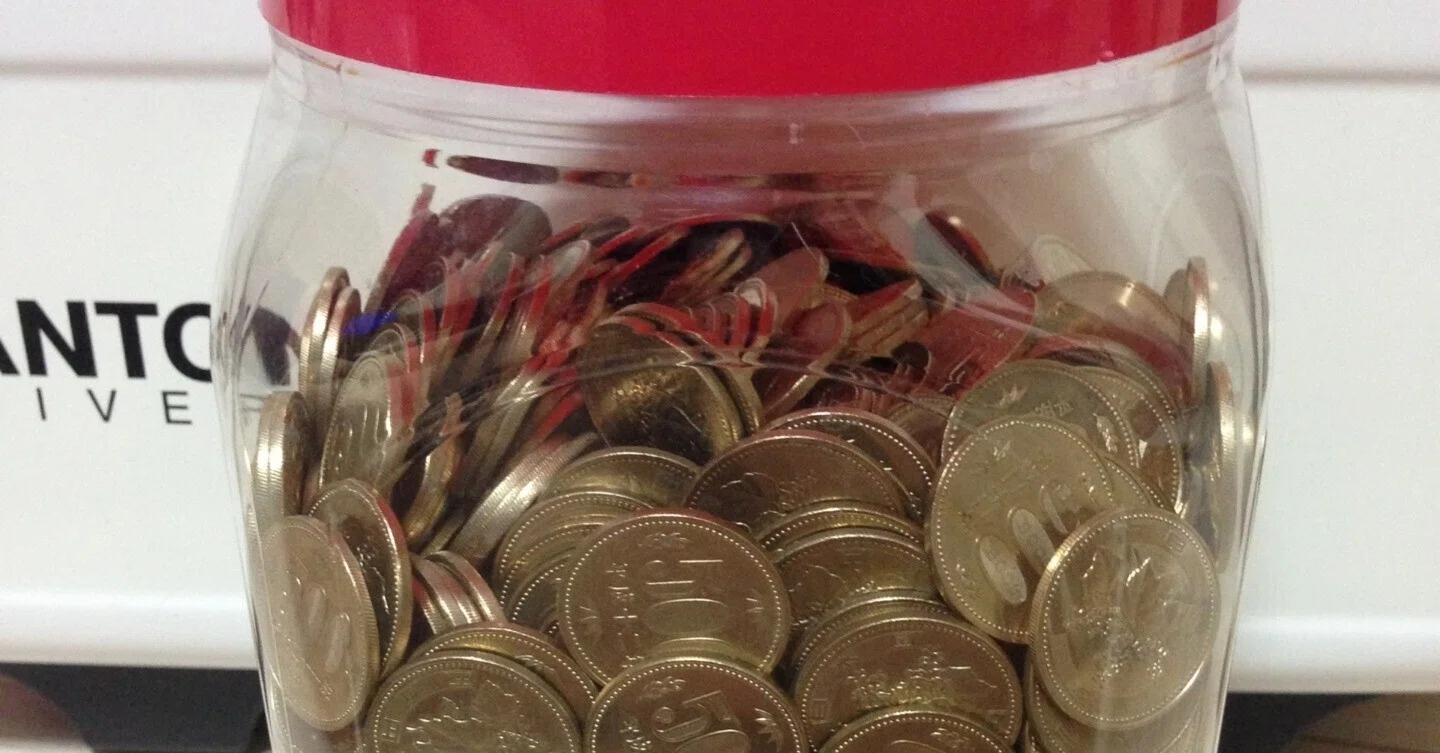
手軽に始められ、貯金箱が重くなる達成感を味わえる定番の節約術として、長年親しまれてきた500円玉貯金。しかしキャッシュレス決済の普及と金融機関の相次ぐ手数料改定により、その立ち位置は一変しました。「コツコツ貯めたのに、銀行に入金したら手数料で大損した」「今どき小銭を貯めるなんて時代遅れ」といった不満の声がSNS上でも後を絶ちません。
額面通りの価値があるはずの小銭を貯める行為が、なぜ損失を生んでしまうのか。2026年現在の各金融機関における硬貨取扱ルールを徹底調査し、現代において500円貯金を賢く継続するための最適解と具体的な防衛策を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:各銀行の「硬貨取扱手数料」導入により、大量の500円玉を窓口やATMに一括で預け入れると数千円規模の手数料が差し引かれ、実質的な目減りが発生する。
- 要点2:500円玉は1枚約7.1gあり、「30万円貯まる箱」を満杯にすると重さは4kg超に達するため、保管や運搬の物理的コストも軽視できない。
- 要点3:セルフレジでの日々の分散消費や交通系ICへのチャージ、各行の「無料枠」を使い分けることで、手数料を1円も払わずに満額を活用できる。
【手数料の罠】500円貯金で「損する」と言われる決定的な理由
かつては「銀行に持っていけばそのまま口座残高になる」のが当たり前だった硬貨預金ですが、現在その常識は完全に崩壊しています。500円貯金が「やめとけ」「損する」と揶揄される最大の原因は、大手銀行やゆうちょ銀行が導入・改定を重ねてきた硬貨取扱手数料にあります。
背景にあるのは、金融機関における硬貨の保管・鑑査・運搬にかかる莫大な管理コストです。特に2022年にゆうちょ銀行が硬貨の預け入れ・払い戻しを有料化したニュースは世間に大きな衝撃を与えました。その後も各メガバンクで無料枠の縮小や手数料の値上げが進み、2026年の現行体制では、窓口へ一度に持ち込める無料枚数は「50枚〜100枚まで」が標準的な上限となっています。
たとえば、苦労して貯めた500円玉600枚(30万円分)をそのまま窓口へ持ち込んだ場合、金融機関によっては1,000円〜2,000円前後の手数料をその場で徴収されます。さらに、少しずつ預けようとATMを利用しても、硬貨投入に対応したATM自体が減少しているうえ、投入枚数に応じたATM専用手数料が発生するケースが一般的です。額面を純粋に増やすための貯金でありながら、換金プロセスで資産を削り取られる構造こそが、損をすると指摘される根本的な要因です。

大手銀行・ゆうちょの硬貨取扱手数料比較|無料で預け入れる境界線
金融機関へ硬貨を持ち込む際、具体的にどれほどのコストが発生するのか。主要銀行の窓口預け入れおよびATM取扱手数料を整理しました。知らずに持ち込むと手数料だけでランチ数回分の損失が生じるため、事前に「無料の境界線」を把握しておく必要があります。
| 金融機関名 | 窓口での無料枚数(1日1回) | 窓口手数料の目安(101〜500枚) | ATM硬貨預け入れの条件 |
|---|---|---|---|
| ゆうちょ銀行 | 50枚まで無料 | 825円(51〜100枚は550円) | 1枚から有料(1〜25枚:110円〜) |
| 三菱UFJ銀行 | 100枚まで無料 | 550円 | 1回100枚まで無料(平日稼働時間内) |
| 三井住友銀行 | 30枚まで無料 | 550円(31〜100枚)/ 825円(〜500枚) | 1回100枚まで無料(本支店ATM限定) |
| みずほ銀行 | 100枚まで無料 | 550円 | 1回100枚まで無料(取扱可能店舗のみ) |
※各行の公式発表および窓口運用基準に基づくデータ。預け入れではなく「硬貨から紙幣への両替」を行う場合は、さらに厳しい手数料体系が適用される場合が多いため注意が必要です。
表から明らかな通り、窓口で無料となる枚数は最大でも100枚です。500円玉なら5万円分が1日の無料預入限度額となります。これを超えてまとめて手続きを依頼すると、せっかく節約して積み上げた資金から確実に出費を強いられます。
実際いくら貯まる?「30万円貯まる箱」の現実と意外な総額・重量
100円ショップや雑貨店でロングセラーを誇る「30万円貯まる缶」や「100万円貯まる貯金箱」。手頃な目標設定として多くの人が手に取りますが、実際に満杯にした場合のリアルなスペックをご存じでしょうか。
現行の500円玉(2021年11月発行のバイカラー・クラッド貨)の仕様は、直径26.5mm、重さは1枚あたり約7.1gです。旧硬貨の7.0gとほぼ同等ですが、これがまとまると想像以上の負荷になります。
目標金額ごとの理論値は以下の通りです。
- 10万円達成時:硬貨200枚/総重量 約1.42kg(ペットボトル飲料約3本分)
- 30万円達成時:硬貨600枚/総重量 約4.26kg(2リットルペットボトル2本超)
- 50万円達成時:硬貨1,000枚/総重量 約7.1kg(中型犬や重いボウリング球と同等)
- 100万円達成時:硬貨2,000枚/総重量 約14.2kg(米袋10kg+5kg相当)
ネット上の体験談でも「30万円貯まった缶を持ち上げた瞬間、底が抜けそうになった」「引越しの荷造りで最も厄介な荷物になった」という現場の証言が散見されます。保管場所の底板への負荷はもちろん、換金のために銀行へ持ち出す際にも物理的な重労働が伴います。
これから始める場合の貯金箱選びでは、途中で開けられない缶切りタイプが定番視される一方、現在は「デジタルカウンター付きで現在地が可視化できるモデル」や「50枚ごとに仕切られて総額と枚数が一目でわかるアクリルセパレート型」が推奨されます。銀行の無料預入枠(1回50枚〜100枚)を意識した構造の貯金箱を選ぶことが、出口戦略を見据えた賢い選択肢です。

【実態検証】「やめとけ」派の悲鳴と成功者のルーティンに見るギャップ
SNSやネット掲示板のコミュニティを調査すると、500円貯金に対する評価は「即刻やめるべき派」と「現在も有益派」で真っ二つに分かれています。両者の実体験を紐解くと、挫折する人と成功する人の決定的な行動パターンの違いが浮き彫りになります。
知恵袋や5chに書き込まれた否定派の生々しい声には、現代ならではの摩擦が反映されています。
「500円玉を作るためにわざわざ千円札を使って買い物をするようになり、かえって無駄遣いが増えた」
「満杯の貯金箱をゆうちょの窓口に持参したら、確認に30分以上待たされた挙句、手数料で800円以上引かれて虚無感を味わった」
「セルフレジで一気に小銭を入れたら詰まって店員を呼ぶ羽目になり、後ろの行列の視線が痛かった」
これに対し、2026年の現在もストレスなく貯め続けている成功者たちは、貯金箱を「一括換金する資産」としては扱っていません。行動経済学におけるメンタル・アカウンティング(心の会計)を巧妙に活用し、小銭を別枠の「心理的余裕資金」として位置づけています。
成功者が共通して実践しているのは、「無理に作らない」「一括で銀行に入れない」という基本ルールです。お釣りで偶然手元に来た時だけ投入箱に入れ、ある程度貯まったら銀行へは行かず、週末のスーパーのセルフレジや給油時の支払いで10枚〜15枚ずつ日常消費へ還元していくサイクルを確立しています。キャッシュレス時代だからこそ、物理的な重みを手元に置くことで散財のストッパーにするという、情緒的価値を重視した活用法です。
手数料ゼロで賢く現金化する裏ワザと挫折しない仕組み化
手元に溜まった大量の500円玉を、1円の手数料も取られずに価値100%のまま使い切るには、確立された生活動線への落とし込みが不可欠です。金融機関の手数料網を完全に回避する具体的なアプローチを提示します。
第一のルートは、スーパーやドラッグストアのセルフレジでの計画的消費です。買い物代金の一部または全額を500円玉で支払う方法ですが、ここで押さえるべき法律上のルールが存在します。「通貨の単位及び貨幣の発行等に関する法律」第7条において、同一硬貨の使用は「一度に20枚まで」が法貨としての通用限度と規定されています。店舗側の混乱や機械詰まりを防ぐ観点からも、1回の会計で使用する枚数は10枚〜15枚(5,000円〜7,500円分)を目安に分散させるのがスマートなマナーです。
第二のルートは、駅の自動券売機を利用した交通系ICカード(Suica、PASMO、ICOCAなど)へのチャージです。多くの鉄道事業者の券売機は硬貨投入に対応しており、手数料なしで全額を電子マネー化できます。日常の電車移動やコンビニ決済へスムーズにスライドできるため、最もタイムパフォーマンスに優れた出口戦略といえます。
そして貯金を継続する仕組み化として最も重要なのが、「500円玉を手に入れるための無計画な紙幣崩し」を厳禁にすることです。「小銭を貯める行為」が自己目的化すると、本来不要だった買い物が増え、家計全体では支出が膨らむ本末転倒な事態に陥ります。「財布に残った硬貨だけを移す」「毎週末に1枚だけ入れる」といった無理のない低頻度ルールを設定することが、挫折を防ぐ最大の防壁となります。
【プロの結論】キャッシュレス全盛期に500円貯金をおすすめできる人・できない人
デジタル決済が社会インフラとなった今日、すべての人に小銭貯金を推奨することはできません。自身の生活様式やマネーリテラシーに応じた向き不向きを客観的に見極める必要があります。
500円貯金を「おすすめできない人」の明確な条件
- ポイント還元や資産運用を最優先する人:還元率1.0%以上のクレジットカードやQRコード決済を常用し、新NISAなどで投資信託を積立運用している層にとって、金利のつかないタンス預金はインフレによる目減りリスクしか生みません。
- 日々のスケジュールが過密な多忙層:銀行窓口の無料枠(平日日中)に小分けして通う時間や、セルフレジで硬貨を投入する手間そのものが大きなタイムロスになります。
- ミニマリスト・完全キャッシュレス派:普段から財布を持たずスマートフォンのみで移動する人にとって、硬貨の保管や管理は生活ノイズにしかなりません。
現在も500円貯金で「確実に成果を出せる人」の条件
- 画面上の数字ではお金を使っている実感が薄い人:キャッシュレス決済だと際限なく浪費してしまうタイプにとって、物理的な小銭の減少や貯金箱の重量感は、衝動買いに対する強力な心理的抑止力として機能します。
- 明確で短期的な「ご褒美消費」を設定できる人:「3万円貯まったら高級ディナーに行く」「5万円貯まったら温泉旅行の足しにする」など、一定のサイズで全額を使い切る出口が見えている人はモチベーションを維持できます。
- 生活圏に硬貨対応のセルフレジや駅券売機がある人:銀行を介さず日常動線の中で手数料ゼロ消費を完結できる環境が整っているなら、500円貯金は確実性の高い臨時資金源として力を発揮します。
【500円貯金】に関するよくある質問(FAQ)
Q1:銀行のATMから大量の500円玉を一括で入金することは可能ですか?
A1:一括での大量預け入れは原則不可能です。ATMには1回の取引で投入できる硬貨の枚数制限(多くの銀行で最大100枚まで)が物理的に設定されています。また、ゆうちょ銀行のようにATMでの硬貨預け入れ自体に1枚目から手数料がかかる金融機関もあるため、事前に利用機種の画面表示や手数料規定を確認する必要があります。
Q2:ゆうちょ銀行で手数料を一切払わずに口座へ預け入れる方法はありますか?
A2:窓口を利用し、「1回につき50枚以内」に抑えて預け入れを行えば手数料は無料です。ただし、同日に同じ店舗で複数回に分けて預け入れる行為は、合算されて手数料の対象となる場合があります。日にちを空けて少しずつ入金するのが安全な回避策です。
Q3:新旧の500円玉が混ざっていると機械で弾かれることはありますか?
A3:2021年発行の新500円玉(バイカラー・クラッド貨)は、一部の古い自動販売機やコインパーキング、旧型の精算機では読み取りに対応しておらず返却されるケースが稀にあります。しかし、大手銀行の窓口・最新ATM、主要コンビニや駅の券売機においては改修が完了しているため、問題なく使用できます。
Q4:買い物の際、レジで一度に支払える500円玉の枚数に決まりはありますか?
A4:日本の法律(通貨の単位及び貨幣の発行等に関する法律)上、一度の支払いで強制通用力を持つのは「同一額面の硬貨20枚まで」と定められています。500円玉であれば1万円(20枚)までは店舗側が拒否できませんが、21枚以上の支払いは店舗側が受取を断る権利を持ちます。
まとめ:現金の手触りと手数料コストを天秤にかけた賢い資産防衛を
銀行の硬貨有料化が進んだことで、「ただ貯めて窓口へ持ち込む」という昭和・平成のシンプルな500円貯金モデルは完全に終焉を迎えました。現代においてこの習慣をプラスに作用させる鍵は、各行の硬貨取扱手数料というルールを正しく理解し、換金コストを徹底的に排除する戦略性にあります。
無理に小銭を作り出すのではなく、日々の生活の余剰として手元に残ったワンコインを慈しむように積み重ねる。そして目標額に達した際は、日常の買い物や電子マネーへのチャージを通じてスマートに消費へ還元する。現金の確かな手触りがもたらす心理的満足感を活かしつつ、手数料の罠を巧みに回避する大人のマネースタイルを確立してください。 (出典: 500 円 貯金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
