財布を無くしたらどうする?2026年最新の緊急対処法と驚きの発見率
ポケットや鞄の定位置に手を伸ばした瞬間、指先が捉えたのは冷たい空間だけだった——あの胃の底が縮み上がるような血の気の引く感覚は、日常が一瞬で非常事態へと暗転する合図です。財布の紛失に直面した直後、多くの人が「どこで落としたのか」「最後に触ったのはいつか」と記憶を遡り、手当たり次第に立ち寄った店舗へ駆け戻るという行動を取ります。しかし、現場取材を重ねてきた危機管理の視点から言えば、この「まず探し回る」という初動こそが、取り返しのつかない不正利用や個人情報悪用の被害を拡大させる最大の罠です。
2026年現在、健康保険証のマイナ保険証への移行が完全に定着し、タッチ決済やアプリ連携が進んだことで、財布の中に収められた「カード1枚」の持つ重要性とリスクの連鎖は数年前とは比較になりません。現金そのものの損失以上に、信用情報やデジタルアイデンティティの毀損を防ぐスピード勝負が求められています。本稿では、混乱の渦中にあるあなたが今この瞬間に取るべき絶対的初動から、警察統計が示す返還率の真実、2026年最新の公的申請手順までを完全網羅し、冷静かつ確実に日常を取り戻すためのロードマップを提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:探す前にまず止める——クレジットカード、マイナンバーカード、銀行キャッシュカードの利用停止を60分以内に完了させることが鉄則です。
- 要点2:日本の財布・現金の拾得率は6割超と高水準ですが、発見・返還を決定づけるのは遺失届の電子申請と各施設への正確な遺失物登録です。
- 要点3:身分証を紛失した際は二次被害を防ぐため、再発行と並行して信用情報機関(CIC・JICC・KSC)への本人申告まで行うのがプロの防衛策です。
【2026年最新】財布を無くしたらまずやるべき緊急初動フロー
財布の紛失が発覚した現場で、絶対に避けなければならないのが「正常性バイアス」による判断の遅れです。「どこかのポケットに入っているはずだ」「親切な人が店に届けてくれているだろう」という根拠のない希望的観測は、悪意ある第三者に自由な猶予を与える結果にしかなりません。行動心理学の研究でも指摘される通り、人は突発的な損失に直面すると視野狭窄に陥り、非合理な捜索行動に時間を空費します。財布を無くしたらまずやることは「探すこと」ではなく、不正利用の経路を「遮断すること」です。
発覚から1時間以内に行うべき基本シーケンスは、極めてシンプルかつ厳格です。手元に残されたスマートフォンを使い、以下の順序で機械的に手続きを完遂させてください。
第1ステップは、不正利用の金銭的被害がダイレクトに発生する決済手段の停止です。スマートフォンの公式バンキングアプリやカード管理アプリを起動し、ワンタップで利用一時停止をかけます。アプリが使えない状況であれば、各カード会社が24時間体制で稼働させている紛失・盗難受付フリーダイヤルへ即座に架電してください。
第2ステップは、身分証明書としての機能を停止させる公的手続きです。マイナンバーカード紛失時のコールセンターへ連絡し、電子証明書を含む一時停止措置を講じます。これを行わない限り、身分証の偽造やオンライン上でのなりすまし口座開設といった凶悪な二次被害を未然に防ぐことは困難です。
第3ステップとして、警察機関に対する遺失届の提出へ移行します。2026年現在は窓口に駆け込むだけでなく、手元の端末から即座に手続きを完結できるオンライン基盤が整備されています。この3段階の遮断壁を構築して初めて、紛失現場や立ち寄り先への物理的な捜索・問い合わせを開始する資格が得られます。
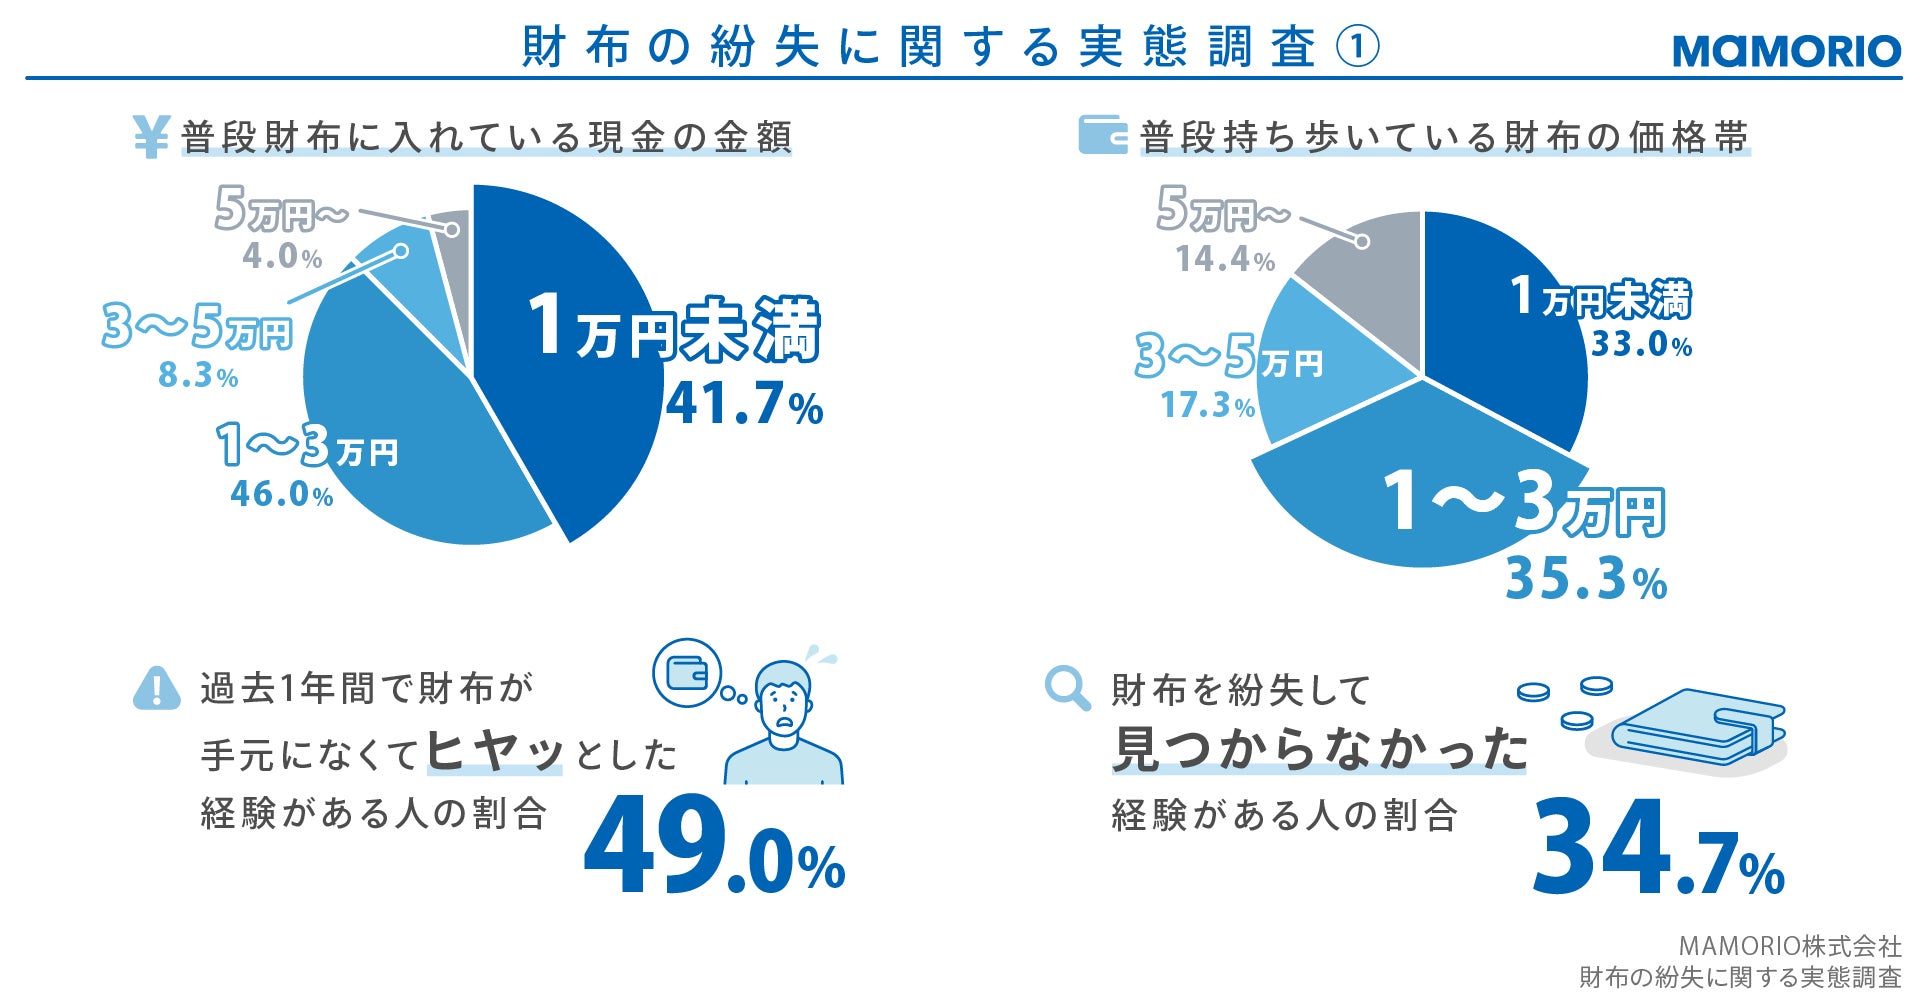
悪用被害をゼロにする!主要カード・身分証の停止&再発行手順
財布の中身は、あなたの全財産と信用情報へのアクセスキーが凝縮されたカプセルそのものです。個別のカードや証明書ごとに窓口と手続きの要件が異なるため、優先順位を誤ることなくシステマティックに対処を進める必要があります。
1. クレジットカード利用停止手続きと不正利用補償の落とし穴
各カード会社の紛失受付デスクは年中無休・24時間体制で稼働しています。電話またはアプリからクレジットカード利用停止手続きを完了させた瞬間から、第三者による不正決済は不可能となります。主要カード会社では、届け出を行った日を基準として前60日前後まで遡り、不正利用額を全額補償する規定を設けています。
ただし、ここには重大な落とし穴が存在します。「暗証番号を生年月日や電話番号など推測されやすい数字に設定していた」「カード裏面にサインをしていなかった」という規約違反が発覚した場合、重大な過失とみなされて補償が適用されない判例・実例が散見されます。停止処理を行った後、カード会社から発行される再発行カードは、セキュリティ保護のためカード番号そのものが刷新されます。公共料金やサブスクリプション決済に登録している場合は、新カード到着後に登録変更が必要になる点をあらかじめ計算に入れておきましょう。
2. 銀行キャッシュカード紛失窓口への即時連絡
都市銀行、地方銀行、ネット銀行を問わず、銀行キャッシュカード紛失窓口は24時間体制で口座の出金停止を受け付けています。近年は暗証番号スキミングや生体偽造の手口が巧妙化しているため、「残高が少ないから」と放置するのは自殺行為です。電話口で口座名義、生年月日、口座番号(不明な場合は登録住所や氏名)を伝え、ATMからの引き出しおよびデビット機能を完全停止させます。再発行には通常1〜2週間の期間と、1,000円前後の再発行手数料が発生します。
3. マイナンバーカード一時停止とマイナ保険証の防衛
マイナンバー総合フリーダイヤル(0120-95-0178)は、紛失・盗難によるマイナンバーカード一時停止の依頼を24時間365日体制で受け付けています。2026年現在、健康保険証としての利用が定着しているため、マイナンバーカードの紛失は医療情報の漏洩や不正受診のリスクに直結します。電話一本で電子証明書およびカード券面機能の運用がロックされるため、躊躇なく停止処置を確定させてください。なお、後日財布が無傷で発見された場合は、自治体の窓口へカードを持参することで一時停止の解除が可能です。
4. 運転免許証の紛失と再発行の現場実務
運転免許証の紛失と再発行は、居住地を管轄する運転免許試験場、運転免許更新センター、または警察署で受け付けられています。試験場であれば即日交付が可能ですが、警察署の場合は後日交付となり数日から数週間のタイムラグが生じます。再発行申請の際には、住民票の写しやマイナンバーカード(所持している場合)などの本人確認書類、申請用写真、再発行手数料(約2,250円)が必要です。免許証を紛失した状態で車両を運転すると「免許証不携帯」の交通違反(反則金3,000円)に問われるため、再発行が完了するまでは絶対にハンドルを握ってはいけません。
5. 健康保険証の悪用防止対策と信用情報機関への本人申告
身分証明書が悪用される最大の標的は、消費者金融での不正借入や携帯電話の不正契約です。これに対する最強の健康保険証の悪用防止対策および身分証防衛策が、個人信用情報機関に対する「本人申告(本人確認書類の紛失・盗難事実の登録)」です。日本国内の信用情報を統括する以下の3機関に対し、オンラインまたは郵送で申告を行います。
- CIC(割賦販売・クレジットカード系):クレジット契約や割賦審査時にアラートを通知。
- JICC(日本信用情報機構・消費者金融系):キャッシングやローン審査での本人確認を厳格化。
- KSC(全国銀行個人信用情報センター):銀行融資や住宅ローン契約時のなりすましを防止。
この本人申告を登録しておくことで、審査担当者が「紛失した保険証や免許証を使ったなりすまし申請」である可能性を認識し、厳格な本人確認作業を行うため、悪用被害を水際で食い止める強力な防壁となります。
6. 交通系ICカードの再発行手順
SuicaやPASMOといった交通系ICカードの再発行手順は、カードが「記名式」か「無記名式」かで運命が分かれます。氏名や生年月日が登録された記名式Suicaや定期券であれば、主要駅のみどりの窓口や券売機窓口で紛失手続きを行うことで、カードの利用停止と残高・定期情報の新カードへの引き継ぎが保証されます。一方で、無記名式Suicaの場合は個人の特定ができないため、利用停止も残高補償も一切受けられず、チャージ金額は全額喪失となります。
【データ比較】財布の紛失トラブルにおける停止優先度と再発行コスト一覧
パニック状態の中で「何をどこから手をつけるべきか」を可視化するため、主要アイテムの対応スピード、費用、リスク度を一覧表にまとめました。この指標を基準に、手元のスマートフォンで優先度の高い順に対処を完了させてください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| クレジットカード | 即時停止対応/補償遡及期間:60日間/再発行手数料:無料〜1,100円 | 紛失発覚後「15分以内」の停止が推奨基準 | 最優先項目。アプリ停止なら数秒で完了。サインレス決済悪用を防ぐ絶対防衛ライン。 |
| マイナンバーカード | 24時間停止窓口(0120-95-0178)/再発行手数料:1,000円(電子証明書含む) | 発覚後「1時間以内」のコールセンター連絡 | 健康保険証統合により重要性が急上昇。発見時の再開も容易なため即座に止めるべき。 |
| キャッシュカード | 各行24時間受付/再発行手数料:1,100円前後/新カード到着:約1〜2週間 | 発覚後「1時間以内」の利用停止手続き | 暗証番号推測によるATM被害を遮断。口座残高の多寡に関わらず躊躇なく執行すべし。 |
| 運転免許証 | 再発行手数料:2,250円/試験場なら即日、警察署なら2〜3週間程度 | 警察への遺失届提出後に平日窓口で申請 | 運転不携帯罰則を回避するため試験場での即日再交付が鉄則。番号末尾が増加する。 |
| 交通系IC(記名式) | 再発行手数料:520円+デポジット500円/残高・定期券データ保全率100% | 当日中に駅窓口またはアプリから申請 | 手続き完了時点の残高が翌朝に確定・引き継ぎされるため、迅速な届け出が得策。 |
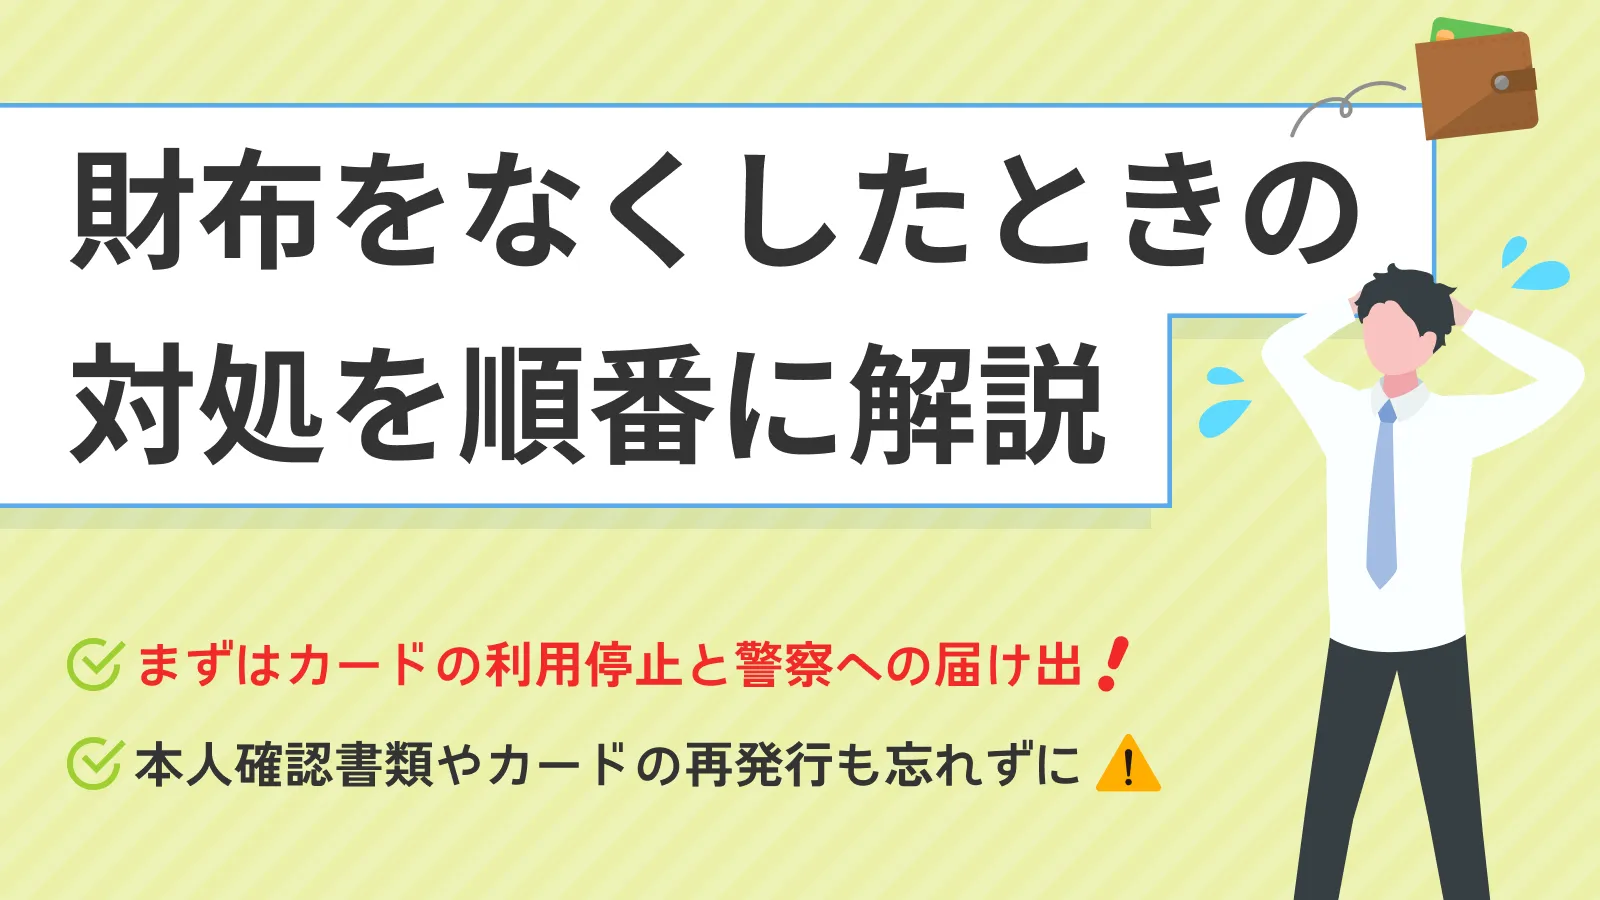
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のQ&AサイトやSNS上には、財布を紛失した当事者たちの悲痛な叫びと、経験者だからこそ語れるリアルな現場の証言が溢れています。それらを丹念に検証していくと、教科書通りのマニュアルでは見落とされがちな「人間心理の隙」が浮かび上がってきます。
都内在住の30代男性は、自らの体験談として次のような痛恨の告白を語っています。
「飲み会の帰り道に財布を紛失したことに気づきました。『きっとタクシーの車内か、最後に寄った居酒屋の席にあるはずだ』と思い込み、カード会社へ連絡するのを後回しにして、深夜に何軒も電話をかけ直したり歩いた道を往復したりして2時間を無駄にしました。翌朝、カードの明細アプリを開いて凍りつきました。コンビニで3万円分、ドラッグストアで2万円分のタッチ決済が連続で切られていたんです。サインレスの枠を悪用されたと知ったときの絶望感は忘れられません。警察の方にも『なぜ最初にカードを止めなかったのか』と諭されました」
この証言が物語るように、紛失者が抱く「探せば見つかるはず」という執着は、犯罪者に決済を成立させるための貴重な時間を提供しているに過ぎません。
一方で、東京都内の警察署・落とし物係(会計課)に勤務していた元警察官関係者の証言からは、日本の遺失物管理の生々しい実情が伺えます。
「一般の方が落とした財布は、善意の拾得者によって拾われたとしても、その人が交番や警察署に届けるまでに半日から丸一日のタイムラグが生じるのが普通です。拾った人が仕事帰りや翌日の休日に届けるケースが多いためです。落とした本人が直後に交番へ駆け込んでも『まだ届いていません』と言われて落胆し、遺失届も出さずに帰ってしまうケースがありますが、これは最悪の判断です。数日後に届いたとしても、遺失届が出ていなければ警察から持ち主に連絡する手段がありません」
現場を知るプロの視点が示すのは、拾得者が悪人であれ善意の市民であれ、即座に手元へ戻ってくる奇跡は稀であり、時間差を前提とした公的手続きこそが唯一の防綱であるという厳然たる事実です。
財布が見つかる確率と真相|警視庁統計から読み解く落とし物の行方
「財布を落としたらもう二度と戻ってこない」と諦めるのは早計です。公的なデータに目を向けると、世界的に見ても驚異的な日本の治安と社会規範の強固さが浮き彫りになります。財布が見つかる確率と真相について、公式統計から実証的に検証していきます。
警察庁および警視庁が発表している遺失物取扱状況の最新統計によると、東京都内だけでも年間に届けられる現金の拾得総額は約40億円規模に達し、そのうち落とし主へと無事に返還された割合は約65%〜70%前後という驚くべき高水準を維持しています。さらに、身分証明書やカード類が同封された財布単体としての返還率に着目すると、その数値は実に80%以上に跳ね上がります。
なぜこれほど高い確率で財布が持ち主の手元に戻るのでしょうか。その背景には、法制度と心理的インセンティブの絶妙な結合が存在します。日本の「遺失物法」では、落とし物を拾って警察へ届け出た者に対し、物件の価格の5%から20%に相当する「報労金(お礼)」を落とし主へ請求する権利を認めています。さらに、一定期間(3ヶ月)持ち主が現れなかった場合には、拾得者がその所有権を取得できる明確な法的ルールが存在します。
しかし、統計の数字を無邪気に信じ込むことには危険が伴います。現場取材で確認された「回収された財布の現実」の中には、次のようなグレーゾーンが多数存在します。
- 現金のみが抜き取られた状態での発見:「財布本体と免許証・クレジットカードは公園の植え込みやゴミ箱に捨てられ、現金だけが綺麗に消失していた」というケース。
- 個人情報のスキャン・撮影リスク:財布自体はそのまま交番に届いたものの、内部のクレジットカード番号やセキュリティコード、免許証情報がカメラで記録され、数週間〜数ヶ月後に不正利用や名義偽造が発覚する事案。
「財布が見つかったから一件落着」と安心し、カードの再発行を怠る行為は極めて危険です。手元に戻ってきた財布であっても、一度でも他人の管理下に置かれたカード類はすべて「情報が漏洩した」と仮定し、番号変更を伴う再発行を断行するのがセキュリティの鉄則です。
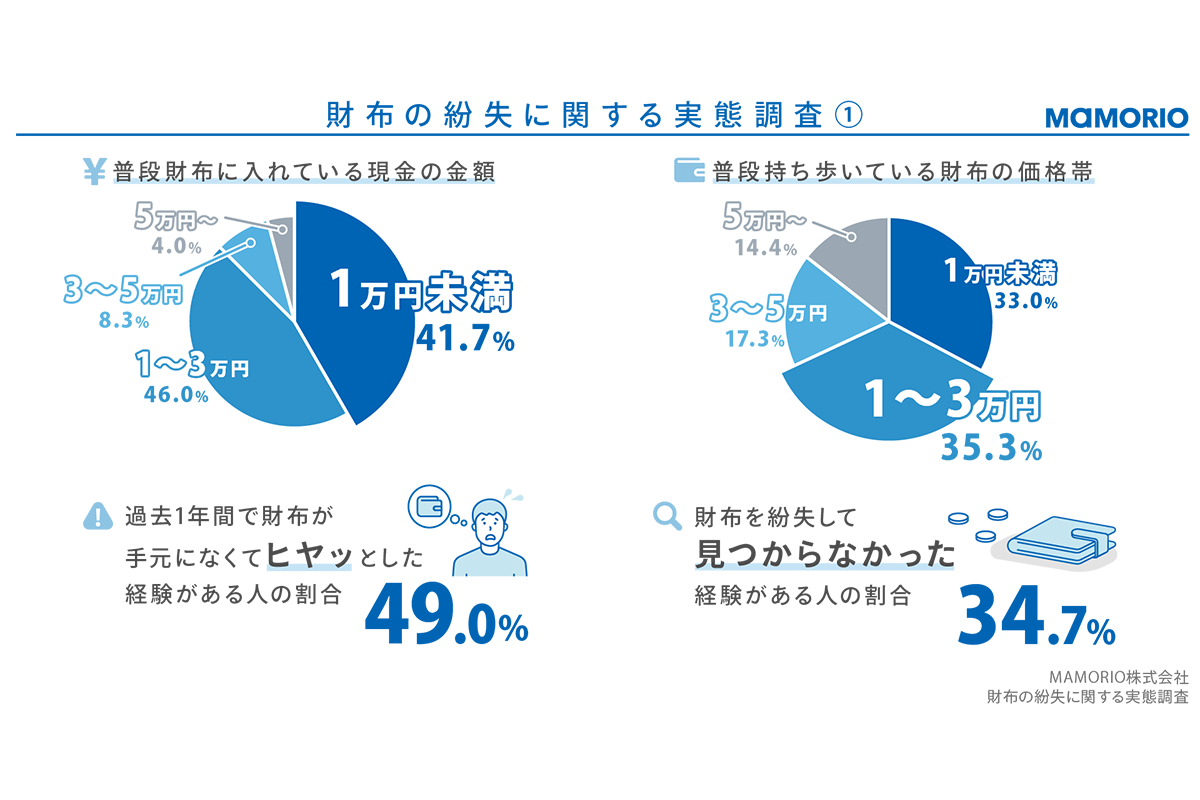
落とした財布の効率的な探し方と警察への遺失届電子申請手続き
金融機関や公的身分証の利用停止という防壁を築き終えた段階で、いよいよ本格的な捜索と公的アプローチへと移行します。直情的に動き回るのではなく、足取りの逆算とデジタル技術を組み合わせた落とした財布の効率的な探し方を実践してください。
1. 立ち寄り先の「施設占有者」に対するピンポイント連絡
遺失物法において、駅構内、商業施設、飲食店、タクシー車内などで落とされた物は「施設占有物」として扱われ、発見から24時間以内にその施設の管理者に届ける義務が課されています。施設管理者は拾得物を一定期間保管した後に警察署へ一括提出するため、直近で落とした可能性が高い場所には直接問い合わせるのが最短ルートとなります。
- 鉄道・地下鉄:各鉄道会社の「お忘れ物総合ダイヤル」へ連絡。乗車駅、降車駅、乗車車両の位置、時間を正確に伝える。
- タクシー:降車時に受け取った領収書があれば記載の会社番号へ直電。領収書がない場合、配車アプリ(GO、Uber等)の利用履歴から車両を特定。
- 商業施設・飲食店:立ち寄った各店舗のサービスカウンターへ直接架電し、特徴(財布のブランド、色、内部の現金・カードの種類)を伝達。
2. 遺失物届電子申請手続きによるオンライン警察届出
かつては交番や警察署の窓口へ出向いて手書きで記入していた遺失届ですが、現在は遺失物届電子申請手続きが各都道府県警察のオンラインポータル(警察庁電子申請基盤)に導入されています。スマートフォンやPCから24時間いつでも自宅や移動中に届け出を行うことが可能です。
申請時には、紛失した日時、場所(推定を含む)、財布の形状(二つ折り、長財布など)、外装の材質・ブランド、特徴的な傷、中に入っていた現金の内訳やカードの名称を極めて詳細に入力します。届出が受理されると固有の「受理番号」が発行されます。この受理番号は、クレジットカードの不正利用補償を申請する際や、携帯電話の補償サービスを利用する際に提出を求められる極めて重要な公的証拠となります。必ずスクリーンショットやメモで厳重に控えておきましょう。
一般に知られていない盲点とネットの誤解
情報過多の現代において、ネット上には根拠のないデマや過去の古い常識が放置されたままになっています。判断を狂わせる致命的な3つの誤解を是正します。
誤解1:「警察に遺失届を出せばカードも自動的に停止される」
驚くべきことに、警察へ行けば行政の連携でクレジットカードや銀行口座も止めてもらえると錯覚している人が存在します。警察はあくまで拾得物の管理と事件捜査を行う公的機関であり、民間企業であるカード会社や金融機関のシステムとは一切連動していません。どれだけ詳細に警察へ被害状況を話したとしても、各金融機関への個別連絡をあなた自身が行わない限り、口座やカードは完全に無防備な状態のまま晒され続けます。
誤解2:「暗証番号が生年月日でなければ勝手に使われない」
「4桁の暗証番号はランダムに設定しているから安心だ」という思い込みも現代では通用しません。現在のクレジットカードやデビットカードの主流は非接触型の「タッチ決済」です。一定金額(多くの加盟店で1万〜1万5千円程度)以下の決済であれば、暗証番号の入力もサインも不要で、端末にかざすだけで決済が即座に成立します。悪意ある拾得者はこの仕様を熟知しており、コンビニエンスストアやドラッグストアを連続でハシゴし、上限枠スレスレの買い物を繰り返して換金性の高いギフトカードや電子マネーを買い漁る手口を平然と実行します。
誤解3:「停止したクレジットカードは見つかればすぐに元通り使える」
一度でもカード会社へ「紛失・盗難」による利用停止の確定申告を行った場合、後から自宅の隙間や交番で財布が丸ごと見つかったとしても、そのカードの機能を復活させることは原則として不可能です。セキュリティ上の国際基準に基づき、一度無効化されたカード番号は恒久的に廃番処理されます。見つかったカードはハサミを入れて破棄し、後日送られてくる新しい番号のカードを使用しなければなりません。「見つかったら手続きを取り消せばいい」と軽く考えて停止をためらう心理は、致命的な遅れを生むだけです。
【プロの結論】心理的パニックを回避し被害を極小化する判断基準
財布を失うという体験は、自己の管理能力に対する強烈な自責の念と、財産的危機への恐怖が同時に押し寄せる心理的トラウマとなり得ます。しかし、ここで必要とされるのは後悔の感情ではなく、冷徹な危機管理のプラグマティズムです。
失われた現金は、最悪の場合「授業料」として割り切る覚悟を持つことが重要です。しかし、信用情報、デジタルID、個人の社会的信用だけは、絶対に第三者に明け渡してはなりません。物への執着を手放し、自らのアイデンティティを防衛するという「心理的バウンダリー(境界線)」を引くことこそが、二次被害をゼロに封じ込めるための決定打となります。
以下の判断基準に照らし、自らの現在地を客観的に見定めてください。
【即座に全停止・全届出を完遂すべき人の条件】
- 財布の中にクレジットカード、デビットカードが1枚でも含まれている
- マイナンバーカードや運転免許証など、公的本人確認書類が入っていた
- 落とした場所や時間帯に全く心当たりがなく、捜索の手がかりがない
- カードにタッチ決済機能が付帯しており、上限設定を行っていない
【慎重な行動が必要な人の条件】
- 財布の中身が現金と記名式でないポイントカード数枚のみである
- 直前まで自宅内や確実な自家用車内にあった形跡が強い
【財布 無く したら】に関するよくある質問(FAQ)
Q1:財布を落としたことに気づいた直後、警察とカード会社のどちらに先に連絡すべきですか?
A1:間違いなくカード会社(クレジットカード・銀行)が最優先です。警察に遺失届を出しても決済は止まりません。まず手元のスマートフォンや電話で全決済手段を遮断し、不正利用のリスクを完全にゼロにしてから警察への届出(電子申請または交番訪問)を行ってください。
Q2:警察に遺失届を出したあと、財布が見つかった連絡はどうやって来ますか?
A2:届出時に登録した電話番号宛てに警察署の担当窓口(会計課など)から直接電話が入ります。身分証が同封されている場合は記載の住所宛てに郵送で通知書が届くこともあります。連絡を受け取ったら、本人確認書類(再発行済みの免許証やマイナンバーカード等)と印鑑を持参して指定の警察署へ受け取りに赴きます。
Q3:クレジットカードが不正利用されていた場合、本当に全額補償されますか?
A3:カード会社の規約に基づき、警察への届出とカード会社への紛失申告が行われていれば、原則として申告から60日前の不正利用まで全額補償されます。ただし、暗証番号が「0000」や生年月日など推測が容易な設定であった場合や、カード裏面に署名がなかった場合などは「重大な過失」とみなされ、補償が拒否されるケースがあるため細心の注意が必要です。
Q4:マイナンバーカードを紛失した際、マイナポータルからの情報流出の危険はありますか?
A4:マイナンバーカードのICチップ内にはプライバシー性の高い税情報や医療詳細データ自体は保持されておらず、マイナポータルへのログインには暗証番号が必要です。暗証番号は規定回数間違えると自動ロックがかかります。さらに、総合フリーダイヤル(0120-95-0178)へ電話して一時停止を行えば電子証明書が無効化されるため、外部からの情報流出リスクを極小化できます。
まとめ:2026年最新紛失トラブル対応で資産と日常を守り抜く
財布の紛失という突発的な危機において、最大の敵は紛失そのものではなく、パニックによって引き起こされる初動の遅れと判断の放棄です。探す衝動をグッと堪え、まずは「止めること」に全精力を集中させる——この規律を守り抜くことさえできれば、金銭的・社会的な実被害はほぼ確実に防ぎ止めることができます。
日本の高い治安と返還率は、適切な公的手続きを踏んでこそ味方になってくれる強力なセーフティネットです。冷静に手順を消化した後は、無用な焦燥感に心を摩耗させることなく、必要な再発行手続きを進めながら警察からの吉報を待ってください。正しい知識に基づく毅然とした行動が、あなたの大切な資産と平穏な日常を必ず守り抜きます。 (出典: 財布 無く したら(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
