自己破産で何を失う?2026年最新基準で知る手放す物と残せる財産
多額の借金に追われ、精神的に追い詰められたとき、脳裏をよぎるのが「自己破産」という二文字です。しかし、同時に強い恐怖が湧き上がります。「身ぐるみを剥がされ、身の回りのものを全て奪われるのではないか」「家族の人生まで壊してしまうのではないか」――ネット上には、まるで破滅の儀式であるかのような不穏な噂が飛び交っています。
ですが、自己破産は決して人生の終わりを告げる罰則ではありません。国が法律(破産法)に基づいて定めた、過大な債務をリセットし、債務者の健全な経済的再生を果たすための公的な救済システムです。そのため、生きるために不可欠な資産まで容赦なく奪い去ることは法律上あり得ません。本記事では、自己破産において実際に「失うもの」と「手元に残せるもの」の絶対的な境界線を、実務のリアルに即して徹底的に白日の下にさらします。
📌 【この記事の重要ポイントまとめ】
- 要点1:自己破産で失うものは「持ち家」や「20万円超の価値がある車・預貯金」など換価価値の高い財産に限定され、生活必需品は保護される。
- 要点2:法律で保障された「自由財産」により、現金は最大99万円まで手元に残せ、家族名義の財産や将来の再起に向けた基盤は奪われない。
- 要点3:仕事の資格制限や信用情報の登録(ブラックリスト)には一定の期限があり、正しい知識を持てば生活の早期立て直しが十分に可能。
【一覧で把握】自己破産で失うものランキングと手放す財産の現実
自己破産を申し立てた際、裁判所や破産管財人によって処分(換価・配当)される資産には明確な優先順位と基準が存在します。現場の実務データや相談件数の傾向から、実際に手放すことになる財産をランキング形式で整理しました。
【自己破産で失うものランキング】
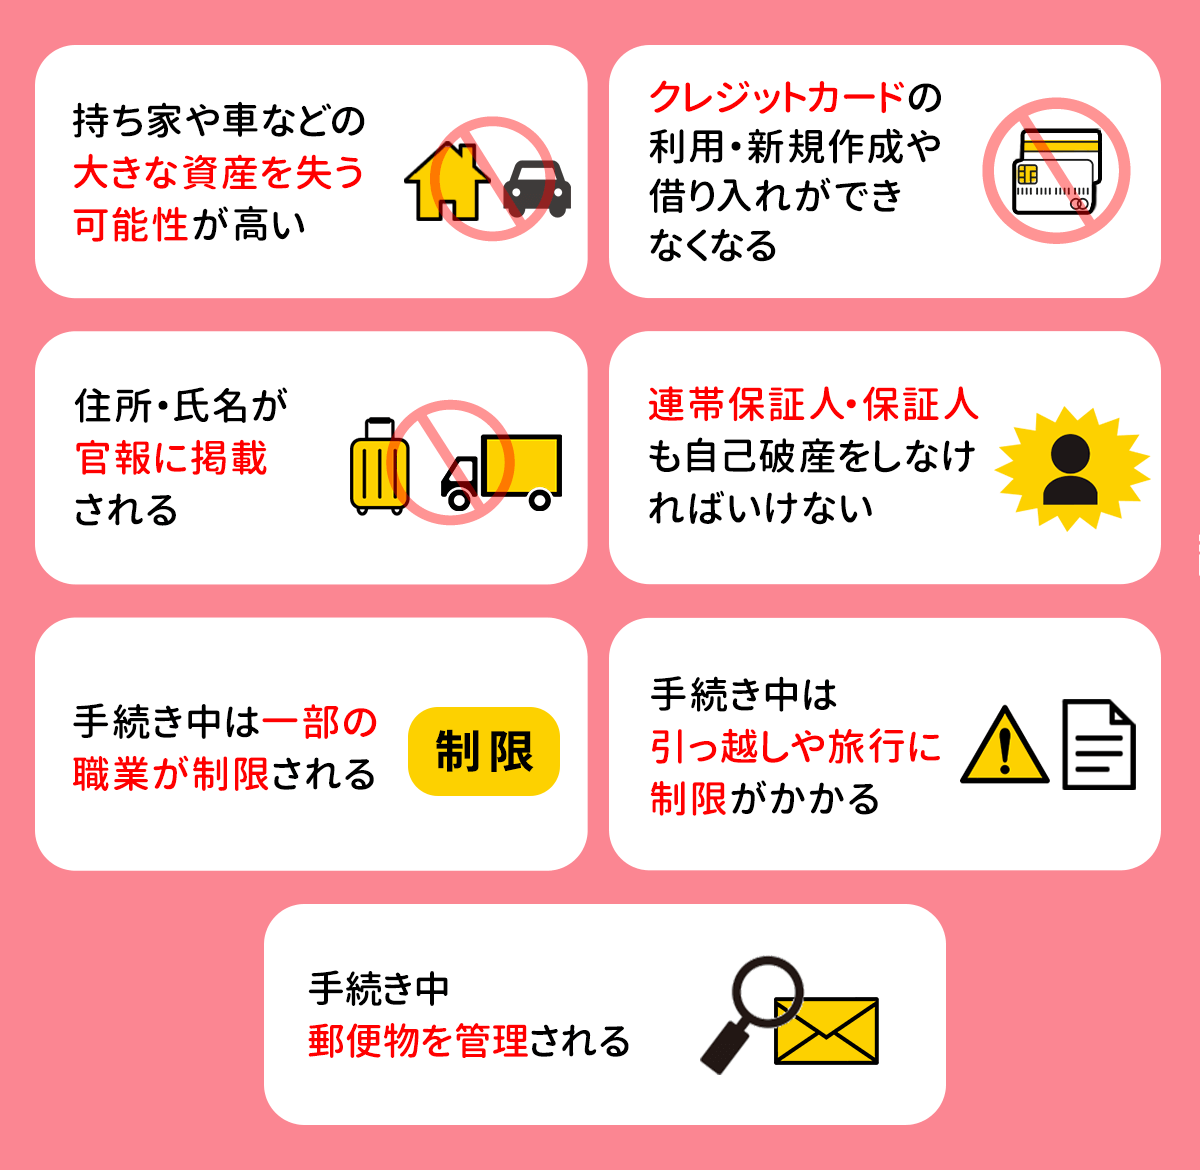
第1位:持ち家・土地(不動産)
ほぼ100%手放すことになります。住宅ローンが残っている場合は抵当権が実行され、完済している場合でも管財人によって売却され、債権者への配当に充てられます。
第2位:価値の高い自動車(査定額20万円超)
初年度登録からの年数や中古市場の価値が精査され、処分対象となります。ローン返済中であれば、所有権留保に基づき信販会社に引き揚げられます。
第3位:20万円を超える預貯金・有価証券
銀行口座の残高が合算で20万円を超える場合、超過分は原則として配当の対象です。株式、投資信託、暗号資産(仮想通貨)も同様に換金されます。
第4位:解約返戻金が20万円を超える生命保険
掛け捨て型ではなく、積立型の終身保険や養老保険、学資保険などで、解約返戻金の見込額が20万円を超える場合は解約処分を求められます。
第5位:退職金見込額の一部
退職が直近に迫っていない場合でも、現時点で自己都合退職したと仮定した退職金見込額の「8分の1」が20万円を超える場合、その相当額を財団に組み入れる必要があります。
これらを見ると厳しい処分に思えますが、裏を返せば「20万円以下の少額な財産」や「換金価値の低い日用品」は処分の対象外です。テレビ、冷蔵庫、洗濯機、スマートフォン、パソコンといった生活家電や衣類、家具などが差し押さえられる事態はまず起きません。
実はすべてを失うわけではない?「自由財産」として残せる基準
自己破産をしても身ぐるみ剥がされることがない決定的な理由、それは破産法で規定された「自由財産(じゆうざいさん)」の存在にあります。国が破産手続を設けている真の目的は、国民を路頭に迷わせることではなく、新たなスタートを切らせる点にあります。生活を営むための基盤まで奪ってしまっては、かえって生活保護受給者を増やす結果になりかねないからです。
自己破産の手続きに入っても、手元に残すことが認められている財産は主に以下の3つに大別されます。
まず筆頭に挙げられるのが、「99万円以下の現金」です。タンス預金や手持ちの紙幣・硬貨は、合計99万円まで手元に残して新生活の資金に充てることが法的に認められています。預貯金口座にあるお金は「20万円」が基準となりますが、現金として手元にある分については手厚い上限が設定されています。
次に、法律で差し押さえが禁止されている「差押禁止財産」です。標準的な世帯生活に不可欠な衣服、寝具、家具、台所用具、60日間の食料・燃料などがこれに該当します。また、給料債権の4分の3に相当する部分(手取りの75%)も生活保持のため差し押さえから保護されます。
さらに重要なのが、各地方裁判所が運用する「自由財産の拡張」という制度です。例えば、仕事や通院にどうしても車が必要である場合や、病気のため解約できない保険がある場合、管財人や裁判所に申し立てを行うことで、本来は没収対象となる財産を自由財産として残せる柔軟な運用が認められています。現金と預貯金、その他の資産を合わせて合計99万円の枠内であれば拡張が認められる運用例が多く、実務上、債務者の生活必需品は極めて強固に守られています。
持ち家と車はどうなる?ローンなしの愛車を残す条件と自宅処分の実情
破産を検討する方が最も頭を悩ませるのが、住まいと移動手段の行方です。
まず持ち家についてですが、残念ながら自宅を維持したまま自己破産を行うことは制度上不可能です。住宅ローンが残っていれば保証会社が代位弁済を行い、最終的に競売または任意売却の形で市場に売却されます。破産宣告後、即座に追い出されるわけではありませんが、引き渡しまでの数ヶ月から半年ほどの間に、近隣の賃貸アパートなどへ転居する段取りを整える必要があります。なお、賃貸住宅に住んでいる場合は、家賃滞納がなければ契約を解除されることはなく、そのまま住み続けられます。
一方、車に関しては状況によって明暗が分かれます。ポイントは「ローンの有無」と「現在の車両価値」です。
車のローンが残っている場合、ディーラーやローン会社に所有権留保が付いているため、破産手続きを開始した段階で車は回収されます。これに対して、「ローンを完済している車」であれば手元に残せる道が残されています。査定額を取り、減価償却が進んで市場価値が20万円以下と評価された場合、車は換価処分の対象から外れ、そのまま乗り続けることができます。登録から一定年数(普通車でおよそ5〜6年、軽自動車で4〜5年程度)が経過した中古車であれば、20万円以下の査定が出るケースが多く、愛車を合法的に守り抜くことは決して珍しくありません。
仕事・退職金・給料への影響は?資格制限と差し押さえの真実
破産が原因で職を失うのではないかという不安も根強いですが、破産を理由とした解雇は労働契約法上、不当解雇にあたり無効と判断されます。原則として会社を辞める義務はありません。
ただし、一定の職業や公的資格には注意が必要です。破産手続開始決定から免責決定が確定するまでの数ヶ月間、法律上の「資格制限」を受ける職業が存在します。代表的なものは以下の通りです。
弁護士、公認会計士、税理士、司法書士、行政書士などの士業をはじめ、生命保険募集人、損害保険代理店、警備員、宅地建物取引士、建設業の許可を受ける役員などが該当します。これらの業務に就いている方は一時的に業務から外れるか休職を余儀なくされますが、免責許可の決定が確定すれば「復権」し、再び資格を使って働くことができます。一生資格を奪われるわけではありません。
また、将来受け取る退職金についても懸念されます。退職金は「賃金の後払い」という性質を持つ財産であるため、破産の時点で退職金見込額証明書を取得し、評価を行います。一般的に、退職までまだ年数がある場合は見込額の8分の1、退職間近であれば4分の1が財産価値として算出されます。この金額が20万円を超える場合、その差額分を破産財団に積み立てる必要がありますが、退職金制度そのものが消滅したり、全額没収されたりするわけではありません。
給料の差し押さえについても、自己破産の手続きを開始することで、借金の滞納による給料差し押さえ(強制執行)を中止・失効させることができます。借金取りに毎月の給料を削り取られる悪循環を法的にストップできるのは、破産手続きの大きなメリットの一つです。
家族にバレる?官報掲載のデメリットとブラックリスト期間の真実
「家族や職場に知られたくない」という心理は、債務者にとって最も切実なハードルです。
自己破産をすると、国の機関紙である「官報」に住所・氏名・破産手続きの決定日時が掲載されます。これが制度上のデメリットとして頻繁に挙げられますが、日常的に官報を隅々までチェックしている一般人は、金融業者や不動産の特殊な関係者を除けば皆無に近いのが実態です。官報掲載をきっかけに近所や同僚に破産が漏れる可能性は極めて低いと言えます。
ただし、同居している家族に完全に秘密のまま手続きを終えるのは容易ではありません。破産申立には世帯全体の収入証明(給与明細や源泉徴収票)、同居人の通帳コピーなどの書類提出を裁判所から求められるためです。書類準備の段階で家族の協力が必要になるケースが大半です。一方で、家族が連帯保証人になっていない限り、破産の法的な効力が家族に及ぶことはなく、配偶者の預貯金や子ども名義の学資保険が差し押さえられることも一切ありません。
信用情報機関に事故情報が登録される、いわゆる「ブラックリスト期間」については、約5年〜7年が目安です。CIC、JICC、全国銀行個人信用情報センター(KSC)に破産情報が載るため、この期間はクレジットカードの新規発行や各種ローン、分割払いの利用が制限されます。スマートフォンの端末代分割購入も難しくなりますが、デビットカードやプリペイドカード、家族カードなどは問題なく利用できるため、キャッシュレス社会においても工夫次第で十分に対応可能です。
失敗を防ぐ要点|免責不許可事由の罠と手続き費用の相場
自己破産のゴールは、単に破産を申し立てることではなく、借金の支払い義務を法的に免除してもらう「免責許可」を裁判所から勝ち取ることです。ここで立ちはだかるのが「免責不許可事由(めんせきふきょかじゆう)」の壁です。
借金の主な原因がパチンコや競馬などのギャンブル、分不相応なブランド品の爆買い、過度な課金ゲーム、FXや暗号資産の投機取引である場合、破産法上は免責が認められない規定になっています。また、財産を隠すために口座から現金を抜き取って隠匿したり、破産直前に特定の人にだけ借金を返済したりする行為(偏頗弁済)も重い違反と見なされます。
もっとも、実務においては、仮にギャンブル等の不許可事由があったとしても、反省の態度を示し、手続きに誠実に協力することで裁判官の裁量によって免責を認める「裁量免責(さいりょうめんせき)」が下されるケースが全体の大部分を占めています。最初から諦める必要はありませんが、弁護士などの専門家に真実を包み隠さず打ち明ける姿勢が不可欠です。
手続きに要する費用相場については、所有している財産の規模によって手続きが2つに分かれます。
めぼしい財産がなく調査も不要な「同時廃止事件」の場合、裁判所へ納める実費は1万〜2万円程度、弁護士費用の相場は30万〜40万円前後です。
一方、一定以上の財産がある場合や免責不許可事由の調査が必要な「管財事件(少額管財)」になると、管財人への引継予納金として最低20万円程度が裁判所費用として上乗せされ、弁護士費用と合わせて総額50万〜80万円程度が相場となります。
手元にお金がない状況でも、法テラスの民事法律扶助を利用した費用の立替制度や、法律事務所の分割払い制度を活用することで、初期費用を抑えて手続きを進める環境が整っています。
【自己破産 したら 何 を失う】に関するよくある質問(FAQ)
Q1:自己破産をすると年金の受給権や将来の受給額に影響はありますか?
A1:公的年金(国民年金・厚生年金)の受給権は法律で保護されているため、自己破産を理由に将来受け取る年金が減額されたり、支給を停止されたりすることは一切ありません。過去に未納期間がある場合は将来の受給額に影響しますが、破産手続きそのものが年金に不利益を及ぼす心配は不要です。
Q2:税金や健康保険料、養育費の滞納分も自己破産でゼロになりますか?
A2:免責許可が下りても帳消しにならない「非免責債権」に指定されているため、支払いは免除されません。住民税、所得税、国民健康保険料などの公租公課、子どもの養育費、故意や重過失による不法行為の損害賠償金などは、破産後も引き続き支払い義務が残ります。これらは自治体の窓口で個別に分納相談を行う必要があります。
Q3:パスポートの取得や海外旅行、引っ越しに法的な制限はかかりますか?
A3:パスポートを没収されたり、海外への出国が禁止されたりすることはありません。ただし、管財事件になった場合のみ、手続き期間中に限って長期の旅行や転居に裁判所の許可が必要となります。免責が確定して手続きがすべて終了した後は、居住や旅行の自由を縛る制限は一切解除されます。
まとめ:誤った恐怖を捨てて早期の経済的再建を目指す
「自己破産をしたら人生が終わる」「人間としての尊厳をすべて失う」という言説は、実態を知らない人々が抱く根拠のない先入観に過ぎません。
確かに、長年住み慣れたマイホームや一定の資産、クレジットカードの利便性は一時的に失われます。しかし、それと引き換えに手に入るのは、日々の督促電話に怯えることのない平穏な夜と、借金がゼロになったクリーンな未来です。生活必需品や99万円までの現金は手元に残り、明日から食べるものに困るような事態は法が断固として防いでくれます。
借金問題で最も危険なのは、恐怖から目を背けて多重債務を自転車操業で悪化させ、健康や大切な人間関係まで摩耗させてしまうことです。何を失い、何が残るのかという正確な知識を手に入れた今、必要以上に怯える理由はありません。生活再建の第一歩として、法テラスや弁護士・司法書士などの専門家への早期相談をおすすめします。 (出典: 自己破産 したら 何 を失う(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
