ライフプラン手当とは?給与天引きの罠と確定拠出年金の損得を徹底解剖
給与明細の支給欄に見慣れない「ライフプラン手当(またはライフプラン給付金)」という項目が記載され、疑問を抱いた経験はないでしょうか。「会社から支給されているのに、なぜか控除されている」「確定拠出年金と何が違うのか」といった戸惑いの声は、人事制度の改定が行われるたびに社内やSNSで噴出しています。
この手当は、従業員が「今すぐ現金で受け取るか」、それとも「将来の年金資産として運用に回すか」を自ら決める「選択制確定拠出年金(選択制企業型DC)」の原資として設計された制度です。目先の税金や社会保険料が浮くメリットばかりが強調されがちですが、実は将来受け取る公的年金の減少や、退職金計算の基本給引き下げといった見逃せないデメリットも存在します。2026年現在の法改正を踏まえ、制度の仕組みから受取時の損得、後悔しない選択基準まで詳しく検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:ライフプラン手当は「給与として現金受取」か「企業型DCの掛金として積立」かを自分で選べる仕組み。
- 要点2:DCに拠出すれば所得税・住民税・社会保険料が軽くなる反面、将来の厚生年金受取額や傷病手当金が減るトレードオフがある。
- 要点3:基本給の引き下げを伴う導入事例では退職金が減るリスクもあり、自身のライフステージに応じた慎重な損得計算が必須。
【仕組みを解剖】ライフプラン手当とは?給料から引かれる理由と確定拠出年金との関係
ライフプラン手当とは、企業が福利厚生や退職金制度の一環として支給する手当であり、従業員がその使い道を自由に選択できる制度です。一般的には「選択制確定拠出年金(選択制企業型DC)」とセットで導入されます。
給与明細において「支給」されたはずの手当が同額または一部「控除」されている理由は、従業員自身が手当の一部または全額を企業型DCの拠出金(掛金)として積み立てる選択をしたためです。給与から天引きされて専用口座に振り込まれ、投資信託や定期預金などで自ら運用を行います。
手当の処理方法は、大きく分けて次の2つのパターンが存在します。
- 全額または一部をDCに拠出する:掛金分は給与所得とみなされず、非課税扱いとなり社会保険料の算定基礎からも除外されます。
- 拠出せず全額を給料として受け取る:通常の基本給や諸手当と同様に給料に上乗せされ、所得税・住民税・社会保険料が課税・徴収されます。
企業が通常の企業型DCではなく選択制のライフプラン手当を導入する背景には、会社側の一律な掛金負担を抑えつつ、従業員に資産形成の選択肢を与えるという人事・コスト両面の狙いがあります。
【損得の決定的分岐点】税金・社会保険料への影響と将来の厚生年金受取額
ライフプラン手当を企業型DCに拠出した場合、最も直接的なメリットは所得税・住民税の軽減と社会保険料の削減です。掛金として拠出した分は「給与(標準報酬月額)」から差し引かれるため、課税対象額が小さくなります。
例えば、月額3万円(年間36万円)をライフプラン手当からDCへ拠出した場合、所得税率10%・住民税率10%の世帯であれば、年間で約7万2,000円の税負担が軽減されます。さらに健康保険料や厚生年金保険料の等級(標準報酬月額)が1〜2ランク下がれば、年間数万円単位で手取りの実質防衛につながります。
しかし、ここには看過できないトレードオフが隠されています。社会保険料の等級が下がるということは、将来受け取る厚生年金の給付額が目減りすることを意味します。
厚生労働省の年金額計算式に基づくと、月額掛金3万円(標準報酬月額が1等級下がる想定)を30年間継続して拠出した場合、将来受け取る老齢厚生年金の額は年間約6万円程度少なくなります。また、万が一の病気やケガの際に支給される「傷病手当金」や、育児休業中に支給される「育児休業給付金」も標準報酬月額をベースに計算されるため、いざという時の給付額が下がる点は必ず把握しておく必要があります。
【徹底比較】選択制確定拠出年金・マッチング拠出・現金受取の違い一覧
手当の運用方法を巡っては、通常の企業型DCで行われるマッチング拠出や、全額を現金で受け取って新NISA等で運用する方法と比較検討されるケースが目立ちます。それぞれの特徴と違いを一覧表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 選択制DC(手当から拠出) | 月額最大55,000円(他制度併用時は27,500円)まで全額所得控除・社会保険料算定外 | 月額10,000円〜30,000円程度で設定する企業が多数 | 現行の手取り削減と節税を最優先するなら強力だが、将来の年金減少リスクと要天秤 |
| マッチング拠出(会社掛金に上乗せ) | 会社拠出額と同額かつ上限枠内。掛金は所得控除だが社会保険料は下がらない | 会社掛金の多寡に依存(上限枠の制限あり) | 社会保険給付を削らずに所得控除と運用益非課税の恩恵だけを得られる手堅い選択肢 |
| 現金受取+新NISA運用 | 給与として全額課税・社会保険料控除後に自分で自由投資(年360万円枠) | 課税・社保負担で手取りは約75〜80%に減少 | 流動性が抜群でいつでも引き出し可能。教育費や住宅購入など中期資金に向く |
一般に知られていない盲点とネットの誤解|退職金の減少や途中解約のリスク
ネット上の掲示板やSNSでは「ライフプラン手当は会社が得をするだけの改悪制度だ」といった極端な意見が見受けられます。こうした批判が生まれる原因には、制度改定時の説明不足と構造上の盲点があります。
1. 基本給を削って手当を新設した場合の退職金リスク
給与体系の見直し時に「従来の基本給の一部を削ってライフプラン手当に看板を掛け替えた」企業では注意が必要です。多くの企業において、退職金の算定式は「退職時の基本給 × 勤続年数連動係数」となっています。基本給が減額されたまま勤続年数を重ねると、将来受け取れる退職金総額が数百万円単位で減少する事態が起こり得ます。
2. 60歳まで資金が完全ロックされる引き出し制限
一度確定拠出年金に拠出された掛金は、法律上の要件を満たさない限り60歳を迎えるまで原則として途中解約・引き出しができません。結婚、住宅購入、子どもの進学といった突発的なライフイベントで現金が必要になっても、DC口座のお金を取り崩すことは不可能です。「いつでも下ろせる預金」感覚で全額拠出に回してしまい、生活防衛資金が枯渇するケースが後を絶ちません。
【実態検証】利用者の生の声と現場目線で見えたリアル|評判とネットの反応
実際にライフプラン手当の選択を迫られた現場のビジネスパーソンは、どのような基準で判断を下しているのでしょうか。口コミや独自取材から浮かび上がった生の声を紹介します。
【拠出を選択した人の声(30代後半・IT企業勤務)】
「毎月2万5,000円を全額拠出に回しています。以前は給与口座にお金が残っていると使ってしまっていましたが、強制的に積み立てられて所得税と住民税が安くなるのは大きいです。運用益も非課税なので、長期投資のコア資産として重宝しています。」
【現金受取を選択した人の声(20代後半・メーカー勤務)】
「新婚で数年以内にマイホームの頭金が必要なため、全額を現金で受け取っています。60歳まで引き出せないのは20代の身としてはリスクが高すぎると感じました。浮いた手当は手元の新NISA口座に回し、いざとなれば解約できる柔軟性を優先しています。」
世代や家族構成、保有資産額によって評価は真っ二つに分かれています。手元の流動性を求める若手層からは慎重論が出る一方、税率の高いミドル・シニア層からは強力な節税ツールとして歓迎される傾向が鮮明です。
【プロの結論】ライフプラン手当を拠出すべき人・現金で受け取るべき人の条件
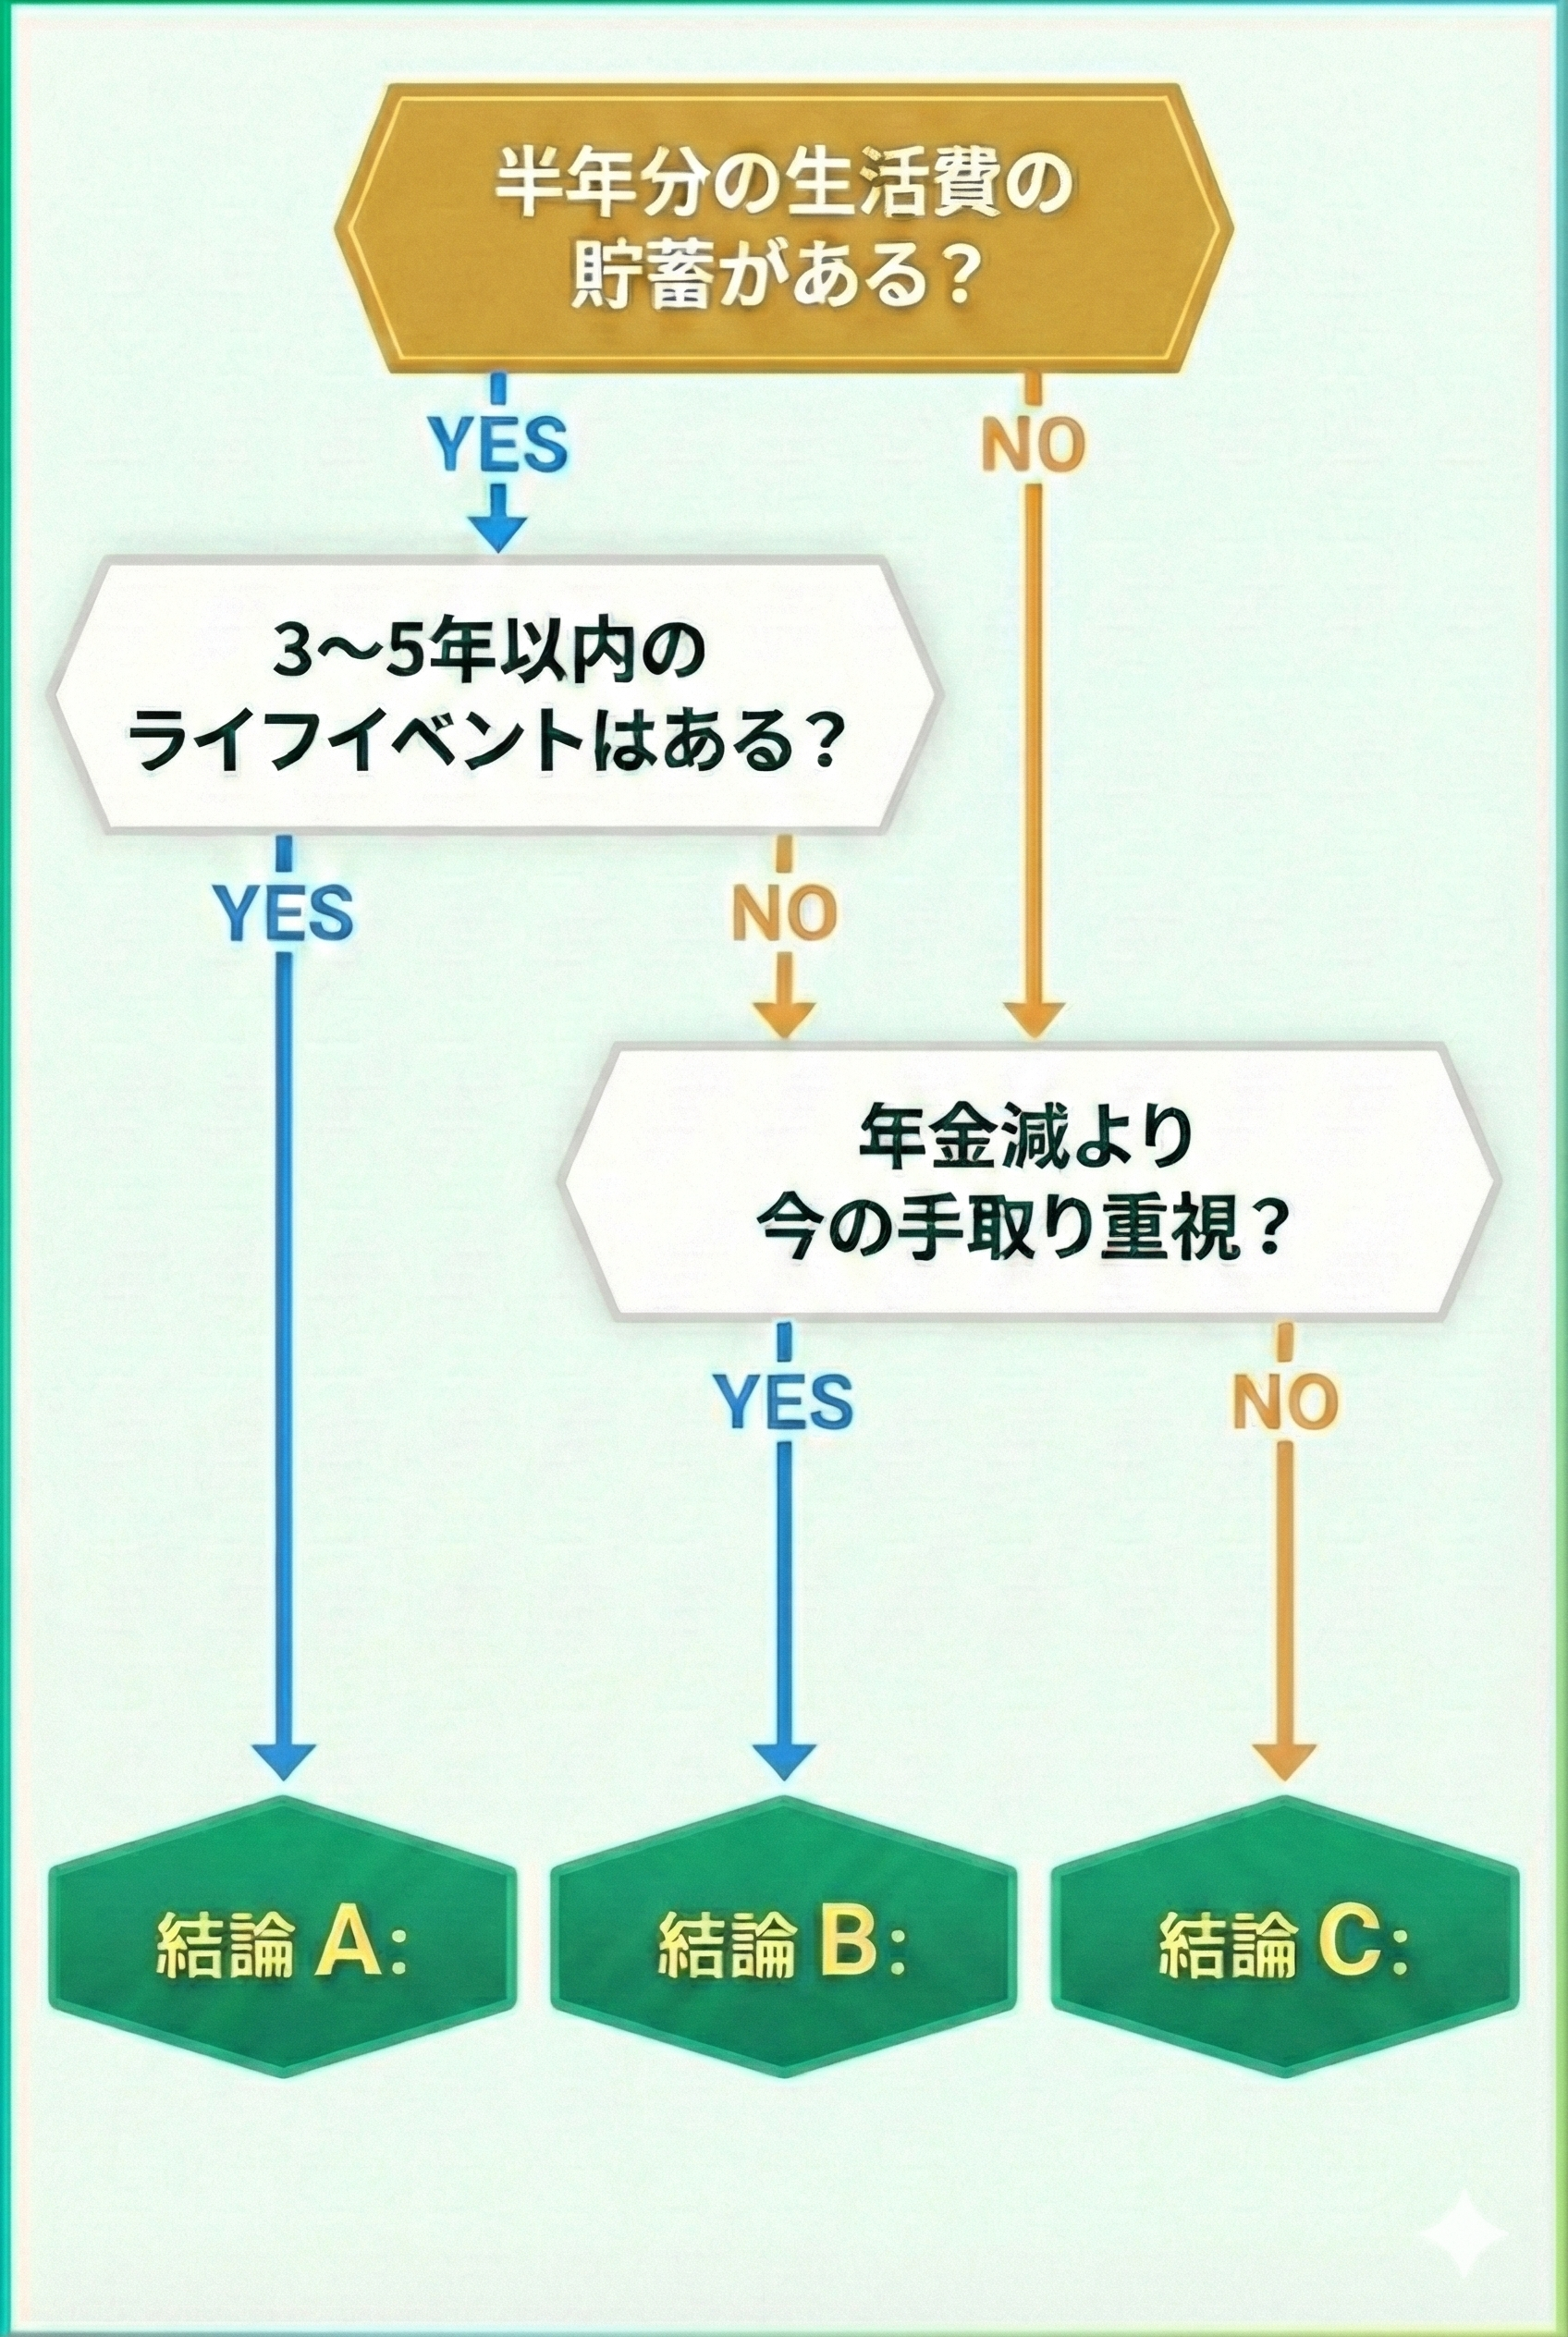
迷った場合は、以下のチェックリストを参考に自身の状況を整理してください。
- 企業型DCへ拠出すべき人:
- 生活防衛資金(生活費の半年〜1年分)が普通預金に確保できている
- 課税所得が高く、所得税・住民税の負担を少しでも減らしたい
- 退職金制度が基本給連動型ではなくポイント制や確定拠出型に移行済みである
- 現金受取を選ぶべき(または掛金を少額に抑えるべき)人:
- 5年以内に住宅購入、結婚、出産、教育費などの大型支出が控えている
- 現在の手取り額に余裕がなく、月々の生活資金を厚くしたい
- 傷病手当金や育児休業給付金を将来満額水準で受け取りたい
【ライフプラン手当とは】に関するよくある質問(FAQ)
Q1:ライフプラン手当の拠出額は途中で変更できますか?
A1:年1回または2回、各社が定める規約の変更受付期間であれば掛金額の変更(増額・減額・拠出停止)が可能です。年度ごとの家計状況やライフイベントに合わせて柔軟に見直すことができます。
Q2:転職や退職をした場合、積み立てた資金はどうなりますか?
A2:転職先に企業型DCがあればその口座へ移換され、制度がない場合や個人事業主・専業主婦等になる場合は個人型確定拠出年金(iDeCo)の口座へ移換手続きを行います。運用はそのまま継続できます。
Q3:ライフプラン手当を現金で受け取ると損になりますか?
A3:一概に損とは言えません。税制優遇は受けられませんが、その分将来の厚生年金受取額や傷病手当金などの社会保障給付水準が高く維持され、いつでも自由に使える流動性が手に入ります。
まとめ:今後の動向と失敗しないための判断基準
ライフプラン手当は、単なる手当の名称ではなく「資産形成の主導権が会社から個人へシフトした象徴」といえます。掛金拠出による税制メリットと、将来の社会保障給付の減少や流動性リスクは、いわば表裏一体の関係です。
「会社に勧められたから」「節税になると聞いたから」と安易に全額拠出を選ぶのではなく、現在の貯蓄残高や今後数年間のライフプランを丁寧に棚卸しした上で、自身にとって最適な配分割合を導き出す姿勢が求められます。制度の特性を正しく理解し、賢い資産形成の手段として活用していきましょう。 (出典: ライフ プラン 手当 と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
