銀行員の仕事内容とは?ノルマと激務の真相から年収・将来性まで徹底解説
日本銀行によるマイナス金利政策の解除以降、いわゆる「金利のある世界」が本格的に定着した2026年の金融業界。かつて安定したエリート職種の筆頭に挙げられた銀行員ですが、SNSや口コミサイトでは「終わらないノルマに追われる」「精神的に激務で離職率が高い」といった過酷な実態が囁かれる一方、依然として就職・転職市場では高い人気を維持しています。
実際の現場では何が起きているのか。伝統的な三大業務の枠組みから、生成AIの台頭に伴うDX推進、そして現場の行員が直面する泥臭い営業プレッシャーまで、現役行員への取材データや公的統計をもとに、銀行員のリアルな労働環境とキャリアの現在地を解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行の三大業務(預金・融資・為替)はデジタル化で激変し、事務処理中心からコンサルティングやソリューション提案営業へと役割がシフト。
- 要点2:「ノルマがきつい」「激務」という噂の背景には、単純な残業時間ではなく、目標項目の多角化と厳格なミスゼロ文化による精神的負荷が存在。
- 要点3:利上げ局面に伴う収益性改善とDX化により業界再編が加速しており、個人のポータブルスキルに応じたキャリアの二極化が顕著に。
【三大業務から紐解く】銀行員の仕事内容と役割の全体像
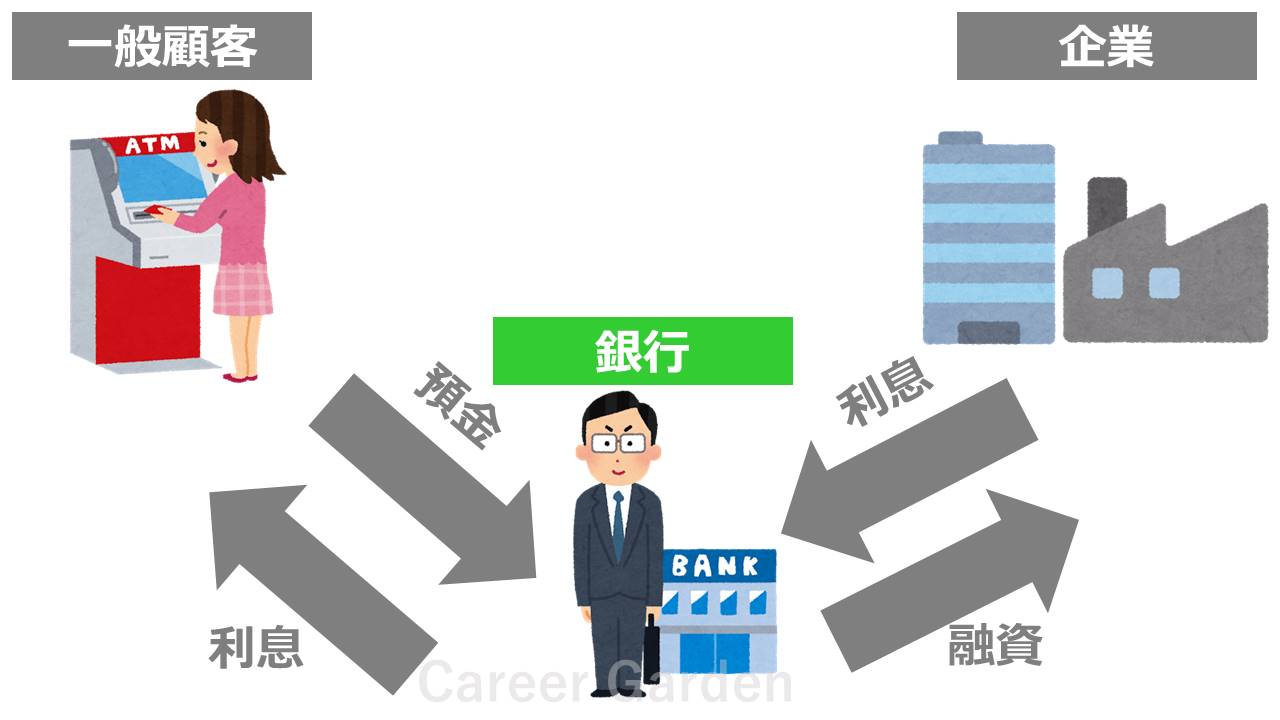
銀行の本質的な機能は、経済の血液である資金を循環させる「金融仲介機能」「信用創造機能」「決済機能」の3つに集約されます。現場の銀行員の仕事内容を整理する上でも、伝統的な三大業務である「預金」「融資」「為替」を理解することが欠かせません。
まず「預金業務」は、個人や法人から資金を預かる基本業務です。単に金銭を保管するだけでなく、普通預金・定期預金・外貨預金など多様なニーズに応じた口座管理を行います。続いて「融資業務」は、集めた預金を元手に企業への設備資金・運転資金、個人向けの住宅ローンなどを貸し出す中核業務です。企業の事業計画や返済能力を精緻に見極める審査能力が問われます。そして「為替業務」は、振込や送金、手形・小切手の決済など、現金を直接移動させずに資金の受け渡しを完了させるインフラ的役割を担います。
かつては事務を担う「一般職」と、渉外営業や融資審査を担う「総合職」で明確に線引きされていましたが、メガバンク各行が職種統合を進めた結果、現在では全行員に付加価値の高い営業提案や課題解決力が求められる構造へ移行しました。

噂の真偽を徹底検証|「ノルマがきつい」「激務」と言われる現場の実態
就活生や転職希望者が最も懸念する「ノルマ」と「激務」の真相について、現場の内部証言や働き方改革の進展状況から客観的に検証します。
銀行員窓口業務の実態|事務作業から資産運用相談への大転換
かつて銀行の店頭窓口(テラー)といえば、伝票の受け取りと正確な端末入力、出納確認が中心でした。しかし、インターネットバンキングの普及や税金収納の自動機移行により、ルーティン事務の比率は激減しています。
現在の銀行員窓口業務の実態は、実質的な「リテール営業の最前線」です。口座開設や住所変更で来店した顧客に対し、新NISAを契機とした投資信託や一時払終身保険、個人向け国債などの金融商品販売を提案するコンサルティング業務が主流となりました。15時の窓口シャッターが閉まった後も、翌日のアポイント準備や電話セールスに追われるのが日常風景となっています。
法人営業とノルマの真相|「目標」への言い換えと多角化するKPI
「銀行といえば厳しいノルマ」というイメージは根強く残っています。金融庁による顧客本位の業務運営(フィデューシャリー・デューティー)の要請に伴い、多くの金融機関で「ノルマ」という呼称は廃止され、「業績目標」や「総合評価KPI」という言葉に置き換えられました。
しかし、現場における法人営業とノルマの真相を探ると、プレッシャーの総量が減ったわけではありません。かつての「貸出金利回り」や「融資残高の積み上げ」だけでなく、現在では事業承継支援、M&A仲介手数料、ビジネスマッチング成約件数、さらには取引先従業員の預金口座獲得に至るまで、評価指標が細分化されています。経営者の深層課題に入り込む高いソリューション能力が求められるため、単なる金利競争よりも高度な精神的タフネスが必要とされます。
銀行員激務の噂と評判|労働時間短縮と「時間当たり生産性」の板挟み
労働環境のデータを見ると、銀行員激務の噂と評判には過去と現在で大きなギャップが存在します。メガバンクや主要地銀では、19時前の退行励行やPCログによる厳格な残業管理が定着しており、月間平均残業時間は20〜30時間程度に収まるケースが主流です。
一方で、残業が制限された結果として「所定時間内に過大な業務量をこなさなければならない」という時間対効果の圧迫感が生じています。さらに、1円の差異も許されない厳格な照合作業や、金融商品取引法に基づく多重チェックなど、極度の正確性を維持し続けなければならない心理的緊張感が、「数字以上の激務感」を生み出す根本原因となっています。
【職種別】銀行員1日のスケジュールと融資審査業務の流れ
実際の勤務実態をイメージするために、法人渉外(RM)の標準的な1日と、銀行の心臓部である融資審査のプロセスを可視化します。
法人担当者のリアルな1日
外回り中心の銀行員1日のスケジュールは、以下のように緻密な時間管理のもとで進行します。
08:20 出行・部内ミーティング:当日の日経平均・為替相場の確認、部内での重要案件共有。
09:00 融資稟議書の修正・決裁確認:融資審査部門からの差し戻し対応、金利交渉の稟議起案。
10:30 取引先訪問(1社目):製造業の中堅企業へ。新工場の設備投資資金に関するヒアリング。
12:00 外出先での昼食:移動中にスマートフォンで為替速報や社内メールをチェック。
13:30 取引先訪問(2社目):オーナー企業の事業承継相談。信託機能やM&Aスキームのプレゼン。
15:30 帰行・事務処理:日報作成、財務分析データの入力、担保評価の社内連携。
17:30 顧客への電話フォロー・翌日準備:訪問先への御礼と追加資料の送付手配。
18:45 退行:システム強制シャットダウン前に退出。資格試験の勉強へ。
融資審査業務の流れ|定量評価から定性判断まで
銀行の独自性を象徴する融資審査業務の流れは、厳格なプロセスに沿って執行されます。まず営業担当者が決算書3期分と事業計画書を回収し、財務データの入力を行います。その後、自己資本比率やキャッシュフローをスコアリングする「定量分析」と、経営者の資質や業界動向、技術力を評価する「定性分析」を組み合わせた稟議書を作成します。
支店長の決裁を経て、規定以上の融資額は本部の審査部へ送られます。審査部ではリスクシナリオの検証や回収可能性のストレステストが綿密に行われ、融資条件(金利、担保、コベナンツ)が確定します。審査の通過には、単なる数字の羅列ではなく「なぜこの企業に融資すべきか」を論理的に説明するドキュメンテーション能力が不可欠です。
【客観データ比較】メガバンクと地銀の違い・銀行員の年収と給与事情
就職や転職を検討する際、最も比較対象となるのが組織規模による待遇とミッションの違いです。厚生労働省の賃金構造基本統計調査や上場銀行各社の有価証券報告書から抽出した実態データを比較します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| メガバンクの平均年収 | 約850万〜1,150万円(平均年齢40.5歳) | 全産業平均:約460万円 | 30代前半の調査役昇格で年収1,000万円到達が一般的。業績賞与のウエイトが大きい。 |
| 地方銀行(第一地銀)の平均年収 | 約620万〜800万円(平均年齢39.2歳) | 地方主要企業の平均:約500万円 | 地域内では最高水準の給与体系。支店長クラスで年収1,000万〜1,200万円に到達。 |
| 業務の主軸とスケール | メガ:グローバル金融・大企業シンジケート 地銀:地域密着の中小企業支援・個人リテール | 案件規模:数十億〜数千億円(メガ) 案件規模:数百万〜数億円(地銀) | メガバンクと地銀の違いは、専門性の特化かジェネラリストとしての地域密着かに現れる。 |
| 昇進・出向リスク | 50歳前後の役職定年、関連会社・取引先への出向率が高い | 大手金融機関特有のピラミッド構造 | 出向に伴い年収が20〜40%程度低下するケースが多く、生涯賃金の設計には注意が必要。 |
銀行員の年収と給与事情を俯瞰すると、若手のうちは他業種と大きな差がないものの、30代前後の役職昇格を機にベース給が急上昇する構造となっています。ただし、50代以降の出向や役職定年を前提としたライフプランニングが不可欠です。
一般に知られていない盲点とネットの誤解|将来性とDX化の本質
インターネット上では「AIの進化によって銀行員は不要になる」「銀行業界は斜陽産業」といった極端な論調が散見されます。しかし、2026年最新の銀行業界動向を踏まえると、単純な悲観論は事実と異なります。
確かに、定型的な融資審査や伝票処理、マネー・ローンダリング対策のモニタリング業務は生成AIやRPAへの移行が完了しつつあります。これにより、バックオフィス要員の削減や店舗統廃合が進んでいるのは紛れもない事実です。
しかし、銀行員の将来性とDX化の真実は「人員削減」ではなく「業務の高度化」にあります。日銀の利上げにより本業の資金利益(預貸金利ざや)が回復したことで、各行は投資余力を獲得しました。その結果、テクノロジーで浮いたリソースを「企業の脱炭素・GX支援」「スタートアップ育成」「事業再生」といった高度な経営コンサルティングへと再配置しています。AIを使いこなしながら顧客の経営課題に伴走できる人材にとっては、むしろ存在価値が高まるフェーズを迎えています。

銀行からの転職先とキャリア市場でのリアルな評価
終身雇用の前提が崩れた現在、銀行で培ったスキルセットが他業界でどのように評価されるのか、出口戦略の把握が極めて重要です。
銀行員が持つ3大ポータブルスキル
転職市場において、銀行出身者は以下の強みを持つと評価されます。
- 財務分析・決算書読解能力:企業の強みと破綻リスクを数値から瞬時に見抜くリテラシー。
- 厳格な規律とコンプライアンス意識:情報漏洩や不正を絶対に許さない業務遂行の誠実さ。
- 経営層への対面折衝力:オーナー経営者の懐に飛び込み、信頼関係を構築する高いコミュニケーション能力。
主な転職先とキャリアパス
銀行からの転職先とキャリアとして代表的な業界は多岐にわたります。中堅企業の財務部長やベンチャー企業のCFO(最高財務責任者)への転身、M&A仲介企業や経営コンサルティングファーム、さらにはフィンテック企業の事業開発(BizDev)など、財務知見を武器にしたポジションで引く手あまたの状況が続いています。
【プロの結論】銀行員に向いている人の特徴・慎重になるべき人の判断基準
組織社会学およびキャリア心理学の知見から見ると、銀行という組織は「極めて強い官僚制と規範性」を持った特殊な環境です。したがって、個人のパーソナリティと組織文化の適合性が精神的健康を大きく左右します。
【銀行員に向いている人の特徴】
- ミスを未然に防ぐ慎重さと几帳面さ:細かい数字の確認や規則の遵守にストレスを感じない人。
- 泥臭い人間関係を築ける人:論理だけでなく、誠意や礼節を尽くして顧客の信頼を勝ち取れる人。
- 継続的な自己研鑽ができる人:証券外務員、ファイナンシャル・プランナー(FP)、簿記、宅建など、入行後も資格取得を苦にしない人。
【慎重になるべき人の判断基準】
- 裁量権や自由度を最優先したい人:稟議承認プロセスや社内ルールに強いフラストレーションを抱える傾向があります。
- 失敗から学ぶアジャイル型の思考を持つ人:「減点方式」の評価カルチャーが残る組織では、心理的負担が過剰になる恐れがあります。
- 他者との心理的バウンダリー(境界線)を引けない人:顧客の経営危機や理不尽な要求に対して過剰に共感し、感情労働で燃え尽きる(バーンアウトする)リスクがあります。
【銀行 員 仕事 内容】に関するよくある質問(FAQ)
Q1:銀行員になるために文系・理系は関係ありますか?
A1:専攻は一切関係ありません。経済・法学などの文系出身者が多数派を占めていますが、近年ではデータ分析やリスク計量モデルの構築、サイバーセキュリティの観点から理系人材の採用が積極的に強化されています。
Q2:窓口業務の一般職でもノルマは課されますか?
A2:厳密な「個人必達ノルマ」という形式を取らない場合でも、店舗ごとの「資産運用商品(投信・保険)の販売目標」が割り振られ、窓口担当者にも一定の獲得貢献が求められるのが一般的です。
Q3:入行前に取っておくべき資格はありますか?
A3:内定期間中に「日商簿記3級〜2級」および「証券外務員一種」の取得を義務付ける銀行が大半です。FP2級や宅地建物取引士を取得しておくと、配属後の実務や自己研鑽のスタートダッシュで大きなアドバンテージとなります。
Q4:メガバンクと地方銀行ではどちらを選ぶべきですか?
A4:勤務地と業務スケールを軸に判断すべきです。国内外の大規模プロジェクトやグローバル案件、高水準の年収を重視するならメガバンクが適しています。一方、転居を伴う転勤を避け、特定の地域社会や地元中小企業の支援に密着したい場合は第一地方銀行が有力な選択肢となります。
まとめ:激動の金融業界で確固たるキャリアを築くために
2026年現在の銀行員の仕事内容は、かつての「お金を預かり、貸し出す」という定型的な金融仲介から、企業の事業変革や個人の資産寿命延伸を支援する高度なソリューション提供へと劇的に進化しています。
ミスが許されない厳格な組織規範や多角化するKPIプレッシャーという厳しさがある一方、培われる財務分析力と対人折衝力は、どの業界でも通用する強固なポータブルスキルです。ネット上の噂に惑わされることなく、自身の適性とキャリアゴールを見極めた上で挑戦することが後悔のない進路選択につながります。 (出典: 銀行 員 仕事 内容(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
