借り上げ社宅とは?住宅手当との違いや劇的な手取り節税効果の真相
物価高と社会保険料の負担増が家計を圧迫し続ける2026年、働く個人の可処分所得を守る切り札として「借り上げ社宅」が熱い視線を集めています。人事院の公表データによると、従業員数500人以上の企業では実に72.1%が社宅制度を導入しており、いまや優秀な人材を惹きつける福利厚生のスタンダードとして定着しました。
しかし、同じ「住居費の補助」でありながら、毎月の給与に上乗せされる住宅手当と借り上げ社宅では、最終的な手取り額に年間十数万円から数十万円もの格差が生じる事実を知らないビジネスパーソンは少なくありません。税務上の仕組みからトラブルの火種になりがちな退職時のルールまで、現場の取材データを交えてその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:借り上げ社宅は会社が賃貸契約を結び社員に転貸する仕組みであり、給与額面を増やさずに住居費を削減できるため課税対象額を直接圧縮できる。
- 要点2:国税庁が定める「賃貸料相当額」を自己負担することで現物給与課税を回避し、所得税・住民税・社会保険料の三重の負担軽減を実現する。
- 要点3:固定資産を抱える社有社宅に比べて企業側のリスクが低く、導入企業が増加している一方、退職時の退去猶予や敷金精算を巡るトラブルには厳重な注意が必要である。
【徹底解剖】借り上げ社宅とは?一般の住宅手当と何が違うのか
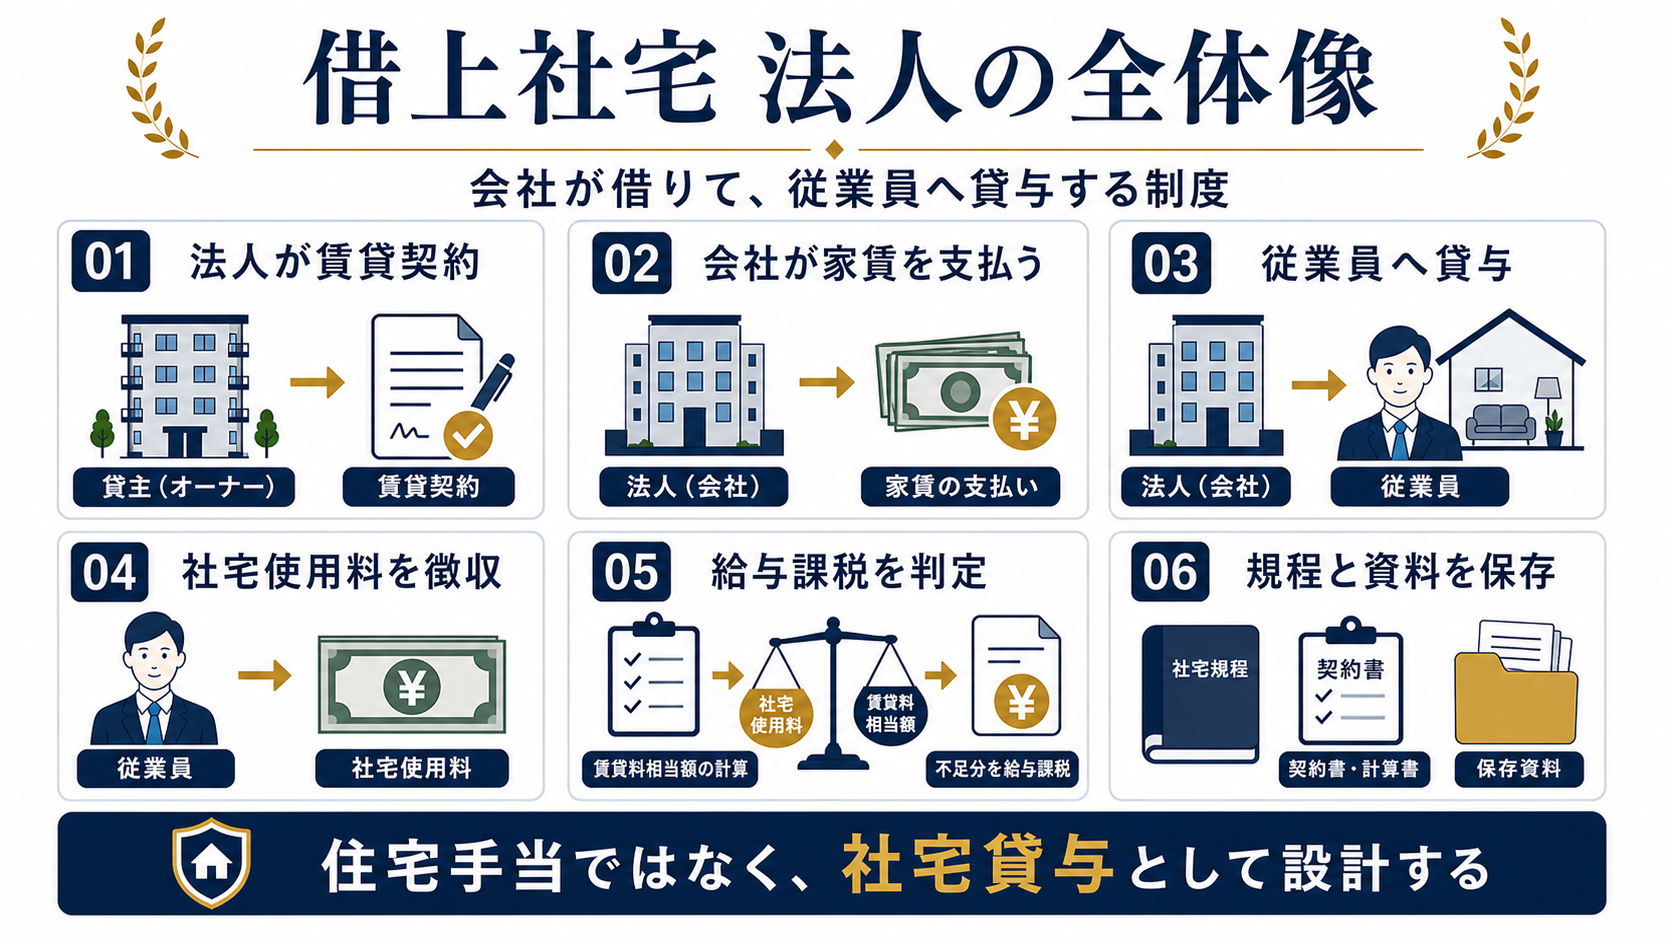
借り上げ社宅とは、企業が民間の不動産オーナーや管理会社と法人名義で賃貸借契約を結び、その物件を従業員に社宅として貸与(転貸)する制度を指します。自社で土地や建物を保有・管理する従来の「社有社宅」とは異なり、民間の賃貸マンションやアパートを活用する点が最大の特徴です。
給与明細に「住宅手当」として毎月一定額が支給される形式と何が決定的に違うのか。その答えは、賃貸契約の契約名義人とお金の流れにあります。
住宅手当の場合、賃貸契約を結ぶのは従業員本人です。会社は給与の一部として現金を手当名目で上乗せ支給し、従業員は給与の中から家賃全額を家主へ支払います。一見すると手厚い支援に見えますが、税法上、住宅手当は「給与(課税所得)」として扱われます。つまり、手当が支給された分だけ額面給与が跳ね上がり、連動して所得税や住民税、さらには社会保険料の徴収額まで膨れ上がってしまうのです。
これに対し、借り上げ社宅では会社が家主へ直接家賃を支払い、規定に基づいた従業員負担分(家賃の一部)を給与から「天引き」します。給与に現金が上乗せされるのではなく、むしろ名目上の額面給与を低く抑えたまま住居を現物提供される形となるため、社会保険料や税金の算定ベースそのものが圧縮されます。これが、住宅手当との違いと選ばれる理由の根幹にあります。
【数値検証】なぜ手取り額が劇的に変わるのか|社会保険料と税金の削減シミュレーション
借り上げ社宅がもたらす最大の恩恵は、手取りが増える節税効果の仕組みに集約されます。給与明細の表面的な金額だけを見ていると「住宅手当で月額5万円もらったほうが収入が増えている」と錯覚しがちですが、実際の手取りをシミュレーションすると真逆の結果が浮き彫りになります。
会社員にとって重い足枷となっているのが、健康保険や厚生年金保険料を算出する基準となる「標準報酬月額」の存在です。住宅手当を受け取ると標準報酬月額の等級が上がり、毎月差し引かれる社会保険料が確実に増額されます。一方、借り上げ社宅であれば、家賃補助分は最初から給与総額に含まれません。この社会保険料や所得税の軽減効果が、年間の手取り額に決定的な格差を生み出します。
| 項目 | 住宅手当(家賃補助4万円支給) | 借り上げ社宅(自己負担4万円天引き) | 編集部の見解・実質格差 |
|---|---|---|---|
| 基本給/額面給与 | 340,000円(手当込) | 300,000円 | 社宅利用時は課税対象の額面が抑えられる |
| 社会保険料(概算) | 約51,000円 | 約45,000円 | 月約6,000円の保険料負担が軽減 |
| 所得税・住民税(概算) | 約25,000円 | 約19,000円 | 課税所得縮小で月約6,000円減税 |
| 家賃の支払い方法 | 手取りから自分で8万円支払い | 自己負担4万円を給与天引き | 個人口座からの家賃引き落としが不要 |
| 最終手元に残る可処分所得 | 約184,000円 | 約196,000円 | 年間約144,000円の手取り増 |
同じ物件(家賃8万円)に住み、会社から同じ4万円分の支援を受けているにもかかわらず、年間で約14万円以上の可処分所得差が生まれます。さらに、会社側にとっても社会保険料の労使折半負担が軽減されるため、双方にとって経済的合理性が極めて高い制度設計となっています。
【税務の裏側】国税庁が定める家賃評価基準の真相と賃貸料相当額の計算規定
会社が家賃を全額負担して社員を無料で住まわせれば、手取りはさらに増えるように思えます。しかし、そこには税務署の厳しい監視が入ります。無償または極端に低い家賃で社宅を提供すると、会社が肩代わりした家賃相当分が「現物給与」とみなされ、結局は課税対象になってしまうのです。
この現物給与課税を回避するための絶対防衛ラインこそが、国税庁が定める家賃評価基準の真相、すなわち「賃貸料相当額」です。従業員向け社宅(小規模住宅)の場合、賃貸料相当額の計算方法と規定は所得税法基本通達により以下のように厳格に定められています。
【小規模住宅における賃貸料相当額の算出基準】
次の(1)から(3)の合計額が「賃貸料相当額」となる:
(1) (その年度の建物の固定資産税の課税標準額)× 0.2%
(2) 12円 × (その建物の総床面積㎡ / 3.3㎡)
(3) (その年度の敷地の固定資産税の課税標準額)× 0.22%
※小規模住宅の定義:建物の耐用年数が30年以下の場合は床面積132㎡以下、耐用年数が30年を超える鉄筋コンクリート造等の場合は床面積99㎡以下(マンション等の区分所有は共用部按分を含む)。
固定資産税の課税標準額を基準に計算された賃貸料相当額は、実際の市場家賃相場に比べて大幅に低く、通常は実勢家賃の10%〜20%程度にとどまります。国税庁の規定では、「計算された賃貸料相当額の50%以上」を従業員から毎月徴収していれば、残りの家賃を会社が負担しても給与として課税されません。
初期費用に関する敷金礼金や更新料の経費計上ルールも知っておくべきポイントです。法人名義契約の場合、返還されない礼金や更新料、仲介手数料は会社の損金(経費)として処理され、敷金や保証金などの預け金は資産として計上されます。個人が自腹で数十万円を用意する必要がなくなる点も、従業員にとって絶大なメリットといえます。
ただし、役員社宅と従業員社宅の条件の違いには細心の注意を払わなければなりません。役員の場合、経営者自身への利益供与を防ぐ目的から基準が厳格化されており、小規模住宅以外の一般社宅では固定資産税評価額ベースではなく「会社が支払う実勢家賃の50%相当額」または複雑な計算式による高額な負担割合が求められます。床面積240㎡超やプール付きといった「豪華社宅」に該当した場合は、実際の家賃全額を自己負担しなければ経費計上が否認される構造になっています。
【2026年最新動向】社有社宅と借り上げ社宅の比較から見えた企業の思惑
高度経済成長期からバブル期にかけて、日本企業のステータスシンボルだったのが自社ビルや自前の団地を保有する「社有社宅」でした。しかし、2026年の現在において社有社宅を新規建設する企業は稀です。企業がこぞって借り上げ社宅へ舵を切った背景には、財務戦略と労働市場の大きな構造転換があります。
社有社宅と借り上げ社宅の比較を行うと、企業経営におけるリスクの違いが一目瞭然となります。
- 固定資産保有リスクの排除:社有社宅は老朽化に伴う修繕費、固定資産税、建替え費用のリスクを会社が永続的に背負います。借り上げ社宅であれば、必要な戸数を賃借するだけで資産のオフバランス化が図れます。
- 管理・維持コストの削減:社有社宅の管理人配置や住民同士のトラブル対応といった総務部門の負担を、外部の賃貸管理会社へ実質的にアウトソースできます。
- 雇用の流動化への対応:人員の増減や拠点統廃合が発生した場合、社有社宅は容易に売却・処分できませんが、借り上げ社宅なら賃貸契約の解約で柔軟に対応できます。
さらに、2026年最新の税制改正と社宅ルールの議論においても、企業の賃上げ努力を評価する税制優遇と並行して、福利厚生を通じた実質的な生活支援(手取り確保)への関心が集まっています。給与計算クラウドサービスの普及によって、複雑だった固定資産税評価額の確認や賃貸料相当額の算定業務が自動化され、中小企業でも導入障壁が劇的に下がったことが普及に拍車をかけています。
【実態検証】社宅制度導入企業の評判とネットの反応|退職時の解約トラブル
制度としては完璧に見える借り上げ社宅ですが、実際に利用している現場の社員からはどのような声が上がっているのでしょうか。SNSや転職口コミサイトのリアルな評判を検証すると、光と影の両面が浮き彫りになります。
社宅制度導入企業の評判とネットの反応を分析すると、ポジティブな意見としては「実質家賃1〜2万円で駅近の新築マンションに住める」「浮いた住居費を全額新NISAに回せるため資産形成のスピードが別次元」といった手取り直結の経済効果を絶賛する声が大多数を占めます。
一方で、見過ごせないのが深刻なトラブルの事例です。特に顕著なのが、途中退職時の解約トラブルと経緯を巡る摩擦です。
【現場から寄せられたトラブルの実態証言】
「転職が決まった瞬間、会社から『退職日までに退去するか、個人名義へ変更してほしい』と通告された。管理会社に名義変更を申し入れたところ、新規契約扱いとなり敷金・礼金・仲介手数料で約40万円の請求が発生。退去するにも次の引っ越し先を探す時間がなく、退職直前に極度のパニックに陥った」(30代・IT企業元社員)
借り上げ社宅は会社の法人契約であるため、雇用契約が終了した時点で住み続ける権利(居住権)の法的根拠が揺らぎます。社宅規程に「退職時は速やかに明け渡すこと」と明記されている場合、退職日の翌日から不法占拠状態になりかねません。個人名義への契約切り替えを家主が認めてくれないケースや、入居時に免除されていた原状回復費用を退職時に一括請求されて会社と揉める事例が後を絶ちません。
加えて、「会社が指定した築古物件から選ばなければならず間取りの自由度がない」「家賃上限が低すぎてファミリー層には手狭」といった物件選定における不満も根強く存在します。これら借り上げ社宅のメリットとデメリット詳細まとめを事前に把握しておくことが、制度利用時の必須条件となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
借り上げ社宅という制度は、個人のキャリア設計やライフステージによって「劇的な資産形成の武器」にもなれば、「身動きを封じる足枷」にもなり得ます。会社が住居の生殺与奪の権を握るという構図は、ある種の心理的従属を生み出すリスクを孕んでいるからです。
制度を最大限に活用できる人と、利用に慎重になるべき人の決定的な境界線を提示します。
借り上げ社宅を積極的に選ぶべき人
- 20代〜30代前半の単身・若手社員:給与水準が発展途上にある時期に住居費を極小化し、可処分所得を投資や自己研鑽に集中配分できる恩恵が極めて大きい。
- 転勤が頻繁に発生する職種:引越し費用や賃貸契約の初期費用を会社が負担・代行してくれるため、生活基盤の再構築に伴う金銭的・心理的負担を大幅に減らせる。
- 同一企業での長期勤続を前提としている人:退職に伴う立ち退きリスクを考慮する必要が薄く、低廉な自己負担で手取り額を長期にわたって最大化できる。
借り上げ社宅の利用に慎重になるべき人
- 1〜2年以内の転職や独立を計画している人:退職と同時に住まいを失うリスクや、個人名義切り替え時の多額の初期費用負担が重くのしかかる。
- 住環境やインテリアに独自の強いこだわりがある人:会社の賃貸規程(専有面積、築年数、家賃上限、ペット不可などの制限)に縛られ、ライフスタイルの満足度が低下しやすい。
- 近いうちに住宅購入を視野に入れている人:借り上げ社宅で標準報酬月額が圧縮されていると、住宅ローン審査において「年収に対する借入可能枠」が本来の稼ぎよりも低く見積もられる場合がある。
【借り上げ社宅とは】に関するよくある質問(FAQ)
Q1:自分で探してきた民間の賃貸物件を、会社名義で借り上げ社宅にしてもらうことは可能ですか?
A1:企業の社宅管理規程によって対応が分かれます。「借上社宅制度(フリーレント方式)」を採用している企業であれば、会社が定めた上限家賃や構造基準(RC造など)の範囲内において、従業員が自由に選んだ物件を法人契約してくれるケースが増加しています。ただし、指定の仲介不動産会社を通すことが条件づけられている場合が多いため、内見前に人事・総務部門への規程確認が必須です。
Q2:会社に支払う自己負担額が賃貸料相当額を下回っていた場合、どうなりますか?
A2:自己負担額が賃貸料相当額の50%未満である場合、会社が負担している家賃全額、または賃貸料相当額との差額が従業員の「給料(現物給与)」とみなされます。その結果、過去に遡って所得税・住民税が追徴課税され、社会保険料の修正申告が必要になるという重大な税務リスクを招きます。
Q3:社宅に住みながら将来のマイホーム購入資金を貯める際の注意点はありますか?
A3:最大の注意点は「額面年収の見かけの低さ」です。借り上げ社宅によって手取りは増えますが、源泉徴収票に記載される支払金額(額面給与)は低くなります。銀行の住宅ローン事前審査では源泉徴収票の額面年収を基準に借入限度額を算出するため、借入希望額を満たせないリスクがあります。審査時には社宅制度の利用による控除であることを金融機関に丁寧に説明する資料を用意すると安心です。
まとめ:今後の動向と失敗しないための判断基準
物価高が家計を直撃する時代において、借り上げ社宅は単なる福利厚生を超え、合法的に税金や社会保険料の負担を抑えて手取りを押し上げる「極めて強力な防衛手段」です。住宅手当のように額面を増やして課税される非効率を避け、実質的な手元資金を厚くできる優位性は揺らぎません。
しかし、その果実を享受する代償として、住まいの決定権や退職時の自由度を一定程度会社に委ねることになります。会社の社宅規程を細部まで精読し、賃貸料相当額の算定基準や退去時のルールを完全に把握したうえで、自らのライフプランと照らし合わせて賢明な選択を下すことが求められます。 (出典: 借り上げ 社宅 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
