夫婦の共通口座おすすめ銀行は?共同名義の罠と生活費管理術【2026】
結婚や同棲をきっかけに直面するのが、家賃や食費、光熱費といった「毎月の生活費をどう管理するか」というお金のオペレーションです。多くのカップルが「2人の共通口座を1つ作って、そこから引き落とせばスムーズなのでは」と考えますが、実際に金融機関へ足を運ぶと意外な現実に直面します。
生活費の不透明さは夫婦間のすれ違いを生む最大の要因の一つ。キャッシュレス化とネット銀行の機能が高度化した2026年現在、どの銀行を選び、どのように口座を設計するのが最も合理的で損をしない選択なのか。法的な制約から税務リスク、具体的なおすすめ銀行まで、家計管理の最前線を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の法律上「夫婦の共同名義口座」は開設不可。代理人カードや共有機能を使った運用が必須。
- 要点2:住信SBIネット銀行や三井住友銀行Oliveなど、自動振込や家族カードに強い銀行が最適解。
- 要点3:生活費の余剰金を一方の名義口座に貯め込みすぎると「贈与税」の課税対象になるリスクがある。
【真相解明】日本の銀行で「夫婦共同名義口座」が作れない理由と法的な壁
欧米の金融機関では一般的な「Joint Account(共同名義口座)」ですが、結論から言うと日本の銀行では夫婦連名での口座開設が認められていません。これには明確な法的・制度的な背景が存在します。
最大の要因は、「犯罪による収益の移転防止に関する法律(犯罪収益移転防止法)」に基づく厳格な本人確認義務です。マネーロンダリングや不正利用を防ぐため、日本の金融機関は「1口座につき名義人は1人の自然人」に限定する原則を徹底しています。名義を共有すると、万が一不正送金やトラブルが発生した際の責任の所在が曖昧になってしまうためです。
さらに民法上の「財産の帰属問題」も絡みます。名義人の一方が亡くなった際、口座残高は遺産分割協議の対象として凍結されます。もし共同名義を認めてしまうと、預金のうち何割が被相続人の資産で何割が配偶者の資産なのかを客観的に証明できず、相続手続きが極めて煩雑化してしまうのです。
そのため、現代の家計管理においては「どちらか一方の名義で専用口座を開設し、代理人カードや連携サービスを駆使して疑似的な共通口座を作り出す」というアプローチが標準的な正解となっています。
2枚持ちで生活費が劇的に整う!代理人カード対応のおすすめ銀行比較
疑似的な共通口座を運用する上で最も実用的なのが「代理人カード(家族カード・代理人キャッシュカード)」の発行です。名義人本人の口座に対して、生計を一にする配偶者用のカードをもう1枚追加発行することで、2人それぞれが自由に現金の入出金を行えるようになります。
大手メガバンクや一部の地方銀行、ゆうちょ銀行ではこの代理人カードの発行が標準対応しています。
- 三菱UFJ銀行:窓口やアプリから手続き可能で、全国の支店網と提携ATMの多さが強み。名義人と同一名字・同居の配偶者であれば手数料無料で代理人カードが発行できます。
- 三井住友銀行:Oliveアカウントの誕生以降、家族での口座共有機能が大幅に進化。デジタル管理との親和性が非常に高い仕様です。
- ゆうちょ銀行:全国津々浦々にATMがあり、転勤族の共働き世帯でも安心。代理人カードの発行手続きも窓口で定型化されています。
ただし、代理人カードは「実店舗を持つ伝統的な銀行」が中心であり、純粋なネット銀行では取り扱いが限定されるケースがある点には注意が必要です。日々の生活圏で利用しやすいATMの有無と合わせて選定するのが賢いアプローチです。
【2026年最新】共働き夫婦の家計管理におすすめのネット銀行・メガバンク
自動化による手間の削減とポイント還元を重視するなら、ネット銀行や新世代の金融プラットフォームを活用するのがベストです。現在、家計管理の効率化で圧倒的な支持を集めている金融機関を厳選して紹介します。
1. 住信SBIネット銀行:自動化の最高峰と「目的別口座」
家計の自動操縦を目指す共働き夫婦にとって、住信SBIネット銀行は最も有力な候補です。
- 定額自動入金サービス:夫婦それぞれの給与口座から、毎月決まった金額を手数料無料で自動引き落とし、共通口座へ集約可能。
- 定額自動振込機能:家賃や固定費の支払いを完全自動化。スマートプログラムのランクに応じて月数回〜十数回の振込手数料が無料になります。
- 目的別口座:1つの代表口座の中に「生活費」「旅行積立」「将来の教育費」といった仮想の専用ボックスを最大10個まで作成可能。家計と貯蓄の境界線を視覚的に整理できます。
2. 三井住友銀行「Olive」:家族カード×高還元Vポイント
キャッシュレス派のカップルに強く推奨されるのが三井住友銀行の「Olive(オリーブ)」です。Oliveフレキシブルペイでは家族カードの発行が可能となっており、1つの引き落とし口座に対して夫婦それぞれが決済カードを所持できます。
対象のコンビニや飲食店、スーパー等での決済で高還元率のVポイントが貯まり、家計の固定費支払いをまとめるだけで年間のポイント還元額が跳ね上がります。アプリ上でデビット・クレジット・ポイント払いを瞬時に切り替えられる利便性も抜群です。
3. 楽天銀行:楽天経済圏ユーザーの鉄板管理
楽天市場や楽天カードを日常的に使う世帯なら楽天銀行の活用がスムーズです。ハッピープログラムによる他行振込手数料の無料枠に加え、給与受取口座の指定でポイントが日常的に蓄積。楽天カードの家族カードを共通の生活費決済用として設定すれば、ポイントを一括集約しながら明細も一目瞭然になります。
知らないと税務署から指摘?夫婦共通口座に潜む「贈与税」の注意点と対策
共通口座を運用する際、多くの人が見落としがちな盲点が「贈与税」の落とし穴です。夫婦間であっても、年間110万円(基礎控除額)を超える財産の移動には原則として贈与税が課されます。
国税庁の指針において、「通常必要と認められる日常生活費や教育費」に充てるための送金は非課税と定められています。つまり、毎月20万円を共通口座に入金し、その月のうちに家賃や食費として全額消費されている限り、贈与税が発生することはありません。
⚠️ 税務署に指摘されやすい危険なパターン:
- 生活費の余剰金を一方の名義で貯蓄・投資する:夫の収入から共通口座へ多めに入金し、残った余剰金で妻名義の株式投資信託や定期預金を積み立てている場合、実質的な財産の贈与とみなされるリスクがあります。
- 高額な不動産頭金を一方の共通口座から拠出する:共通口座に貯めた資金を住宅購入の頭金に充てる際、出資割合と所有権の登記割合が一致していないと贈与税の対象になります。
対策としては、「生活費口座は毎月使い切る(あるいは数ヶ月分のバッファに留める)」「貯蓄や資産形成は各自の名義口座で明確に分けて行う」という運用ルールを徹底することが肝要です。
夫婦別口座か共通口座か?生活費の分担割合とへそくり貯金の上手な設計
夫婦でお金を管理する方式は、大きく分けて3つのパターンが存在します。それぞれの特徴を把握し、2人の働き方に合った比率を設定しましょう。
| 管理方式 | 特徴・メリット | 向いている世帯 |
|---|---|---|
| 共通口座一括拠出型 | 収入に応じた定額を共通口座に入れ、残りを各自の自由金(へそくり・自己投資)とする。不公平感が最も少ない。 | 共働き正社員世帯、収入差がある夫婦 |
| 項目別負担型 | 夫が家賃・光熱費、妻が食費・日用品を担当。口座開設の手間がないが、負担の偏りが発生しやすい。 | 生活費の把握が得意なカップル |
| 全額一元化型 | 全収入を1つの口座にまとめ、2人ともお小遣い制にする。貯蓄スピードは最速だが自由度が低い。 | 片働き世帯、早期に頭金を貯めたい世帯 |
特に共働き世帯では「折半型」または「収入傾斜型(収入比が6:4なら負担も6:4)」で共通口座へ定額を入金する方式が、最もストレスなく継続できます。残った個人資金は個人のプライベート口座で自由に使えるため、健全な「へそくり・個人貯金」として精神的ゆとりを担保できます。
アプリ連携とデビットカード活用で完全自動化!ストレスゼロの支出管理術
口座の選定と並行して導入したいのが、家計簿アプリとデビットカード・家族カードの連携です。
共通口座直結のブランドデビットカードを2枚作成するか、クレジットカードの家族カードを発行し、スーパーやドラッグストアでの日々の決済をすべてこのカードに集約します。現金払いをゼロに近づけることで、レシートの手動入力という最大の挫折要因を排除できます。
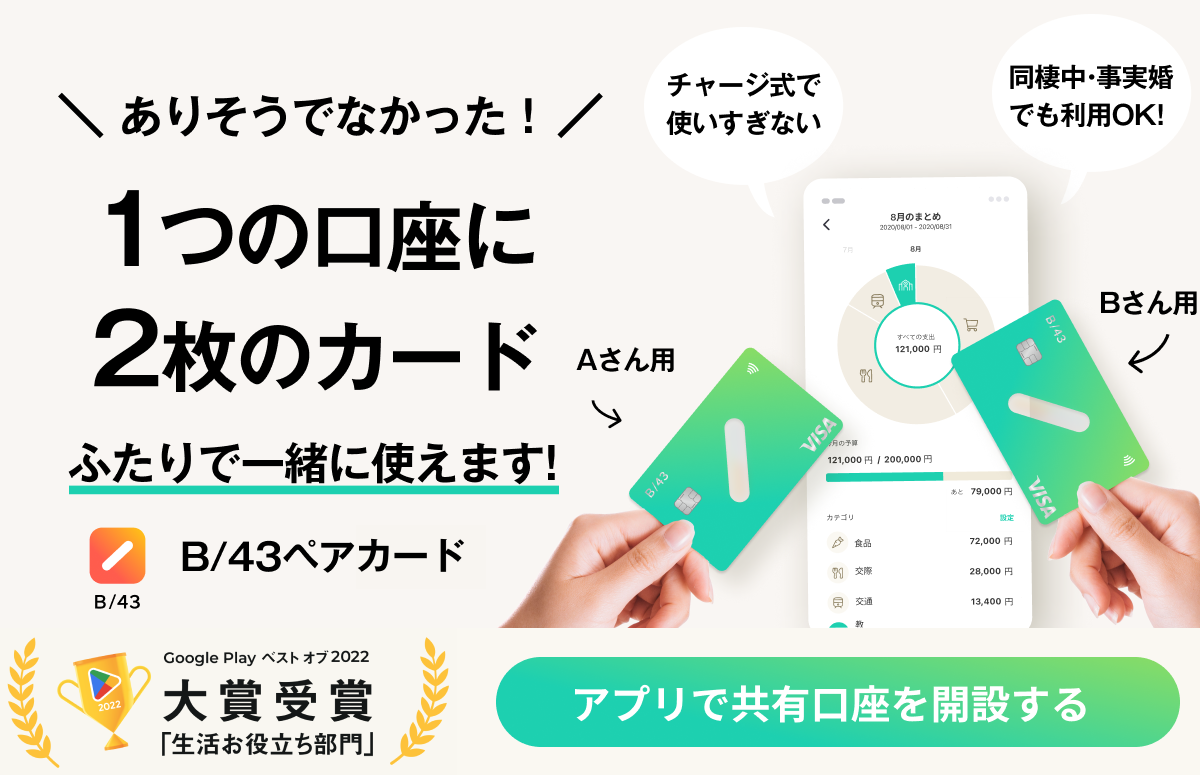
さらに、「マネーフォワード ME」や「Zaim」、ペア管理特化型の「B/43(ビーヨンサン)」といった家計簿共有アプリに共通口座を連携させれば、どちらがいつ何にお金を使ったのかがリアルタイムに可視化されます。毎月末に「今月いくら使ったか」を突き合わせる会議すら不要になり、お金の不透明感による口論を未然に防ぐことが可能です。
【夫婦 共通 口座 おすすめ 銀行】に関するよくある質問(FAQ)
Q1:結婚前(同棲中)のカップルでも代理人カードや家族カードは作れますか?
A1:銀行の代理人カードや多くのクレジットカードの家族カードは、原則として「戸籍上の配偶者(または同居の親族)」を対象としています。ただし、近年では同性パートナーシップ証明書に対応する金融機関が増えているほか、事前チャージ型のプリペイドカード(B/43のペアカード等)であれば、婚姻関係を問わず未婚カップルでも共有カードを発行可能です。
Q2:共通口座の名義人は夫と妻のどちらにすべきですか?
A2:基本的には「家賃や光熱費の引き落とし名義と一致している側」または「住宅ローンの主契約者」の名義にするのがスムーズです。また、メガバンクで代理人カードを作る場合は、窓口手続きや名義変更の柔軟性を考慮し、主たる生計維持者名義で開設するのが一般的です。
Q3:ネット銀行でも代理人カードは発行できますか?
A3:多くの純粋なネット銀行(住信SBIネット銀行やソニー銀行など)では、物理的な代理人キャッシュカードの発行に対応していません。その代わり、クレジットカードやデビットカードの「家族カード」を活用するか、アプリの入出金通知を共有することで運用するのが主流です。
まとめ:2人のライフスタイルに最適な口座設計で盤石な家計を作ろう
夫婦の共通口座づくりにおいて重要なのは、「名義を一緒にすること」ではなく「入金・支払い・記録の3ステップをどれだけ自動化できるか」です。
住信SBIネット銀行の自動振込・自動入金機能を活かして手動の振込作業をゼロにするか、三井住友銀行Oliveの家族カードを活用して高還元ポイントを享受しながら支出を一本化するか。ご家庭の支出パターンやキャッシュレス比率に合わせて最適な金融機関を選び、無駄な摩擦のない盤石な家計基盤を築いていきましょう。 (出典: 夫婦 共通 口座 おすすめ 銀行(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
