有利子負債とは?借金=悪ではない財務の真実と倒産リスクを見抜く目安
日本銀行の金融政策修正に伴い、「金利のある世界」が日常となった2026年現在、企業の決算書を読み解く上で投資家やビジネスパーソンからかつてないほど厳しい視線が注がれているのが「有利子負債」の動向です。メディアの見出しに「有利子負債が過去最大」「負債数千億円に膨張」といった文字が躍ると、反射的に「経営破綻の危機か」と早合点してしまう声も少なくありません。
しかし、企業財務の実態は単純な「借金=悪」という図式では決して測れません。有利子負債は、適正にコントロールされていれば企業価値を非連続に押し上げる強力な成長エンジンとなる一方、コントロールを失えば金利上昇の波に呑まれて企業の息の根を止める両刃の剣です。本稿では、表面的な数字の奥に隠された本質を解き明かし、企業の真の健全性と危険な兆候を見極めるための実践的な視座をお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:有利子負債とは利息の支払いを義務づけられた負債の総称であり、買掛金などの無利子負債とは財務上の性質が根本から異なる。
- 要点2:単純な借入総額ではなく、現預金を差し引いた「ネット有利子負債」や自己資本との対比を示す「DEレシオ」で安全性を評価する。
- 要点3:金利上昇局面では、本業の稼ぎを示す営業キャッシュフロー推移と短期借入金から長期借入金へのシフト状況が企業の生死を分ける。
【基礎解説】有利子負債とは?無利子負債との違いと貸借対照表の読み方
有利子負債とは、返済義務に加えて一定の利息(金利)を上乗せして支払わなければならない負債のことです。企業が事業資金を調達する際、金融機関や資本市場から調達した資金がこれに該当します。
具体的な勘定科目は以下の通りです。
- 短期借入金:決算期末の翌日から起算して1年以内に返済期限が到来する金融機関からの借入金。運転資金の補填などに充てられます。
- 長期借入金:返済期限が1年を超える借入金。設備投資や中長期的な事業拡大原資として活用されます。
- 社債発行(社債・転換社債・コマーシャルペーパー):銀行を介さず、資本市場の投資家から直接資金を借り入れるために発行する債券です。
- リース債務:高額な製造設備やオフィス機器などをファイナンス・リース取引で導入した際に生じる債務です。
ここで極めて重要になるのが、無利子負債との違いを正しく線引きすることです。決算書の負債の部には、有利子負債のほかに「買掛金」「支払手形」「未払金」「契約負債(前受金)」などが並びます。これらは商取引の商慣習に基づいて一時的に発生している債務であり、期日通りに支払う限り利息の支払いは1円も発生しません。
貸借対照表の読み方における鉄則は、負債の部を「金利コストが発生するリスクマネー(有利子負債)」と「仕入等の商取引に伴う利息ゼロの負債(無利子負債)」に分離して捉えることです。無利子負債が事業規模の拡大に伴って自然増している企業はむしろ信用力が高く、取引先から支払猶予を勝ち取っている証拠でもあります。一方、有利子負債の急増は、明確な投資計画か、あるいは資金繰りの悪化を補う対症療法かのどちらかを意味するため、慎重な精査が求められます。

【計算式と目安】企業の財務健全性の判断基準と主要指標
有利子負債の多寡を客観的に評価するには、絶対額だけでなく複数の財務指標を組み合わせる必要があります。実務で頻繁に用いられる計算式と適正水準を整理します。
有利子負債の計算方法の基本式はシンプルです。
有利子負債 = 短期借入金 + 長期借入金 + 社債 + リース債務 + コマーシャルペーパー
この総額を把握した上で、以下の指標を用いて健全性を検証します。
1. ネット有利子負債(純有利子負債)
企業の手元流動性を加味した実質的な負債残高を算出する指標です。
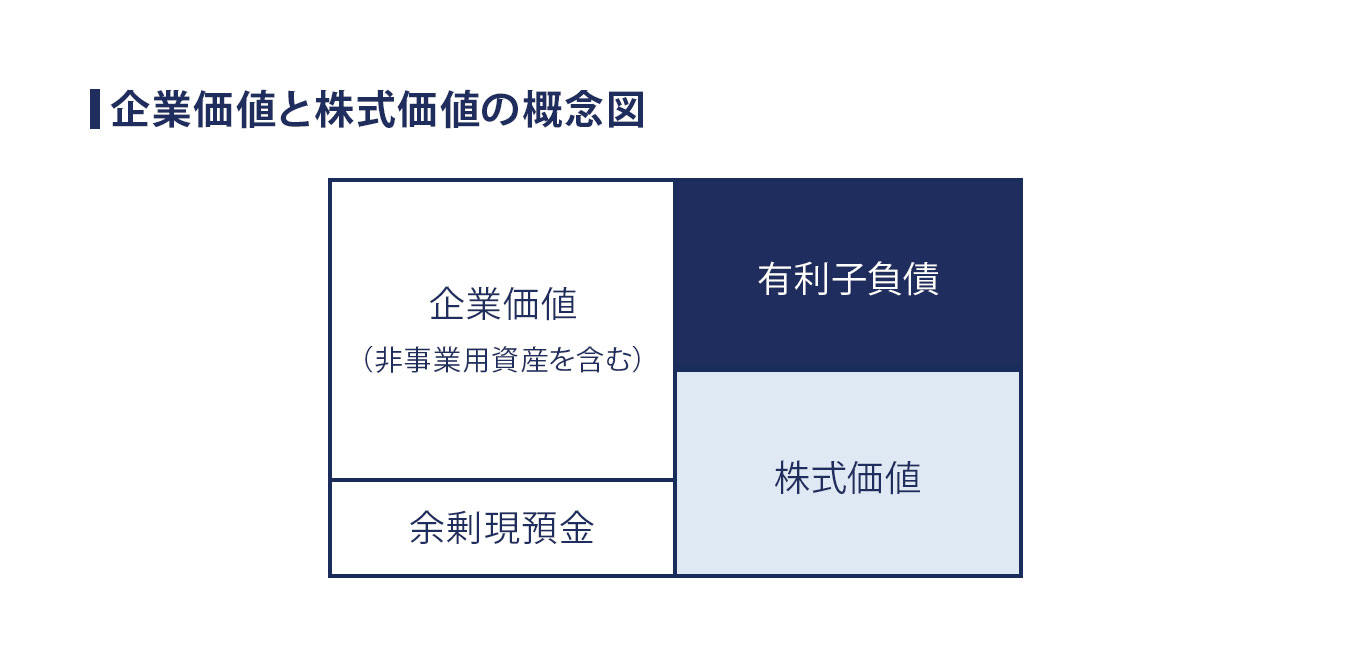
ネット有利子負債 = 有利子負債 -(現預金 + 短期保有の有価証券)
この数値がマイナスになる状態を「実質無借金経営」と呼びます。たとえ有利子負債が1,000億円あっても、現預金が1,500億円あればネット有利子負債はマイナス500億円となり、金融機関への依存度は極めて低く財務は強固と判定されます。
2. 有利子負債比率と自己資本比率の目安
有利子負債が企業の屋台骨である自己資本(純資産)に対してどれほどの規模に達しているかを測定します。
有利子負債比率(%)=(有利子負債 ÷ 自己資本)× 100
一般的に100%以下が財務健全の優良水準とされ、借入金が自己資本の範囲内に収まっていることを示します。また、企業の土台である自己資本比率の目安(自己資本÷総資産)は製造業で40%以上、小売業・サービス業で30%以上が安定のボーダーラインです。自己資本比率が20%を下回り、かつ有利子負債比率が200%を超える水準にある企業は、市況の悪化局面で脆弱性を露呈しやすくなります。
3. DEレシオ(有利子負債自己資本比率)
機関投資家やクレジットアナリストが格付けの算定で最重視する倍率指標です。
DEレシオ(倍)= 有利子負債 ÷ 自己資本
基準値は1.0倍以下が安全圏です。1.0倍を切っていれば、万が一事業が暗転しても自己資本で有利子負債を全額相殺できる計算になります。新興グロース企業などで一時的に2.0〜3.0倍までレバレッジをかける事例は見られますが、金利高止まりの環境下では利払い負担が営業利益を侵食するリスクが高まります。
4. 有利子負債月商倍率
借入規模が日々の売上規模に対して適正かを直感的に測る実務指標です。
有利子負債月商倍率(か月)= 有利子負債 ÷ 平均月商(年間売上高 ÷ 12)
一般的な中小企業・中堅企業において、3か月以内であれば健全、3〜6か月は標準的、6か月を超えると過大借入の黄色信号と見なされます。売上規模に比して借入が重すぎると、売上の急減時に返済原資が底をつく危険性が跳ね上がります。
【データ徹底比較】財務健全性を測る主要指標の適正水準一覧
企業の決算書や有価証券報告書を分析する際、どの数値に注目すべきかを以下の比較表にまとめました。単一の数字に惑わされず、複眼的な視点を持つことが肝要です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ネット有利子負債 | 有利子負債 - 現金預金 | 0円以下(実質無借金) | 表面上の負債額に惑わされない最良の物差し。マイナスであれば金利上昇の影響をほぼ受けない。 |
| DEレシオ | 有利子負債 ÷ 自己資本 | 1.0倍以下が安全圏(優良企業は0.5倍未満) | 資本市場における信用力の指標。1.5倍を超える場合は調達金利の上乗せ(スプレッド拡大)に直面する。 |
| 有利子負債比率 | (有利子負債 ÷ 自己資本)× 100 | 100%以下:健全 200%以上:要警戒 | 100%を超えていても、ROE(自己資本利益率)を高める戦略的借入であれば一概に否定はできない。 |
| 有利子負債月商倍率 | 有利子負債 ÷ 平均月商 | 3か月以内:健全 6か月超:資金繰り逼迫リスク | 業態特性に依存。設備投資が先行する通信・不動産インフラは高めになり、ITサービスは1か月未満が標準。 |
| 自己資本比率 | 自己資本 ÷ 総資産 × 100 | 40%以上:財務優良 20%未満:倒産リスク注視 | 負債耐性のベースとなる数値。ここが脆弱な状態で有利子負債を積むと、格付け急落の引き金になる。 |

一般に知られていない盲点とネットの誤解|「借金が多い=倒産リスク」ではない理由
ネット上の掲示板やSNSでは、「有利子負債〇兆円!この会社はもう終わりだ」といった極論が散見されます。しかし、現代のコーポレートファイナンスにおいて、無借金経営だけが正義ではありません。借入金や社債発行を戦略的に活用することは、株主価値の最大化に直結します。
負債活用が合理的とされる最大の理由は「財務レバレッジによるROE(自己資本利益率)の向上」と「資本コスト(WACC)の低減」です。株主が求める期待利回り(株式資本コスト)は通常5〜8%程度と高水準であるのに対し、銀行借入や社債の調達コスト(負債コスト)は金利上昇期であっても株式より大幅に低く抑えられます。さらに、支払利息は税法上損金算入されるため、節税効果(タックスシールド)が働きます。
例えば、自己資本だけで100億円を運用して5億円の利益を出す企業(ROE 5%)と、自己資本50億円に有利子負債50億円(調達コスト1.5%=利息7,500万円)を加えて100億円の投資を行い、同様に5億円を稼ぐ企業を比較してみます。後者は利息を差し引いても4億2,250万円の税前利益を生み、自己資本50億円に対するROEは約8.4%まで跳ね上がります。
代表的な実例として、巨額の負債を抱えながらグローバル投資を加速させるソフトバンクグループのような成長投資型アプローチと、潤沢なキャッシュで盤石の無借金を誇る任天堂やキーエンスのような堅牢型アプローチが存在します。後者は不況耐性が極めて強い反面、資本の効率的活用という観点からはアクティビスト(物言う株主)から還元圧力を受ける対象にもなり得ます。
つまり、「有利子負債の額が大きいから危険」なのではなく、「負債で調達した資金が、調達コスト(金利)を上回る事業利益(ROIC等)を生み出せているか」こそが真の焦点なのです。
【実態検証】現場の財務担当者と投資家の視線|倒産リスクの見分け方と危険な兆候
では、実際に企業が破綻へと向かう際、決算書にはどのような予兆が現れるのでしょうか。東京商工リサーチや帝国データバンクの倒産分析レポート、そして企業再生の現場に携わる公認会計士・金融機関担当者の証言を統合すると、倒産リスクの見分け方には明確な共通パターンが存在します。
1. キャッシュフロー推移の歪み(破綻への3段階シグナル)
企業の資金繰り破綻を見抜く上で、貸借対照表以上に嘘をつけないのが「キャッシュフロー計算書」です。
- 健全な成長期:営業キャッシュフローが大幅なプラス、投資キャッシュフローがマイナス(積極投資)、財務キャッシュフローがプラスまたは適正返済のマイナス。
- 危険の初期兆候:営業キャッシュフローがマイナスに転落。本業で現金を生み出せないため、財務キャッシュフロー(新たな借入や社債発行)で現金を補填して帳尻を合わせ始める。
- 破綻直前の末期症状:営業キャッシュフローのマイナスが慢性化し、金融機関からの新規融資がストップ(財務キャッシュフローが縮小または返済超過)。延命のために工場や有価証券を切り売りし、投資キャッシュフローのプラスで借入金を返済する状態に追い込まれます。
2. 長期借入金の途絶と短期借入金への依存度急増
財務担当者の間で最も恐れられているのが「長期借入金の借換拒否(リファイナンス不能)」です。銀行は信用リスクが高まった企業に対し、長期の融資を敬遠し、期限がすぐに到来する短期借入金へと切り替えを迫ります。決算書の負債の部で、長期借入金が激減する一方で短期借入金が異様に膨らんでいる場合、メインバンクからの警戒レベルが跳ね上がっている証左です。
3. 財務制限条項(コベナンツ)への抵触懸念
大企業や中堅企業のシンジケートローンや社債発行には、一定水準の純資産維持や利益水準の確保を義務付けるコベナンツが付帯されます。有価証券報告書の注記事項に「財務制限条項に抵触」あるいは「抵触の猶予措置に関する協議中」といった文言が記載された場合、金融機関による期限の利益喪失(一括返済要求)のリスクが一気に現実味を帯びてきます。
【プロの結論】財務レバレッジの功罪から読み解く企業分析の教訓
長年にわたり日本企業が抱えてきた構造的課題は、バブル崩壊後のトラウマに起因する「過度な内部留保への固執とリスク回避」でした。しかし、超低金利時代が終焉を告げた今、求められているのは「借金を恐れる姿勢」ではなく、「資本コストを意識した規律ある借入マネジメント」です。
経済学およびコーポレートガバナンスの視点から見ると、企業が有利子負債とどう向き合っているかは、その経営陣の力量を測る最高のリトマス試験紙となります。投資家や取引先として企業を評価する際は、以下の基準でスクリーニングを行うべきです。
信頼・投資に値する企業の条件
- 金利スワップ等のヘッジ:長期借入金や固定金利社債の比率が高く、金利上昇への防壁をあらかじめ構築している。
- 強固な営業キャッシュフロー:支払利息の何倍の営業利益を稼ぎ出せているかを示す「インタレスト・カバレッジ・レシオ」が10倍以上をキープしている。
- 使途の透明性:調達した負債が明確に高収益なDX投資、海外展開、M&Aに充てられ、投下資本利益率(ROIC)が加重平均資本コスト(WACC)を安定的に上回っている。
取引・投資を慎重に見直すべき企業の条件
- 運転資金の赤字補填借入:売上が伸び悩んでいるにもかかわらず、短期借入金が前年比で急増している。
- 月商倍率が8か月超かつ低収益:営業利益率が1〜2%台の薄利体質でありながら、売上規模を遥かに超える負債を抱え、金利負担増を価格転嫁できない。
- 実質債務超過の隠蔽体質:棚卸資産(在庫)や売掛金の滞留が目立ち、資産査定を行うと実質的なネット有利子負債が自己資本を完全に食いつぶしている。
無借金であることが無条件の美徳ではないのと同様に、借金が多いことだけを理由に優良な成長企業を切り捨てるのは機会損失につながります。負債の「量」だけでなく「質」と「キャッシュ創出力」を同時に見極める眼養こそが、不確実な経済環境を生き抜くための必須リテラシーです。
【有利子負債とは】に関するよくある質問(FAQ)
Q1:有利子負債と無利子負債の決定的な違いはどこで見分ければ良いですか?
A1:貸借対照表(B/S)の負債の部を開き、利息の支払いを伴う科目かどうかで区別します。「短期借入金」「長期借入金」「社債」「リース債務」は利息が発生するため有利子負債です。一方、「買掛金」「支払手形」「未払金」「契約負債」などは取引先との商取引で生じる利息ゼロの無利子負債となります。
Q2:有利子負債が自己資本より多くても倒産しない会社があるのはなぜですか?
A2:本業で安定した「営業キャッシュフロー」を稼ぎ出せており、期日通りの返済と利払い(インタレスト・カバレッジ・レシオが健全)が維持されているためです。また、電力・鉄道・通信などのインフラ企業や不動産デベロッパーは、先行して巨額の借入を行い、数十年かけて回収するビジネスモデルであるため、恒常的に負債比率が高くても金融機関からの信用が維持されます。
Q3:個人投資家が決算短信で最初にチェックすべき有利子負債の数値は何ですか?
A3:まずは「ネット有利子負債(有利子負債総額 - 現預金)」を確認してください。この数値がマイナス、または自己資本に対して十分に小さければ、急激な金利上昇や景気後退が起きても破綻するリスクは極めて低いです。次に「営業キャッシュフロー」が直近3期連続でプラスを維持しているかを確認することで、資金繰りの実態を迅速に把握できます。
まとめ:金利上昇局面で真価が問われる企業の財務規律
低金利が当たり前だった時代から、資本の調達コストがシビアに問われる新時代へと移り変わる中、有利子負債に対する世間の認識もアップデートされなければなりません。「有利子負債ゼロ=絶対安全」「有利子負債が多い=危険」という短絡的な思考停止から脱却し、企業がその負債を使ってどれだけの付加価値を創出できているのか、キャッシュフローとのバランスは保たれているのかを冷静に見つめ直す必要があります。
決算書に記載された有利子負債の数字は、企業の野心とリスク許容度の軌跡そのものです。本稿で解説したDEレシオ、ネット有利子負債、そしてキャッシュフローの連動性をコンパスとして活用し、表面的なヘッドラインニュースに惑わされない本質的な企業価値の見極めを実践してください。 (出典: 有利子 負債 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
