クレジットカードとデビットカードの違いを徹底比較!2026年の正解
レジ前で財布を取り出さず、スマートにカードやスマートフォンをかざして決済を済ませる光景は、もはや日常の当たり前となりました。しかし、手元にあるそのカードが「クレジットカード」なのか「デビットカード」なのか、その根本的な仕組みや損得の境界線を正確に把握した上で使い分けている人は、意外なほど多くありません。
日本クレジット協会などの統計資料によると、国内におけるクレジットカードの発行枚数は約3億枚に達する一方、デビットカードも約8,000万枚規模へと急成長を遂げています。見た目は国際ブランドのロゴ(VisaやMastercard、JCBなど)が刻印された同じプラスチックカードでありながら、決済の裏側で動く「お金の流れ」はまったくの別物です。支払い時期やポイント還元率、審査の有無など知っておくべき決定的な理由とは何なのか。迷う方が最適な選択肢を見極められるよう、両者の強みと弱点を2026年最新の視点から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:最大の違いは「口座からの即時引き落とし(デビット)」か「月ごとの後払い(クレジット)」かという資金決済のタイムラグにある。
- 要点2:ポイント還元率はクレジットカードが0.5%〜1.0%超で優位だが、デビットカードは原則審査なし・口座残高以上の使いすぎを構造的に防げる利点がある。
- 要点3:ガソリンスタンドや月額課金などデビットが使えない特殊領域を把握し、支出管理とポイント獲得の目的別に2枚を賢く併用するのが2026年の最適解である。
【決定的な違い】即時引き落としと後払いの仕組み|銀行口座直結のメリットとは
キャッシュレス決済を利用する上で、まず把握すべき根幹は即時引き落としと後払いの違いです。どちらも店舗やオンラインストアで同じように決済端末に通して利用しますが、裏側にある金融インフラの設計思想は正反対に位置しています。
三菱UFJカードや三井住友銀行(Money VIVA)が公表している金融解説資料でも示されている通り、デビットカードは銀行口座直結の即時決済システムを採用しています。買い物でカードを端末にタッチしたまさにその瞬間、指定した銀行口座から代金がリアルタイムで引き落とされます。つまり、口座にある残高がそのままカードの支払い限度額となるため、「口座残高=使えるお金」という極めてシンプルで直感的な管理が可能です。
一方でクレジットカードは、カード会社が会員の信用(クレジット)をもとに代金を一時的に立て替え、月ごとの「締め日」に集計された利用総額が翌月以降の「引き落とし日」にまとめて口座から引き落とされる後払い方式です。手元や口座に今すぐ現金がなくても、翌月の給与日を見越して高額な買い物ができます。しかしその利便性の裏には、「未来の収入を前借りしている」というリスクが常に隣り合わせとなっています。
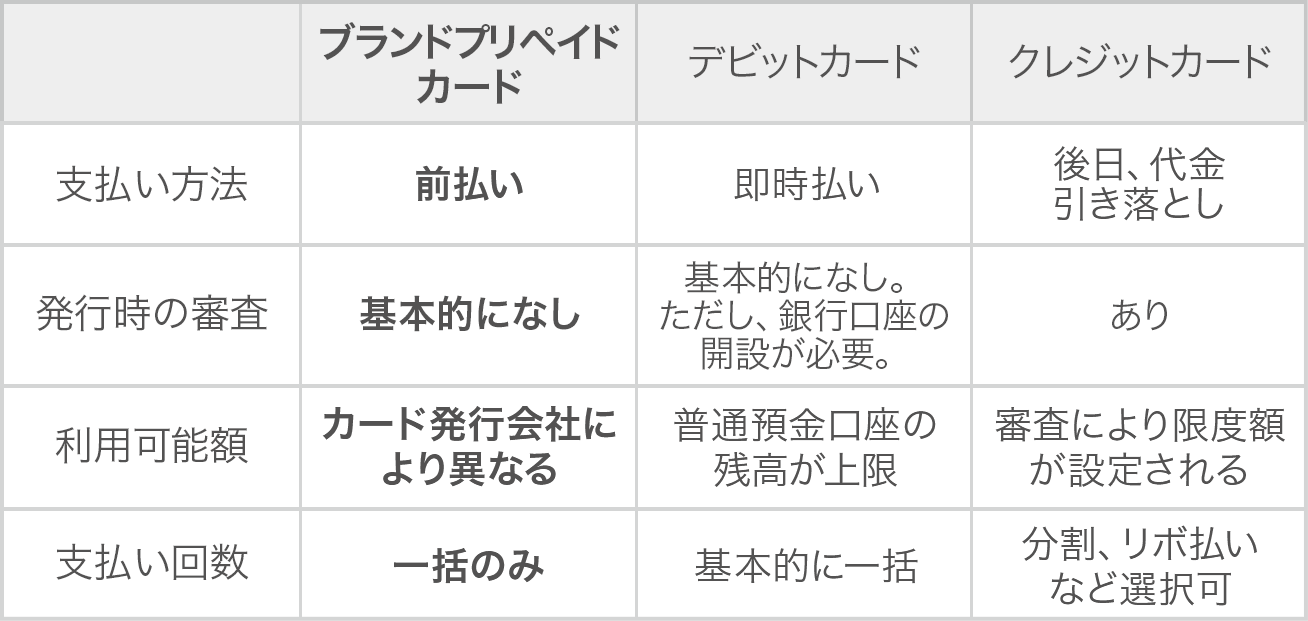
さらに混同されやすい存在として「プリペイドカード」が挙げられます。プリペイドカードとの仕組みの違いを整理すると、以下の3層構造になります。
- 前払い(プリペイドカード):あらかじめ現金をチャージした分だけ使える(残高不足時は都度チャージが必要)
- 即時払い(デビットカード):買い物の瞬間に銀行口座から直接引き落とされる(チャージ不要で口座残高分まで利用可能)
- 後払い(クレジットカード):翌月以降にまとめて一括・分割で支払う(利用枠の範囲内で手持ち資金ゼロでも購入可能)
これまで「買い物前にわざわざ銀行やコンビニのATMに並んで現金を引き出していた」という人にとって、デビットカードへの切り替えはATM手数料と移動時間を一気にゼロにする劇的な体験価値をもたらします。

【2026年最新比較】クレジットカードとデビットカードの性能・スペック総点検
決済の仕組みだけでなく、実利面(還元率、審査、付帯補償)において両者にはどのような差があるのでしょうか。主要な評価項目を横断的に比較したデータは次の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 引き落としのタイミング | デビット:即時(数秒以内) クレジット:約1ヶ月〜2ヶ月後 | デビットは即時決済 クレジットは月1回の締日精算 | 家計簿アプリとの連動や資産把握の速さではデビットが圧倒的に有利。 |
| 発行審査と年齢要件 | デビット:原則審査なし/15歳以上 クレジット:信用審査あり/原則18歳以上 | デビットは中学生不可の高校生から発行可 クレジットはCIC等の信用照会必須 | 学生や信用情報に不安がある層でも、デビットなら銀行口座さえあれば無審査で保有可能。 |
| ポイント還元率の徹底比較 | デビット:0.2%〜1.0%(平均0.5%) クレジット:0.5%〜1.5%超(特約店で最大5〜10%) | 標準還元率はクレジットが1.0%、デビットが0.5%前後 | 純粋なポイ活目的や固定費集約なら、提携優待の多いクレジットカードが依然優勢。 |
| 利用限度額の決定方式 | デビット:口座残高の範囲内(上限設定可能) クレジット:審査で個別に設定(10万〜数百万円) | デビットは1日あたり上限をアプリで変更可 クレジットは年収や信用実績に応じる | 使い込み防止策としてはデビットが確実。高額商品の分割決済はクレジットの独壇場。 |
| 不正利用時の補償制度の違い | デビット:届出から30日〜60日前まで(上限ありの場合も) クレジット:届出から60日前まで原則全額補償 | 主要カード会社は規約に基づき不正被害を補填 | デビットは不正時に直接預金が抜かれるため、調査完了・返金までの資金繰りに留意が必要。 |
クレジットカードとデビットカードの2026年最新比較において顕著な変化を見せているのが、ネット銀行系デビットカードのスペック向上です。かつては「還元率0.2%程度で旨味がない」と切り捨てられていたデビットカードですが、楽天銀行や住信SBIネット銀行、Sony Bank WALLETなどでは常時0.8%〜1.0%還元や外貨即時決済機能を付帯した券種が登場し、クレジットカードとの実質的な還元差は急速に縮小しています。
【実態検証】利用者の生の声と現場目線で見えたリアル
機能スペックの比較だけでは見えてこないのが、ユーザーが日々の生活現場で感じる心理的なリアリティです。SNSや大手Q&Aサイト、コミュニティ掲示板で交わされる当事者の声を取材・分析すると、両者を選ぶ動機には驚くほど生々しい人間心理が浮き彫りになります。
都内のIT企業に勤務する30代男性は、自らの浪費体験を次のように語っています。
「社会人になってクレジットカードを作ったところ、枠が50万円あったことで気が大きくなり、毎週末の飲み代や趣味の買い物をカード決済で済ませていました。翌月に20万円以上の請求明細が届いた時の胃が縮むような恐怖は忘れられません。カード会社に言われるがままリボ払いに設定してしまい、残高が減らない地獄を味わいました。現在は給与口座から生活費口座へ毎月決まった額を移し、その口座に紐づけたデビットカードだけで暮らしています。使った瞬間に残高が減るので、自然とブレーキがかかるようになりました」
この証言に象徴されるように、現金派がデビットカードを選ぶ決定的な理由は「心理的ストッパーの存在」にあります。行動経済学において、支払いの瞬間と消費の瞬間に時間差が生じるクレジットカードは「支払いの痛み(Pain of Paying)」を麻痺させる性質があると指摘されています。現金が物理的に減るわけでもなく、口座の預金が動くのは数週間先であるため、脳が支出の重みを過小評価してしまうのです。
これに対し、デビットカードはスマホの銀行アプリから「1,480円が引き落とされました。現在の残高は〇〇円です」とプッシュ通知が即座に届きます。「現金を直接サイフから出しているのと全く同じ感覚」をデジタル上で再現できるため、長年キャッシュレスに恐怖を抱いていた現金主義の層が、ストレスなく移行できる受け皿として機能しています。

一般に知られていない盲点とネットの誤解
ネット上の情報では「デビットカードはVisaやJCBの加盟店ならクレジットカードと全く同じように使える」と解説されがちですが、これには重大な落とし穴が存在します。現実の現場では、デビットカードが使えない場所と理由が明確に定義されています。
代表的な利用不可・制限エリアは以下の通りです。
- 高速道路のETCレーン:ETCシステムはゲート通過時に時速20km以下で通信し、数秒以内に遮断バーを開閉しなければなりません。口座の残高照会を行う通信タイムラグが許されないため、即時決済のデビットでは構造上発行できず、信用供与に基づくクレジットカード専用となっています。
- ガソリンスタンド(一部):給油完了まで正確な請求金額が確定しないため、一部の銀行デビットでは利用できないか、あるいは「口座に1万円以上の残高があること」を条件に後日差額調整を行う特殊な処理が取られます。
- 月額契約のサブスクリプション・通信料金:毎月定期的に請求が発生する動画配信サービスや格安SIMにおいて、残高不足による未回収リスクを避けるため、カード発行元の規約によってデビットカードの登録を弾く事業者が依然として存在します。
- 飛行機の機内販売・ホテルのデポジット:オフライン決済端末が使われる機内販売や、宿泊時の保証金を一時的に預かるデポジットでは、クレジットカードの提示を必須とする運用がグローバル標準です。
また、不正利用時の補償制度の違いにも注意が必要です。クレジットカードもデビットカードも、紛失や盗難、ネット通販でのスキミング被害に遭った際には原則として規約に基づく補償制度が用意されています。しかし、「被害を受けた瞬間に口座のリアルな預金が引き落とされてしまう」というデビットカードの構造は、日常生活に直結するリスクを孕んでいます。
クレジットカードであれば、身に覚えのない不正請求を確定前にカード会社へ申告し、引き落としを差し止める猶予があります。一方、デビットカードはすでに現金が口座から流出してしまっているため、警察や銀行の調査・審査を経て返金されるまでの数週間から数ヶ月間、手元の生活資金がショートしてしまう危険性があるのです。このリスクを避けるため、デビットカードの利用限度額をアプリ上で「1日3万円まで」といった現実的な少額に事前制限しておく設定が不可欠となります。
【世代別・目的別の最適解】高校生でも作れるおすすめデビットカードと使い分け戦略
それぞれの特性を踏まえると、一方を完全に排除するのではなく、ライフステージや支出カテゴリーに応じたクレジットカードとデビットカードの使い分けこそが、最も賢明なマネー防衛術となります。
特に注目されているのが、若年層の金融教育における活用です。クレジットカードは高校生を除く18歳以上でなければ申し込めず、クレジットカードの審査基準と限度額においては年収や勤務形態、過去の信用情報(クレヒス)が厳しく問われます。これに対して、デビットカードは高校生でも作れるおすすめデビットカードがメガバンク各行から豊富に提供されています。
三井住友銀行が提供する「Oliveフレキシブルペイ」や三菱UFJ銀行のデビットカード、楽天銀行デビットカードなどは、いずれも15歳以上(中学生を除く)であれば本人名義の口座開設とともに無審査で発行可能です。アルバイトの給与受け取り口座と紐付け、教科書代や通学定期、日々のコンビニ決済をデビットで行うことで、若い世代が借金を背負うことなく「自分のお金の範囲で生きる」健全な金銭感覚を養うツールとして親世代からも高く評価されています。
【プロの結論】行動経済学と家計心理から導く「向いている人・おすすめできない人」の判断基準
昭和・平成の消費社会では「クレジットカードを持つこと=大人の社会的信用の証」というステータス意識が色濃く存在しました。しかし、個人の家計管理がスマートフォンの画面一つに集約される2026年現在、見栄のためにカードを選ぶ時代は完全に終焉を迎えました。
家庭内での過剰な消費や、無意識にリボ払いへ誘導されてしまう家計の共依存・依存症リスクを断ち切るためには、自分自身の「心理的バウンダリー(境界線)」をどこに引くかが決定的な分かれ道となります。
【デビットカードを軸に据えるべき人】
- クレジットカードの明細を見るたびに「なぜこんなに使ってしまったのか」と青ざめる人
- リボ払いやキャッシングの残高を抱えた経験があり、借金リスクを根本から遮断したい人
- 家計簿をつけるのが苦手で、銀行口座の残高推移だけで直感的に収支を把握したい人
- アルバイトを始めた高校生・予備校生で、ネット通販やキャッシュレス決済を利用したい人
【クレジットカードをメインに活用すべき人】
- 月々の収支を完全に自己管理できており、支払期日までに必ず一括返済できる自律心がある人
- 年間の決済額が100万〜200万円以上あり、高還元率ポイントやマイルを効率的に集めたい人
- 出張や旅行が多く、ETCカードの利用、空港ラウンジや海外旅行保険の付帯特典をフル活用したい人
- 将来の住宅ローンやマイカーローンを見据えて、滞納のない良好なクレジットヒストリー(信用情報)を積み上げたい人
賢明な現代人の共通項は、固定費(通信費、光熱費、家賃等)や高額な予約決済にはクレジットカードを使って手厚いポイントを獲得し、日々の食費やコンビニ、交際費などの流動費にはデビットカードを使い「今あるお金の範囲」を肌身で実感するというハイブリッドな二刀流を実践している点にあります。
【クレジット カード と デビット カード の 違い】に関するよくある質問(FAQ)
Q1:クレジットカードの審査に落ちた過去がある人でも、デビットカードは作れますか?
A1:問題なく作れます。クレジットカードの審査では個人信用情報機関(CICなど)に登録された過去の延滞履歴が厳しく照会されますが、デビットカードはカード会社による「代金の立て替え」が発生しないため、信用情報の審査が原則ありません。銀行口座の開設基準さえ満たしていれば、誰でも即座に発行可能です。
Q2:店舗のレジで支払うとき、店員さんには何と伝えれば良いですか?
A2:「Visaで」「JCBで」「カード払いで」と、カード券面に記載されている国際ブランド名を伝えるだけで問題ありません。国内店舗の端末はクレジットとデビットを同じ国際ブランドネットワークで処理するため、「デビットカードで」と伝えるとJ-Debit(日本独自の別規格)と誤認されてエラーになる場合があります。端末へのタッチや暗証番号の入力手順もクレジットカードと全く同一です。
Q3:デビットカードのメリットとデメリットを一言で整理すると何ですか?
A3:メリットは「口座残高以上に使いすぎる心配が一切なく、審査なしで誰でも持てること」です。一方のデメリットは「ETCなど一部使えないサービスがあること」「クレジットカードに比べて付帯保険やポイント還元率の上限が控えめであること」の2点に集約されます。
Q4:預金口座の残高が足りない状態でデビットカードを使うとどうなりますか?
A4:決済端末でエラーが表示され、その場での支払いは完了しません。残高不足による手数料や延滞金が発生することはなく、信用情報に傷がつく心配もありません。別の支払い手段に切り替えるか、その場で銀行アプリから口座へ資金を移動させて再決済する必要があります。
まとめ:今後の動向と失敗しないための判断基準
クレジットカードとデビットカードは、どちらか一方が優れていてもう一方が劣っているという上下関係にはありません。それは「信用をテコにして利益と利便性を最大化する金融ツール」と、「預金を直接デジタル化して浪費を防ぎ、確実な金銭管理を実現する生活ツール」という、まったく異なる役割を持った道具です。
自分自身の性格が「ポイントの恩恵を冷静に享受できるタイプ」なのか、それとも「後払いの誘惑に引きずられやすいタイプ」なのかを客観的に見つめ直すこと。それこそが、情報が氾濫するキャッシュレス社会で資産を守り、豊かに暮らすための最も確実な防衛策と言えます。それぞれの特性を正しく理解し、生活リズムに合わせた無理のないカード選択を進めてみてください。 (出典: クレジット カード と デビット カード の 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
