自己破産するとどうなる?家や仕事・家族への影響と真実【2026最新】
多額の借金に苦しみ、返済の目処が立たなくなったときの最終手段として知られる「自己破産」。しかし、名前の響きの強さから「人生の終わり」「家族全員が路頭に迷う」「周囲に知られて社会的に抹殺される」といった極端な誤解を抱く人は少なくありません。
2026年現在、生活費の高騰や予期せぬトラブルから債務整理を検討する人は珍しくありません。自己破産は、借金をゼロにして経済的な立ち直りを支援するために国が定めた正当な法的手続きです。制度の仕組みと実態を正しく把握することで、過度な不安を解消し、適切な生活再建の第一歩を踏み出せます。
📌 【この記事の重要ポイントまとめ】
- 要点1:自己破産をしてもすべての財産を失うわけではなく、99万円以下の現金や生活必需品は手元に残せます。
- 要点2:家族への直接的な法的手続きや職場への通知義務はなく、影響が及ぶのは原則として本人の名義資産や信用情報に限られます。
- 要点3:ブラックリスト期間や一部の資格制限といったデメリットは存在するものの、一定期間を経て経済的な再出発が可能です。
【最大の誤解を解く】自己破産するとどうなる?生活へのリアルな影響と真実
自己破産を申し立てて裁判所から「免責許可」を得ると、税金や養育費など一部の非免責債権を除き、原則すべての借金の返済義務が免除されます。これが自己破産における最大の法的な効力です。
世間では「戸籍に記録が残る」「選挙権を失う」「家中の家具が差し押さえられる」といった噂が囁かれますが、これらはすべて事実無根のデマです。戸籍や住民票に破産の事実が記載されることは一切ありません。賃貸住宅に住み続けることも可能で、携帯電話や家電など日常生活に欠かせない道具を奪われることもありません。
自己破産は借金苦から逃れるための「ペナルティ」ではなく、人生を再スタートさせるための法的な救済制度であることを理解しておく必要があります。
家や車はどうなる?手元に残せる財産と没収される資産の境界線
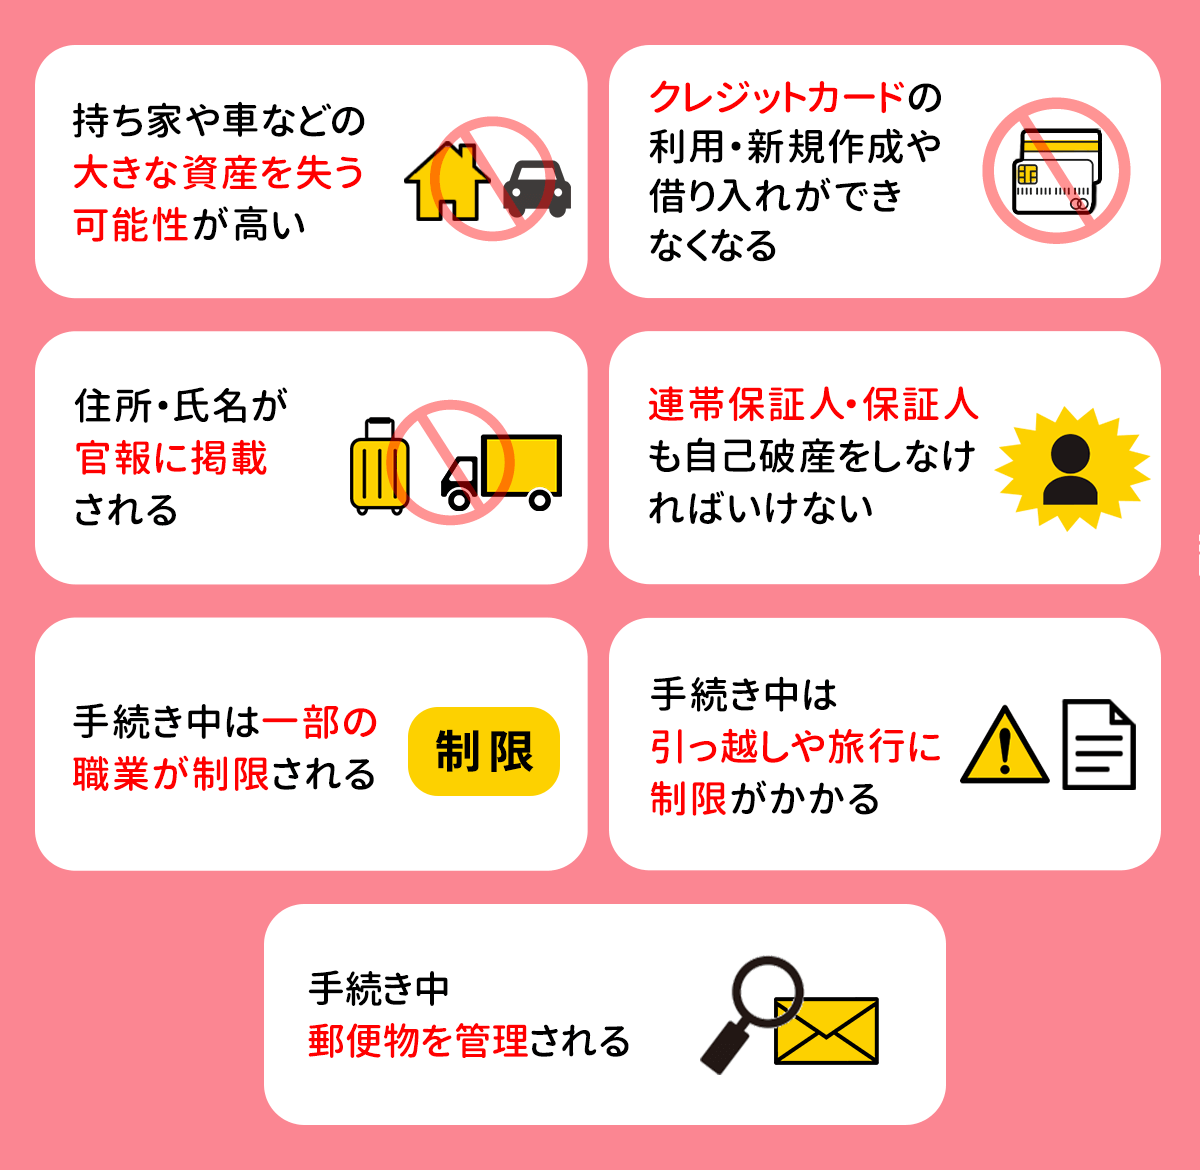
自己破産をすると「持ち家やマイホームは手放さなければならないのか」という点は多くの方が直面する大きな懸念です。結論から言うと、持ち家などの不動産は原則として処分・換価され、債権者への配当に充てられます。
一方、すべての財産を差し押さえられるわけではありません。破産法では、破産者の今後の生活を保障するために「自由財産」として手元に残せる資産が明確に定められています。
具体的に残せる財産と手放す可能性が高い資産の基準は以下の通りです。
- 手元に残せる主な財産:
- 99万円以下の現金
- 家具・家電・衣類などの生活必需品
- 処分見込額が20万円以下の預貯金や資産(自動車、生命保険解約返戻金など)
- 破産手続き開始決定後に新たに取得した財産(新得財産)
- 手放すことになる主な財産:
- 持ち家・土地などの不動産
- 査定額が20万円を超える自家用車(ローン完済済みであっても対象)
- 20万円を超える預貯金や有価証券
- 解約返戻金が20万円を超える生命保険
なお、自動車に関しては、購入から年数が経過して価値が20万円以下と評価された場合、そのまま乗り続けられるケースも珍しくありません。
家族への影響と仕事の制限|就けない職業や日常生活の制限とは
自己破産が家族にどのような影響を及ぼすかは、最も心配される要素の一つです。法律上、破産の手続きと効力はあくまで本人単独のものです。配偶者や子供の財産が没収されたり、子供の進学・就職、結婚に法的な制限がかかったりすることはありません。
ただし、家族が「借金の連帯保証人」になっている場合は例外です。主債務者が破産すると、保証人に一括請求が届くため、家族も一緒に債務整理を検討せざるを得ないケースがあります。
また、職業や資格については、手続き期間中に一時的な制限がかかります。
【一定期間制限を受ける主な職業・資格】
- 弁護士、公認会計士、税理士、司法書士などの士業
- 警備員
- 生命保険募集人、損害保険代理店
- 宅地建物取引士
- 貸金業務取扱主任者
これらの職業に従事している場合、破産手続き中は業務を行えなくなります。ただし、裁判所から免責許可決定が確定すれば「復権」し、再び資格を使って働くことができます。制限を受けるのは手続き中の数ヶ月間に限定されます。
ブラックリストと官報掲載の真実|クレジットカードやローンは何年使えない?
自己破産の手続きを行うと、信用情報機関に事故情報が登録されます。これがいわゆる「ブラックリスト入り」の状態です。
登録期間中は、クレジットカードの新規発行や利用、各種ローンの契約が原則不可能になります。信用情報機関ごとの登録期間の目安は以下の通りです。
- CIC(割賦販売・クレカ系):免責確定から約5年〜7年
- JICC(消費者金融系):免責確定から約5年
- KSC(全国銀行個人信用情報センター):免責確定から約7年(※以前の10年から短縮傾向)
クレジットカードが使えない期間は不便に思えますが、デビットカードやプリペイドカード、スマホ決済(残高チャージ式)は問題なく利用できるため、キャッシュレス社会においても実生活への支障は最小限に抑えられます。
また、国の機関紙である「官報」に氏名や住所が掲載されますが、一般の個人や勤務先が日常的に官報をチェックしているケースは極めて稀であり、官報をきっかけに周囲へ破産が露見するリスクはほとんどありません。
自己破産の条件と免責不許可事由|借金が帳消しにならないケース
自己破産は申請すれば誰でも無条件で認められるわけではありません。法的に認められるためには主に2つの要件を満たす必要があります。
1つ目は「支払不能状態」であること。収入や資産、借入額を総合的に見て、客観的に返済を継続できないと裁判所が判断する必要があります。
2つ目は「免責不許可事由」に該当しないことです。破産法第252条には、免責が認められない行為が列挙されています。
- 競馬・競輪・パチンコなどのギャンブルや過度な浪費による借金
- FXや仮想通貨(暗号資産)取引での損失
- 財産を隠す行為や意図的に壊す行為
- 特定の債権者だけに優先して返済する行為(偏頗弁済)
- 裁判所や破産管財人に対して嘘の説明をする行為
もっとも、浪費やギャンブルが原因であっても、反省の態度や生活態度の改善が見られれば、裁判官の裁量によって免責が認められる「裁量免責」が適用されるケースが大半を占めています。最初から諦めずに専門家へ実情を伝える姿勢が大切です。
手続きの流れと期間・費用の相場|まずは弁護士への無料相談から
自己破産の手続きは、保有資産の有無によって「同時廃止」と「管財事件」の2つに分かれます。
- 同時廃止事件:目立った財産がなく、免責不許可事由もない場合。期間は約3〜6ヶ月、裁判所費用は約1万〜3万円程度。
- 管財事件(少額管財含む):一定の財産がある場合や免責不許可事由が疑われる場合。期間は約6ヶ月〜1年、裁判所費用(管財引継予納金)として20万〜50万円程度が別途必要。
弁護士費用の相場は着手金・報酬金あわせて30万〜50万円程度が目安となります。まとまった費用を用意できない場合でも、多くの法律事務所で分割払いに対応しているほか、法テラスの民事法律扶助制度を利用することで費用立替を受けられる仕組みが整っています。
弁護士に正式に依頼(受任)した時点で、各債権者へ「受任通知」が一斉に送付され、その日のうちに督促や返済の取り立てが完全にストップします。精神的な平穏を取り戻すためにも、まずは無料相談の窓口を活用するのが現実的な解決への最短ルートです。
【自己破産するとどうなる】に関するよくある質問(FAQ)
Q1:会社や職場に自己破産したことがバレることはありますか?
A1:原則として会社に通知がいくことはないため、知られる可能性は極めて低いです。ただし、勤務先から借入(社内貸付)がある場合や、退職金見込額証明書の発行を依頼する過程で疑念を持たれる例外的なケースはあります。
Q2:アパートやマンションなどの賃貸契約は強制解約されますか?
A2:家賃の滞納がない限り、自己破産を理由に賃貸契約を解除されることはありません。ただし、信販会社系の家賃保証会社を利用している物件では、更新時や新規契約時に審査落ちする場合があります。
Q3:年金や生活保護の受給権はどうなりますか?
A3:公的年金や生活保護を受給する権利は「差押禁止債権」にあたるため、自己破産をしても受給権を失うことはなく、全額そのまま受け取ることができます。
まとめ:生活再建への第一歩を踏み出すために
借金問題に直面したとき、精神的な追い詰めから冷静な判断力を失ってしまうことは誰にでも起こり得ます。自己破産に対する恐怖心の多くは、不正確な噂や偏見から生じているケースがほとんどです。
一定の財産処分や信用情報の制限といったデメリットはあるものの、日々の生活必需品は守られ、家族の生活を巻き込むことなく再出発を切ることができます。返済のための借入を繰り返す自転車操業に陥る前に、法的な枠組みを正しく活用し、平穏な日常を取り戻すための具体的なアクションを起こすことが求められます。 (出典: 自己 破産 すると どうなる(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
