土地賃貸借契約書の印紙代は不要?課税基準と2026年最新の節税術
土地を借りる、あるいは貸し出す際に交わす「土地賃貸借契約書」。実務の現場で意外なほど多くの人を悩ませているのが、貼り付ける「収入印紙」の取り扱いです。実は、アパートやマンションなどの「建物賃貸借契約書」には印紙が不要であるのに対し、土地の賃貸借契約書は原則として印紙税の課税対象となります。しかし、記載内容や契約形態によっては印紙代を大幅に抑えられたり、完全に不要になったりするケースが存在します。
知らずに印紙を貼り忘れると、本来の税額に加え高額なペナルティが課されるリスクも潜んでいます。今回は、印紙税法における課税・不課税の境界線や正しい契約金額の計算ロジック、さらに2026年現在の取引現場で急速に普及している電子契約を活用した実践的なコスト削減策まで、余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:土地賃貸借契約書は印紙税法上の「第1号の2文書」に該当し、月額賃料ではなく「返還されない権利金等」が課税対象となる。
- 要点2:敷金や保証金など将来返還される名目の金銭は契約金額から除外され、権利金の授受がない場合は一律200円の印紙で足りる。
- 要点3:電子契約サービスを利用してPDF等で締結した場合は印紙税が完全非課税となり、貼り忘れによる過怠税リスクも回避できる。
土地賃貸借契約書に印紙が必要な理由と「第1号の2文書」の法的根拠
不動産取引において「建物の賃貸借契約書には印紙を貼らないのに、なぜ土地だと印紙が必要なのか」と疑問に感じる方は少なくありません。その理由は、日本の印紙税法における文書区分の定めにあります。
印紙税法別表第一において、土地の賃貸借に関する契約書は「第1号の2文書(地上権又は土地の賃借権の設定又は譲渡に関する契約書)」として明確に課税対象に指定されています。一方で、建物の賃貸借契約は印紙税法上の課税文書として列挙されていないため、いくら賃料や礼金が高額であっても不課税です。
事業用定期借地権や駐車場の敷地利用、資材置き場の賃貸など、土地そのものを対象とした権利設定を行う契約書を作成する際は、必ず印紙税の発生を前提として書類の精査を進める必要があります。
【印紙税額一覧】借地権設定契約書における税額の計算方法
土地賃借権設定における印紙税の判定で、最も多くの誤解が生じるポイントが「契約金額の算出基準」です。売買契約とは異なり、毎月支払う月額賃料そのものは印紙税法上の「契約金額」には含まれません。
借地権設定契約書において「契約金額」とみなされるのは、契約締結時に借主から貸主へ支払われ、将来にわたって返還されない「権利金」「礼金」「更新料」「名義書換料」などの一時金です。印紙税額の判定基準は以下の通りです。
| 契約金額(返還されない権利金等の総額) | 印紙税額 |
|---|---|
| 1万円未満 | 非課税(0円) |
| 1万円以上 〜 10万円以下 | 200円 |
| 10万円超 〜 50万円以下 | 400円 |
| 50万円超 〜 100万円以下 | 1,000円 |
| 100万円超 〜 500万円以下 | 2,000円 |
| 500万円超 〜 1,000万円以下 | 10,000円 |
| 1,000万円超 〜 5,000万円以下 | 20,000円 |
| 契約金額の記載がないもの(権利金等の授受がない場合) | 200円 |
権利金の総額が数千万円単位に及ぶ大規模な事業用借地契約などでは、印紙税だけで数万円から数十万円規模の負担となるため、税額計算の事前把握が欠かせません。
敷金・保証金と権利金の違い|印紙代が不要・最少になる境界線
「土地賃貸借契約書なのに印紙代が0円、または200円で済むケース」が存在する背景には、預託金の性質の違いがあります。契約書に記載される金銭がどのような名目で処理されているかによって、課税金額の判定は明確に分かれます。
まず、退去時に全額返還される前提の「敷金」や「保証金」は、印紙税法上の契約金額に算入されません。したがって、月額賃料20万円、敷金100万円という条件で、権利金などの返還不要な一時金が一切発生しない契約の場合、契約金額の記載がないものとして扱われ、印紙税額は一律200円となります。
注意すべきは「保証金のうち20%は解約時に償却する(返還しない)」といった特約がある場合です。この場合、返還されない確定金額分が「契約金額」とみなされ、その金額帯に応じた印紙税が課されます。契約書を作成する際は、敷金や保証金の返還条件を条項上で明確に区分しておくことが、無用な過大納付を防ぐ実務上の要所です。
貼り忘れの真相と過怠税リスク|印紙代の負担割合はどう決める?
土地賃貸借契約書に収入印紙を貼り忘れたり、必要な金額に満たない印紙しか貼っていなかったりした場合、税務調査等で発覚するとペナルティが科されます。これが「過怠税」です。
過怠税の額は、本来納付すべきであった印紙税額に加えてその2倍の金額が上乗せされるため、合計で本来の3倍を支払わなければなりません。税務署の指摘を受ける前に自ら貼り忘れを申し出た場合は1.1倍に軽減されますが、余計な追徴コストであることに変わりはありません。また、過怠税は法人税や所得税の計算上、損金(経費)として算入できない点にも注意が必要です。
なお、印紙税法第3条により、契約書の作成に関与した双方が連帯して納付義務を負うと定められています。実務上の負担割合については、原本を2通作成して甲・乙が各自保管する場合は各自が自分の保有分に印紙を貼る(実質的な折半)か、あるいは借主側が全額負担するなど、当事者間の合意によって決定されます。
【2026年最新】電子契約なら印紙代が完全0円に!実務上の導入メリット
2026年の不動産法務において標準化された最も強力な印紙代削減策が、クラウドサインやDocuSignなどを利用した「電子契約への完全移行」です。
印紙税法第2条および国税庁の見解において、印紙税の課税対象は「紙ベースで作成・交付された課税文書」に限定されています。サーバー上で電子署名を付与し、PDF形式の契約データを授受・保管する取引については、契約金額が数億円に及ぶ土地賃貸借契約であっても印紙税は一切発生しません(0円)。
電子契約を取り入れることで、高額な印紙代を完全にゼロにできるだけでなく、製本・押印・郵送にかかる事務工数や、貼り忘れによる過怠税リスクを根底から排除できます。コンプライアンス強化とコスト削減を両立させる手段として、個人間取引から法人デベロッパーの大型案件に至るまで急速に定着しています。
【土地 賃貸借 契約 書 印紙】に関するよくある質問(FAQ)
Q1:月極駐車場の賃貸借契約書にも印紙を貼る必要がありますか?
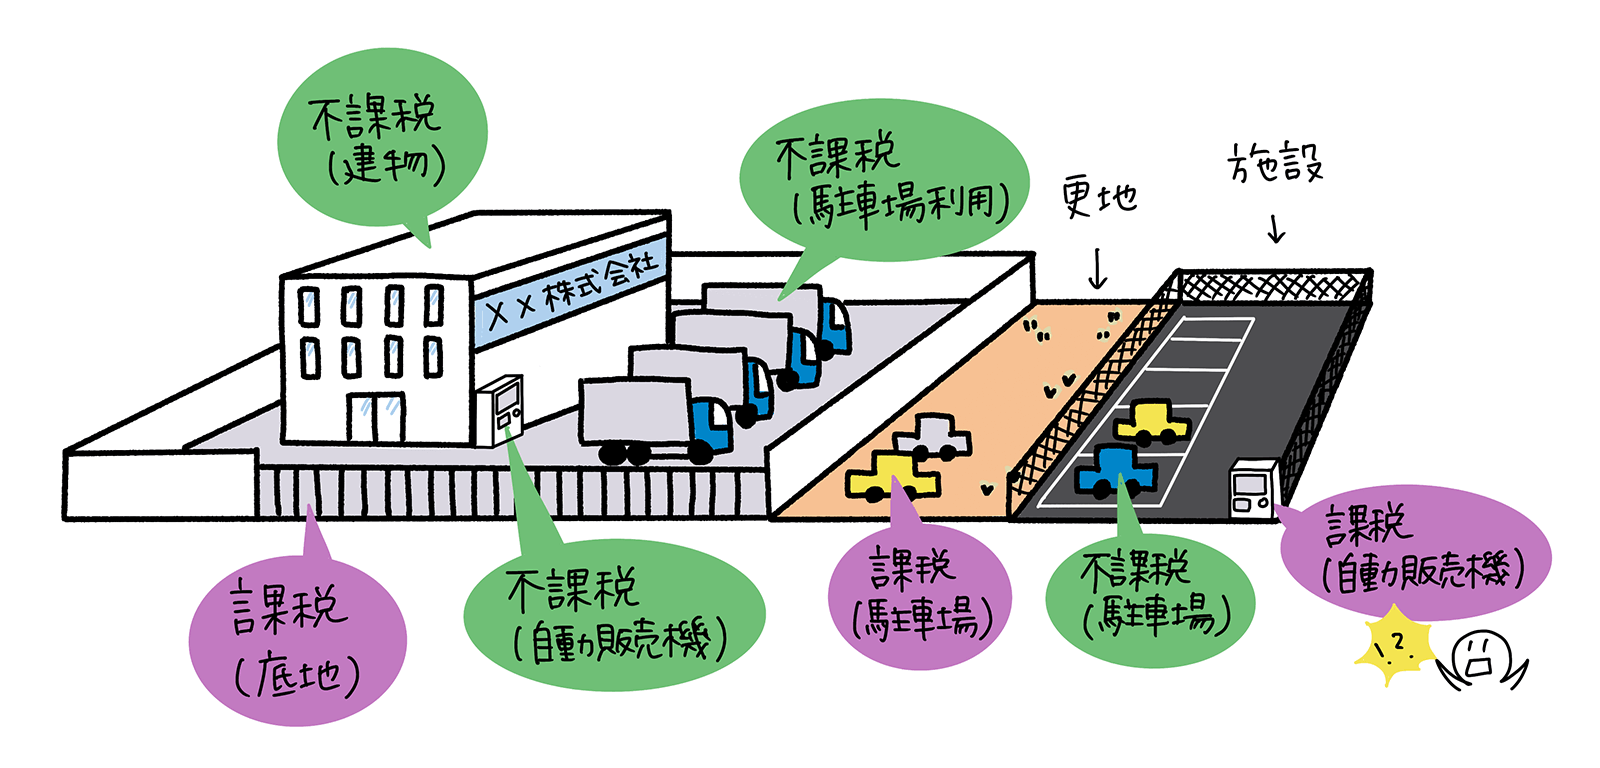
A1:駐車場の形態によって異なります。更地をそのまま貸し出す「土地の賃貸借」に該当する場合は第1号の2文書として課税されますが、アスファルト舗装や車止め、フェンスなどが整備された施設を利用させる「車庫施設の利用契約」とみなされる場合は不課税文書となり、印紙は不要です。
Q2:収入印紙を貼っていない土地賃貸借契約書は、法律上無効になりますか?
A2:印紙が貼られていなくても、契約そのものの民法上の効力は有効です。印紙税の不納付は税法上の問題であり、契約当事者間の権利義務関係を否定するものではありません。ただし、前述の通り税務署から過怠税を追徴されるリスクを負うことになります。
Q3:契約内容を変更する「覚書」や「変更契約書」にも印紙は必要ですか?
A3:契約期間の延長や賃料の変更のみを記載した覚書であれば、原則として契約金額の記載がない第1号の2文書として200円の印紙が必要です。ただし、権利金や更新料を新たに追加徴収する内容が含まれる場合は、その増額分に応じた印紙税が発生します。
まとめ:契約条件の精査と電子化で最適な印紙実務を実現
土地賃貸借契約書を交わす際、無駄な税金コストを支払わないための第一歩は、月額賃料と一時金(権利金・敷金)を明確に峻別し、真の「課税金額」を正確に算出することです。返還不要な権利金が存在しない取引であれば、紙の契約書であっても200円の印紙税で適法に処理できます。
さらに、取引のデジタル化が進んだ現在では、電子契約の活用によって印紙代そのものをゼロにする選択肢が誰にでも開かれています。自社の取引形態や契約条項を見直し、過怠税リスクのないクリーンで効率的な契約実務を推進していきましょう。 (出典: 土地 賃貸借 契約 書 印紙(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
