国民健康保険と扶養はどっちが得?年収の壁と損得を2026年最新比較
パートやアルバイトで働く方、あるいは会社を退職した直後の方にとって、毎月の固定費として重くのしかかるのが「健康保険料」の負担です。自身で国民健康保険(国保)に加入すべきか、それとも家族の社会保険の「扶養」に入るべきか、判断に迷う場面は少なくありません。
結論から言えば、金銭的な支出面だけを見れば社会保険の扶養に入るほうが圧倒的にお得です。しかし、2026年に向けて社会保険の適用拡大が進むなか、「年収の壁」を超えて働くべきか、扶養内に収めるべきかの損得勘定は世帯年収や働き方によって劇的に変化します。年間で数十万円もの手取り格差が生じるケースもあるため、制度の仕組みを正確に把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険料負担ゼロの「社会保険の扶養」が最も得だが、加入には年収130万円未満などの厳格な条件がある。
- 要点2:2026年最新の社会保険適用拡大により、106万円の壁を超えて自ら社保に加入する「手取り逆転現象」への対策が必須。
- 要点3:退職時は「任意継続」「国保」「家族の扶養」の3択を比較し、前年所得と家族構成に応じた最適な選択が手取りを守る鍵となる。
【徹底比較】国民健康保険と扶養はどっちが得?年間数十万円の差が出る仕組み
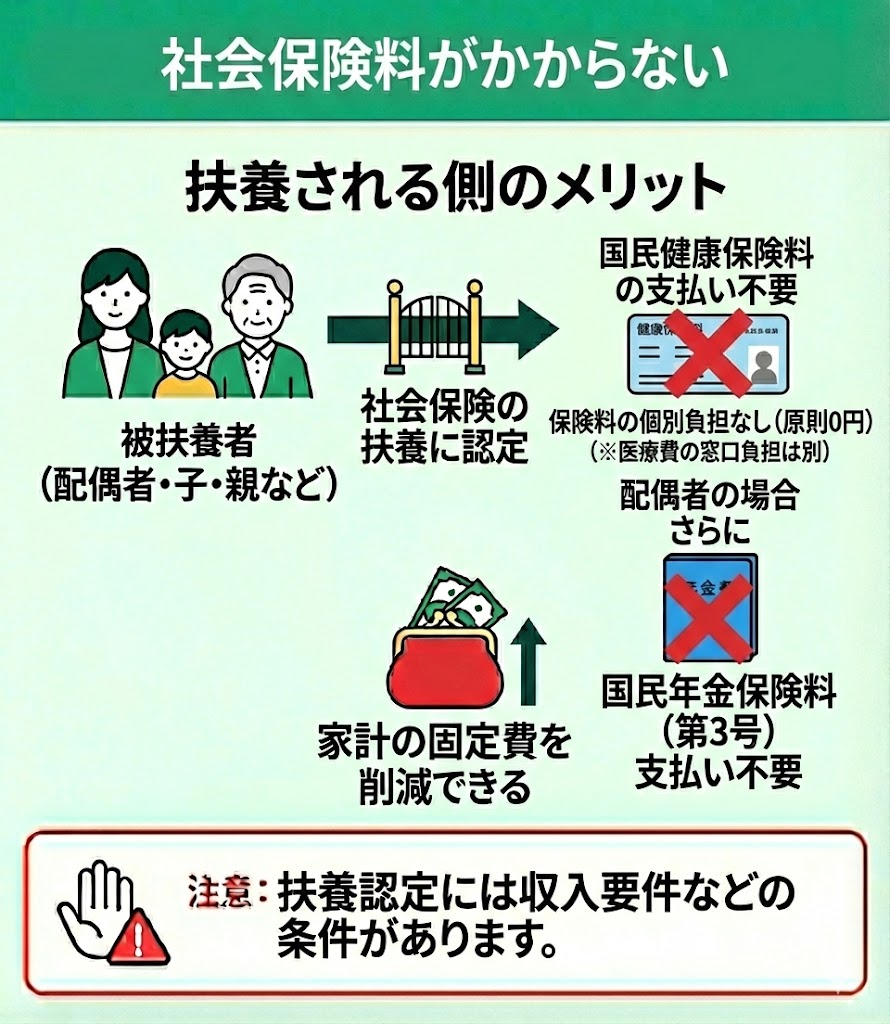
公的医療保険の選択において、「国民健康保険」と「社会保険の扶養」の最大の違いは保険料の自己負担が発生するかどうかにあります。
会社員や公務員が加入する健康保険(協会けんぽや健康保険組合)では、被保険者に扶養されている家族(被扶養者)について、何人追加しても追加の保険料が一切かかりません。一方、自営業者や無職の方が加入する国民健康保険には「扶養」という概念そのものが存在せず、生まれたばかりの乳幼児から高齢者まで、世帯の加入者全員に対して均等割や所得割が課されます。
仮に年間で20万〜30万円程度の国保料が発生する世帯の場合、家族の社会保険の扶養に入ることができれば、その支出は丸ごとゼロになります。医療機関の窓口で支払う自己負担割合(原則3割)はどちらも同じであるため、純粋な支出削減という観点では扶養に入る選択が圧倒的に有利となります。
【2026年最新】106万円・130万円の壁と「手取り働き損」の境界線
パートやアルバイト勤務において避けて通れないのが「年収の壁」問題です。特に2026年に向けた法改正と社会保険適用拡大に伴い、どのラインで扶養から外れるのかの基準がより身近な問題となっています。
現在、注意すべき主要な基準は以下の2点です。
①「106万円の壁」(社会保険の加入義務):従業員規模51人以上の企業(※段階的撤廃・拡大議論が進行中)で週20時間以上勤務、月額賃金8.8万円以上などの条件を満たすと、本人が勤務先の社会保険へ加入することになります。
②「130万円の壁」(扶養認定の上限):企業の規模に関わらず、年間収入の見込みが130万円(月額約10万8,334円)以上になると、家族の健康保険の扶養から完全に外れ、国保または勤務先の社保へ加入しなければなりません。
年収が130万円をわずかに超えて扶養から外れると、自身で健康保険料や国民年金保険料を支払う必要が生じ、年間約20万〜30万円程度の手取り減少(いわゆる働き損)が発生します。この手取りの落ち込みを埋めるには、年収155万〜160万円以上を目指して働く時間を増やすか、手取り逆転を防ぐための各種給付・手当制度の活用を検討する必要があります。
年収別シミュレーション|国民健康保険料の計算と手取り額のリアル
実際に扶養から外れて国民健康保険に加入した場合、保険料はどのくらいになるのでしょうか。国保料は前年の所得や居住する自治体によって算出基準が異なりますが、一般的な概算シミュレーションを行うと以下のようになります。
例えば、給与年収が150万円(前年所得95万円程度)の単身者が自治体の国保に加入した場合、年間の国民健康保険料はおよそ10万〜13万円前後になります。ここに国民年金保険料(月額約1.7万円、年間約20万円強)が加わるため、社会保険料の合計負担は年間30万円を超えてきます。
ここで混同しやすいのが「健康保険の扶養」と「税金上の扶養控除(配偶者控除)」の違いです。税制上の控除は年収103万円や150万円・201万円といった段階的な壁があり、超えても税金が緩やかに増えるだけですが、健康保険の扶養は130万円の基準を1円でも超えると全額自己負担へ切り替わる「崖」の構造になっています。手取り額の試算を行う際は、所得税や住民税だけでなく、社会保険料の負担額を正確に組み込むことが不可欠です。
退職後は「任意継続」と「国保」どっちが得?扶養に入る選択肢も検証
会社を退職した際、次の就職先が決まっていない場合の公的医療保険は「健康保険の任意継続」「国民健康保険」「家族の扶養に入る」の3つの選択肢から選ぶことになります。
配偶者や親などの社会保険に扶養として入れる条件(今後の年間見込み年収が130万円未満など)を満たしているなら、前述のとおり扶養に入るのが最も手取りを守る選択です。
扶養に入れない場合、「任意継続」と「国保」の損得比較は以下の基準で判断します。
・退職時の給与が高かった人:任意継続には保険料の上限(協会けんぽの場合、標準報酬月額30万円前後に相当する保険料が上限)が設定されています。在職中の月収が高額だった人は、前年所得に応じて上限なく跳ね上がる国保よりも任意継続のほうが保険料を抑えられるケースが多くなります。
・退職前の給与が低めだった人・扶養家族がいない人:前年の所得水準によっては、自治体の国保料のほうが安くなる場合があります。また、退職理由(倒産・解雇・雇い止めなどの特定受給資格者)によっては国保料の軽減措置が適用され、国保が大幅に安くなる制度も存在します。
個人事業主や副業ワーカーも入れる?社会保険の扶養条件と協会けんぽの認定基準
フリーランスや個人事業主として活動している方でも、配偶者や親が会社員であれば健康保険の扶養に入れる可能性があります。ただし、加入先となる健康保険組合や協会けんぽごとの認定基準を精査しなければなりません。
協会けんぽの場合、被扶養者認定における「年間収入130万円未満」の判定は、確定申告上の所得ではなく「総収入から直接的必要経費のみを差し引いた金額」で計算されます。減価償却費や青色申告特別控除、接待交際費などは経費として認められないケースが多いため注意が必要です。
また、一部の単一健保組合では「確定申告を行っている個人事業主は一律で扶養対象外」と定めている規約もあります。事業主として開業届を出している場合、事前に扶養者側の勤務先健保へ確認を入れることがトラブル回避の鉄則です。
世帯分離で国保料は安くなる?知っておくべき手続きと提出書類の全手順
家族全員が国民健康保険に加入している自営業世帯や、親と同居している世帯において、「世帯分離」によって国保料が安くなるかという疑問がよく寄せられます。
世帯分離を行うと、住民票上の世帯が分かれるため、所得の低い親世帯が国保料の均等割軽減(7割・5割・2割軽減)の対象になりやすくなるメリットがあります。一方で、世帯ごとに基礎控除後の平等割が課される自治体では、かえって世帯全体の合計保険料が高くなるリスクも孕んでいます。世帯分離を実行する前には、必ず役所の国民健康保険窓口で試算を依頼するのが確実です。
家族の扶養に入るための手続きを行う場合、扶養者側の勤務先へ以下の書類を提出します。
【被扶養者異動手続きの主な提出書類】 ・健康保険被扶養者(異動)届 ・続柄を確認できる戸籍謄本または住民票(マイナンバー連携により省略可能な場合あり) ・直近の所得証明書や非課税証明書 ・退職した場合は離職票のコピーまたは雇用保険受給資格者証 ・自営業の場合は確定申告書の控えおよび収支内訳書
【国民健康保険 扶養 どっちが得】に関するよくある質問(FAQ)
Q1:年の途中で年収130万円を超えそうになったら、その瞬間に扶養から外れますか?
A1:健康保険の扶養判定は「過去の実績」ではなく「将来に向かっての年収見込み」で行われます。直近3ヶ月の月収が約10万8,334円(130万円÷12ヶ月)を連続して超えている場合、恒常的な収入増とみなされて扶養取り消しの対象となるケースが一般的です。ただし、一時的な残業増などによる収入増加であれば、事業主の証明書を提出することで扶養を維持できる特例措置も設けられています。
Q2:任意継続と国民健康保険、途中で切り替えることはできますか?
A2:任意継続から国民健康保険への切り替えは原則として「任意継続被保険者でなくなることを申し出た場合」に翌月以降から可能です。法改正により、任意継続期間(最長2年間)の途中であっても本人の申請によって資格を喪失し、国保へ移行できるようになりました。
Q3:失業保険(雇用保険)を受給している間は、扶養に入れませんか?
A3:失業手当の「基本手当日額」が3,612円(130万円÷360日)以上である場合、受給期間中は健康保険の扶養に入ることができません。給付を受けている間は国民健康保険に加入し、給付制限期間中や受給終了後に改めて扶養申請を行う形をとる必要があります。
まとめ:2026年を賢く生き抜くための社会保険・国保の選択術
国民健康保険と社会保険の扶養を天秤にかけた場合、条件さえ満たせば「扶養に入る」選択肢が経済的には圧倒的にお得です。
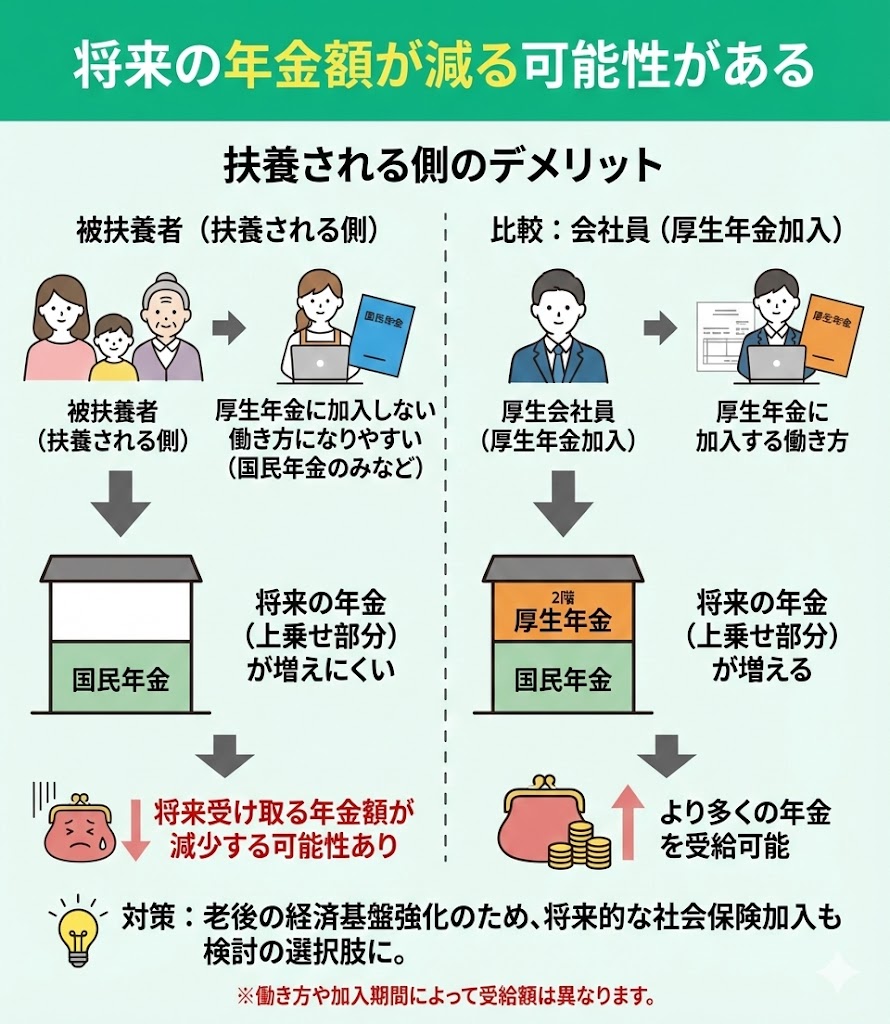
しかし、2026年の社会保険制度改革の潮流を踏まえると、単に扶養内に留まることだけが正解とは限りません。自ら社会保険に加入することは、保険料負担が生じる一方で「将来の厚生年金の受給額増加」や「傷病手当金・出産手当金などの手厚い保障」を獲得できるメリットがあります。
現在の世帯収入、働き方の柔軟性、そして将来受け取る年金額のバランスを見据え、自分自身にとって最も手取りと安心感を最大化できる選択肢を見極めていきましょう。 (出典: 国民健康保険 扶養 どっちが得(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
