出産手当金はいつもらえる?退職後の受給条件と計算式【2026最新】
出産に伴う休業中の生活を支える心強い公的制度「出産手当金」。給与が出ない産前産後期間の収入を補填してくれる貴重な給付金ですが、「申請してから実際にお金が口座に振り込まれるのはいつなのか」「会社を辞めたら受給できないのではないか」と不安を抱えるプレママ・パパは少なくありません。
出産前後は医療費や育児グッズの購入など出費が重なる時期だからこそ、入金スケジュールや受給条件を正確に把握しておくことが極めて重要です。本稿では、最新の社会保障制度に基づき、支給額の計算ロジックから退職時の落とし穴、スムーズな手続きのポイントまで分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:振込日は申請から約1〜2ヶ月後、出産日を起点に考えると「産後2.5〜3.5ヶ月後」が実際の目安。
- 要点2:「退職すると受給できない」は誤解。被保険者期間1年以上など条件を満たせば退職後も満額受給可能。
- 要点3:手当金は非課税で社会保険料も全額免除。支給額は標準報酬日額の「3分の2」で算出される。
【基本のキ】出産手当金と出産育児一時金の違い|支給条件と対象者を整理
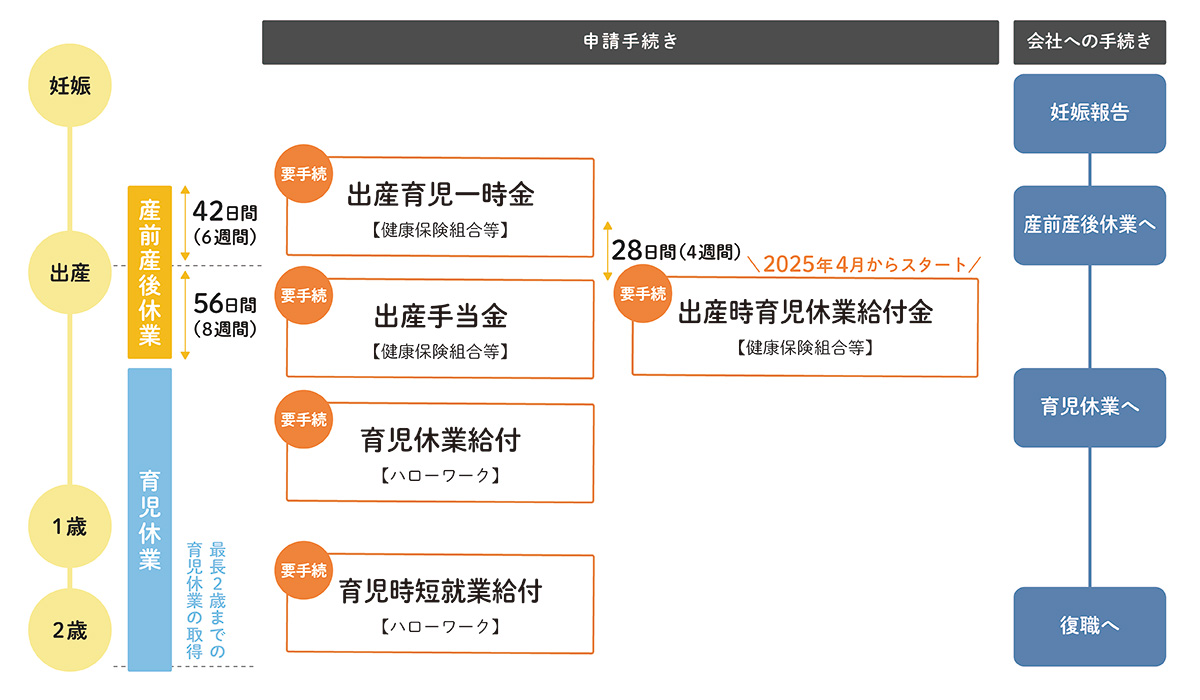
出産関連の給付金で多くの人が混同しやすいのが「出産手当金」と「出産育児一時金」の役割です。この2つは目的も支給元も明確に異なります。
出産育児一時金は、健康保険や国民健康保険の加入者を対象に、高額になりがちな分べん・入院費用そのものを助成する制度(1児につき原則50万円)です。一方、出産手当金は「働く女性の休業補償」を目的としており、産休中に給与が支払われない期間の生活費を支えるために健康保険から給付されます。
出産手当金の主な支給条件は以下の通りです。
- 勤務先の健康保険(協会けんぽ、組合健保、共済組合など)の被保険者本人であること
- 妊娠4ヶ月(85日)以上の出産であること(早産・死産・流産・人工妊娠中絶を含む)
- 出産のために休業し、給与の支払いがない(または手当金より少ない)こと
配偶者の扶養に入っている専業主婦(被扶養者)や、個人事業主などが加入する国民健康保険は原則として対象外です。ただし、パートや契約社員であっても、自身で勤務先の社会保険に加入していれば正社員と全く同じ基準で受給資格が得られます。
出産手当金はいつもらえる?申請から振込日までのリアルなスケジュール
産前産後の資金計画を狂わせないために最も知っておくべきなのが、給付金が手元に入る時期です。「産休に入ったらすぐ振り込まれる」と思われがちですが、実際の振込日は産後2.5ヶ月〜3.5ヶ月後が標準的なタイムラインとなります。
なぜここまで時間がかかるのかというと、出産手当金の申請は原則として「産後休業(産後56日)が終了した後」に一括で行うのが一般的だからです。出産日や休業実績が確定しなければ、申請書に医師や会社側の証明を記入できない仕組みになっています。
具体的なスケジュールの流れは以下の通りです。
- 産前休業(出産予定日の42日前〜):産前休業開始
- 出産日〜産後休業(出産翌日〜56日間):産後休業を取得
- 産後約2ヶ月時点:産後休業終了後、病院と勤務先に申請書を提出・証明依頼
- 産後約2.5ヶ月時点:勤務先から健康保険組合へ申請書が送付される
- 産後約3〜3.5ヶ月時点:健康保険組合の審査完了後、指定口座へ着金(支給決定通知書が届く)
なお、当面の生活費が不安な場合は、産前分(出産前42日間)と産後分を分けて「分割申請」することも制度上可能です。ただし、申請回数が増えるぶん勤務先や医療機関の手続き負担が増えるため、事前によく相談しておくことをおすすめします。
「退職したらもらえない」は本当?退職後も受給するための必須条件
プレママの間で根強く囁かれる「妊娠を機に退職すると出産手当金は1円ももらえない」という噂ですが、これは正確ではありません。所定の法要件を満たしていれば、退職後であっても在職中と同様に出産手当金を受け取る権利(資格喪失後の継続給付)があります。
退職後に出産手当金を受給するための必須条件は次の3点です。
- 条件1:退職日までに継続して1年以上の被保険者期間があること
(転職していても、保険の空白期間が1日もなければ前職の期間を通算できます) - 条件2:資格喪失時(退職日翌日)に現に出産手当金を受けている、または受ける条件を満たしていること
(退職日が出産予定日の42日前以降の産休期間に入っている必要があります) - 条件3:退職日に出勤していないこと
(退職日に挨拶や引き継ぎでタイムカードを打刻したり有給休暇以外の出勤扱いになったりすると、「労務に服した」とみなされ受給資格を完全に失います)
特に見落としがちなのが「退職日の出勤」による資格喪失です。最終出勤日を退職日より前に設定し、退職日当日は欠勤(または産休)状態にしておくことが絶対条件となります。ここを誤ると数十万円単位の給付を失うリスクがあるため、人事担当者と綿密に打ち合わせを行いましょう。
【計算シミュレーション】出産手当金の計算方法と手取り額の目安
出産手当金で実際に支給される総額は、過去の給与実績と休んだ日数によって決まります。基本的な計算式は以下の通りです。
【1日あたりの支給額】= 支給開始日以前の継続した12ヶ月間の各月の「標準報酬月額」を平均した額 ÷ 30日 × 3分の2
この日額に、産前42日(多胎妊娠の場合は98日)+実際の出産までの遅延日数+産後56日の合計休業日数を掛け合わせたものが支給総額となります。
たとえば、月給(標準報酬月額)が30万円の会社員が、出産予定日通りに単胎児を出産した場合のシミュレーションを見てみましょう。
- 1日あたりの手当金額:30万円 ÷ 30日 × 2/3 = 6,667円
- 対象日数:産前42日 + 産後56日 = 98日
- 支給総額の目安:6,667円 × 98日 = 約65万3,366円
出産手当金は法律上「非課税所得」として扱われるため、所得税や住民税は一切引かれません。手取りベースで考えると、通常の給与の約8割近くがカバーされる計算となり、家計にとって大きな支えとなります。
損をしないための会社手続きと申請書類の流れ|社会保険料免除も見逃せない
出産手当金を確実に受け取るためには、提出書類の準備手順を把握しておく必要があります。主な提出書類は「健康保険出産手当金支給申請書」の1枚ですが、この用紙には3者の記入欄が存在します。
- 申請者記入欄:振込先口座や本人情報を本人が記入
- 医師・助産師記入欄:出産日や単胎・多胎の区分を医療機関が証明(退院時などに窓口へ依頼)
- 事業主記入欄:休業期間や給与の不支給状況を勤務先の人事・労務が証明
産前産後休業中は、手続きを行うことで健康保険料・厚生年金保険料の社会保険料免除が適用されます。免除期間中も将来の年金額を計算する上では「保険料を全額納付したもの」として扱われるため、被保険者側にも会社側にも大きなメリットがあります。育児休業等取得の手続きと合わせて、会社側へ免除届の提出が完了しているかを必ず確認しておきましょう。
【出産手当金】に関するよくある質問(FAQ)
Q1:パートや派遣社員でも出産手当金は受け取れますか?
A1:雇用形態に関わらず、勤務先の健康保険(社会保険)に本人が加入していれば受給できます。ただし、夫や親の「扶養内」で働いていて自身の健康保険証を持っていない方や、国民健康保険に加入している方は支給対象外です。
Q2:出産手当金をもらうと、夫の税法上の扶養控除から外れてしまいますか?
A2:出産手当金は税法上「非課税」であるため、所得金額の計算には含まれません。手当金をいくら受給しても、それが原因で夫の配偶者控除や配偶者特別控除の枠から外れる心配はありません。ただし、健康保険の被扶養者認定基準では手当金を通算して判定する場合があるため、退職後に夫の健康保険へ入る際は事前確認が必要です。
Q3:予定日より出産が遅れた場合、手当金の額はどうなりますか?
A3:出産予定日よりも実際の出産が遅れた場合、その遅れた日数分だけ「産前休業」の期間が延長され、支給日数・受給額が増加します。逆に予定日より早く生まれた場合は、実際の出産日までの日数で再計算されますが、産後56日分の権利が削られることはありません。
まとめ:正しい知識と早めの手続きで安心の産前産後を
出産手当金は、産休中の家計を守る強力なセーフティネットです。「入金までに産後3ヶ月前後のタイムラグがあること」を見越して手元資金を準備しておくこと、そして退職を検討している場合は「退職日に出勤しない」といった受給要件を厳格に守ることが、後悔しないための防衛策となります。
申請書の入手や会社との段取りは妊娠後期(妊娠8ヶ月頃)から進められます。制度のルールを正しく理解し、安心して新しい家族を迎える準備を整えましょう。 (出典: 出産 手当 金(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
