残高0円の謎を解く!銀行口座の差し押さえ確認方法と解除の鉄則
ある日突然、ATMで生活費を引き出そうとしたら見慣れないエラー画面とともに「残高0円」の数字が表示される――。不正利用やシステム障害を疑って青ざめる利用者が後を絶ちません。しかしその実態は、事前の予告なく法的手続きに基づいて執行された「預金口座の差し押さえ」である事例が大多数を占めます。
生活費が一瞬で消失するパニック状態のなかで、最も危険なのは誤った自己判断や放置です。通帳に刻まれた不可解な文字列の意味を正しく読み解き、どこからどのような理由で執行されたのかを正確に突き止めなければ、翌月の給与や他の財産まで連鎖的に差し押さえられる事態に陥ります。本稿では、現場取材と最新の民事執行実務に基づき、口座差し押さえの具体的な確認手順から2026年の実践的な防御策までを論理的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:通帳に「サシオサエ」などの記号があれば法的手続きは完了しており、銀行窓口で事件番号と差押元を即座に照会できる。
- 要点2:口座凍結と差し押さえは法的性質が異なり、残高がゼロになっても口座自体は消滅せずその後の入金は原則として利用できる。
- 要点3:奪われた現金を取り戻すのは極めて困難だが、給与差し押さえへの延焼を食い止めるには速やかな公的猶予申請や債務整理弁護士相談が決定打となる。
【緊急確認】通帳の「サシオサエ」記号と銀行窓口での調べ方
預金が消えた原因が法的な回収措置である場合、痕跡は必ず取引明細に残されます。まずは手元の紙の通帳を記帳するか、インターネットバンキングの出入金明細を照会してください。そこには普段見慣れない特殊な摘要が印字されているはずです。
金融機関によって表記のゆらぎはありますが、最も一般的な印字はカタカナ表記の「サシオサエ」や「サシオサエ(ホウ)」「サシオサエ(サイ)」です。また、三菱UFJ銀行や三井住友銀行などのメガバンク、地方銀行、ゆうちょ銀行によっては「サシオサエ」と直接書かれず、「差押」「ソウサイ」「トリタテ」「カンコウショ」あるいは業務用の内部コード番号のみが表示されるケースも珍しくありません。
ネットバンキング上で単に「出金」としか出ない場合や詳細が空白になっている際は、即座に差し押さえ調べ方銀行窓口の実践に移る必要があります。預金口座を開設している取引店舗、もしくは最寄りの支店窓口へ出向き、次の3点を持参して事実関係を照会してください。
- 本人確認書類:マイナンバーカードまたは運転免許証
- 届出印:口座作成時に登録した印鑑(印鑑レス口座の場合は不要)
- キャッシュカード・通帳:該当の口座番号が確認できるもの
窓口の担当者に対して「出金明細に見覚えのない引き落としがあるため、差押元の機関と事件番号を教えてほしい」と端的に伝えます。銀行側は守秘義務を理由に電話口では詳細を明かさない運用が厳格化していますが、対面で正当な名義人確認が取れれば、「差押通知を出した裁判所の支部・事件番号」または「執行した役所(市区町村の納税課や税務署)」の名称を教えてくれます。この情報を掴むことが、次の一手を打つための生命線です。
【徹底比較】税金滞納と借金回収の違い|差し押さえ実行までの法的ルート
口座の預金が強制回収される背景には、大きく分けて「行政機関による滞納処分」と「民間債権者による民事執行」の2種類が存在します。両者は実行に至るまでのプロセスや事前のシグナルが明確に異なります。
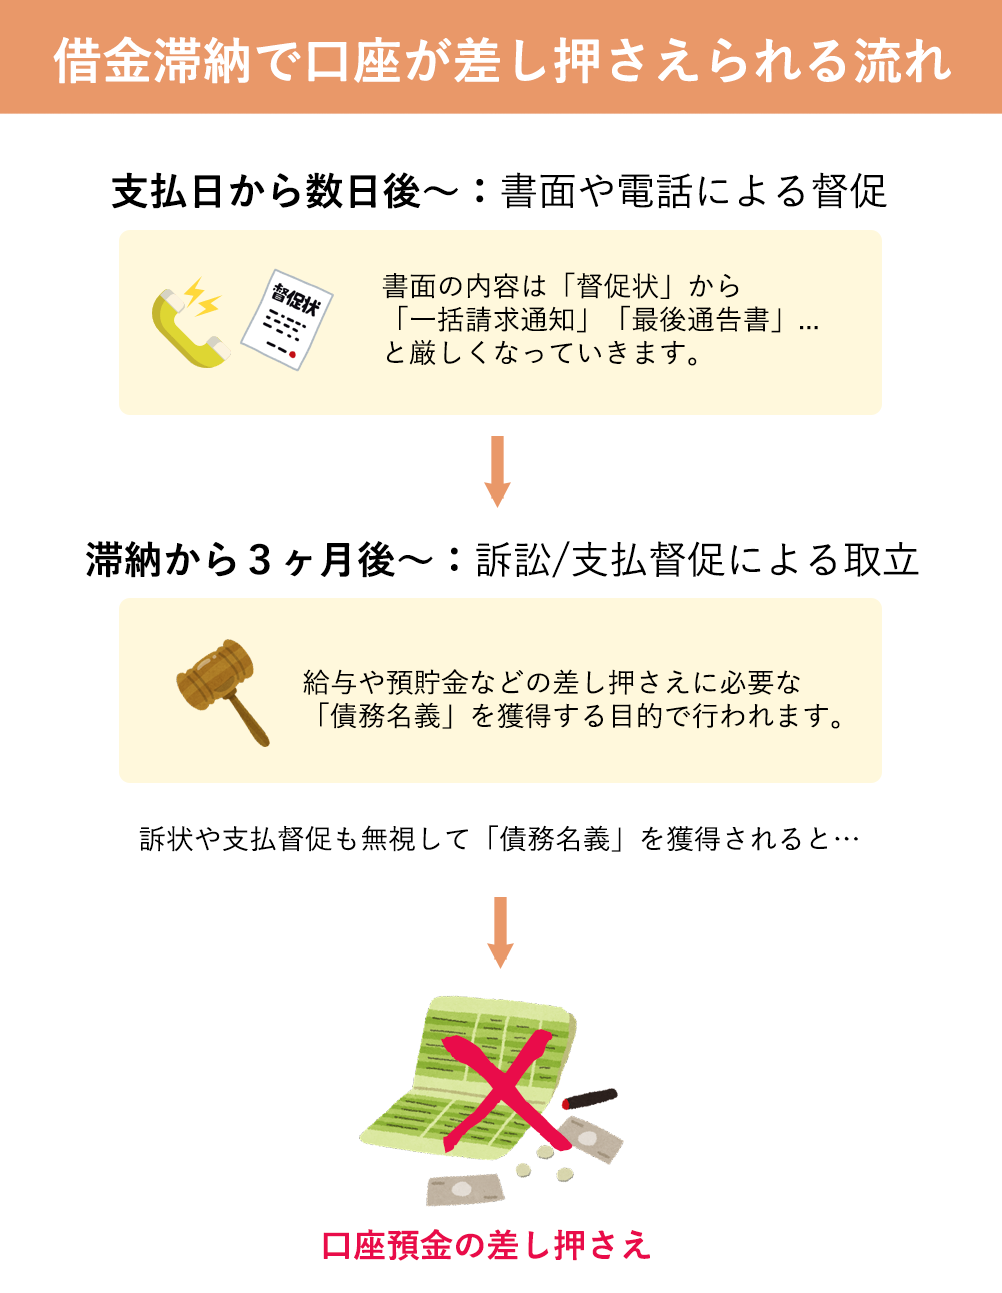
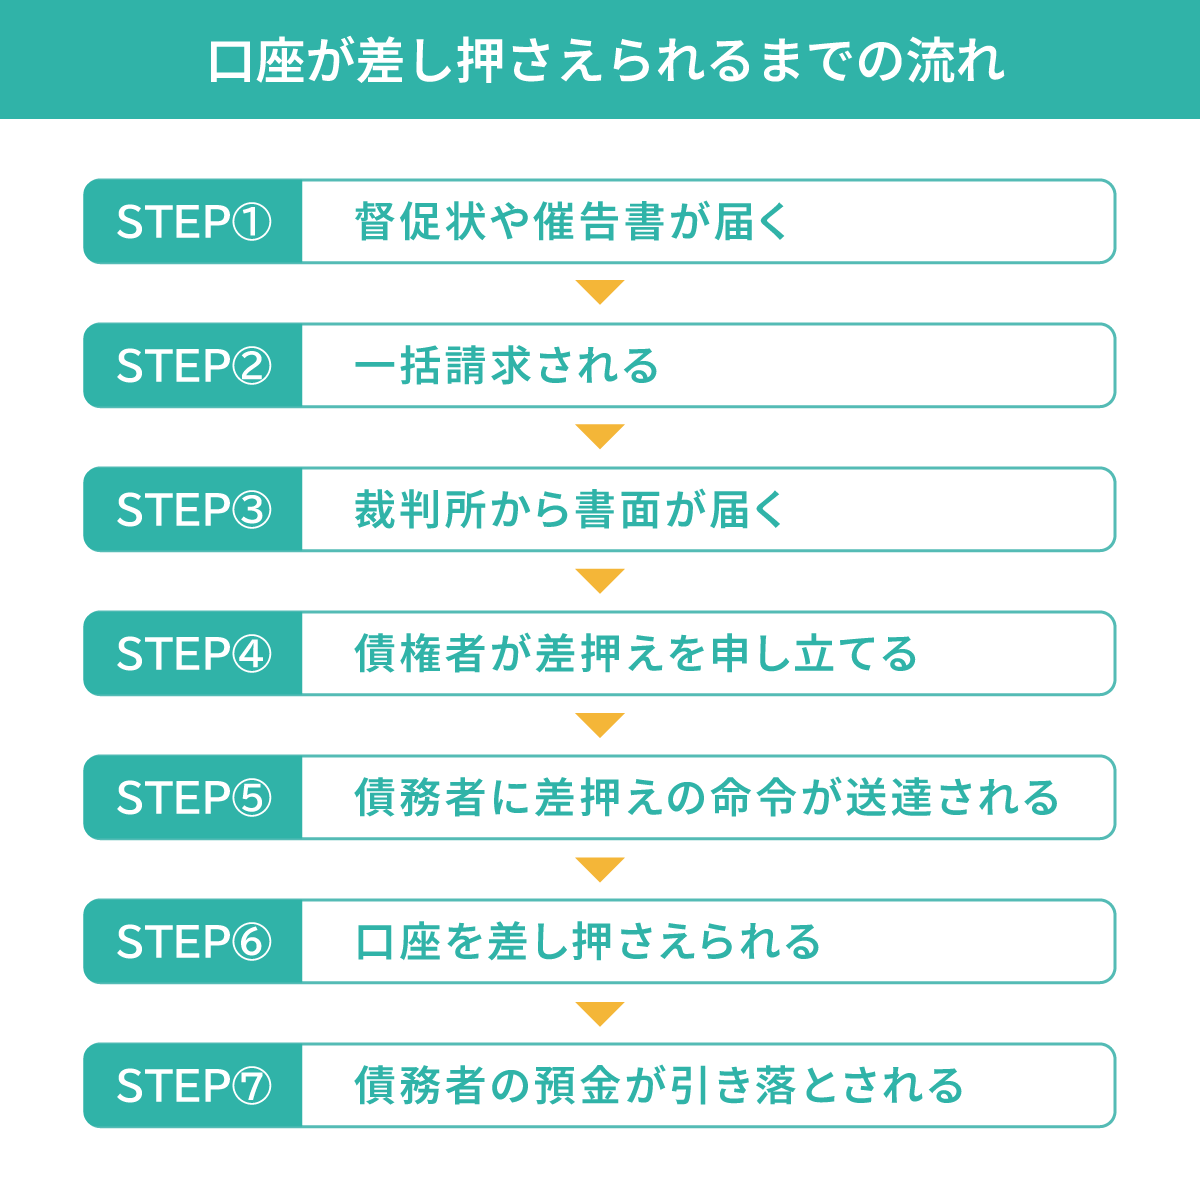
公租公課(住民税、固定資産税、国民健康保険料など)の滞納による処分は、裁判所の判決を経ずに強力な権限で執行されます。督促状が届いてから10日を経過した時点で法的にはいつでも財産調査および差し押さえが可能な状態に入ります。実務上は預金差押予告通知書や「最終催告書」といった赤や黄色の警告状が発送された直後に決行されるパターンが定石です。
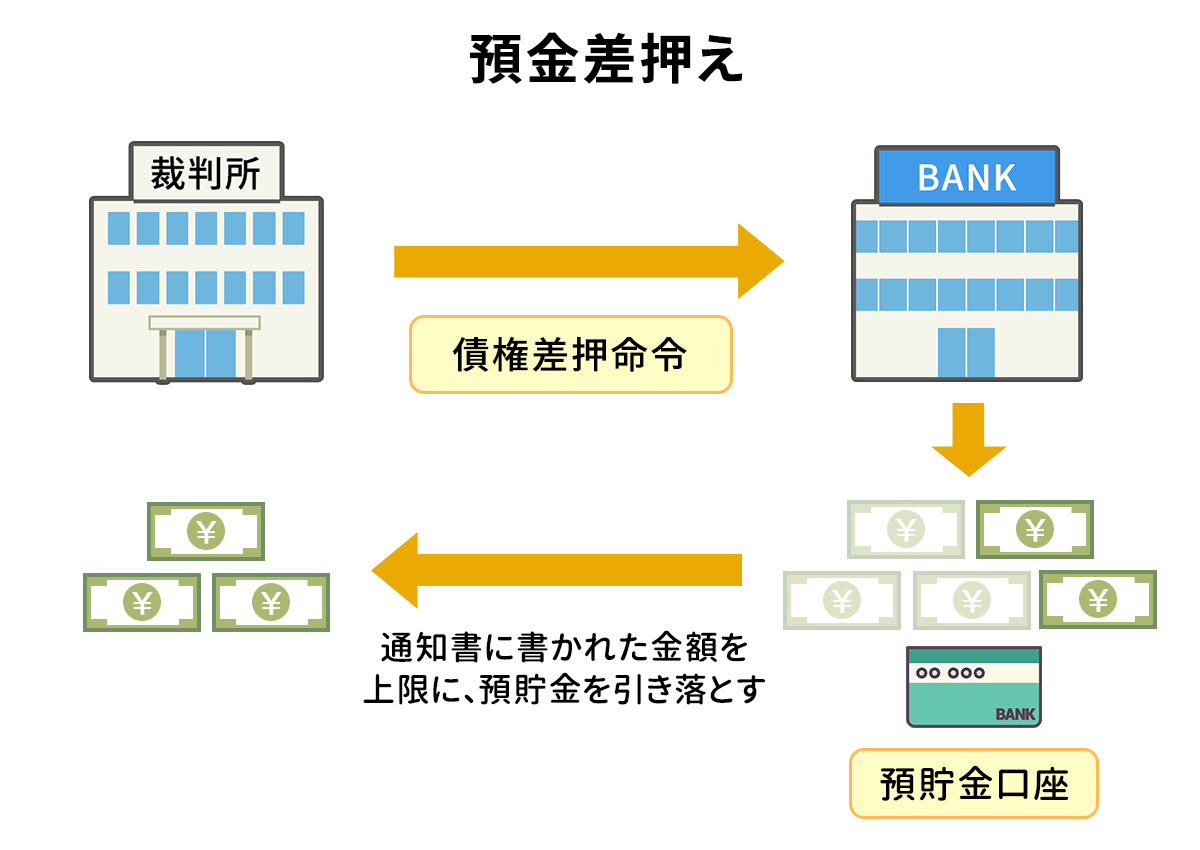
一方、消費者金融やクレジットカード会社、銀行カードローンなどの民間債務では、債権者が勝手に口座から金を引き抜くことはできません。必ず裁判所に訴訟や支払督促を申し立て、債務名義を獲得したうえで差押命令正本裁判所が銀行と債務者の双方へ送達されます。郵便局から「特別送達」と書かれた裁判所からの封書が届いていた場合、それを無視した結果として強制執行へ到達したことを意味します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 実行ルート | 国税徴収法・地方税法に基づく自力執行 | 民事執行法に基づく裁判所の差押命令 | 税金は裁判なしで実行されるため着弾スピードが極めて速い |
| 事前の通知 | 督促状・催告書(最終通知から数週間〜数カ月) | 支払督促・訴状・差押命令正本(特別送達) | 「郵便を見ていなかった」という言い訳は一切通用しない |
| 執行時の残高影響 | 滞納額に達するまで差し押さえ口座残高ゼロになる | 請求債権額+執行費用分まで全額引き落とし | 生活費の猶予なく預金残高の全額が一瞬で回収される |
| 給与差し押さえの範囲 | 国税徴収法所定の生活維持費控除額を超える部分 | 原則として手取り給与の4分の1(25%)まで | 残高ゼロの後は給与本体の差し押さえへ移行するリスク大 |
【実態検証】突然残高0円になった当事者の証言と現場のリアル
「給料が入った数時間後に残高を見たら0円になっていた。不正ログインを疑ってコールセンターに泣きついたが、告げられたのは税務課による差し押さえだった」――。SNSや相談窓口に寄せられる当事者の証言を精査すると、回収側の冷徹なタイミング設計が浮かび上がります。
執行機関は闇雲に口座を照会しているわけではありません。公的機関は金融機関に対して一斉照会をかける法的権限を有しており、給与振込日や賞与支給日、売掛金の入金日を事前に把握したうえで、最も残高が膨らむタイミングを狙って差し押さえ通知を金融機関に着金させます。
銀行に差押命令が届いたその瞬間に口座内に存在していた資金は、全額が別段預金等へ振り替えられ、即座に債権者へと引き渡されます。どれほど懇願しても「子供の学費」「明日の食費」「家賃の引き落とし分」といった個別の生活事情は一切考慮されません。残高が一円も残らないという過酷な現実こそが、現場で日々繰り返されている強制執行の冷厳な実態です。
一般に知られていない盲点とネットの誤解|口座凍結と差し押さえの違い
ネット上のQ&Aサイトや掲示板では、「口座が差し押さえられたらもうその口座は二度と使えない」「ブラックリスト入りして預金すること自体が違法になる」といった根拠のないデマが散見されます。ここで口座凍結と差し押さえの違いを法的に整理しておく必要があります。
口座凍結とは、名義人の死亡、マネーロンダリング等の不正利用の疑い、または債務整理における弁護士の受任通知送付に伴い、銀行側が取引そのものを全面的にストップさせる措置です。凍結中は入金も出金も一切受け付けられません。
対して差し押さえは、指定された期日・時刻において口座内に存在した「預金債権」を債権者が回収する法的手続きを指します。つまり、差し押さえられた瞬間に残高はゼロになりますが、口座という器自体が破壊されたわけではありません。
そのため、差し押さえが執行された翌日以降に別の取引先から振り込まれたお金や、窓口で入金した現金は通常通り引き出すことが可能です。ただし、注意しなければならないのは「二番底」のリスクです。債務が完済されていない限り、債権者は再び調査を行い、追加で2回目、3回目の差し押さえを仕掛けてくる法的権利を保持しています。「残高ゼロになった後も普通に使えるから大丈夫」と過信して放置することは極めて危険です。
【2026年最新差し押さえ対処法】銀行口座差し押さえ解除方法と生活再建のシナリオ
口座の資金がすでに回収されてしまった後、直ちに講じるべき実践的対策は債務の性質によって完全に分岐します。感情的に銀行へ怒鳴り込んでも事態は1ミリも好転しません。制度の枠組みを利用した正確な初動が求められます。
すでに引き落とされた現金の銀行口座差し押さえ解除方法について、過誤(人違いなど)がない限り回収済みの金銭を取り戻すことは法的にほぼ不可能です。しかし、以後の生活破綻を防ぐための防衛策は存在します。
- 税金滞納の場合:直ちに役所の収税課・税務署窓口へ出頭する。「納税の猶予」や「換価の猶予」を申請し、生活困窮の客観的証拠(給与明細や収支状況表)を提示して分割納付の合意を取り付けます。これにより、今後の給与や別口座への差し押さえを一時的に停止させることが可能です。
- 民間債務の場合:裁判所を通じた給与差し押さえ上限額(原則手取りの4分の1、手取り44万円超は33万円を超える全額)の執行へ拡大する前に、一刻も早く債務整理弁護士相談を行ってください。
弁護士や認定司法書士が介入して自己破産や個人再生を申し立てると、裁判所から強制執行の中止命令・失効決定を引き出すことができます。これにより、給与からの天引きや再度の口座差し押さえを法的にストップさせる強力なバリアを張ることが可能です。
【プロの結論】早期相談で救われる人・放置で破綻する人の境界線
残高ゼロの通知を突きつけられた際、生き残れる人と破綻へ転落する人には決定的な思考の差が存在します。
【今すぐ専門窓口へ走るべき人の特徴】
多重債務を抱えており、今回の差し押さえが消費者金融や信販会社によるものである人。家族に知られずに生活を立て直したい人や、勤務先に差し押さえ通知(差押命令正本)が送達されて職を失うリスクを回避したい人は、迷わず法テラスや債務整理に強い弁護士へ連絡を取らなければなりません。
【自力交渉を優先すべき人の特徴】
滞納が一時的な税金や国民健康保険料のみであり、現在の収入で少額ずつの分割納付計画が現実的に組める人。この場合は弁護士費用をかけるよりも、役所の窓口で「生活困窮による換価の猶予」を真摯に申請する方が素早く解決へ至ります。
【銀行口座の差し押さえ確認方法】に関するよくある質問(FAQ)
Q1:通帳に「サシオサエ」の文字がなくても残高が急にゼロになる原因はありますか?
A1:あります。ネット専用銀行や一部の地方銀行では、通帳やアプリ上に「出金」「振替」「ソウサイ」などとしか表示されないシステム仕様が存在します。また、借入先の銀行口座に預金していた場合、規約に基づく「相殺(預金と借入金の相殺処理)」が行われて残高が相殺消滅した可能性もあります。正確な理由は取引銀行の窓口かカスタマーサポートへ直接確認してください。
Q2:差し押さえについて銀行の窓口へ聞きに行くと、警察を呼ばれたり口座を解約されたりしますか?
A2:警察を呼ばれることも口座を強制解約されることもありません。民事上の差し押さえや税金滞納処分は犯罪行為ではないため、銀行窓口で名義人として事実確認を求めるのは正当な権利です。窓口では落ち着いて「差押元と通知の事件番号」をメモするための筆記用具を持参してください。
Q3:親や配偶者など、家族名義の銀行口座まで連鎖して差し押さえられますか?
A3:日本の現行法上、債務者以外の名義口座が直接差し押さえられることは原則としてありません(名義預金とみなされる極端な偽装工作を除く)。ただし、本人の口座が空であった場合、本人の給与債権(勤務先から支払われる給料)そのものが差し押さえの標的となり、結果として世帯全体の生計に甚大な打撃を与えることになります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済やデジタルマネーの普及が進む2026年現在においても、行政および司法による財産追跡ネットワークはかつてない精度で稼働しています。マイナンバーとの公金受取口座紐付けの進展などにより、滞納者の口座を捕捉するスピードは年々迅速化しており、「隠し口座に預けておけば逃げ切れる」という古い認識は完全に通用しません。
預金残高が突然ゼロになった事実は、債権者側がこれまでの猶予期間を打ち切り、最終実力行使に踏み切ったという非常事態のシグナルです。恥や恐怖から逃げ出し、連絡を遮断することだけは絶対に避けなければなりません。まずは通帳と銀行窓口で敵の正体を特定し、役所への猶予申請や弁護士を通じた法的手続きを直ちに発動させることが、日常生活を取り戻す唯一の脱出ルートです。 (出典: 銀行 口座 差し押さえ 確認 方法(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
