転職先が源泉徴収票を求める本当の理由|年収バレや副業発覚の真相と対策
転職が決まり、新しいステージへの期待に胸を膨らませるなか、転職先の人事や労務担当者から「前職の源泉徴収票を提出してください」と求められ、急に動揺してしまうビジネスパーソンは後を絶ちません。書類提出の案内を前にして、「選考時に伝えた前職の年収と誤差があるけれどバレるのか」「過去の副業がこの書類から会社に露見するのではないか」「そもそも提出しないと内定取り消しなどのペナルティがあるのか」といった疑念や不安が頭をよぎるケースは非常に多いのが実情です。
給与計算のデジタル化や企業の労務コンプライアンス順守が極めて厳格化している昨今、源泉徴収票の取り扱いは単なる一事務手続きにとどまらず、転職者の「信用」を左右する重要な試金石となっています。本稿では、転職先企業がなぜ前職の源泉徴収票を必須とするのかという法的な背景から、年収・副業発覚のメカニズム、手元にない場合の具体的な再発行・請求手順に至るまで、現場の取材知見をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:転職先が源泉徴収票を求める最大の理由は、同一暦年(1月〜12月)の所得を合算して「正しい年末調整」を行う所得税法上の義務があるため。
- 要点2:源泉徴収票の「支払金額」から前職の額面年収は判明するが、他社での副業内容や手取り額が直接記載されているわけではない。
- 要点3:紛失や前職とのトラブルで交付されない場合でも、再発行請求や退職時の税務署手続き、あるいは自身での確定申告によって法的な不利益を回避できる。
【真相解明】転職先から源泉徴収票の提出を求められる決定的な理由
「転職先 源泉徴収票 なぜ必要」という疑問に対し、一部の転職情報サイトやネット掲示板では「採用時の年収嘘を見破るため」「身辺調査の一環」といった憶測が語られることがあります。しかし、労務管理の現場における決定的な理由は、極めて事務的かつ法的な要請に基づいています。
最大の目的は、転職先企業が年内最後の給与支払い時に実施する「年末調整」において、1年間の給与所得と源泉徴収税額を合算処理するためです。日本の税制では、個人が1月1日から12月31日までの1年間に得た給与所得に対して所得税が課されます。年の途中で転職した場合、前職で受け取った給与と天引きされた所得税額、さらには社会保険料の控除実績を正確に把握しなければ、新しい会社は正しい年間税額を算出できません。これは所得税法第190条によって雇用主に課された明確な義務であり、企業側が恣意的に求めているわけではないのです。
国税庁の通達でも、年の中途で採用された給与所得者が前職分の源泉徴収票を提出しない場合、会社側はその社員に対して年末調整を行ってはならないと定められています。つまり、源泉徴収票が提出されないと、企業は年間の税額調整を完結できず、結果として転職者本人が年明けに自分で確定申告を行わなければならなくなります。会社が提出を急かす背景には、年末調整という厳格な税務スケジュールに間に合わせなければならない労務担当者の切実な現場都合が存在しています。
なお、転職先への源泉徴収票提出タイミングは、一般的に「入社直後の書類提出時」もしくは「10月〜11月頃の年末調整手続き開始時」の2つのパターンがあります。入社時に回収してシステムへ前職データを早期登録する企業が増加していますが、いずれのケースでも最終的な照合時期は年末調整の締め切り日に設定されています。
年収バレ・副業発覚のリアル|人事労務の現場で実際に見られている情報
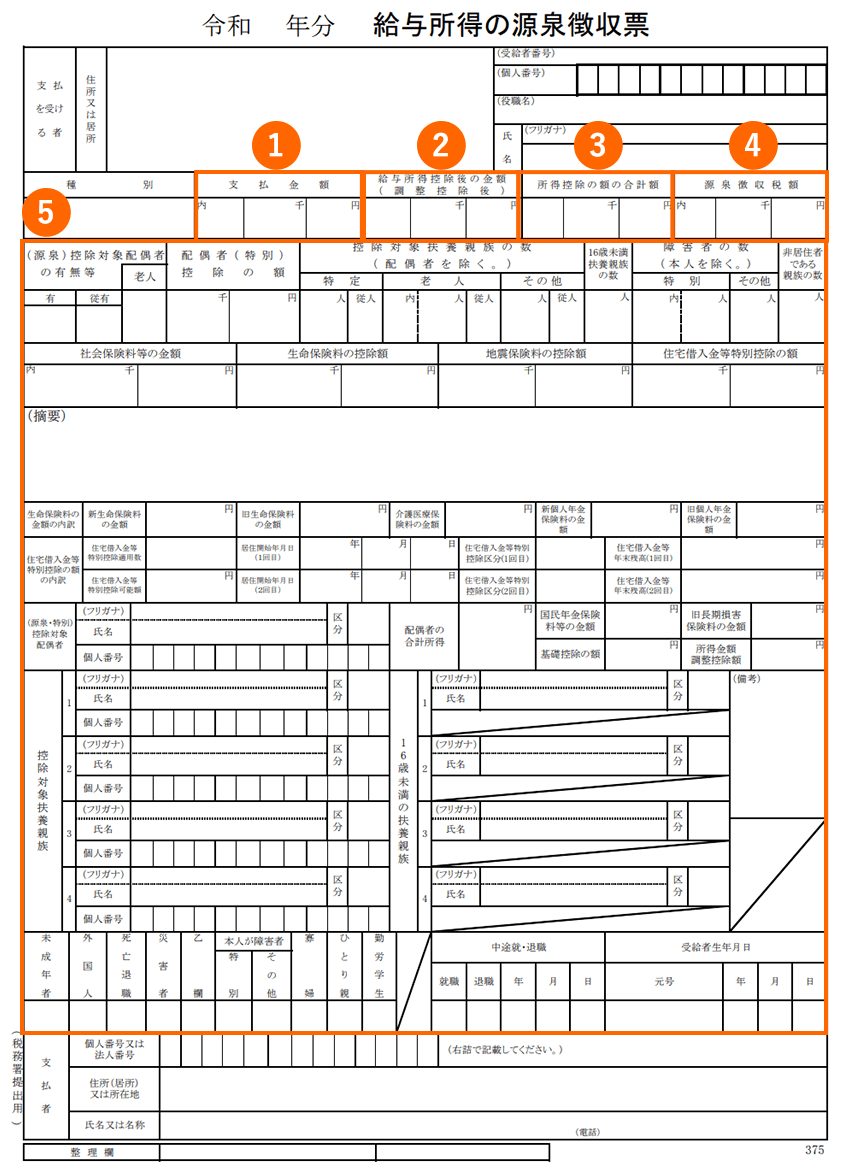
転職者が最も恐れるのが、「面接で少し高めに伝えてしまった前職の年収がバレるのではないか(転職 源泉徴収票 年収バレ)」という点です。結論から申し上げますと、前職の「支払金額(額面給与)」は確実に把握されます。源泉徴収票の左上に大きく記載されている「支払金額」欄には、その年の1月1日から退職日までに前職企業から支払われた総支給額が明記されているため、人事労務担当者がこれを見れば一目瞭然です。
ただし、ここで重要なのは「誰がその情報を見るか」という点です。実務上、源泉徴収票を取り扱うのは総務や人事の「給与計算・労務担当者」であり、面接を担当した事業部門の責任者や役員がわざわざ個別の源泉徴収票を精査するケースは稀です。労務担当者の関心事は「システムの年末調整計算枠に前職の給与額と社会保険料額を正確に入力すること」に集中しています。数十万円程度の賞与の端数や見込み年収との細かな誤差で問題視される可能性は極めて低いといえます。ただし、額面で100万円以上水増ししていたなど、明らかに悪質な虚偽申告を行っていた場合、オファー時の給与グレード決定の前提を崩したとして、試用期間中の評価や社内コンプライアンスに影を落とすリスクは否定できません。
一方、「転職 源泉徴収票 副業 バレる理由」について懸念する声も多く聞かれます。前職の源泉徴収票そのものから副業が直接発覚する仕組みはどうなっているのでしょうか。これについては、以下の2つの軸で冷静に切り分ける必要があります。
- 前職在籍中の副業:前職企業から発行された源泉徴収票には、当然ながら「前職企業が支払った給与」しか記載されません。個人事業主としての業務委託収入や、他社でのアルバイト代が前職の源泉徴収票に混ざることは構造上あり得ないため、書類そのものから副業が判明することはありません。
- 副業がバレる真のトリガー:副業が会社に知られる最大の原因は、源泉徴収票ではなく「住民税の特別徴収税額決定通知書」です。前年度に複数の収入源があった場合、合算された所得に対する住民税額が現在の会社に通知されます。給与額に対して不自然に高い住民税が課されている場合、経理担当者の照合によって「給与以外の所得がある」と類推されるのが実態です。
人事労務のプロフェッショナルが注目しているのは、前職の社風や個人のプライベートではなく、税務署や自治体に提出する法定調書の整合性です。過度な疑心暗鬼に陥る必要はありませんが、事実と異なる過大な申告をしていた場合は、誠実な説明責任を果たす心構えが求められます。
前職の源泉徴収票はいつもらえる?受取時期と手元にない時の請求方法
「転職 源泉徴収票 いつもらえるのか」という交付スケジュールに頭を悩ませる転職者も少なくありません。所得税法第226条の規定により、企業は「退職の日以後1か月以内」に退職者へ源泉徴収票を交付しなければならないと法律で義務付けられています。
通常、退職月の最後の給与計算が締まり、最後の振込が行われた直後(退職日から約2週間〜3週間後)に、自宅へ郵送されるか、社内ポータルサイトからPDF形式で電子交付されるのが一般的です。しかし、企業の給与締め日の関係や労務担当者の繁忙度、あるいは退職時の引き継ぎトラブルなどによって、手元になかなか届かない事例が散見されます。
もし転職先への提出期限が迫っているにもかかわらず手元に届かない場合は、以下の「前職の源泉徴収票 請求方法」に沿って、迅速かつ段階的にアクションを起こす必要があります。
- 前職の人事・労務窓口へ連絡:「転職先での年末調整手続きに必要なため、退職者向けの源泉徴収票の発行状況を教えていただけますでしょうか」と、電話または文面が残るメールで連絡を入れます。退職理由が何であれ、発行は法律上の義務であるため遠慮する必要はありません。
- 転職先への「提出猶予」の申し入れ:前職からの発行が年末調整の社内締切に間に合わない可能性がある場合、転職先の労務担当者に「前職へ再三発行を促しているが、手元に届くのが〇月〇日頃になる見込み」である旨を正直に伝えましょう。期日を事前に共有していれば、会社側も入力作業のスケジュールを調整できます。
- 【もらえない対処法】税務署への相談と不交付の届出:前職が倒産した、あるいは嫌がらせ等で意図的に発行を拒否されている場合は、管轄の税務署に対して「源泉徴収票不交付の届出書」を提出します。税務署から前職企業へ法的な行政指導(税務指導)が入り、強制的に交付手続きが進められることになります。

【データ比較】転職時の源泉徴収票トラブルと対応パターン徹底検証
転職時の状況や手元の書類の有無によって、選ぶべき手続きとリスクの大きさは明確に分かれます。編集部が人事労務の実務慣行と関連法規を精査した、以下の比較表を参照してください。
| ケース・状況区分 | 詳細・数値データ/実態 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年内に転職先が決まり通常入社 | 前職の1月〜退職月までの給与額・社会保険料を合算 | 入社後1〜2週間以内、または11月上旬の提出が標準 | 提出必須。転職先で一括して年末調整が完了するため最も平穏かつ推奨されるルート。 |
| 前職から交付が遅延している | 退職後1か月を超過(所得税法第226条抵触の疑い) | 社内締切は多くの企業で11月下旬〜12月上旬 | 待機せず前職へ督促を入れると同時に、転職先に提出遅延理由を事前申告することが肝要。 |
| 源泉徴収票を紛失してしまった | 再発行請求から手元到着まで約1週間〜10日 | 電子交付(PDF)なら即日〜数日以内の再取得が可能 | 企業側に再発行の法的義務あり。恥ずかしがらずに速やかに前職の人事へ再交付を申請すべき。 |
| 提出を意図的に拒否したい | 転職先での年末調整対象から除外(未済扱い) | 翌年2月16日〜3月15日に自分で確定申告 | 社内規定違反や「何か隠している」という強い不信感を招く。法的ペナルティより組織的リスク大。 |
| 年を越えて1月以降に入社 | 前年の給与所得は転職先の課税年度(新年度)と非重複 | 前年分の源泉徴収票の提出は原則として不要 | 転職先での合算は不要だが、前職を年内に辞めて年末調整を受けていないなら自分で確定申告が必須。 |
このように、退職と入社の時期、手元にある書類の状況次第で求められるアクションは大きく異なります。とりわけ、提出が遅れたり難航したりする場合は、企業側に「なぜ遅れているのか」のファクトを正確に伝えることが、社内信用を守る境界線となります。
一般に知られていない盲点|「提出しない」「提出拒否」が招く重大リスク
「前職の年収を知られたくない」「提出するのが面倒だ」という理由から、「転職 源泉徴収票 提出しない」「提出拒否」という選択肢を真剣に検討する人がいます。確かに、税法上は「会社に前職の源泉徴収票を出さず、翌年に自分で確定申告する(転職 源泉徴収票 自分で確定申告)」という手続き自体は違法ではありません。しかし、現実のビジネス現場においてこの手段を選択することには、極めて深刻な代償が伴います。
まず直面するのが、社内コンプライアンスおよび就業規則上の不審感です。日本の多くの企業では、入社手続き書類の一環として前職の源泉徴収票の提出が義務付けられています。正当な理由(前職の倒産や連絡途絶など)がないにもかかわらず頑なに提出を拒み、「自分で確定申告しますから出しません」と突っぱねた場合、人事労務の現場ではほぼ例外なく警戒アラートが鳴り響きます。
労務担当者が抱く疑念は明確です。「履歴書に書かれた前職の在籍期間が嘘なのではないか」「採用面接で提示した年収に大きな詐称があるのではないか」「前職で横領や重大な懲戒処分を受けて書類を出せないのではないか」といった、経歴詐称や重大な信義則違反を疑われることになります。新天地でのキャリア立ち上げ期において、最も重要であるはずの「会社との信頼関係」を自ら破壊することに他なりません。
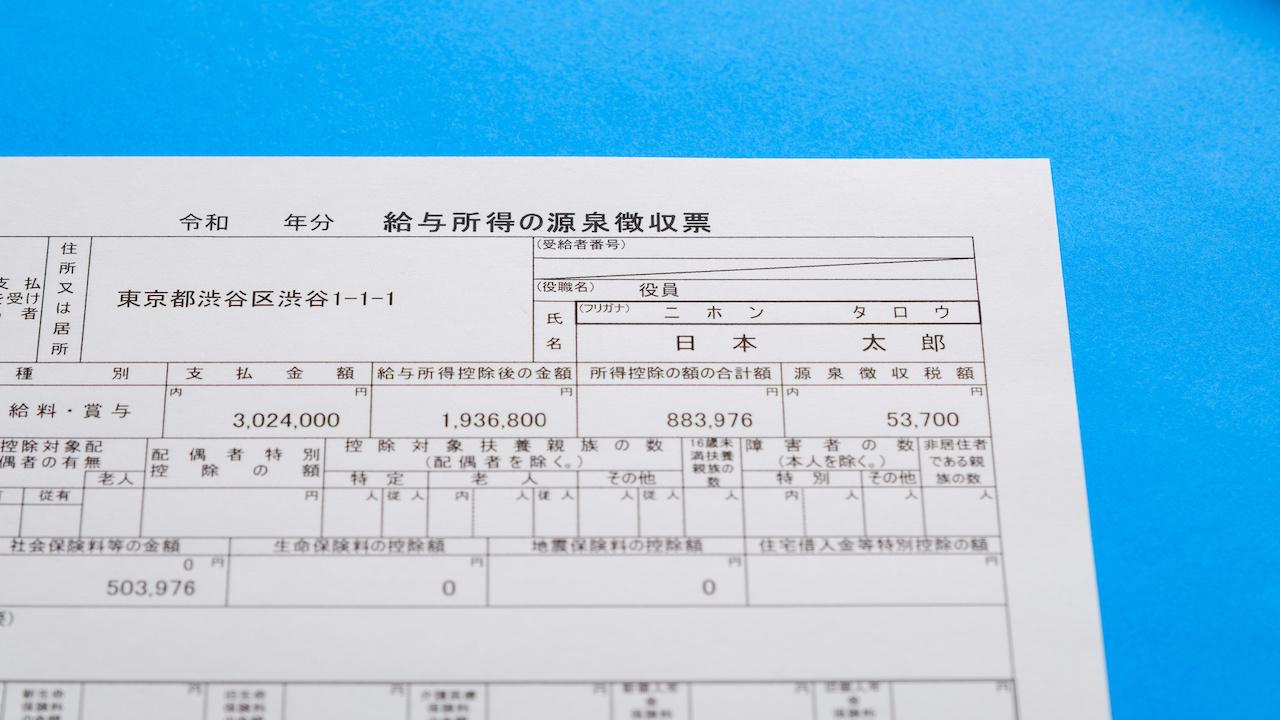
さらに見落とされがちなのが、税金および手取り面での直接的な不利益です。前職の源泉徴収票を提出せず転職先で年末調整が受けられない場合、転職先での最後の給与支払時に各種控除(基礎控除、配偶者控除、扶養控除、生命保険料控除など)が一切適用されません。その結果、12月の給与で高額な所得税が源泉徴収され、冬のボーナスや給与の手取り額が劇的に目減りすることになります。もちろん翌春に確定申告を行えば過納分の税金は還付されますが、一時的に多額のキャッシュフローを圧迫される痛手は避けられません。
【実態検証】現場のリアルな声と紛失・再発行における実践的リカバリー術
ネット上のQ&AサイトやSNSでは、源泉徴収票を紛失してパニックに陥る転職者の悲鳴が後を絶ちません。「退職書類をまとめていた封筒ごと捨ててしまったかもしれない」「前の職場がブラック企業で二度と連絡を取りたくない」といった切迫した声は、労務相談の現場でも日常茶飯事です。
しかし、感情的なハードルを脇に置けば、「源泉徴収票 紛失 再発行 転職」の実務手続きは驚くほどシンプルです。会社法や所得税法の定めにより、企業側には退職者からの源泉徴収票再発行請求に応じる法的義務があります。どれほど円満ではない形で辞めた会社であっても、発行を拒絶することは法令違反となるため、淡々と事務的に連絡を取れば再発行してもらえます。
気まずさを最小限に抑え、最短で再発行を取り付けるための「メール文面テンプレート」を以下に示します。
【前職への源泉徴収票再発行依頼メールの文例】
件名:源泉徴収票の再発行のお願い(退職者:氏名)
〇〇株式会社 総務部(人事部)御中
大変お世話になっております。〇年〇月に退職いたしました[氏名]です。
この度、転職先での年末調整手続きに伴い、本年度(〇年分)の給与所得の源泉徴収票が必要となりました。
大変恐縮ながら、転居(書類整理)に伴い手元の書類を紛失してしまいましたため、再発行をお願いいたしたくご連絡差し上げました。
お忙しいところお手数をおかけし大変恐縮ですが、下記送付先までご手配いただけますと幸甚に存じます。
(PDF等の電子交付が可能でしたら、本メール宛にご送付いただけますと幸いです)
[送付先住所・郵便番号・氏名・連絡先電話番号]
何卒よろしくお願い申し上げます。
前職の元同僚や上司に連絡する必要はありません。本社の総務課や人事部の代表アドレス宛に、事務的な手続きとして依頼するだけで完結します。近年はクラウド型給与明細を導入している企業が多いため、退職後もログインアカウントが生きていれば、自身のスマートフォンやPCから即座にPDFを再ダウンロードできるケースも増えています。まずは前職のポータルサイトや利用明細アプリにアクセス可能かを確認してみるのが賢明です。
【プロの結論】労務コンプライアンス時代を生き抜く転職者の判断基準
昭和から平成にかけての雇用環境では、多少の年収のサバ読みや書類の遅延について、企業側も「現場の裁量」で見逃すおおらかな空気が一部に残っていました。しかし、2020年代後半の今、マイナンバー制度の定着、電子申告(e-Tax)の標準化、そして企業の内部統制・ESG経営への注視を背景に、労務コンプライアンスの精度は比較にならないほど高まっています。
現代の組織と個人の健全な関係性において重要なのは、過度な秘密主義や怯えを捨て、「法的なルールに則った透明性のある境界線(心理的バウンダリー)」を保つことです。会社側が源泉徴収票を求めるのはあなたを監視・断罪するためではなく、公的な課税手続きを法に従って完了させるためです。その仕組みを理解していれば、不要な恐怖心から提出を拒絶し、自らキャリアの信用を落とすような愚を犯すことはなくなります。
【プロの結論】おすすめできる対応・慎重になるべき対応の明確な判断基準
- 即座に前職の源泉徴収票を提出すべき人:前職を退職して同年内に転職したすべての人。前職の給与額と面接時の発言に多少の乖離があろうとも、虚偽を認めてでも速やかに提出し、社内手続きを優先させる姿勢が最も信用を守る結果につながります。
- 自分で確定申告する選択肢を検討して良い人:「前職が突然倒産し破産管財人との連絡も途絶えている」「12月中旬の入社で前職からの発行が物理的に年末調整に間に合わない」といった、客観的かつ不可抗力な事情がある人のみです。その場合も、勝手に判断せず転職先の人事に「かくかくしかじかの理由で間に合わないため、今年は自分で確定申告を行います」と事前に合意を取り付けることが不可欠です。
転職先という新しい共同体において、最初の数か月で形成される評判は今後の昇進や働きやすさに極めて大きな影響を及ぼします。税務書類一つに対しても誠実かつ迅速に向き合う姿勢こそが、プロフェッショナルとしての信頼を強固にする最短ルートです。
【転職 源泉 徴収 票】に関するよくある質問(FAQ)
Q1:年内の転職ではなく、1月1日入社の場合は前職の源泉徴収票の提出は不要ですか?
A1:はい、原則として年末調整の合算対象にはならないため提出不要です。1月1日入社の場合、その年に支払われる給与はすべて新しい会社のものとなるため、前年分の源泉徴収票を転職先へ提出して合算調整する必要はありません。ただし、入社時の給与等級の確認や扶養控除の状況把握のために「前年分の源泉徴収票のコピー」の提示を社内規定で求める企業もあるため、提出を求められた際は利用目的を確認した上で応じるのが一般的です。なお、前職を年内に退職して未済のまま年を越した場合は、前年分の確定申告を自分で行う必要があります。
Q2:前職を退職後、数か月間のブランク(無職期間)があります。源泉徴収票の手続きはどうなりますか?
A2:ブランクの期間にかかわらず、同一暦年内(1月1日以降)に前職から得た給与がある場合は、転職先への提出が必須となります。例えば7月に前職を辞め、3か月の求職活動を経て11月に入社した場合でも、1月〜7月分の給与を転職先で合算して年末調整を行います。退職後に受給していた「失業保険(基本手当)」は非課税所得であるため源泉徴収票には記載されず、年末調整で合算する必要もありません。
Q3:前職の会社が倒産してしまい、源泉徴収票が手に入りません。どうすれば良いですか?
A3:前職が倒産した場合でも、破産管財人(弁護士)が選任されていれば管財人から発行を受けられます。管財人とも連絡がつかない、あるいは手続きが放置されている場合は、前職の給与明細書の控えや通帳の振込履歴を持参の上、所轄の税務署へ行き「源泉徴収票不交付の届出書」を提出してください。税務署の指導のもとで暫定的な対応がなされるか、自身で給与明細をもとに確定申告を行う特別措置を受けることができます。状況を速やかに転職先の人事にも共有しましょう。
Q4:転職先へどうしても前職の給与額を知られたくない場合、拒否し続けるとどうなりますか?
A4:提出拒否を理由に直ちに解雇されることは法的に困難ですが、試用期間満了時の本採用見送りや、人事評価での著しいマイナス査定、コンプライアンス違反としての注意処分を受けるリスクが極めて高くなります。また、提出しないことで転職先での年末調整から外され、各種控除が適用されないまま多額の所得税が源泉徴収されます。隠蔽しようとした結果、社内での信用を完全に失うリスクのほうが、年収の誤差を知られるデメリットより遥かに甚大です。
まとめ:透明性ある手続きが新しいキャリアの信用を築く
転職に伴う源泉徴収票の提出は、税法に基づき適正な所得税を納めるための極めて公的で標準的なプロセスです。企業側の目的は、あくまで年間の所得と税額を過不足なく精算する「年末調整」を完結させることにあり、個人の過去を暴いて糾弾することではありません。
年収のわずかな誤差や副業の有無を過度に恐れて書類提出をためらったり、不誠実な提出拒否に走ったりすることは、新天地で積み上げるべき信頼関係に自ら亀裂を入れる行為です。手元にない場合は速やかに前職へ再発行を求め、万が一提出が遅れる場合も転職先の労務担当者へ誠意をもって事前連絡を入れること。この一見地味な手続きの正確さこそが、新しい組織で確固たる評価と実績を勝ち取るための第一歩となります。 (出典: 転職 源泉 徴収 票(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
