高度障害状態とは?団信免除や保険金が出る条件と落とし穴
生命保険のパンフレットや住宅ローンの契約書で必ず目にする「高度障害状態」。死亡時と同額の保険金が支払われたり、住宅ローンの残高がゼロになったりする極めて重要な保障ですが、実際にどのような状態を指すのか正しく理解している人は多くありません。「病気で働けなくなったら対象になる」「障害者手帳が交付されれば適用される」といった誤解も根強く残っています。
民間保険や住宅ローンにおける高度障害は、国の公的制度とは全く異なる独自の厳しい基準が設けられています。いざというときに保障を受け取れず後悔しないためにも、約款に定められた具体的な該当要件や、障害年金・障害者手帳との決定的な違いを把握しておくことが不可欠です。
📌 【この記事の重要ポイントまとめ】
- 要点1:高度障害状態は「死亡と同等」とみなされる極めて重い状態であり、約款に定められた7つの身体障害要件のいずれかに該当する必要がある。
- 要点2:国の「障害年金1級」や「身体障害者手帳」とは判定基準が異なり、公的制度で重度と判定されても民間の高度障害保険金が支払われないケースが存在する。
- 要点3:高度障害保険金を受け取ると終身保険などの主契約は消滅する一方、本人が受け取る給付金は全額非課税となり、住宅ローン団信では残債が免除される。
【基本定義】生命保険における「高度障害状態」の7大要件と該当例
生命保険の約款において、高度障害状態は「病気やケガによって身体に回復不能な重大な障害が残った状態」と定義されています。単に「仕事ができない」「入院が長引いている」というだけでは該当せず、一般的に次の7つの身体障害要件のいずれかを満たす必要があります。
具体的な高度障害状態の該当例は以下の通りです。
- 両眼の視力を全く永久に失ったもの:視力が0(明暗の弁別ができないか、わずかに光を感じる程度)となり、回復の見込みがない状態。
- 言語またはそしゃくの機能を永久に失ったもの:発声や構音機能が完全に失われた状態、あるいは流動食以外を受け付けない状態。
- 中枢神経系・精神または胸腹部臓器に著しい障害を残し、終身常に介護を要するもの:脳梗塞の後遺症や重度の認知症、呼吸器疾患などで、食事・排泄・入浴・衣服の着脱・歩行のすべてにおいて他人の介助が不可欠な寝たきり状態。
- 両上肢とも手関節以上で失ったか、またはその用を全く永久に失ったもの:両手首以上を切断、または完全麻痺で一生動かせない状態。
- 両下肢とも足関節以上で失ったか、またはその用を全く永久に失ったもの:両足首以上を切断、または完全麻痺で歩行不能な状態。
- 1上肢を手関節以上で失い、かつ、1下肢を足関節以上で失ったか、またはその用を全く永久に失ったもの:片手と片足を失う、もしくは完全に麻痺した状態。
- 1上肢の用を全く永久に失い、かつ、1下肢を足関節以上で失ったもの:片手の機能全廃と片足の切断が重複した状態。
ポイントとなるのは、いずれの状態も医学的に「将来にわたって回復の可能性がない」と確定診断される点です。一時的な重症やリハビリで改善の余地がある段階では、高度障害とは認定されません。
【住宅ローン】団信(団体信用生命保険)の残高ゼロ免除基準と適用ルール
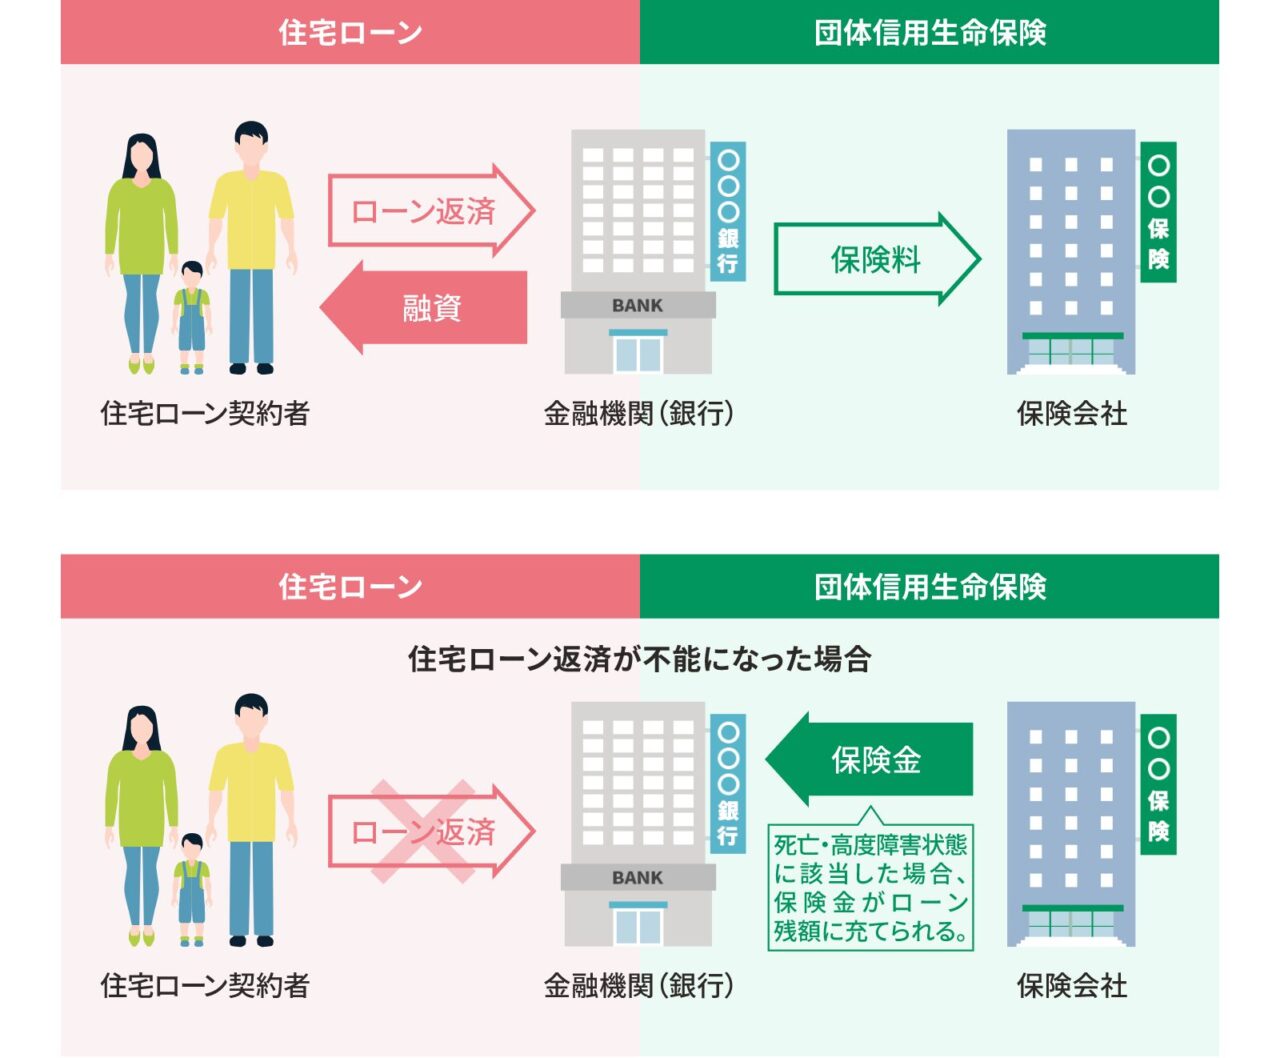
マイホーム購入時に加入する団体信用生命保険(団信)でも、死亡時と並んで高度障害状態が保障の対象です。所定の条件を満たすと、保険会社から金融機関へ住宅ローン残高相当の保険金が一括返済され、以後のローン返済が免除されます。
一般的な住宅ローン団信の免除基準は、生命保険の高度障害要件とほぼ同一です。たとえば、脳卒中で半身不随となり車椅子生活になった場合でも、「片麻痺(片手片足の障害)」にとどまり、もう片方の手足が動くケースでは原則として高度障害に該当しません。「中枢神経系の障害で常時介護を要する状態」と認められるかどうかが境界線となります。
重度の障害を負っても団信が適用されず、ローンの支払いが継続して生活が困窮するトラブルは少なくありません。近年では、高度障害に至らない段階でも保障される「3大疾病特約」や「8大疾病特約」「就業不能保障付き団信」を選択する加入者が主流となっています。
【混同注意】障害年金1級や身体障害者手帳との決定的な違いを徹底比較
実務の現場で最も誤解が多いのが、公的制度である「障害年金」「身体障害者手帳」と、民間保険の「高度障害」との違いです。これらは管轄・根拠法・判定基準が全く異なります。
以下の比較表は、それぞれの制度における位置づけを整理したものです。
| 制度区分 | 管轄・目的 | 判定基準の特徴 | 高度障害との違い |
|---|---|---|---|
| 民間生命保険の高度障害 | 生命保険会社 (契約約款に基づく) | 死亡と同等の一握りの状態のみ(7要件のいずれか)。 | 基準が最も厳格。回復不能な完全喪失・全廃が原則。 |
| 公的障害年金(1級〜3級) | 日本年金機構 (国民年金法・厚生年金保険法) | 日常生活や労働能力の制限度合いを総合的に審査。 | 障害年金1級の違いとして、精神疾患や内部障害も幅広く対象。1級認定でも高度障害非該当の例は多い。 |
| 身体障害者手帳(1級〜7級) | 各自治体・都道府県 (身体障害者福祉法) | 身体障害者手帳の該当条件に基づき、永続する身体機能の障害を判定。 | 手帳1級を所持していても、民間の高度障害基準とは連動しないため自動給付はされない。 |
「役所で障害者手帳1級が交付された」「障害基礎年金1級が決定した」という事実があっても、民間の保険会社が自動的に高度障害保険金を支払うわけではありません。民間保険の請求時は、あくまで保険会社指定の約款基準で再審査される点に注意してください。
【保険の仕組み】終身保険の契約終了リスクと就業不能保険・払込免除の違い
終身保険で高度障害に該当し、高度障害保険金を受け取ると、その時点で保険契約自体が消滅します。高度障害保険金は死亡保険金の「前払い」という法的な位置づけになっているためです。契約が消滅すれば、その後に死亡しても死亡保険金は二重に受け取れません。入院特約などの各種特約もすべて同時に効力を失います。
一方、これらと混同しやすい保障に「就業不能保険」と「保険料払込免除特約」があります。
- 就業不能保険と高度障害の違い:就業不能保険は、高度障害のような不可逆の寝たきり状態に限らず、「医師の指示による長期入院や在宅療養で働けない状態」が一定期間(60日など)継続した段階で給料のように毎月給付金が支払われます。回復して復職すれば給付は止まり、契約は継続します。
- 生命保険の保険料払込免除:がん・心筋梗塞・脳卒中などの所定の事由、または身体障害状態に該当した際、以後の保険料の支払いが免除されつつ、死亡保障や医療保障はそのまま生涯残る特約です。高度障害保険金を受け取って契約が消滅する仕組みとは明確に異なります。
死亡・高度障害だけに偏った保障設計では、「働けないが高度障害には該当しない」という一番苦しい生活リスクをカバーしきれません。特約や就業不能保障を組み合わせた多層的なリスク管理が求められます。
【税金と手続き】高度障害保険金は非課税?診断書の書き方と申請の落とし穴
高度障害保険金の受け取りにおける税務上の扱いは非常に明快です。被保険者本人が保険金を受け取る場合、所得税法第9条に基づき高度障害保険金は全額非課税となります。死亡保険金のように相続税や贈与税の課税対象になることはありません。
ただし、本人が意識不明や重度の認知障害で請求意思を示せない場合は、あらかじめ指定された「指定代理請求人」が代わりに手続きを行います。代理請求人が受け取った保険金も、本人の療養費や生活費に充てられる限り非課税扱いが維持されます。
保険金請求で最も重要なのが高度障害状態の診断書の書き方です。主治医に診断書の作成を依頼する際、通常の医療用診断書と同じ感覚で依頼すると、約款の文言と微妙に食い違い、審査が長期化・否決される恐れがあります。
- 「症状固定」と「回復見込みなし」の明記:治療中ではなく、医学上これ以上の回復が見込めない「永久固定」の状態であることを明確に記載してもらう。
- 日常生活動作(ADL)の客観的評価:常時介護要件の場合、食事や着脱、排泄などにどの程度介助が必要かを具体的に記載してもらう。
- 保険会社指定の専用様式を使用:一般的な診断書ではなく、保険会社が取り寄せる高度障害専用の診断書用紙を医師に渡して作成を依頼する。
【高度障害状態とは】に関するよくある質問(FAQ)
Q1:人工透析を導入した場合、生命保険の高度障害に該当しますか?
A1:原則として該当しません。人工透析は腎機能が著しく低下した状態ですが、週数回の通院透析によって日常生活を維持できるケースが多く、「終身常に介護を要する状態」とはみなされないためです。ただし、身体障害者手帳の1級や障害年金には該当する可能性が高いため、公的制度の手続きを優先してください。
Q2:高度障害保険金を一度受け取った後、奇跡的に症状が回復したら返還義務はありますか?
A2:返還する義務はありません。請求時点で医師により「回復の見込みがない永久的な障害」と診断され、保険会社が正当に認定・支払いを行ったのであれば、その後の医学的な改善によって返還を求められることは約款上ありません。
Q3:うつ病や適応障害などの精神疾患で長期間働けない場合、団信の免除対象になりますか?
A3:一般的な団信の高度障害には該当しません。精神障害で高度障害と認められるのは、器質性精神障害などにより自力で生命活動が維持できず、常に他人の全介助を必要とする極めて限定的な状態に限られます。精神疾患による就労不能に備えるには、精神障害を保障対象に含む就業不能保険や特約団信への加入が必要です。
まとめ:もしもに備えて知っておくべき正しい知識と見直しポイント
高度障害状態は、命を取り留めたものの重い後遺症が残った際、本人と家族の生活を守るためのセーフティネットです。住宅ローンの残債免除や非課税のまとまった保険金給付など保障内容は手厚い反面、該当要件のハードルは死亡保障と同等に高く設定されています。
「障害年金が出るから大丈夫」「保険に入っているからどんな病気でも安心」と過信せず、現在加入している保険の高度障害条項、団信の特約範囲、就業不能リスクへの備えを改めて確認しておくことが、将来の生活破綻を防ぐ第一歩となります。 (出典: 高度 障害 状態 と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
