使途不明金とは?税務調査の追徴課税と相続トラブルの防衛策
会社の金庫や預金口座から消えた不可解な出金、あるいは親の他界後に発覚した多額の引き出し履歴――。出納帳や帳簿の数字と実際の残高が合致しない「使途不明金」は、企業経営における税務リスクにとどまらず、親族間の骨肉の争いを引き起こす最大の引き金になります。
2026年現在、国税庁による電子取引データの監視体制強化や金融機関のデジタル追跡技術の高度化により、「記録がないから誤魔化せる」という理屈は通用しなくなりました。一度疑義を持たれれば、重いペナルティや泥沼の訴訟へと直結します。本稿では、知っておくべき使途不明金の基本定義から、追徴課税のカラクリ、相続時の法的手続きまで、実例を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:使途不明金は法人税法上で原則「損金不算入」となり、役員賞与と認定されれば重い源泉所得税が二重に課される。
- 要点2:相手先をあえて隠す「使途秘匿金」に該当した場合、通常課税に加えて40%の追加課税という極めて重い制裁が下る。
- 要点3:相続時の引き出しは不当利得返還請求の対象であり、銀行の取引履歴開示請求によって10年前の経緯まで丸裸にされる。
【基本定義】使途不明金とは一体何なのか?使途秘匿金との決定的な違い
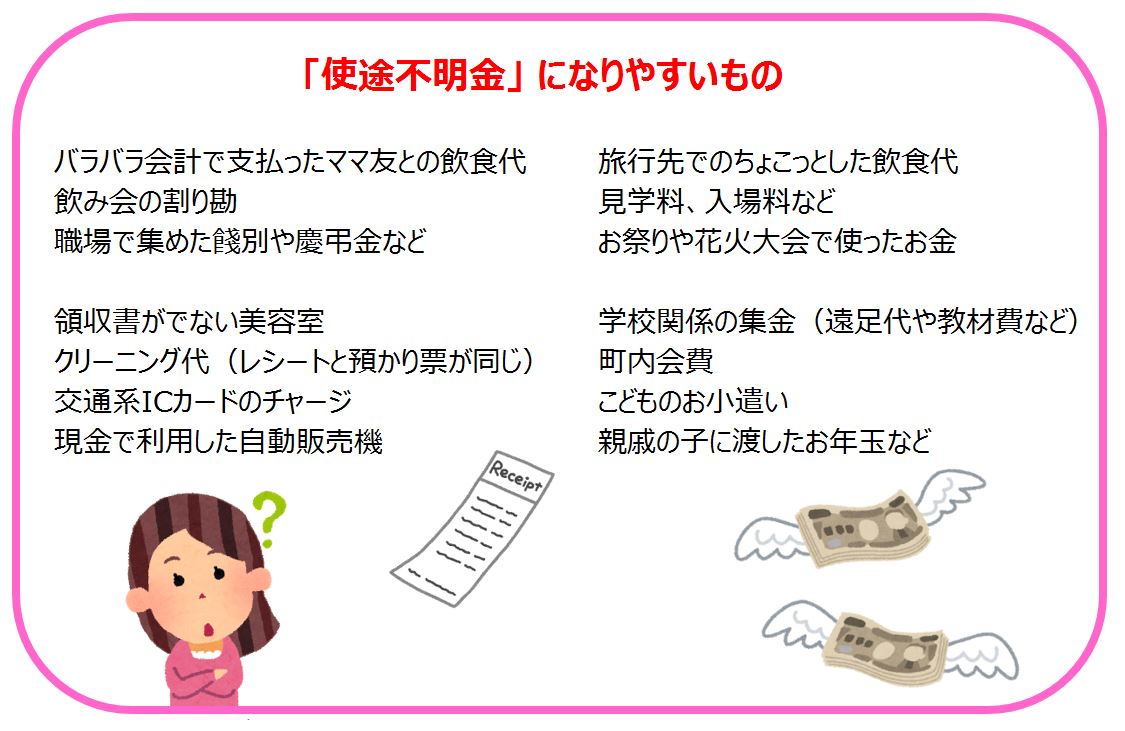
使途不明金とは、法人や個人の口座・手元資金から金銭が支出されたものの、「誰に」「どのような目的で」「いくら支払ったのか」を証明する証憑(領収書や請求書、契約書など)が存在せず、使い道が客観的に証明できない資金を指します。
税務や法務の現場で極めて厳格に区別されるのが、「使途不明金」と「使途秘匿金」の違いです。両者は似ているようで、その悪質性とペナルティの重さが根本から異なります。
使途不明金は「支出の事実はあるものの、管理不足や証拠紛失によって使い道が分からない状態」を指します。これに対し、使途秘匿金は「支出先や目的を法人が把握しているにもかかわらず、リベート(賄賂)や違法な裏金工作などを隠蔽するために、意図的に帳簿へ記載せず相手先を隠した資金」です。
税務署から使途秘匿金と認定された場合、通常の法人税に加えて支出額の40%に相当する使途秘匿金課税が追加で課されます。証拠がない単なるズボラな処理であっても、調査官に「意図的な隠匿」と判断されれば破滅的な追徴課税に発展するため、初期の事実関係の整理が命運を分けます。
税務調査で暴かれるリスク|損金不算入の理由と役員賞与認定の罠
税務調査において、使途不明金が計上されている決算書は格好のターゲットです。事業の経費(損金)として認められる絶対条件は「事業遂行上直接必要であったこと」を立証できる点にあります。相手先も使途も分からない支出を経費として認めてしまえば、架空経費による脱税が横行してしまうため、使途不明金は税法上、全額が損金不算入と規定されています。
さらに恐ろしい事態が「誰がその金を持ち出したのか」という追及です。中小企業で詳細不明の出金があった場合、税務署は「実質的に代表者や役員が会社資金を私的に消費した」と推定し、役員賞与への認定処分を下します。
役員賞与と認定された場合、会社側では事前確定届出給与などの要件を満たさないため損金不算入となり法人税が課される一方で、役員個人側には臨時の一時所得として所得税・住民税が課されます。つまり、会社と個人の双方から税金が吸い上げられる「往復ビンタ」の課税地獄に陥る仕組みです。
追徴課税の税率とペナルティ|重加算税が課されるボーダーライン
使途不明金が発覚して修正申告や更正処分を受ける際、当初納めるべきだった本税に加えて複数の付帯税が上乗せされます。この追徴税額のインパクトは、企業のキャッシュフローを一撃でショートさせる破壊力を秘めています。
過少申告加算税(10〜15%)や納付遅延に対する延滞税にとどまればまだ軽傷です。悪質な仮装・隠蔽工作があったと判定された場合、最高税率35〜40%に達する重加算税が課されます。
重加算税が課されるかどうかのボーダーラインは、「単なる管理上の過失」か「事実の隠蔽・歪曲」があったかという点です。通帳から現金を抜き出しながら架空の勘定科目で処理していたり、二重帳簿を作成していたりした形跡があれば、即座に重加算税の対象となります。結果として、本来の支出額と同等、あるいはそれ以上の資金が税金として吹き飛ぶ事態も珍しくありません。
領収書なしでも経費にできる?支出の経緯を立証する現実的な会計処理
「どうしても領収書をもらい損ねた」「出先でレシートを紛失してしまった」という事態は、日常の事業活動でも起こり得ます。領収書がない支出は、直ちにすべて使途不明金として切り捨てられるのでしょうか。
答えはノーです。税務上求められているのは「支払いの事実と業務関連性の客観的な立証」であり、領収書はその手段の1つに過ぎません。領収書を紛失した場合であっても、以下の証跡を組み合わせることで経費性を認めさせることが可能です。
第一に、支払先・日時・金額・目的・参加者を詳細に記載した「出金伝票」の即時作成です。第二に、銀行の振込明細書、クレジットカードの利用明細、相手方からの納品メールやチャット履歴、案内状やパンフレットなどの周辺証拠をセットで保管することです。
決算期末に帳尻を合わせるために雑損失や仮払金勘定へ長期間放置することは厳禁です。支出の経緯をメモ1枚でも残し、定期的に精算する会計フローを敷くことが、税務調査時の身を守る唯一の盾となります。
骨肉の相続トラブル最前線|使途不明金への不当利得返還請求と調査方法
使途不明金が火種となるのは企業税務だけではありません。むしろ感情論が絡み合い、深刻な泥沼に陥りやすいのが親族間の「相続」です。
被相続人(親など)が亡くなり、遺産分割協議を進める段階で過去の預貯金通帳を確認したところ、「亡くなる直前の数年間に、数百万円から数千万円単位の使途不明な現金引き出しが繰り返されていた」というトラブルが頻発しています。同居していた親族や財産管理を任されていた特定の相続人が、勝手に資金を着服したのではないかという疑惑が浮上するためです。
使い込みが疑われる場合、他の相続人は民法上の「不当利得返還請求」や「不法行為に基づく損害賠償請求」を提起して遺産への返還を求めることができます。
この局面で極めて重要になる調査方法が、各金融機関に対する取引履歴の開示請求です。相続人であれば単独の権利として、被相続人の過去の入出金明細や払戻請求書の原本伝票を取り寄せることができます。窓口で書かれた筆跡が被相続人本人のものか、認知症を発症した後の出金ではないか、引き出し当日に本人が入院していなかったかなど、医療記録や介護記録と突き合わせることで、不正出金の外堀を埋めていく作業が進められます。
【2026年最新】時効の壁を突破する口座開示請求と再発防止対策
相続に伴う使途不明金の追及には「時間の壁」が存在します。不法行為による損害賠償請求権は「損害および加害者を知った時から3年」、不当利得返還請求権は「権利を行使できると知った時から5年(または行為時から10年)」で消滅時効にかかります。さらに、金融機関の取引履歴データの保存義務期間は原則10年です。発覚が遅れれば、証拠書類そのものが破棄され、泣き寝入りを余儀なくされるケースも後を絶ちません。
こうしたトラブルを未然に防ぐため、2026年の法務・会計シーンでは次の対策が標準化しています。
企業組織においては、現金決済を全廃し、法人用コーポレートカードやクラウド経費精算システムのAPI連携による完全自動記帳への移行が進んでいます。手作業による伝票入力を介さないことで、使途不明金が物理的に発生し得ない環境を構築する動きです。
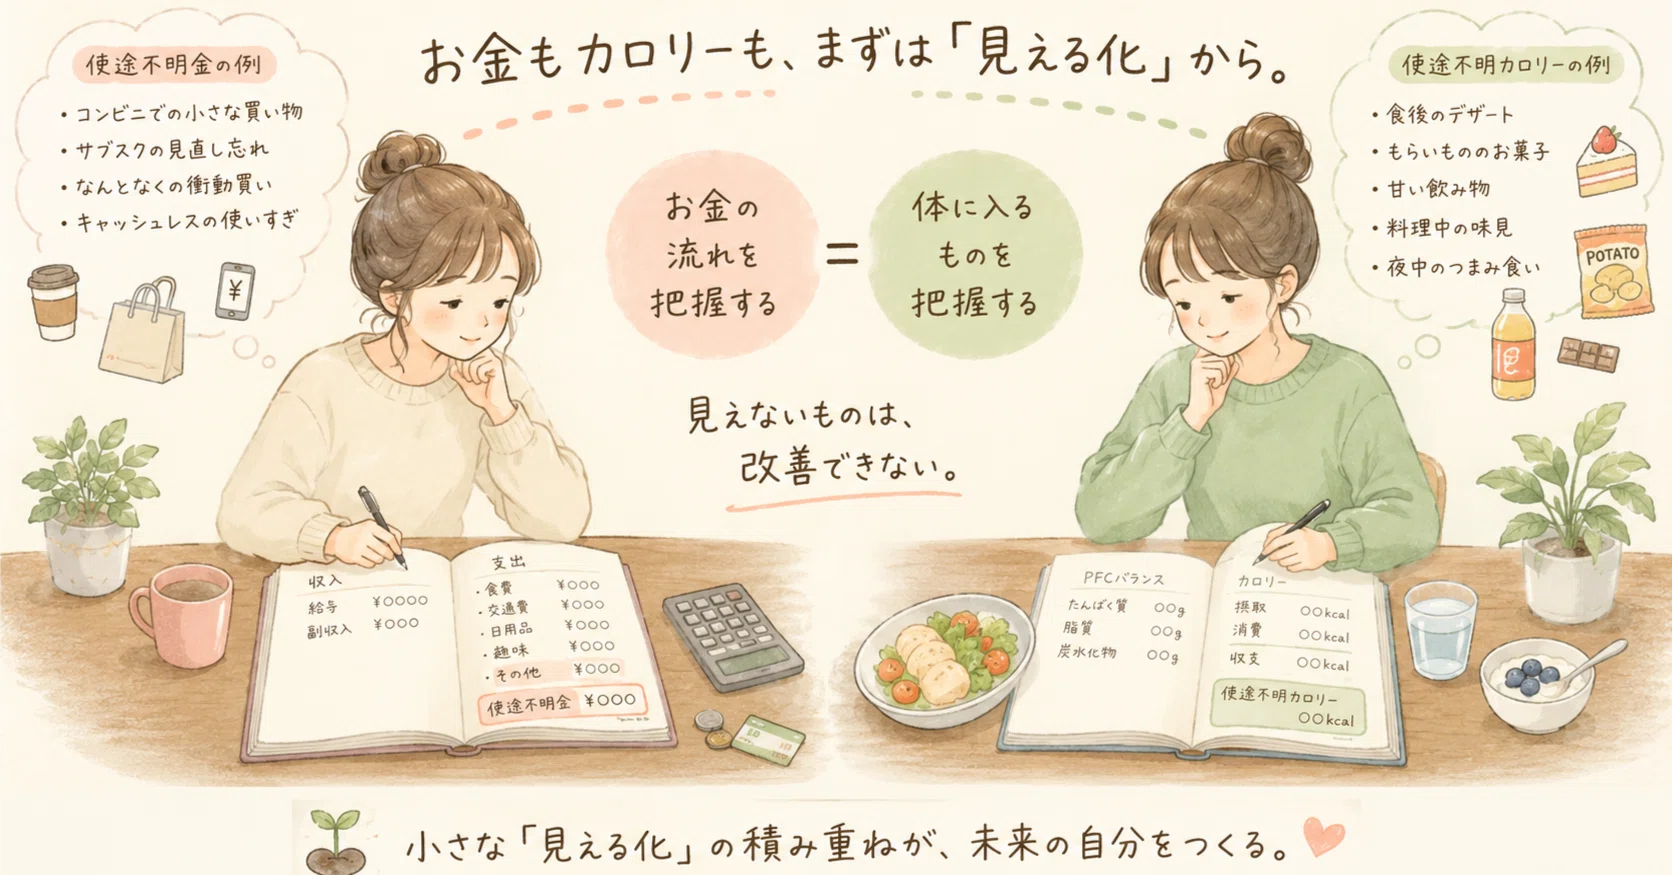
一方の家庭内においては、高齢の親の財産管理について早期から家族信託の組成や任意後見制度を活用し、財産目録と収支状況を兄弟姉妹間でクラウド共有する透明性の確保が主流になりつつあります。「親の金を誰がいくら使っているのか」を定期的に可視化することこそが、親族関係の崩壊を防ぐ最大の防御策です。
【使途不明金とは】に関するよくある質問(FAQ)
Q1:決算で現金残高が合わない時、一時的に「使途不明金」として処理しても大丈夫ですか?
A1:一時的な勘定科目として「仮払金」や「現金過不足」で処理することは実務上ありますが、決算確定時までに原因を究明しなければなりません。決算書に使途不明のまま残せば、税務調査で否認され役員賞与とみなされるリスクが跳ね上がります。少額の差額であっても原因究明を徹底し、どうしても不明な場合は雑損失として処理しつつ、税務上の損金不算入とする慎重な判断が必要です。
Q2:親の通帳から多額の使途不明金が見つかった場合、まず何をすべきですか?
A2:疑わしい相手にいきなり詰め寄るのではなく、客観的な証拠の確保を最優先してください。金融機関に過去10年分の取引履歴と、現金を払い出した際の「払戻請求書(筆跡が確認できる書類)」の開示請求を行います。あわせて親の当時の要介護度や診断書、通院記録を収集し、本人が自力で出金・消費できる状態にあったかどうかを時系列で整理することが法的手続きの第一歩です。
Q3:使途不明金について税務署からお尋ねが来た場合、時効で逃げ切ることはできますか?
A3:時効による逃げ切りは極めて困難です。法人税や所得税の通常の更正決定の除斥期間は5年ですが、仮装や隠蔽を伴う不正行為(脱税)とみなされた場合は7年に延長されます。国税当局は金融機関の入出金データを詳細に把握できる調査権限を持っているため、逃亡や放置を試みるほど延滞税や重加算税が雪だるま式に膨らみ、事態を致命的に悪化させます。
まとめ:使途不明金を放置せず透明性を確保するために
使途不明金は、会計帳簿上の単なる記載漏れや数字のズレにとどまりません。企業の信用失墜、巨額の追徴課税、さらには家族や親族の絆を完全に破壊する猛毒を秘めています。
一度失われた客観的証拠を後から復元することは容易ではありません。万が一疑わしい出金が発覚した際は、事実を隠蔽することなく、銀行の取引記録や関連資料を速やかに集めて説明責任を果たす体勢を整えるべきです。そして何より、資金の流れを常にガラス張りにし、使途不明金が1円たりとも生まれない管理体制を今日から構築することが不可欠です。 (出典: 使途 不明 金 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
